

O que é e como funciona uma Companhia Securitizadora?
O que é uma Companhia Securitizadora? Entenda como esse veículo funciona, quais empresas podem utilizá-la e a diferença para um FIDC!

14/11/2024

Nossas Soluções
O que é uma Companhia Securitizadora? Entenda como esse veículo funciona, quais empresas podem utilizá-la e a diferença para um FIDC!
14/11/2024
A Companhia Securitizadora é uma estrutura utilizada para organizar direitos creditórios e realizar operações de securitização no mercado de capitais.
Na prática, ela pode fazer parte da estratégia financeira de empresas que originam crédito e precisam estruturar seus recebíveis de forma mais organizada, além de permitir a emissão de valores mobiliários quando esse caminho fizer sentido para a operação.
Nos últimos anos, esse modelo ganhou espaço entre empresas de diferentes segmentos, especialmente aquelas que passaram a incorporar a oferta de crédito à própria operação, como varejistas, marketplaces, indústrias, startups e fintechs.
Contudo, é importante fazer uma distinção: utilizar uma Companhia Securitizadora não significa transformar a empresa em um banco ou em uma instituição financeira.
A Securitizadora é um CNPJ constituído sob a forma de Sociedade Anônima (S.A.), e segundo a Lei nº 14.430/2022, é uma instituição não financeira cuja finalidade é realizar operações de securitização.
Além disso, a Resolução CVM 60 estabelece o regime regulatório aplicável às Companhias Securitizadoras registradas na CVM.
A CVM 60 foi implementada em 2022 e, desde então, trouxe maior clareza ao ambiente regulatório das Securitizadoras, fortalecendo a estrutura dessas operações e sua posição como alternativa aos FIDCs.
Afinal, a principal função desse veículo de securitização é estruturar direitos creditórios dentro de uma operação financeira organizada e, dependendo da estratégia, utilizar esses recebíveis como lastro para a emissão de valores mobiliários.
É justamente por isso que entender como funciona uma Companhia Securitizadora, quais empresas podem utilizá-la e em quais situações ela faz sentido é fundamental para quem pretende estruturar uma operação de crédito.
É sobre isso que vamos falar neste guia completo. Portanto, siga a leitura até o fim e acompanhe conosco!
Primeiramente, antes de entrarmos nos detalhes mais práticos, é importante que você entenda melhor o que é uma Companhia Securitizadora.
Em suma, ela é uma estrutura constituída sob a forma de Sociedade Anônima (S.A.), que atua na organização e estruturação de direitos creditórios, dentro de uma operação financeira.
Na prática, a Securitizadora pode adquirir ou receber a cessão de direitos creditórios, organizar esses ativos em uma estrutura própria e, quando essa for a estratégia da operação, emitir valores mobiliários lastreados nesses recebíveis.
Basicamente, esse é o processo que caracteriza a securitização, cujo objetivo é transformar direitos creditórios originados na economia real em ativos que podem integrar uma estrutura financeira e, quando houver emissão, dar origem a títulos negociáveis no mercado de capitais.
Como explica Fabricio Martins, CFO da GIRO.TECH:
“A securitização consiste em transformar dívidas em títulos negociáveis no mercado de capitais. Ou seja, uma empresa pode usar sua carteira de direitos creditórios para estruturar sua própria operação de crédito, obtendo uma gestão mais eficiente desses ativos”.
Nesse processo, a Companhia Securitizadora atua na estruturação e controle da operação e, quando houver emissão de valores mobiliários, exerce o papel de emissora, seguindo as condições estabelecidas para cada operação.
Esse ponto é importante porque existe uma confusão comum no mercado: constituir uma empresa, integralizar capital próprio e utilizar esse dinheiro para uma operação de crédito não significa, por si só, realizar uma securitização.
Para que, de fato, exista a securitização, é necessário estruturar os direitos creditórios e, quando a operação utilizar o mercado de capitais, realizar a emissão dos valores mobiliários correspondentes.
Entre os principais ativos que podem compor essas estruturas estão Cédulas de Crédito Bancário (CCBs), contratos de crédito, recebíveis de cartão, parcelas de crediário próprio, duplicatas, notas comerciais e outros direitos creditórios formalizados, desde que atendam aos requisitos aplicáveis à operação.
Assim, a Companhia Securitizadora permite separar e organizar os direitos creditórios de uma empresa dentro de uma estrutura financeira dedicada.
Porém, é importante reforçar que ela não é uma instituição financeira. Ou seja, sozinha, ela não transforma a empresa originadora em um banco.
O seu papel está relacionado à estruturação dos recebíveis e, conforme a estratégia adotada, à emissão de valores mobiliários lastreados nesses ativos.
Em resumo, uma Companhia Securitizadora pode:
Empresas de diferentes segmentos que originam crédito ou possuem direitos creditórios podem utilizar essa estrutura para organizar, profissionalizar e ampliar sua operação financeira.
Agora que você já sabe o que é uma Companhia Securitizadora, fica mais fácil de compreender como ela funciona.
Na prática, o funcionamento da Securitizadora pode ser entendido a partir do fluxo entre:
A empresa que origina os direitos creditórios, a própria Securitizadora, os investidores e os clientes responsáveis pelos pagamentos.
O primeiro passo acontece na origem da operação. Uma empresa concede crédito ou realiza vendas a prazo e, com isso, passa a ter valores a receber no futuro.
A empresa pode organizar e ceder esses recebíveis à Companhia Securitizadora, que passa a administrar os ativos na estrutura de securitização.
A partir daí, a operação pode, ou não, utilizar uma emissão de valores mobiliários para conectar esses direitos creditórios a investidores.
Os recursos aportados passam a fazer parte da estrutura financeira da operação, enquanto os pagamentos realizados pelos clientes alimentam o fluxo que dará suporte à remuneração dos títulos.
De forma simplificada, podemos dividir esse processo em quatro etapas:
1. Originação dos direitos creditórios
A empresa origina uma operação de crédito ou gera recebíveis em sua atividade comercial. No caso do varejo, isso pode acontecer por meio do crediário loja, crédito CDC, empréstimo pessoal, cartão private label ou outras modalidades de financiamento.
2. Cessão dos recebíveis
Os direitos creditórios originados pela empresa são cedidos à Companhia Securitizadora, que passa a administrar esses ativos dentro da estrutura criada para a operação.
3. Estruturação da operação
Quando houver participação de investidores, a Securitizadora realiza a emissão dos valores mobiliários definidos para aquela estrutura. Neste caso, os investidores adquirem esses títulos e aportam recursos de acordo com as condições estabelecidas na emissão.
4. Recebimento e distribuição dos recursos
À medida que os clientes pagam suas obrigações, os recursos entram na estrutura da Companhia Securitizadora. O resultado da carteira é utilizado conforme as regras estabelecidas para a operação e para a remuneração dos títulos emitidos.
Esse fluxo permite que a empresa organize, monitore e administre os recebíveis em uma estrutura financeira própria, sem precisar concentrar toda a gestão desses ativos em sua operação mercantil.
Imagine, por exemplo, uma empresa que origina uma operação de crédito de R$ 1.000, com um valor total de R$ 1.500 a receber ao longo do prazo contratado.
Dentro de uma estrutura de securitização, a Companhia Securitizadora organiza os direitos creditórios da operação, que podem servir de lastro para a emissão de títulos.
Conforme o cliente realiza os pagamentos, os recursos entram na estrutura e seguem a ordem de distribuição prevista na operação.
“Assim, os R$ 500 correspondentes ao resultado da operação não são simplesmente tratados como receita da Securitizadora. Eles integram o fluxo financeiro da estrutura e, conforme as condições estabelecidas na emissão, contribuem para a remuneração dos títulos e, consequentemente, dos investidores”. Ronaldo Oliveira, CEO da GIRO.TECH.
É justamente essa lógica que permite conectar uma carteira de crédito aos investidores.
Afinal, o risco e o retorno estão relacionados à carteira de direitos creditórios que sustenta a operação, e não à atividade empresarial como um todo.
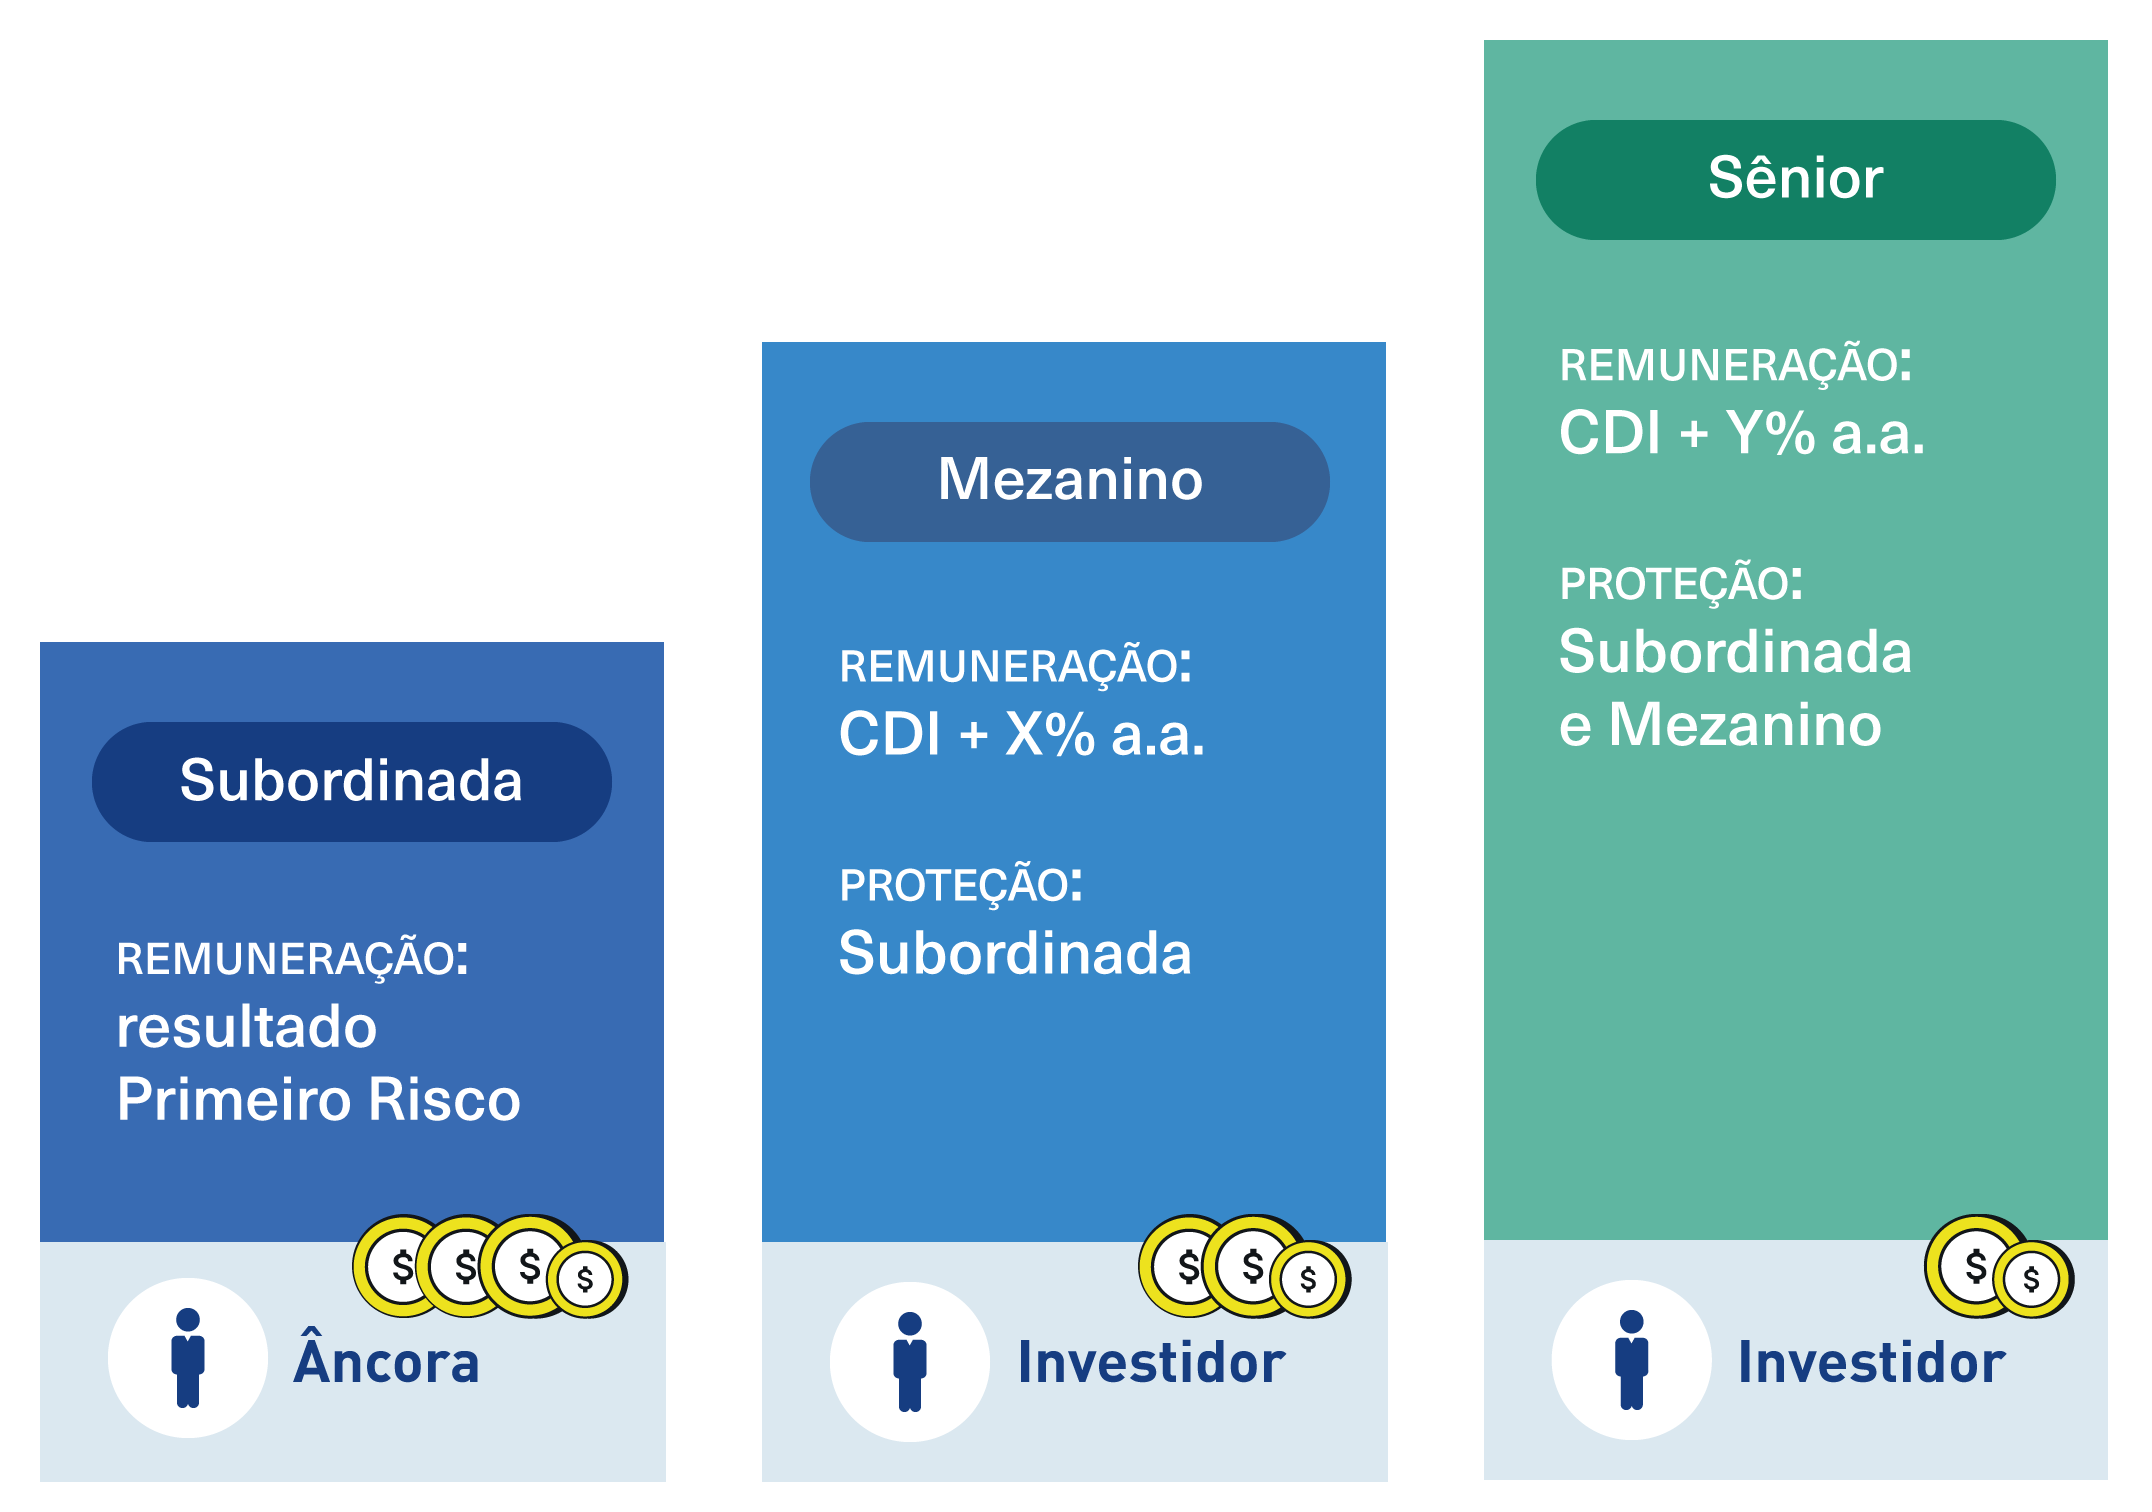
A participação dos investidores pode ser organizada em diferentes séries ou classes de títulos, cada uma com características próprias de risco, retorno e prioridade de pagamento.
Em estruturas que utilizam essa divisão, é possível encontrar séries subordinadas, mezanino e sênior.
De acordo com Fabricio Martins, CFO da GIRO.TECH, a lógica é estabelecer uma hierarquia de recebimento:
“As posições mais subordinadas ficam mais expostas ao risco da carteira, enquanto as posições seniores possuem maior prioridade nos pagamentos. Essa estrutura também pode permitir que uma operação comece com recursos do próprio originador e, conforme a carteira cresce, utilize diferentes séries para incorporar novos investidores”.
No contexto do varejo, é possível iniciar uma operação de crédito com recursos próprios e, posteriormente, estruturar uma nova série para atrair investidores e ampliar a capacidade financeira da carteira.
Nesse caso, a estrutura de securitização permite separar os diferentes níveis de risco da operação e organizar a entrada de novos recursos, de acordo com as condições definidas para cada emissão.
Portanto, uma Companhia Securitizadora não funciona apenas como um veículo para receber direitos creditórios.
Ela também organiza a operação financeira, administra os recebíveis e controla o fluxo definido para os títulos emitidos.
Assim, esse veículo financeiro permite que uma carteira de crédito seja estruturada de maneira compatível com a estratégia da empresa e, quando aplicável, com a participação de investidores.
Uma Companhia Securitizadora pode utilizar diferentes valores mobiliários para estruturar operações de securitização.
Neste caso, a escolha depende principalmente da natureza dos direitos creditórios, do perfil da operação e da estratégia de distribuição dos títulos.
Entre os principais instrumentos que podem ser emitidos, estão:
Embora todos estejam relacionados à estruturação de operações financeiras, eles não são equivalentes.
Cada título possui características próprias e pode ser mais adequado a determinado tipo de recebível ou estratégia.
As debêntures são títulos de dívida emitidos por uma empresa para obter recursos junto a investidores.
Ao adquirir uma debênture, o investidor não se torna sócio da companhia. Ele passa a ter um direito de crédito contra o emissor, conforme as condições estabelecidas na emissão.
Como explica Fabrício Martins, CFO da GIRO.TECH, a diferença fundamental está justamente nessa relação:
“As ações são títulos de propriedade de uma empresa, enquanto as debêntures são títulos de dívida que um CNPJ emite para serem adquiridos por um investidor.”
As debêntures podem ser emitidas por companhias tradicionais, mas também podem fazer parte de uma estrutura de securitização.
Nesse segundo caso, existe uma diferença importante.
Enquanto uma empresa convencional pode emitir debêntures para financiar sua própria atividade, na estrutura de uma Companhia Securitizadora a emissão está relacionada à organização e à aquisição de direitos creditórios que compõem a operação.
Isso permite utilizar as debêntures em estruturas nas quais a carteira de recebíveis possui movimentação contínua.
É o caso, por exemplo, de determinadas operações de crédito revolventes, nas quais novos recebíveis podem ser incorporados à estrutura ao longo do tempo.
Por isso, a debênture continua sendo um instrumento relevante mesmo com a existência do Certificado de Recebíveis.
Por outro lado, as debêntures financeiras são utilizadas no contexto de operações de securitização de direitos creditórios financeiros, permitindo estruturar títulos relacionados a carteiras originadas em operações de crédito.
Na prática, esse tipo de estrutura pode estar relacionado a recebíveis provenientes de operações como empréstimo pessoal, crédito CDC e outras modalidades de crédito, desde que sejam atendidos os requisitos aplicáveis à operação.
A lógica é semelhante à das demais estruturas de securitização: os direitos creditórios são organizados dentro da Companhia Securitizadora e a emissão dos títulos estabelece as condições pelas quais os investidores participarão da operação.
Essa possibilidade é particularmente relevante para empresas que possuem uma operação de crédito recorrente e precisam estruturar os recebíveis de maneira organizada.
Assim, é possível utilizar recursos próprios, investidores do próprio ecossistema ou investidores de mercado, conforme a estratégia definida.
Por sua vez, o Certificado de Recebíveis (CR) é um título emitido por uma Companhia Securitizadora e lastreado em direitos creditórios.
Essa característica é justamente um dos principais diferenciais do CR.
Como explica Ronaldo Oliveira, CEO da GIRO.TECH, o título funciona como uma identificação mais clara da relação entre a emissão e os recebíveis que sustentam a operação:
“O CR ele é um título que pro mercado de capitais é como se ele estivesse carimbado. Ele fala: oh, isso aqui só pode ser emitido se ele tiver lastreado em recebíveis”.
Na prática, isso significa que o CR está diretamente associado a uma carteira de recebíveis que serve de lastro para a emissão.
Essa característica facilita a segmentação e o controle da operação, permitindo que o investidor tenha maior visibilidade sobre os ativos que sustentam o título.
Além disso, o CR também ampliou as possibilidades de utilização da securitização porque não está restrito a um segmento específico da economia, diferentemente do que ocorre com o CRI e o CRA.
Ou seja, uma carteira de recebíveis originada no varejo pode ser estruturada para uma emissão de CR, desde que atenda aos requisitos aplicáveis.
Imagine uma varejista que possui R$ 50 milhões em recebíveis em uma carteira de crédito.
Dentro da estrutura de securitização, essa carteira pode ser cedida à Companhia Securitizadora e utilizada como lastro para uma emissão.
Para simplificar o exemplo, suponha que os recebíveis sejam adquiridos por R$ 40 milhões, considerando um deságio em relação aos R$ 50 milhões que serão recebidos ao longo do prazo.
O investidor (que pode ser o próprio varejista), aporta os R$ 40 milhões de acordo com as condições da emissão e passa a ter exposição à operação.
Conforme os clientes quitam suas obrigações, os recebimentos entram na estrutura e, ao final do fluxo, os R$ 50 milhões são realizados.
Neste caso, a diferença entre os valores representa a remuneração econômica da operação.
Esse exemplo ajuda a entender uma característica importante do CR: o título não existe isoladamente.
Ele está relacionado a uma estrutura de recebíveis que precisa ser organizada, administrada e acompanhada pela Securitizadora.
Por sua vez, o Certificado de Recebíveis Imobiliários (CRI) é um valor mobiliário emitido por uma Companhia Securitizadora e lastreado em direitos creditórios relacionados ao setor imobiliário.
A principal diferença em relação ao CR está justamente na natureza do lastro.
Enquanto o CR pode ser utilizado para diferentes tipos de recebíveis, o CRI está associado a operações que atendem aos requisitos específicos do mercado imobiliário.
Assim, uma empresa que possui recebíveis relacionados a operações imobiliárias pode utilizar uma estrutura de securitização com emissão de CRI, observadas as regras aplicáveis ao instrumento.
Portanto, o CRI não deve ser entendido apenas como uma “versão imobiliária” do CR, pois ele possui regras e características próprias, relacionadas à natureza dos créditos que sustentam a emissão.
Por fim, o Certificado de Recebíveis do Agronegócio (CRA) segue uma lógica bastante semelhante à do CRI, mas está relacionado a direitos creditórios vinculados ao agronegócio.
Nesse caso, os recebíveis utilizados como lastro precisam atender aos requisitos específicos que são aplicáveis às operações do setor.
Dessa forma, a estrutura permite que uma Companhia Securitizadora organize esses direitos creditórios e emita os certificados correspondentes, conectando os recebíveis a investidores por meio do mercado de capitais.
Sendo assim, a principal diferença entre CR, CRI e CRA está na natureza dos recebíveis que sustentam a operação:
Embora os dois instrumentos possam ser utilizados em operações de securitização, existe uma diferença conceitual importante.
A debênture é um título de dívida, enquanto o CR é um título de securitização de recebíveis.
Como explica Ronaldo Oliveira, CEO da GIRO.TECH, a debênture possui uma característica mais genérica, pois ela é um título de dívida que pode ser emitido por diferentes tipos de empresas.
Em contrapartida, o CR possui uma característica que identifica sua relação com os recebíveis que formam seu lastro.
Por isso, a escolha entre os dois não deve ser feita apenas com base no título em si.
Também é necessário analisar como a carteira será estruturada, qual é a natureza dos recebíveis e quais são as características da operação.
Apesar das debêntures e dos CRs terem suas diferenças, é importante pontuar que não existe um valor mobiliário que seja universalmente melhor.
A escolha depende de alguns fatores e critérios essenciais, como:
ADICIONAR TABELA COM AS DIFERENÇAS
Portanto, a escolha do valor mobiliário deve partir primeiro da pergunta “qual é a natureza da carteira que será estruturada?” e não simplesmente de “qual título oferece mais vantagens?”.
Esse cuidado é especialmente importante para empresas que estão estruturando operações de crédito.
Como explica Fabricio Martins, CFO da GIRO.TECH:
“Uma Companhia Securitizadora pode utilizar CR ou debêntures, dependendo das características de cada cenário, inclusive em operações financiadas com capital da própria empresa, dos acionistas ou de investidores do seu ecossistema”.
Dessa forma, os valores mobiliários não são o ponto de partida isolado da operação.
A empresa utiliza esses instrumentos para estruturar uma carteira de direitos creditórios conforme a estratégia definida para a operação.
Uma das principais dúvidas sobre securitização é se apenas instituições financeiras podem utilizar uma Companhia Securitizadora em suas estratégias.
A resposta é NÃO. Essa estrutura pode ser utilizada por empresas de diferentes segmentos, desde que exista uma carteira de direitos creditórios formalizados e passíveis de cessão, que possa sustentar uma operação estruturada.
Ou seja, isso significa que uma empresa não precisa ter como atividade principal a concessão de crédito para utilizar uma Companhia Securitizadora.
Indústrias, startups, fintechs, varejistas e outras empresas que originam crédito ou possuem recebíveis recorrentes podem avaliar essa estrutura, de acordo com suas necessidades e com o desenho da operação.
As indústrias podem utilizar uma Companhia Securitizadora principalmente quando possuem operações de venda a prazo, financiamento de clientes ou recebíveis comerciais recorrentes.
Por exemplo, é muito comum uma indústria financiar seus distribuidores, representantes comerciais ou clientes finais, por meio da antecipação a fornecedores.
Essas operações geram direitos creditórios que podem ser organizados dentro de uma estrutura de securitização.
O mesmo vale para empresas industriais que trabalham com grandes volumes de vendas parceladas ou possuem uma carteira relevante de recebíveis comerciais, como:
Nesse cenário, a Securitizadora pode ajudar a separar a gestão desses recebíveis da atividade operacional da indústria, criando uma estrutura financeira dedicada exclusivamente à carteira.
Portanto, o ponto central não é o fato da indústria passar a atuar como uma empresa financeira, mas sim, estruturar de forma adequada os direitos creditórios que já fazem parte da sua operação.
Startups e fintechs também podem utilizar uma Companhia Securitizadora quando possuem carteiras de crédito ou outros recebíveis recorrentes.
Para empresas que estão expandindo rapidamente sua operação, a securitização pode ser utilizada para organizar uma carteira que cresce junto com a originação.
Nesse caso, a estrutura pode permitir que a empresa utilize capital próprio, investidores do próprio ecossistema ou investidores de mercado, dependendo da estratégia financeira definida para a operação.
Esse ponto é especialmente relevante para empresas que desejam ampliar sua capacidade de originação sem depender exclusivamente de recursos próprios.
De acordo com Ronaldo Oliveira, CEO da GIRO.TECH, as startups e fintechs podem utilizar a securitização para ampliar a sua capacidade de originação e conectar suas operações ao mercado de capitais.
Além disso, a Companhia Securitizadora pode contribuir para criar uma estrutura mais organizada para a gestão de recebíveis, algo importante quando a carteira deixa de ser uma operação pontual e passa a fazer parte da estratégia de crescimento da empresa.
Por sua vez, o varejo é um dos exemplos mais claros de utilização de uma Companhia Securitizadora. E o motivo para isso é muito simples: a própria venda pode gerar uma carteira de direitos creditórios.
Um varejista que oferece Crédito Direto ao Consumidor, cartão private label, empréstimo pessoal ou Consignado Privado, passa a ter uma carteira de recebíveis relacionados a essas operações.
Todos esses ativos podem ser estruturados dentro de uma Companhia Securitizadora, desde que atendidos os requisitos aplicáveis.
Na prática, a estrutura pode ajudar o varejista a:
Esse é um ponto bem importante. Como destaca Ronaldo Oliveira, CEO da GIRO.TECH, a demanda por uma Companhia Securitizadora pode surgir justamente quando uma empresa possui uma carteira de crédito que precisa ser estruturada.
“Imagine que uma rede varejista possui uma carteira de crediário e utiliza a Companhia Securitizadora para organizar esses recebíveis e estruturar a emissão de títulos. Os investidores podem ser a própria varejista, seus sócios ou investidores institucionais, dependendo do desenho da operação. Neste caso, a Securitizadora não precisa ser vista apenas como uma ferramenta para “vender recebíveis”. Ela pode fazer parte da estrutura financeira de uma operação de crédito recorrente”.
Além dos segmentos específicos, existe uma categoria ainda mais ampla: qualquer empresa que origine crédito ou possua direitos creditórios que possam ser estruturados pode avaliar a utilização de uma Companhia Securitizadora.
Isso inclui empresas que trabalham com:
O ponto fundamental é que esses créditos precisam estar devidamente formalizados e atender aos requisitos jurídicos, regulatórios e operacionais aplicáveis à operação.
A Lei nº 14.430/2022 (conhecida como a Lei da Securitização) determina que a operação de securitização envolve a aquisição de direitos creditórios para lastrear a emissão de Certificados de Recebíveis ou outros títulos e valores mobiliários, com pagamento primariamente condicionado ao recebimento dos créditos que formam o lastro.
Por isso, uma empresa que pretende utilizar uma Companhia Securitizadora deve olhar menos para o seu segmento de atuação e mais para a estrutura da sua carteira de recebíveis.
Embora uma indústria, uma startup ou fintech e um varejista tenham modelos de negócio completamente diferentes, existe um ponto em comum entre eles: todos geram fluxos financeiros futuros que podem ser organizados dentro de uma estrutura de securitização.
É justamente essa característica que amplia o uso da Companhia Securitizadora para além do mercado financeiro.
Uma indústria pode ter recebíveis de vendas a prazo, enquanto um varejista pode ter uma carteira de crediário.
Já uma fintech pode ter uma carteira de operações de crédito, assim como uma startup pode possuir recebíveis recorrentes da sua atividade.
Em todos esses casos, a pergunta passa a ser única: como esses direitos creditórios podem ser estruturados de maneira adequada à estratégia financeira da empresa?
Por isso, a Companhia Securitizadora pode fazer sentido para qualquer empresa que deseje organizar sua carteira de recebíveis, estruturar uma operação de crédito e criar uma estrutura preparada para crescer, sem que sua atividade core tenha que ser igual a de uma instituição financeira tradicional.
Não há como falar sobre Companhia Securitizadora sem mencionar o Fundo de Investimento em Direitos Creditórios (FIDC).
Afinal, dentro do contexto da securitização, essas são as duas estruturas que costumam ser utilizadas.
Embora esses dois veículos de securitização possam cumprir funções semelhantes, as duas estruturas não são iguais.
A principal diferença está na forma jurídica, na governança, na composição da estrutura e na maneira como os investidores participam da operação.
O FIDC é um fundo de investimento em direitos creditórios, enquanto a Companhia Securitizadora é uma Sociedade Anônima (S.A.) destinada à realização de operações de securitização. Na prática, isso faz com que cada estrutura tenha uma lógica própria de funcionamento.
O FIDC é constituído como um fundo de investimento e tem suas regras específicas dentro da regulamentação de fundos da CVM.
A estrutura envolve participantes com responsabilidades próprias, como gestora de recursos, administrador fiduciário e custodiante, além de outros prestadores de serviços conforme as características da operação.
Essa característica pode ser especialmente relevante quando a empresa pretende atrair capital de investidores externos.
“Imagine um varejista que pretende colocar 30% do capital necessário para financiar sua operação e captar os outros 70% no mercado. Nesse cenário, a estrutura de FIDC pode ser interessante porque investidores institucionais já estão familiarizados com o modelo e com sua governança”. Ronaldo Oliveira, CEO da GIRO.TECH.
Além disso, o FIDC também possui uma diferença importante na forma de participação do investidor.
O investidor que deseja aportar capital adquire cotas do fundo, e o FIDC utiliza os recursos para adquirir os direitos creditórios que compõem sua carteira.
Por outro lado, a Companhia Securitizadora é uma S.A. registrada na CVM, cujo objeto social é a realização de operações de securitização de recebíveis.
Com isso, esse veículo financeiro pode adquirir direitos creditórios e estruturar emissões de valores mobiliários lastreados nesses ativos.
Uma das características que pode fazer diferença para determinadas operações é a possibilidade de realizar emissões privadas, conforme a estrutura e as regras aplicáveis.
É justamente nesse ponto que Ronaldo Oliveira, CEO da GIRO.TECH, destaca uma vantagem da Securitizadora para empresas que ainda não pretendem buscar capital externo:
“A Companhia Securitizadora se torna um veículo de securitização mais leve para você operar, tanto em termos burocráticos de operação por ter menos participantes, e também com relação a custo. Por isso, ela é muito boa para fazer uma emissão privada, nos modelos em que o dono da operação quer usar apenas capital próprio para financiar as operações, sem precisar do aval ou capital do mercado”.
Ou seja, essa flexibilidade pode ser relevante para uma empresa que está estruturando uma operação de crédito e pretende utilizar 100% de capital próprio no primeiro momento.
Em vez de montar desde o início uma estrutura pensada para receber diversos investidores, é possível optar por uma estrutura compatível com a estratégia atual e avaliar uma evolução futura.
Ademais, outro ponto que ajuda a entender as diferenças entre Companhia Securitizadora e FIDC é observar o que o investidor recebe.
No FIDC, o investidor aplica recursos no fundo e recebe cotas que representam sua participação na estrutura.
Ao todo, são três tipos de cotas FIDC existentes:
Em contrapartida, na Companhia Securitizadora, a operação pode envolver a emissão de valores mobiliários, como debêntures e Certificados de Recebíveis, de acordo com o desenho da operação. A própria Resolução CVM 60 trata da emissão de títulos de securitização pelas Securitizadoras.
Essa diferença jurídica ajuda a explicar por que as duas estruturas podem chegar a um objetivo econômico semelhante, mas por caminhos distintos.
Depois de entender as diferenças entre uma Companhia Securitizadora e um FIDC, a próxima questão é mais prática: qual dessas estruturas faz mais sentido para uma determinada operação?
Aqui, é importante derrubarmos um dos mitos que cercam essa questão: não existe uma resposta universal.
A escolha depende principalmente de como a empresa pretende financiar sua operação de crédito, quem participará da estrutura e qual nível de governança faz sentido para o momento do negócio.
Segundo Ronaldo Oliveira, CEO da GIRO.TECH, existe uma análise que deve vir antes das demais:
“Quem vai colocar dinheiro na operação? Esse é o primeiro passo, a primeira análise que você deve fazer. Você vai querer captar dinheiro ou não?”
Essa distinção é importante porque uma empresa pode estar frente a frente com situações bastante diferentes.
Ela pode querer começar uma operação utilizando predominantemente capital próprio ou já ter como estratégia atrair recursos de investidores terceiros para ampliar sua carteira de crédito.
Quando a operação utiliza principalmente capital próprio, a Companhia Securitizadora pode oferecer uma estrutura mais enxuta do que um FIDC.
De acordo com Ronaldo Oliveira, CEO da GIRO.TECH, a empresa pode ser o próprio investidor da estrutura, sem necessariamente precisar montar desde o início uma operação desenhada para receber diversos investidores.
Por outro lado, quando existe a intenção de buscar capital no mercado, especialmente junto a investidores institucionais, o FIDC pode ser uma melhor alternativa.
Afinal, a estrutura do fundo já possui uma governança conhecida por esse mercado, com participantes obrigatórios (gestora de recursos, administrador fiduciário e custodiante), além de responsabilidades específicas.
Entretanto, isso não significa que uma Securitizadora não possa receber recursos de terceiros ou que um FIDC precise necessariamente ter uma grande quantidade de investidores.
A principal questão é entender qual estrutura está mais alinhada à estratégia de capital da operação.
“Imagine um varejista que precisa de recursos para financiar sua operação e pretende colocar 30% do capital necessário, buscando os outros 70% no mercado. Nesse caso, o FIDC pode ser uma alternativa interessante porque sua estrutura é familiar aos investidores institucionais”. Ronaldo Oliveira, CEO da GIRO.TECH.
Porém, a origem do capital não é o único fator que deve entrar na escolha.
O FIDC possui uma estrutura mais robusta de governança justamente porque foi concebido como um fundo de investimento.
Gestor de recursos, administrador fiduciário, custodiante e outros participantes assumem funções específicas dentro da operação. Esses participantes existem para trazer uma robustez para esse veículo de securitização.
Essa característica pode ser bastante relevante quando a operação precisa atender às expectativas de investidores externos.
Por outro lado, a Companhia Securitizadora possui uma estrutura mais enxuta. Em uma emissão privada, é possível dispensar parte dos participantes que seriam necessários em uma estrutura de FIDC.
Isso pode representar menor complexidade operacional e menor custo de manutenção, dependendo do desenho da operação. Contudo, isso não significa que a Securitizadora não possa ser tão robusta quanto um FIDC.
A regulamentação estabelece regimes distintos para os dois veículos: a Resolução CVM 60 disciplina as Companhias Securitizadoras, enquanto a Resolução CVM 175 estabelece o regime aplicável aos FIDCs.
Essa distinção confere maior autonomia na estruturação dos ativos dentro desses dois veículos financeiros.
Ademais, outro ponto levantado por Ronaldo Oliveira, CEO da GIRO.TECH, é o impacto financeiro dessa diferença de estrutura.
Uma operação de FIDC envolve diferentes prestadores de serviços e obrigações próprias da estrutura de fundo.
Isso pode aumentar os custos de abertura e manutenção, especialmente quando comparado a uma estrutura de Securitizadora desenhada para uma emissão privada mais enxuta.
Entretanto, isso não quer dizer que a Securitizadora seja sempre mais barata que um FIDC, pois o custo efetivo depende de fatores como:
Por isso, o custo deve ser analisado junto com o objetivo da operação, e não isoladamente.
Além do mais, também existe uma percepção que precisa ser evitada: a ideia de que FIDC é necessariamente para operações grandes e Securitizadora para operações pequenas.
O tamanho da carteira, sozinho, não determina qual veículo deve ser utilizado.
Uma operação de menor porte pode ter uma estratégia de captação com investidores externos que justifique uma estrutura de FIDC.
Da mesma forma, uma Companhia Securitizadora pode estruturar operações relevantes, inclusive com diferentes estratégias de emissão.
Portanto, o volume financeiro da operação não deve ser utilizado como único critério de escolha.
Sendo assim, a decisão pode ser organizada a partir de alguns critérios:
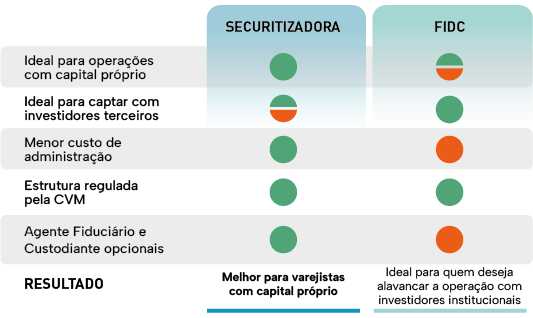
Portanto, a escolha não deve partir da pergunta “qual dos dois é melhor?”, mas sim, de qual deles entrega mais valor para o modelo específico da operação.
É exatamente essa a abordagem defendida por Ronaldo Oliveira, CEO da GIRO.TECH, que trabalha com ambos os veículos de securitização.
“A recomendação não deve partir de uma preferência prévia por FIDC ou Securitizadora. O melhor veículo sempre será aquele que for trazer mais valor para sua operação.”
Na prática, uma empresa que está começando uma operação de crédito com recursos próprios pode ter necessidades bastante diferentes de outra que já pretende captar recursos de investidores institucionais.
Além disso, também é possível que essa estratégia mude ao longo do tempo e do volume das operações originadas.
Uma operação pode começar utilizando capital próprio e, posteriormente, buscar investidores externos para ampliar sua capacidade de originação.
Por isso, a decisão entre Companhia Securitizadora ou FIDC não deve levar em conta apenas a estrutura jurídica. Também é necessário olhar para:
Em resumo: a Companhia Securitizadora pode fazer mais sentido quando a empresa busca uma estrutura mais flexível e, em determinados modelos, mais enxuta, especialmente quando utiliza capital próprio. O FIDC pode ganhar força quando a estratégia envolve captação de investidores terceiros e uma estrutura de governança própria de fundo. Porém, a deve ser feita caso a caso, considerando o desenho completo da operação.
Ao estruturar uma Securitizadora para uma operação de crédito próprio, existem dois modelos que precisam ser analisados: o modelo de Securitizadora própria e o modelo com emissão de debêntures, proposto pela CVM.
A escolha entre essas estruturas pode gerar diferenças relevantes em tributação, eficiência da operação, forma de distribuição dos resultados e riscos para os sócios.
O modelo de Securitizadora própria tem uma dinâmica muito parecida com o factoring. Ou seja, neste caso, a Securitizadora será sempre uma empresa de Lucro Real.
Isso significa que o resultado da operação é considerado receita operacional da própria empresa.
Dessa forma, essa receita entra na base de cálculo de PIS e COFINS e também está sujeita à tributação de 34% de IR/CSLL sobre o lucro.
Na prática, isso quer dizer que a própria Securitizadora concentra o resultado da operação e sofre a tributação normal aplicável a uma empresa de Lucro Real.
Além da questão tributária, existe uma limitação importante nesse modelo: os investidores do mesmo grupo econômico ou familiar não podem ser debenturistas, o que impede a alocação do resultado da operação aos investidores dessa forma.
No modelo de Companhia Securitizadora com emissão de debêntures, proposto pela CVM, a dinâmica é diferente.
Nesta configuração, a regulamentação da Comissão de Valores Mobiliários permite que todo o resultado da Securitizadora seja atribuído diretamente ao investidor, no caso, o debenturista.
Com isso, esse resultado deixa de ser tratado como receita tributável da Securitizadora e passa a ser considerado rendimento do investidor.
Essa diferença também reflete diretamente na tributação:
Isso passou a ser possível após uma atualização de 2022, que pacificou esse entendimento, estendendo esse benefício às Securitizadoras financeiras.
A diferença também aparece no momento e na forma de tributação do rendimento.
No modelo de Companhia Securitizadora com emissão de debêntures, o investidor recebe o rendimento por meio das debêntures emitidas pela Securitizadora.
Neste caso, o tratamento fiscal segue o modelo aplicável aos investimentos em debêntures:
Já no modelo de Securitizadora Própria, sem a estrutura de debêntures, os rendimentos são enquadrados como lucro tributável da empresa, com incidência de 34% de IRPJ/CSLL, antes de eventual distribuição ao investidor.
Ou seja, a diferença fundamental está na forma como o resultado da operação é tratado.
Na Securitizadora própria, o resultado permanece dentro da empresa e é tratado como receita operacional, ficando sujeito a PIS, COFINS e 34% de IR/CSLL.
No modelo com emissão de debêntures, a estrutura permite atribuir diretamente o resultado da operação ao debenturista.
Com isso, o resultado passa a ser tratado como rendimento do investidor, em vez de compor a receita tributável da Securitizadora, o que pode gerar eficiência tributária.
É justamente essa diferença que torna a estruturação adequada tão importante para uma operação de crédito próprio.
Afinal, não basta apenas ter uma Securitizadora. Também é preciso avaliar qual modelo de estruturação será utilizado e quais são seus impactos tributários e operacionais.
Ademais, a escolha e a estruturação incorretas da Companhia Securitizadora também podem gerar riscos relevantes para os sócios.
Entre os principais estão:
A comparação entre a Companhia Securitizadora CVM e a Securitizadora Própria mostra que existem diferenças importantes entre os dois modelos.
De um lado, a Securitizadora própria está sujeita à tributação de PIS e COFINS sobre as receitas e 34% de IR/CSLL sobre o lucro.
Em contrapartida, o modelo com emissão de debêntures permite atribuir o resultado ao debenturista, com isenção de PIS e COFINS na operação e tributação de 15% sobre o ganho de capital no resgate, após 720 dias, conforme a tabela regressiva.

Porém, essa eficiência depende de uma estruturação correta e aderente às regras aplicáveis.
Afinal, a utilização inadequada de debêntures, a ausência de regulação ou o não recolhimento dos tributos devidos podem gerar riscos financeiros, regulatórios, tributários e até patrimoniais para os sócios.
É nesse ponto que a estruturação deixa de ser apenas uma escolha societária e passa a ser uma questão de eficiência e segurança para a operação de crédito.
Ver esse post no Instagram
A Companhia Securitizadora pode ser uma peça importante na estruturação de uma operação de crédito, mas ela não substitui todas as funções envolvidas na originação, concessão e distribuição do crédito.
Esse é um ponto importante porque a atividade de securitização organiza direitos creditórios e pode viabilizar a emissão de valores mobiliários.
Contudo, isso não significa que a Securitizadora possa, sozinha, exercer qualquer atividade que seja típica de uma instituição financeira.
A própria CVM 60 define a Companhia Securitizadora como uma companhia cujo objeto social consiste na realização de operações de securitização.
De acordo com Fabricio Martins, CFO da GIRO.TECH, a CVM 60 elevou muito o nível de entrega das Companhias Securitizadoras para o mercado em geral.
“A CVM 60 fala do dever de diligência e do dever de divulgação de informações pelas Companhias Securitizadoras. O dever de diligência prevê que todo envolvido nas operações de securitização deve zelar pelos recursos do investidor assim como se fosse dele próprio. Em relação ao dever de divulgação de informações, toda operação executada pelas companhias deve estar divulgada de forma clara nos seus canais de comunicação públicos”.
Dessa forma, tanto investidores quanto regulador podem acompanhar de forma muito efetiva todas as operações executadas pelas Securitizadoras.
Mas, quando falamos dos principais limites existentes, está justamente a natureza da Securitizadora.
Ela é uma sociedade voltada à securitização de direitos creditórios, e não uma instituição financeira autorizada pelo Banco Central.
Ou seja, ela não pode realizar as atividades que são privativas desse tipo de instituição, como abertura de contas, depósitos bancários, transferências via Pix, entre outras.
Por isso, é necessário separar as funções dentro da operação:
Originação do crédito → concessão e formalização → geração dos direitos creditórios → securitização → emissão de valores mobiliários.
A Securitizadora atua principalmente na etapa de estruturação e securitização dos direitos creditórios, enquanto outras funções podem depender de uma instituição financeira autorizada e da estrutura escolhida para a operação.
Isso reforça uma ideia importante: não é a existência da Securitizadora que cria o crédito.
Primeiro existe uma operação que gera um direito creditório. Somente depois esse ativo pode ser estruturado dentro de uma operação de securitização.
Além disso, a Companhia Securitizadora registrada na CVM está sujeita a regras específicas de conduta, controles internos, prestação de informações e estruturação das operações.
A Resolução CVM 60 criou justamente um regime próprio para essas companhias, considerando as particularidades da atividade de securitização.
Também existem restrições para determinadas operações envolvendo partes relacionadas.
A própria Resolução CVM 60 estabelece vedações para aquisição de determinados direitos creditórios ou títulos originados por partes relacionadas, ressalvadas as hipóteses que estão previstas na regulamentação.
Portanto, ter uma Companhia Securitizadora não significa ter liberdade para estruturar qualquer operação entre empresas do mesmo grupo.
O desenho da operação precisa respeitar as regras que são aplicáveis ao veículo, aos direitos creditórios e aos investidores.
Dessa forma, para uma empresa que pretende montar uma operação de crédito, o principal ponto de atenção está em entender o papel de cada estrutura.
A Companhia Securitizadora pode ser utilizada para:
Porém, a operação, como um todo, pode exigir outros participantes e estruturas, dependendo de como o crédito será originado, concedido, formalizado e distribuído.
É justamente por isso que uma operação de crédito não deve ser desenhada pensando apenas no veículo de securitização.
É necessário olhar para toda a jornada, desde quem origina o crédito, até quem realiza a concessão, como o recebível será formalizado, quem vai assumir cada responsabilidade e, posteriormente, como esses direitos serão securitizados.
Em outras palavras, a Securitizadora é apenas uma parte da estrutura, mas não a estrutura inteira. Essa distinção é fundamental para construir uma operação de crédito eficiente e adequada ao modelo de negócio.
Como dito anteriormente, a Companhia Securitizadora é responsável por estruturar os direitos creditórios e realizar a emissão de valores mobiliários, mas ela não substitui a instituição financeira responsável pela concessão e formalização do crédito.
Por isso, a Sociedade de Crédito Direto (SCD) ocupa um papel central dentro de uma operação realizada por esse veículo de securitização.
Nas operações estruturadas nesse modelo, a SCD pode realizar a concessão do crédito e a formalização da operação por meio das Cédulas de Crédito Bancário (CCBs).
A CCB é um título de crédito que formaliza a obrigação do tomador e pode, posteriormente, ser cedido para o veículo de securitização.
Na prática, o fluxo pode ser resumido assim:
SCD → concessão e formalização do crédito → emissão da CCB → cessão do crédito → Companhia Securitizadora → estruturação e emissão dos valores mobiliários.
Portanto, a SCD cumpre um papel diferente da Securitizadora. Enquanto a primeira está relacionada à originação e formalização do crédito, a segunda atua na estruturação dos direitos creditórios dentro da operação de securitização.
Entretanto, isso não quer dizer que a empresa precisa obrigatoriamente constituir uma SCD, SCFI ou outra instituição financeira.
É possível utilizar uma SCD já autorizada pelo Banco Central, que ficará responsável por realizar a concessão e a formalização das operações de crédito conforme o modelo definido para o negócio.
Esse é justamente um dos papéis da Giro SCD dentro do ecossistema da GIRO.TECH: disponibilizar uma instituição autorizada para viabilizar a etapa de concessão e formalização do crédito, conectando essa operação ao veículo de securitização.
Depois da formalização, os direitos creditórios podem ser cedidos à Companhia Securitizadora, que passa a estruturar esses ativos dentro da operação.
Assim, é importante ressaltar que a SCD e a Securitizadora não são estruturas concorrentes, pois elas cumprem funções complementares:
Além do mais, a regulamentação do Banco Central prevê a possibilidade da SCD vender ou ceder os créditos de suas operações para Companhias Securitizadoras, desde que observadas as condições regulatórias aplicáveis.
Constituir uma Companhia Securitizadora para operar dentro do próprio ecossistema não é apenas uma questão de abrir uma nova empresa.
Para o varejista que pretende estruturar uma operação de crédito própria, também é essencial considerar outros fatores, como:
Afinal, a CVM regula a atividade, especialmente por meio da Resolução CVM 60, que estabelece o regime aplicável às Companhias Securitizadoras registradas.
Além disso, a Lei da Securitização também estabelece as regras gerais para as operações de securitização e a emissão de Certificados de Recebíveis.
Sendo assim, antes de criar o veículo, é necessário entender qual modelo de securitização será utilizado.
Como vimos anteriormente, existe uma diferença relevante entre uma Securitizadora própria (factoring) e uma estrutura com emissão de debêntures.
No modelo próprio, a Securitizadora é uma empresa de Lucro Real, com incidência de PIS e COFINS sobre as receitas e tributação de 34% de IR/CSLL sobre o lucro.
Já no modelo com emissão de debêntures, o debenturista pode receber o resultado, que terá tratamento tributário diferente.
Isso significa que constituir a própria Securitizadora não deve ser uma decisão tomada apenas olhando para a abertura do CNPJ na junta comercial.
O varejista também precisa avaliar previamente o modelo da operação, a origem dos recursos, a estrutura de emissão, os custos envolvidos e os impactos tributários.
Ademais, uma Companhia Securitizadora registrada na CVM precisa cumprir requisitos específicos de registro e manter uma estrutura compatível com as obrigações regulatórias.
A própria CVM prevê documentação específica para o pedido de registro, incluindo atos constitutivos, informações cadastrais, formulário de referência, estatuto social e demonstrações financeiras auditadas, entre outros documentos.
Por isso, para uma empresa que pretende colocar o crédito dentro do seu próprio ecossistema, não basta apenas perguntar: “Como é possível abrir uma Securitizadora?”. O ponto de questionamento deve ser: “Vale a pena manter toda essa estrutura internamente?”
Além dos custos de constituição, existe toda a estrutura necessária para manter o veículo funcionando de acordo com as exigências regulatórias e operacionais.
Isso envolve obrigações societárias, contábeis, regulatórias e relacionadas às próprias emissões.
Para além das obrigações regulatórias, a CVM também mantém um calendário específico de informações periódicas que devem ser seguidas pelas Companhias Securitizadoras registradas.
“Para o varejista, esse ponto é especialmente relevante porque a Securitizadora passa a ser mais uma estrutura dentro do ecossistema empresarial. É preciso avaliar se a empresa deseja assumir internamente toda essa complexidade ou se faz mais sentido utilizar uma estrutura já constituída e preparada para realizar as emissões”. Ronaldo Oliveira, CEO da GIRO.TECH.
Esse cuidado também reduz o risco do varejista criar uma estrutura inadequada. Afinal, como vimos anteriormente, o próprio modelo de Securitizadora pode gerar diferentes consequências tributárias e regulatórias dependendo de como for estruturado.
Portanto, uma empresa pode constituir sua própria Companhia Securitizadora, desde que esteja preparada para cumprir os requisitos regulatórios e assumir os custos e responsabilidades relacionados à manutenção desse veículo.
Contudo, isso não significa que todo varejista que deseja estruturar uma operação de crédito precise necessariamente criar uma Securitizadora própria do zero.
Existe uma alternativa mais viável: utilizar uma estrutura de securitização já constituída e regulada, reduzindo a complexidade necessária para colocar a operação em funcionamento.
É justamente nesse ponto que entra a GTS Securitizadora, estrutura da GIRO.TECH criada para realizar emissões de valores mobiliários e apoiar empresas na estruturação das suas operações de crédito.
Para empresas que desejam estruturar operações de crédito dentro do próprio ecossistema, contar com uma estrutura de securitização adequada faz total diferença na eficiência, na organização e na capacidade de crescimento do negócio.
É nesse contexto que a GIRO.TECH atua como parceira das empresas, combinando tecnologia e conhecimento especializado para estruturar operações de crédito e conectar direitos creditórios ao mercado de capitais.
A GTS Securitizadora é a unidade da GIRO.TECH registrada na Comissão de Valores Mobiliários (CVM).
Por meio dela, utilizamos uma estrutura com subsidiária integral constituída para cada operação, conforme as condições previstas na Resolução CVM 60.
Essa subsidiária é responsável pela emissão dos valores mobiliários e pela condução da operação de securitização.
Assim, sua empresa pode estruturar um veículo próprio para a operação de crédito sem precisar constituir e manter uma Companhia Securitizadora independente desde o início.
A GTS Securitizadora pode estruturar emissões públicas ou privadas, conforme as características da operação. Quando a estratégia envolve recursos de terceiros, a GIRO.TECH também pode apoiar na busca por investidores.
Além da estrutura regulada, a GIRO.TECH oferece a tecnologia para crédito que simplesmente funciona, com recursos para automatizar processos, integrar sistemas e administrar a carteira de recebíveis.
Dessa forma, sua empresa conta com mais controle e visibilidade sobre a operação, sem precisar desenvolver toda essa estrutura internamente.
Outro diferencial está na estruturação tributária da operação.
No modelo com emissão de debêntures e atribuição do resultado ao debenturista, a estrutura pode proporcionar ganhos relevantes de eficiência tributária em comparação com uma Securitizadora própria convencional, conforme o modelo adotado e as regras aplicáveis.
Essa configuração pode reduzir a incidência de PIS/COFINS sobre o resultado da operação e alterar o tratamento tributário dos rendimentos, contribuindo para uma estrutura mais eficiente. Os efeitos sobre IRPJ e CSLL também devem ser avaliados conforme o enquadramento da operação.
Na prática, a GIRO.TECH conecta estrutura regulada, tecnologia para crédito e suporte operacional para ajudar varejistas, indústrias e outras empresas que originam crédito a organizar seus direitos creditórios e desenvolver suas operações com mais eficiência.
Com a GTS Securitizadora, sua empresa pode contar com uma estrutura especializada sem precisar construir todo esse veículo internamente, mantendo o foco em sua atividade principal, no desenvolvimento de novos produtos financeiros e no fortalecimento do relacionamento com os clientes.
Assim, o crédito pode se tornar uma vantagem competitiva para todo o ecossistema da sua empresa.

Ainda tem dúvidas sobre como funciona uma Companhia Securitizadora e em quais situações essa estrutura pode ser utilizada? A seguir, respondemos às principais perguntas sobre o tema:
Não diretamente como uma instituição financeira autorizada a conceder empréstimos e financiamentos. A Companhia Securitizadora tem como finalidade realizar operações de securitização de direitos creditórios, podendo adquirir recebíveis e emitir títulos lastreados nesses ativos. Para conceder e formalizar crédito, a operação pode contar com uma instituição autorizada, como uma Sociedade de Crédito Direto (SCD).
Sim. Uma empresa pode constituir uma Companhia Securitizadora, desde que observe os requisitos societários, legais e regulatórios aplicáveis. Antes de seguir esse caminho, é importante avaliar os custos de constituição e manutenção, as obrigações de governança, o tratamento tributário e as características da carteira de recebíveis. Outra possibilidade é utilizar uma estrutura de securitização já existente, sem precisar constituir um veículo próprio desde o início.
Não. As Companhias Securitizadoras são instituições não financeiras constituídas sob a forma de Sociedade Anônima (S.A.). Portanto, uma empresa não precisa ser um banco ou uma instituição financeira para constituir uma Securitizadora. Porém, isso não significa que ela esteja autorizada a exercer todas as atividades de uma instituição financeira.
Depende dos objetivos e das características da operação. A Companhia Securitizadora pode ser uma alternativa para empresas que buscam uma estrutura mais enxuta para organizar seus direitos creditórios e emitir valores mobiliários. Já o Fundo de Investimento em Direitos Creditórios (FIDC) pode fazer mais sentido em operações que demandam uma estrutura de fundo, com participação de cotistas e regras próprias de funcionamento.
A escolha deve considerar a origem dos recebíveis, a necessidade de recursos de terceiros, o perfil dos investidores, os custos, as exigências de governança e o tratamento tributário. Não existe uma estrutura universalmente melhor: a opção mais adequada é aquela que atende à estratégia e às necessidades da operação.
Por fim, ao concluir a leitura deste artigo, você conseguiu entender melhor o que é uma Companhia Securitizadora, como ela funciona, quais valores mobiliários pode emitir e quais empresas podem utilizar essa estrutura para organizar suas operações de crédito.
A escolha entre uma Securitizadora e um FIDC depende de fatores como a origem dos recebíveis, a participação de investidores, os custos, as exigências regulatórias e os objetivos do negócio.
Também é importante considerar os limites desse veículo de securitização e o papel de instituições financeiras autorizadas, como a SCD, na concessão e formalização do crédito.
Portanto, para empresas que desejam incorporar o crédito ao próprio ecossistema, contar com uma estrutura adequada pode trazer mais organização, eficiência tributária e operacional, além de flexibilidade para desenvolver a estratégia financeira.
É nesse contexto que a GIRO.TECH pode ajudar o seu negócio. Por meio da GTS Securitizadora, nossa unidade regulada pela CVM, conectamos estrutura de securitização, tecnologia especializada e suporte operacional para ajudar sua empresa a organizar os direitos creditórios e desenvolver sua operação de crédito.
Com essa estrutura, seu negócio pode contar com suporte especializado sem precisar constituir e manter todo o veículo por conta própria desde o início.
Sendo assim, se a sua empresa está pronta para avançar nesta frente, de gerar novas receitas com crédito, conte com o auxílio da GIRO.TECH.
Entre em contato com nosso time de especialistas, agende uma reunião gratuita e descubra como podemos transformar o seu crédito em resultado!
Na Mídia