Matérias
O que é CCB? Conheça a Cédula de Crédito Bancário!
O que é CCB? Entenda como a Cédula de Crédito Bancário formaliza operações de crédito e pode contribuir para mais eficiência na sua gestão!

24/09/2024

Nossas Soluções
Matérias
O que é CCB? Entenda como a Cédula de Crédito Bancário formaliza operações de crédito e pode contribuir para mais eficiência na sua gestão!
24/09/2024
O que é CCB? Se você busca informações sobre crédito e mercado financeiro, provavelmente já encontrou essa pergunta em pesquisas na internet.
A Cédula de Crédito Bancário é um título de crédito utilizado para formalizar operações de crédito, registrando de forma clara as condições acordadas entre credor e devedor, como:
Por isso, a CCB ocupa um papel importante em diferentes operações de crédito, tanto para instituições financeiras quanto para empresas que participam da originação e distribuição de crédito.
Na prática, ela ajuda a transformar uma concessão de crédito em uma obrigação formalizada e juridicamente documentada.
Essa característica também faz da CCB um instrumento relevante para empresas que trabalham com Embedded Lending.
Isso ocorre, pois ela consegue integrar a oferta de crédito diretamente às jornadas de venda, plataformas e canais digitais dessas empresas que financiam seus clientes.
Além de facilitar a formalização do crédito, a Cédula de Crédito Bancário pode contribuir para dar mais segurança jurídica, padronização e eficiência operacional à gestão das operações de crédito, inclusive em estruturas nas quais os recebíveis podem posteriormente ser cedidos ou utilizados em operações de securitização.
Mas, afinal, como funciona uma CCB na prática? Quem pode emiti-la? Como esse título pode ser utilizado no varejo e em outras operações de crédito?
Por isso, se você quer entender o que é CCB e qual é a importância desse instrumento para a estruturação do crédito, siga a leitura deste artigo.
Nele, vamos explicar como a Cédula de Crédito Bancário funciona, quais são as suas principais vantagens e como ela pode ser utilizada para tornar as operações de crédito mais estruturadas e eficientes!
Primeiramente, antes de nos aprofundarmos nas características desse instrumento financeiro, é importante entender o que é CCB e qual é a sua função dentro de uma operação de crédito.
De modo geral, a Cédula de Crédito Bancário é um título de crédito emitido por escrito, em formato físico ou digital, que formaliza uma obrigação de pagamento decorrente de uma operação de crédito.
Em outras palavras, ela documenta a dívida assumida pelo tomador e estabelece as condições para sua quitação.
Na prática, a CCB reúne os principais termos da operação, como valor do crédito, juros, prazo e condições de pagamento, deixando registrada a obrigação assumida pelo devedor perante o credor.
Ou seja, esse título de crédito é responsável por formalizar a dívida e registrar as condições para que o tomador faça o pagamento.
“Imagine uma pessoa que contrata um empréstimo de R$ 1.000. No momento da contratação, a CCB pode formalizar essa operação, registrando o valor concedido, os encargos aplicáveis e a forma como a dívida deverá ser paga”. Ronaldo Oliveira, CEO da GIRO.TECH.
Por isso, a Cédula de Crédito Bancário não é o crédito em si, mas o instrumento que formaliza a operação de crédito e a obrigação de pagamento dela decorrente.
Essa característica permite que as empresas utilizem a CCB em diferentes modalidades, como:
Para o credor, a CCB também representa um importante instrumento de segurança e organização da operação, pois documenta a existência da dívida e suas condições.
Além disso, por ser um título de crédito, ela pode integrar estruturas nas quais os participantes posteriormente cedem os direitos creditórios ou os utilizam em operações de securitização.
De acordo com Ronaldo Oliveira, CEO da GIRO.TECH, essa função ganha ainda mais relevância no contexto do varejo:
“Uma venda a prazo com crédito pode ser integrada aos sistemas da empresa e, no momento da contratação, ter sua operação formalizada por meio de uma Cédula de Crédito Bancário”.
Assim, a formalização do crédito pode acontecer dentro da própria jornada de compra, sem necessariamente criar uma etapa burocrática adicional para o cliente.
Essa possibilidade de integrar a formalização do crédito à operação comercial torna a CCB um instrumento relevante para empresas que incorporam o crédito às suas jornadas e aos seus canais digitais.
Em resumo: a CCB é o título de crédito que formaliza uma operação de crédito, registra a obrigação de pagamento do tomador e reúne as condições que deverão ser observadas durante a relação entre credor e devedor.
Se, eventualmente, você ainda não conseguiu compreender o que é CCB, vale imaginar uma operação de crédito simples, como um empréstimo pessoal.
Suponha que João solicita um empréstimo ao Banco XYZ. Ao contratar o empréstimo, ele assina uma CCB, na qual constam o valor principal do empréstimo, os juros e os prazos para pagamento.
Na prática, a CCB reúne todos os termos da operação de crédito, incluindo as condições que deverão ser observadas para o pagamento da dívida.
É justamente essa formalização que permite documentar a obrigação assumida por João perante o Banco XYZ.
Assim, ao contratar o empréstimo, o Banco XYZ disponibiliza os recursos (por exemplo, R$ 1.000), e o tomador assume a obrigação de devolver esse valor conforme as condições estabelecidas na CCB. Portanto, o documento registra:
Esse documento garante ao banco o direito de cobrar o pagamento de João sem passar por um processo para reconhecer a existência da dívida, pois a própria CCB desempenha esse papel.
Ou seja, se João tornar-se inadimplente, o banco pode partir direto para um processo de execução, conforme veremos adiante.
Esse é o funcionamento mais tradicional da CCB. Porém, o instrumento também pode ser utilizado em diferentes operações de financiamento.
No caso do varejo, operações como crédito CDC, cartão private label e outras modalidades de crédito podem ser formalizadas por meio de uma Cédula de Crédito Bancário.
Segundo Ronaldo Oliveira, CEO da GIRO.TECH, o funcionamento da CCB também pode ser muito mais automatizado quando a operação de crédito está integrada aos sistemas da empresa:
“Imagine um varejista que realiza uma venda a prazo com cobrança de juros. Nesse cenário, a emissão da CCB pode estar integrada ao fluxo de venda por meio de APIs. Assim, no momento da contratação, os sistemas podem gerar o documento com as condições da operação, enquanto o cliente apenas confirma que está de acordo com os juros e as parcelas”.
Dessa forma, a emissão da CCB acontece como parte da própria jornada de contratação do crédito, sem exigir que o cliente passe por um processo separado ou excessivamente burocrático.
Essa integração é especialmente relevante para modelos de Embedded Lending, nos quais a operação financeira fica incorporada à experiência comercial que a empresa já oferece ao cliente.
Na prática, podemos resumir o fluxo de uma Cédula de Crédito Bancário da seguinte forma:
Oferta de crédito → análise → aprovação → emissão da CCB → assinatura → liberação do crédito → pagamento das parcelas.
Portanto, a CCB funciona como o instrumento que formaliza a dívida dentro desse fluxo, enquanto a tecnologia permite que sua emissão aconteça de maneira integrada aos sistemas e à jornada de contratação.
Além disso, esse modelo também permite conectar a operação de crédito a estruturas que fazem a gestão ou aquisição dos direitos creditórios.
Como explica Ronaldo Oliveira, CEO da GIRO.TECH:
“Em determinadas estruturas, a CCB pode ser emitida no momento da contratação e posteriormente direcionada para o veículo de securitização que concentra o capital destinado às operações de crédito”.
Sendo assim, é importante separar duas coisas:
Para o credor, isso traz mais organização e segurança à operação. E, para empresas que desejam incorporar crédito às suas jornadas comerciais, permite que a formalização aconteça de maneira digital, integrada e escalável.
No entanto, para que uma CCB cumpra sua função de formalizar uma operação de crédito, o documento precisa apresentar as informações que permitam identificar o tomador, o credor e, principalmente, as condições da dívida.
Segundo Ronaldo Oliveira, CEO da GIRO.TECH, a CCB Bancária funciona como um contrato que reúne as regras da operação:
“Sempre numa CCB, a gente tem que ter a taxa de juros mensal e anual e o custo efetivo total mensal e anual para que o cliente consiga comparar com outras taxas e entenda muito bem o que está tomando de crédito.”
Desse modo, para que uma Cédula de Crédito Bancário seja válida, ela deve apresentar as seguintes informações:
As principais condições da operação normalmente ficam concentradas em um quadro-resumo, para facilitar a visualização das informações mais relevantes pelo tomador, como explica Ronaldo Oliveira, CEO da GIRO.TECH:
“Na primeira página geralmente é um quadro resumo com as principais informações. Então se ele tiver um fluxo de pagamento diferenciado, ou alguma garantia, vai ter que estar aqui nesse quadro resumo.”
Depois desse resumo, a CCB pode apresentar as demais cláusulas que detalham os direitos e obrigações das partes.
Isso é importante porque a Cédula de Crédito não precisa seguir um único modelo de contrato para todas as operações.
As cláusulas podem variar conforme as características do crédito, desde que sejam observadas as regras aplicáveis e haja concordância entre as partes.
Essa possibilidade permite a inclusão de garantias específicas, condições diferenciadas de pagamento e cláusulas relacionadas a situações como inadimplência, de acordo com a estrutura da operação.
Ainda neste ponto, uma dúvida muito comum é se existe possibilidade da Cédula de Crédito Bancário ser emitida digitalmente.
A resposta é SIM. A CCB pode ser emitida e assinada digitalmente, o que permite integrar sua formalização aos sistemas utilizados na contratação do crédito.
Esse modelo é especialmente relevante para operações que envolvem a contratação de crédito digital.
No caso de um varejista, o cliente pode negociar as condições do crédito dentro do próprio aplicativo ou site, confirmar as informações da operação e realizar a assinatura eletrônica da CCB sem precisar imprimir fisicamente o documento.
“A hora que o cliente aceita os termos e condições, digitalmente é gerado um documento. Então ele não precisa ser impresso mais e digitalmente ele é assinado também, facilitando e deixando o processo muito mais ágil”.
Assim, a tecnologia permite que a emissão e assinatura da CCB façam parte da própria jornada de crédito.
A assinatura eletrônica contribui para reduzir etapas manuais e tornar a formalização muito mais integrada à operação.
Ver esse post no Instagram
A CCB pode ser utilizada para formalizar diferentes tipos de operações de crédito, desde um financiamento para consumo até um empréstimo destinado a uma empresa.
Neste sentido, esse documento, que só pode ser emitido por instituições financeiras, pode ser utilizado para formalizar a concessão de crédito de diversas formas.
Entre as principais aplicações, estão:
O Crédito Direto ao Consumidor (CDC) é uma modalidade utilizada para financiar a compra de produtos ou serviços.
Disponibilizado pelas lojas e comércios varejistas, o crédito CDC permite que os consumidores comprem bens ou adquiram serviços de maneira parcelada.
Até por conta disso, ele é muito comum no varejo, especialmente em operações de crediário, nas quais o consumidor realiza a compra e paga o valor de forma parcelada.
Nesse caso, a CCB formaliza a dívida assumida pelo consumidor em razão do financiamento, podendo ser integrada à jornada de compra.
Assim, o cliente escolhe o produto, define as condições de parcelamento e, após a aprovação, a operação de crédito é formalizada digitalmente por meio da CCB.
Dessa forma, o cliente pode comprar o produto ou serviço de forma imediata, enquanto o varejista que originou o crédito passa a ter um documento seguro e que garante a cobrança da dívida de forma extrajudicial.
Na operação de empréstimo pessoal, o consumidor recebe recursos para utilizar livremente, sem que o crédito esteja necessariamente vinculado à aquisição de um produto ou serviço específico.
Isso significa que o cliente pode destinar o dinheiro a diferentes finalidades, como o pagamento de dívidas, viagens, cursos, cirurgias, entre outras.
“Enquanto o CDC está relacionado ao financiamento de um consumo, o empréstimo pessoal representa o dinheiro na conta do tomador”. Ronaldo Oliveira, CEO da GIRO.TECH.
A concessão do crédito ocorre após uma análise de crédito realizada pelo varejista, que avaliará o perfil do consumidor e determinará se o empréstimo será ou não aprovado.
Se houver aprovação, o braço financeiro da empresa financiadora faz o depósito do valor diretamente na conta do cliente que tomou o empréstimo.
Essa aplicação prática ocorre no próprio varejo: um cliente que já possui relacionamento com a empresa pode receber uma oferta de empréstimo pessoal mesmo quando não está realizando uma compra naquele momento.
Neste caso, a Cédula de Crédito Bancário pode ser utilizada para formalizar essa operação e estabelecer as condições, como o valor liberado, juros, prazos para pagamento e eventuais garantias necessárias.
Além disso, a CCB também pode formalizar operações destinadas a pessoas jurídicas, como empréstimos e capital de giro.
Nesse caso, o recurso é utilizado pela empresa para financiar necessidades da operação, como:
A Cédula de Crédito Bancário entra nesse processo como instrumento para formalizar a dívida e registrar as condições do crédito, como valor, juros, prazo e forma de pagamento.
Portanto, a CCB não se limita ao crédito destinado ao consumidor, pois ela também pode formalizar operações em que uma empresa é a tomadora dos recursos.
Por sua vez, o Consignado Privado é uma modalidade de empréstimo na qual o pagamento das parcelas é realizado por meio de desconto relacionado à folha de pagamento do trabalhador, conforme as regras aplicáveis à operação.
Assim como ocorre com outras modalidades de empréstimo, a operação pode ser formalizada por meio de uma CCB, que registra:
Para empresas que distribuem crédito, o Consignado Privado representa uma oportunidade de ampliar o portfólio oferecido à sua base de clientes.
A empresa pode integrar a contratação aos seus canais digitais, enquanto a instituição financeira responsável pela operação realiza as etapas que exigem autorização regulatória.
O cartão private label é um cartão criado para uma determinada rede varejista e, em sua modalidade tradicional, utilizado para compras dentro dos próprios estabelecimentos da marca.
Diferentemente de um cartão co-branded, ele não está necessariamente associado a uma bandeira de aceitação ampla.
Quando o cartão envolve uma operação de crédito, a empresa pode utilizar a CCB para formalizar a obrigação assumida pelo cliente, de acordo com a estrutura da operação.
“Os juros de atraso dessas faturas ou de uma compra parcelada com juros no cartão private label também podem ser formalizados por meio da emissão de uma CCB. Isso permite estruturar a cobrança dos juros via uma instituição financeira, trazendo mais segurança à operação e, ao mesmo tempo, maior eficiência tributária, especialmente quando se conecta uma Securitizadora ou um FIDC à estrutura”. Luis Ribeiro, CRO da GIRO.TECH.
No varejo, isso permite conectar o cartão à estratégia de crédito da empresa.
O consumidor pode utilizar o produto para realizar suas compras e, conforme as condições oferecidas, assumir uma dívida que será formalizada por meio do instrumento de crédito adequado.
A empresa também pode combinar esse modelo com outras ofertas, como crediário loja e empréstimo pessoal, ampliando as possibilidades de financiamento no relacionamento entre varejista e cliente.
Como destaca Ronaldo Oliveira, CEO da GIRO.TECH:
“O varejo pode fazer empréstimo pessoal, emitir um cartão e querer cobrar ali um rotativo quando a pessoa atrasa. Existem diversas formas para o varejista gerar oportunidades de crédito dentro de negócios que podem ser formalizadas via uma CCB”.
Ademais, a CCB também pode ser utilizada em diferentes operações de financiamento, inclusive aquelas que envolvem garantias específicas.
Um exemplo citado por Ronaldo Oliveira, CEO da GIRO.TECH, é o crédito com garantia de veículo, que pode ser estruturado por meio de uma CCB.
Nesse tipo de operação, além da dívida, o contrato precisa contemplar as condições relacionadas à garantia. Essa lógica também aparece em outras modalidades de crédito:
“Existem diferentes espécies de cédulas para operações específicas, como a Cédula de Crédito Imobiliário (CCI), utilizada em operações imobiliárias. Isso reforça que as características e exigências do instrumento variam conforme a natureza da operação”. Ronaldo Oliveira, CEO da GIRO.TECH.
Além das operações mais comuns, a CCB pode ser utilizada em outras modalidades de crédito, desde que sua estrutura esteja adequada à operação e às regras aplicáveis.
Alguns exemplos são:
O ponto central é que a Cédula de Crédito Bancário formaliza a dívida, enquanto as partes definem as condições específicas de acordo com cada operação.
“Hoje, você pode criar todas essas operações de crédito dentro do seu ecossistema e financiar com o seu capital próprio”. Ronaldo Oliveira, CEO da GIRO.TECH.
No contexto empresarial, isso significa que a CCB pode fazer parte de uma estrutura maior de originação, formalização e financiamento de crédito.
Já em uma operação de varejo, a empresa pode emitir a Cédula de Crédito Bancário digitalmente no próprio aplicativo ou sistema, depois que o cliente aceita as condições do crédito.
É o que ocorre com a Magalu e o seu CDC Digital. O cliente negocia as parcelas dentro do ambiente da própria empresa e, após aceitar as condições, a CCB é gerada e assinada digitalmente.
Dessa forma, a formalização do crédito acontece sem que seja necessário imprimir o documento fisicamente.
Esse exemplo reforça a Cédula de Crédito Bancário como um instrumento flexível e projetado para atender necessidades específicas, tanto dos credores quanto dos devedores.
Para o credor, a CCB oferece vantagens que vão além do simples registro da operação de crédito.
E a razão é muito simples, pois como o título reúne as condições acordadas com o tomador e formaliza a obrigação de pagamento, ele contribui para dar mais:
Na prática, esses benefícios acompanham praticamente todo o ciclo da operação, da formalização até a gestão de recebíveis gerados.
Sem dúvidas, uma das principais vantagens da CCB é a segurança jurídica proporcionada ao credor.
Isso acontece porque a Cédula de Crédito Bancário documenta a operação e define as condições que as partes devem observar, incluindo informações como valor concedido, juros, Custo Efetivo Total (CET), prazo, forma de pagamento, encargos e eventuais garantias.
Além disso, a CCB possui natureza de título executivo extrajudicial, característica especialmente relevante diante de uma eventual inadimplência.
Isso significa que o credor conta com um título que já representa uma dívida certa, líquida e exigível, observados os requisitos aplicáveis.
Assim, não é necessário ter que ingressar com uma ação de conhecimento apenas para reconhecer a existência da dívida.
Por isso, a CCB fortalece juridicamente a relação entre credor e devedor, oferecendo uma base documental mais robusta para a gestão da operação.
A CCB também permite transformar as condições definidas durante a concessão do crédito em uma obrigação formalmente documentada.
Como explica Ronaldo Oliveira, CEO da GIRO.TECH, a CCB funciona como uma espécie de “confissão de dívida”, registrando aquilo que foi acordado entre o tomador e a instituição financeira.
Isso é importante porque uma operação de crédito envolve muito mais do que simplesmente disponibilizar determinado valor ao cliente.
Também existem taxas, prazos, parcelas, encargos, condições de pagamento e outras regras que precisam estar claramente estabelecidas.
Ao concentrar essas informações no título, a Cédula de Crédito Bancário cria um registro da operação e reduz ambiguidades sobre aquilo que efetivamente foi contratado.
Além disso, a formalização adequada também traz reflexos importantes para a recuperação de crédito em caso de inadimplência.
E o motivo é muito simples: como a CCB documenta a dívida e possui força executiva, ela oferece ao credor uma base jurídica para realizar a cobrança do valor devido.
Naturalmente, antes de uma eventual execução judicial, podem existir tentativas de cobrança extrajudicial, notificações e negociações com o tomador.
Porém, caso todas essas iniciativas não sejam suficientes, o credor pode utilizar a Cédula de Crédito Bancário para fundamentar a execução da obrigação, desde que atendidos os requisitos legais aplicáveis.
Portanto, a vantagem não está em eliminar todo o processo de cobrança, mas sim, em contar com um título formalmente constituído que comprova e documenta a obrigação, facilitando a adoção das medidas necessárias para recuperar o crédito.
Para as empresas que originam um volume elevado de crédito, a CCB também contribui para criar uma estrutura mais padronizada de formalização.
Obviamente, isso não significa que todas as Cédulas de Crédito precisam ter exatamente as mesmas cláusulas. Como vimos anteriormente, as condições podem variar conforme o:
A padronização acontece principalmente na forma como as informações essenciais são coletadas, organizadas e documentadas.
Assim, operações de CDC, empréstimo pessoal, crédito PJ ou outras modalidades podem seguir fluxos estruturados de formalização, mantendo informações como taxas, CET, prazo, parcelas e condições de pagamento devidamente registradas.
No caso dos grandes varejistas, que costumam lidar com operações que possuem milhares de contratos, essa organização facilita a gestão, conferência e acompanhamento da carteira de crédito.
Ademais, outro benefício importante é que a CCB pode fazer parte de uma jornada de crédito totalmente digital.
Na prática, na hora que o cliente aceita as condições para o financiamento, é gerado um documento de forma 100% digitalizada.
Isso elimina a necessidade da impressão e garante que a Cédula de Crédito Bancário seja assinada digitalmente.
Assim, a formalização pode acontecer dentro do próprio fluxo utilizado para contratar o crédito.
Por exemplo, em uma jornada integrada por APIs, o cliente recebe a oferta, conhece as condições, aceita a operação e segue para a geração e assinatura eletrônica do documento.
Desse modo, é possível levar a emissão de CCB para aplicativos, e-commerces, marketplaces e outros canais digitais, reduzindo a dependência de processos manuais ou documentos físicos.
Para além dos benefícios já citados, a digitalização também ajuda a tornar a operação de crédito mais eficiente e escalável.
Em vez de depender de processos separados para gerar contratos, coletar assinaturas e organizar documentos, a emissão da CCB pode ser integrada aos sistemas responsáveis pela jornada de crédito.
Essa integração reduz etapas manuais e facilita o fluxo de informações entre originação, formalização e gestão da carteira de crédito.
Para operações que possuem maior escala, esse ponto ganha ainda mais importância.
Afinal, quanto maior for o número de contratos originados, maior tende a ser a necessidade de contar com processos capazes de gerar e organizar os documentos de forma consistente.
Assim, é possível manter as informações da operação conectadas ao restante da jornada de crédito.
Por fim, a Cédula de Crédito Bancário também pode facilitar a circulação do crédito originado.
Essa possibilidade é relevante porque a empresa não precisa necessariamente manter o crédito dentro da mesma estrutura durante toda a sua existência.
Dependendo da estratégia adotada, os direitos creditórios podem ser transferidos para outros participantes do mercado, por meio da cessão de recebíveis.
Nesse contexto, a CCB ajuda a constituir e documentar o lastro da operação, que é algo indispensável.
E a razão para isso é simples: para que um crédito seja negociado, deve haver uma documentação capaz de comprovar a relação que deu origem à dívida e as condições pactuadas.
Essa característica permite que créditos formalizados por CCB possam, conforme a estrutura da operação, ser cedidos ou integrados a estruturas como FIDCs e Securitizadoras.
Com isso, torna-se viável conectar a originação do crédito a alternativas posteriores de funding e gestão da carteira.
Ou seja, a CCB não contribui apenas para a concessão e cobrança: ela também pode preparar o crédito para circular dentro do mercado de capitais.
Essa é uma dúvida bastante comum quando explicamos o que é CCB: afinal, a empresa pode ceder a CCB ou utilizá-la em uma operação de securitização?
A resposta é SIM. Inclusive, a Cédula de Crédito Bancário funciona como um dos documentos que formalizam e dão lastro ao crédito originado.
Essa possibilidade é especialmente relevante para empresas que trabalham com operações de crédito em escala.
Neste casos, em vez de enxergar a CCB apenas como o documento assinado pelo tomador, é possível entendê-la como parte de uma estrutura maior:
Na prática, isso conecta a operação de crédito à possibilidade de acessar diferentes fontes de funding e estruturar a carteira de recebíveis no mercado de capitais, caso esse seja o objetivo de quem está financiando a operação.
Para entender como a CCB entra em uma operação de securitização, vamos ver como funciona um exemplo no varejo.
Imagine um varejista que vende uma televisão de R$ 3.000 para um cliente que deseja pagar de forma parcelada.
Em uma estrutura de crédito, essa operação pode gerar uma CCB Bancária, na qual ficam registradas a dívida do cliente e as condições do crédito concedido.
A partir daí, o crédito formalizado pode integrar uma carteira de recebíveis.
Por sua vez, a empresa pode estruturar essa carteira para uma operação de securitização e ceder os direitos creditórios a um veículo específico, como uma Companhia Securitizadora ou um Fundo de Investimento em Direitos Creditórios.
É justamente essa conexão que torna a CCB relevante para o mercado de capitais, pois ela formaliza o crédito na origem e pode fazer parte da documentação que sustenta a carteira posteriormente utilizada em uma operação de securitização.
Para o credor, a possibilidade de estruturar os créditos originados dessa maneira significa que a operação não precisa necessariamente terminar quando o cliente assina a CCB.
“Depois da originação, existe todo um ciclo de gestão dos recebíveis. Uma carteira devidamente documentada pode ser organizada, ter sua elegibilidade analisada e ser preparada para uma eventual cessão”. Fabricio Martins, CFO da GIRO.TECH.
Esse ponto é particularmente importante no varejo, onde podem existir grandes volumes de operações de CDC, empréstimos pessoais e outras modalidades de crédito.
Nestes casos, quanto mais organizada estiver a documentação dos ativos, mais estruturada tende a ser a preparação da carteira para uma operação de mercado de capitais.
Portanto, podemos resumir a lógica da CCB em uma operação de securitização da seguinte forma:
Originação do crédito → emissão da CCB → formação da carteira → cessão dos direitos creditórios → estrutura de securitização → acesso a funding.
A Cédula de Crédito Bancário não é a securitização em si. Ela é o instrumento que formaliza a operação de crédito que posteriormente pode gerar um direito creditório passível de ser integrado a uma estrutura de securitização.
No caso de um varejista que deseja ampliar sua atuação no crédito, essa estrutura permite pensar a operação de forma integrada.
A empresa pode manter a experiência de contratação dentro dos seus próprios canais ou Ponto de Venda (PDV), enquanto a estrutura financeira responsável pela operação cuida das etapas necessárias para a concessão e formalização do crédito.
No caso da GIRO.TECH, nós atuamos conectando a originação e formalização do crédito à estrutura do mercado de capitais..
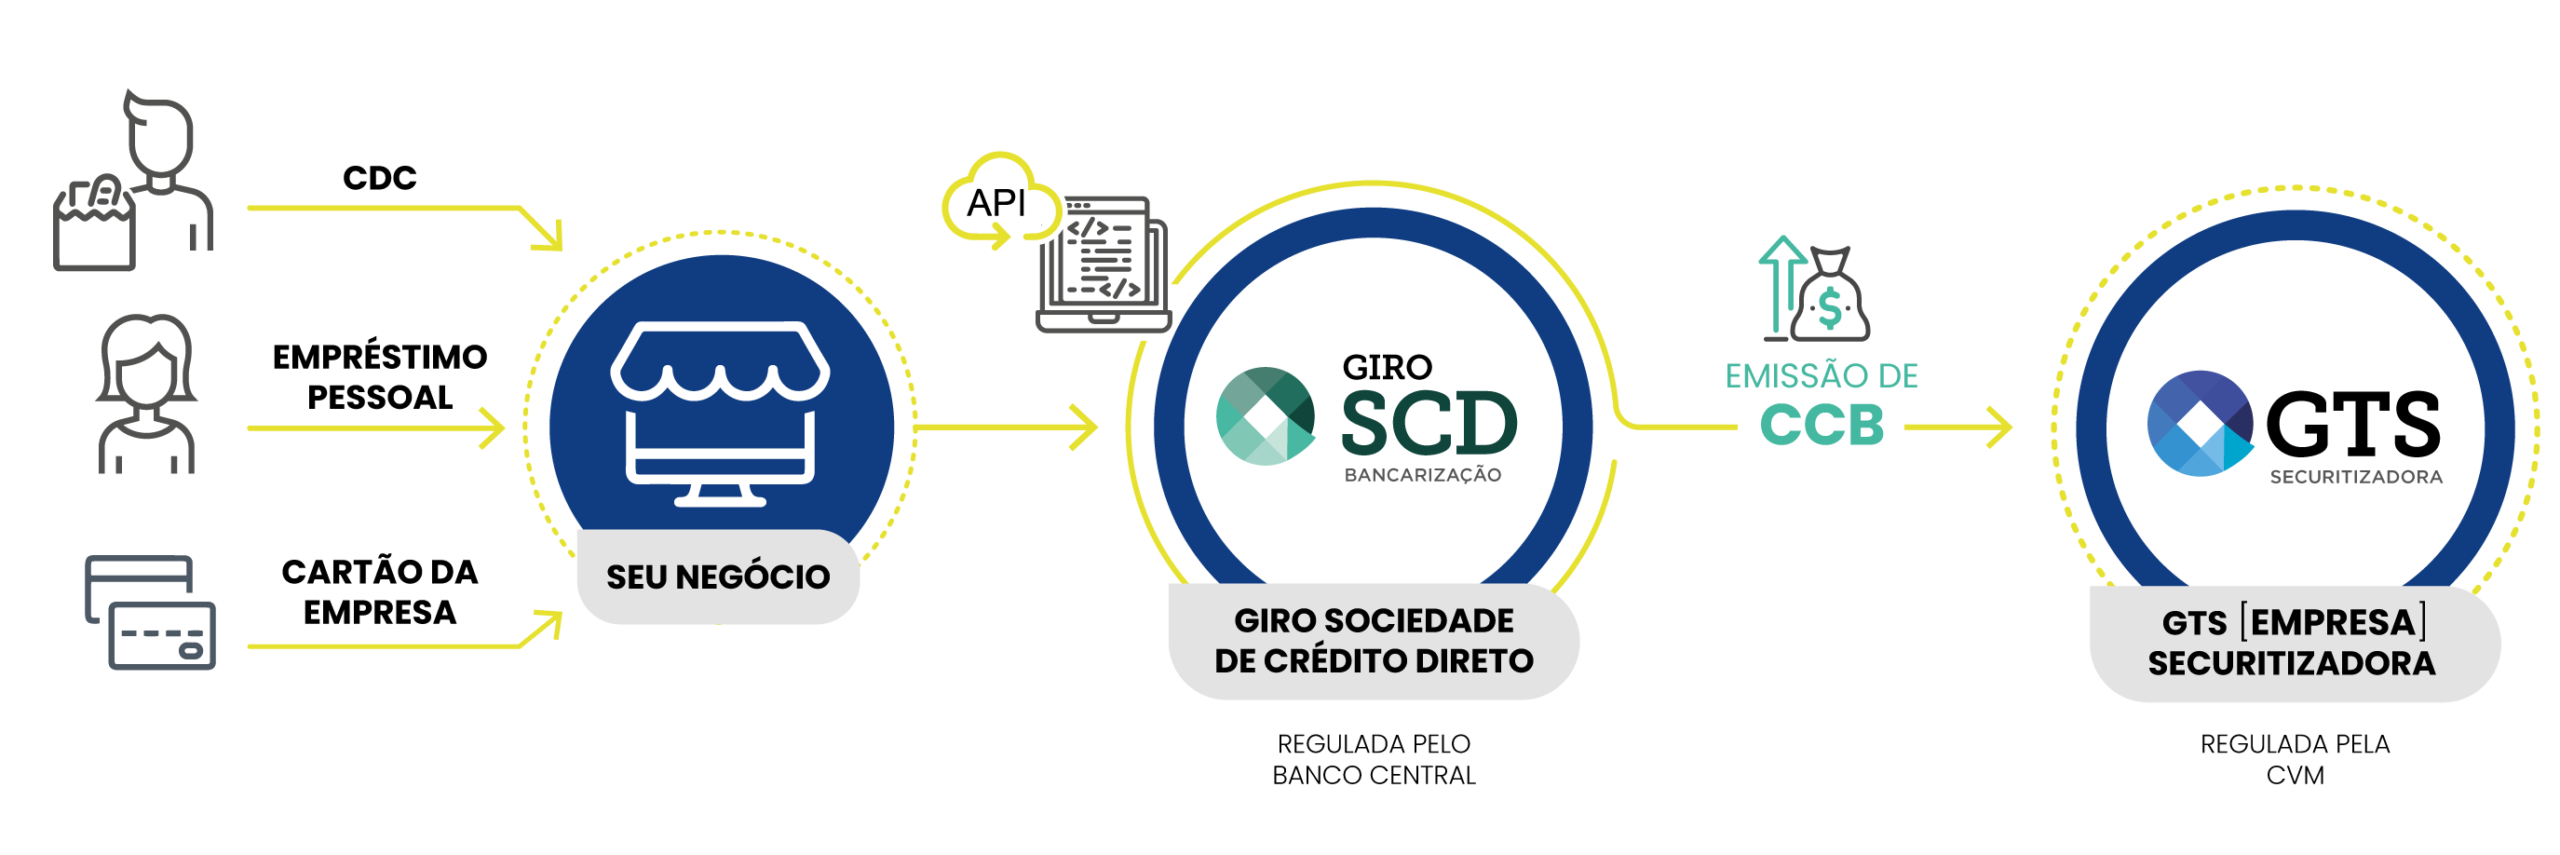
Através do modelo de corban, permitimos que empresas distribuam crédito dentro do próprio ecossistema, enquanto nossa SCD assume as atividades que dependem de sua estrutura regulatória.
Porém, quando falamos sobre estratégia de securitização, o mais importante é que essa jornada pode avançar para a organização da carteira e preparação dos ativos para cessão.
Assim, é possível conectar a operação de crédito à estrutura de FIDC ou Securitizadora.
E aqui está o ponto central: a CCB formaliza e documenta o crédito desde a sua origem, enquanto a securitização oferece uma alternativa para estruturar e financiar os direitos creditórios que essas operações geram.
Ainda quando falamos sobre oferta de crédito no varejo, não há como deixar de destacar a relação que existe entre CCB e Embedded Lending.
O Embedded Lending pode ser traduzido como Crédito Embutido, e nada mais é do que uma tendência: empresas que não são nativas do mercado financeiro encontram oportunidades para incluir a oferta de produtos e serviços de crédito na experiência do cliente.
Por meio do Embedded Lending, essas empresas conseguem aumentar sua competitividade, apresentando um diferencial em relação aos concorrentes.
No entanto, para que uma empresa ofereça crédito dentro da própria jornada comercial, mesmo não sendo uma instituição financeira, é necessário estruturar essa operação de acordo com as regras e responsabilidades aplicáveis ao mercado financeiro.
Em modelos de distribuição de crédito, por exemplo, a empresa pode atuar como canal de originação e distribuição, enquanto uma instituição financeira parceira fica responsável pelas etapas que exigem estrutura regulatória.
O Embedded Lending também pode abrir novas fontes de receita para as empresas, ao incorporar produtos de crédito à relação que elas já possuem com seus clientes.
Além disso, essa estratégia favorece o ganho de autonomia da empresa, pois alavanca diretamente a venda de seus produtos e serviços principais, facilitando o acesso dos clientes aos recursos necessários para comprar.
Dentro dessa estrutura, a empresa define como integrará o crédito à sua jornada comercial, enquanto segue a estrutura adotada para realizar a análise, a concessão e a formalização da operação.
Contudo, para que isso seja possível, a empresa precisa de tecnologia e também de instrumentos para operacionalizar a concessão e formalização do crédito. Entre esses instrumentos, está a CCB.
É justamente aqui que os dois conceitos se relacionam:
O Embedded Lending define como a empresa incorpora o crédito à jornada do cliente, enquanto a CCB pode formalizar a obrigação gerada pela operação de crédito.
Portanto, a CCB não é o Embedded Lending em si, mas sim, um dos instrumentos que podem fazer parte dessa estrutura.
Na prática, uma empresa pode oferecer crédito dentro do próprio site, aplicativo, marketplace ou loja e, conforme a estrutura da operação, utilizar a CCB para formalizar a relação de crédito.
Esse modelo permite conectar a experiência comercial à formalização da operação financeira, sem necessariamente exigir que a empresa se torne uma instituição financeira.
Em resumo: Embedded Lending é a estratégia de incorporar o crédito à jornada comercial. A CCB é um instrumento que pode ser utilizado para formalizar a operação de crédito originada nessa jornada.
No varejo, a CCB pode ser utilizada para formalizar diferentes operações de crédito, conectando a concessão do crédito à documentação da obrigação assumida pelo cliente.
Isso ocorre, pois a Cédula de Crédito Bancário funciona como um instrumento que formaliza a relação entre quem toma o crédito e a instituição financeira responsável pela operação.
Na prática, esse instrumento pode aparecer em diferentes produtos oferecidos pelo varejista, principalmente quando o crédito passa a fazer parte da própria jornada comercial.
No crediário próprio, ou crédito CDC, o cliente financia a compra de um produto e realiza o pagamento de forma parcelada.
Nesse cenário, a CCB pode formalizar a operação de crédito, registrando as condições acordadas entre o tomador e a instituição financeira responsável pela concessão.
Como destaca Luis Ribeiro, CRO da GIRO.TECH:
“Se você faz uma operação de crediário, ou CDC, você está financiando o consumo do seu cliente. Nesse caso, você também pode emitir uma CCB para formalizar essa operação de financiamento.”
A CCB também pode ser utilizada no empréstimo pessoal, quando o cliente recebe os recursos para utilizar de acordo com suas necessidades, sem que o crédito esteja necessariamente vinculado à compra de um produto.
Nesse caso, o varejista pode disponibilizar a oferta dentro dos seus próprios canais, enquanto a estrutura financeira responsável pela concessão realiza as etapas correspondentes à operação.
Outro caso de uso está no cartão private label, especialmente quando o produto envolve operações de crédito, como:
Nessas situações, a CCB pode ser utilizada para formalizar a obrigação de pagamento decorrente da operação de crédito, documentando a relação entre o cliente e a instituição financeira responsável pela concessão.
Como explica Luis Ribeiro, CRO da GIRO.TECH:
“O cartão pode gerar diferentes operações de crédito ao longo da sua utilização. Toda fatura que está sendo gerada, eventualmente o cliente deixa de pagar, atrasa o pagamento, entra no rotativo ou faz uma compra parcelada com juros. Assim, a CCB pode fazer parte da estrutura utilizada para formalizar essas operações e organizar os respectivos direitos creditórios”.

Quando o tomador deixa de cumprir as condições de pagamento previstas na CCB, o credor pode iniciar as medidas de cobrança previstas para a operação.
Afinal, a Cédula de Crédito Bancário é um título executivo extrajudicial, o que dá ao credor um instrumento jurídico específico para buscar a satisfação da dívida.
Essa possibilidade encontra respaldo na Lei nº 10.931, que estabelece que a CCB é um título de crédito que pode, eventualmente, ser executado extrajudicialmente:
“A CCB é uma segurança jurídica para quem está ofertando crédito e financiando o cliente, porque se o cliente não pagar, você tem um instrumento jurídico que pode cobrá-lo de forma legal na justiça, caso ele fique inadimplente. Isso ajuda no processo de concessão e recuperação de crédito”. Luis Ribeiro, CRO da GIRO.TECH.
Em um primeiro momento, podem ser adotadas medidas de cobrança e negociação com o devedor.
Porém, caso o débito não seja regularizado, o credor pode recorrer ao Poder Judiciário para promover a execução do título, observados os requisitos legais aplicáveis.
Na execução, o credor apresenta ao Judiciário a documentação necessária para comprovar a existência e a exigibilidade da dívida.
A partir daí, o devedor é citado para realizar o pagamento ou apresentar sua defesa, conforme as regras do processo de execução.
Caso o devedor não pague a dívida e estejam presentes os requisitos para prosseguir com a execução, o credor pode solicitar ao Judiciário medidas de constrição patrimonial, como a penhora de bens e o bloqueio de valores.
Por isso, a CCB representa um importante instrumento de segurança jurídica para o credor.
Além de formalizar a operação de crédito e suas condições, ela pode conferir uma via executiva para buscar judicialmente o pagamento de uma dívida inadimplida.
Para empresas que desejam incorporar o crédito à própria operação, a formalização do crédito precisa estar conectada à jornada comercial e aos processos que já fazem parte do negócio.
É nesse ponto que a GIRO.TECH pode apoiar suas operações e jornadas de crédito de ponta a ponta.
Por meio da Giro SCD, nossa Sociedade de Crédito Direto regulada pelo Banco Central, e da tecnologia desenvolvida para originação, formalização e distribuição de crédito, nós conectamos a operação financeira aos canais e sistemas utilizados por sua empresa.
Na prática, isso significa que o varejista pode estruturar a jornada de crédito em seus próprios canais, enquanto nossa SCD regulada realiza as etapas que dependem de uma instituição financeira.
A CCB faz parte desse processo como o instrumento utilizado para formalizar a operação de crédito e a obrigação assumida pelo tomador.
Imagine um varejista que faz uma venda a prazo e oferece ao cliente a possibilidade de pagar em parcelas.
Neste caso, a jornada comercial pode continuar normalmente no site, aplicativo ou loja, enquanto os sistemas integrados encaminham as informações necessárias para a operação de crédito.
Por meio das APIs da GIRO.TECH, o varejista pode conectar a formalização ao fluxo que já utiliza.
Depois que o cliente passa pelas etapas de análise e concorda com as condições do crédito, a CCB é formalizada digitalmente.
Esse modelo permite que a formalização do crédito aconteça de forma integrada à jornada comercial, sem criar uma etapa manual e desconectada da experiência do cliente.
Além disso, a nossa tecnologia para crédito que simplesmente funciona pode conectar a operação a um FIDC ou Securitizadora, conforme o modelo adotado pela empresa.
Dessa forma, a CCB não fica isolada, pois ela pode fazer parte de uma estrutura maior de originação, formalização e distribuição de crédito.
O principal benefício desse modelo está em incorporar o crédito à operação existente, sem precisar transformar a jornada comercial em um processo financeiro complexo.
O cliente pode continuar comprando pelo canal habitual, enquanto a análise, concessão e formalização do crédito acontecem de maneira integrada aos sistemas da empresa.
Assim, a CCB deixa de ser apenas um documento isolado e passa a fazer parte de uma jornada estruturada de crédito, na qual tecnologia e estrutura regulada trabalham em conjunto para dar mais eficiência à operação de crédito.
Ainda ficou com alguma dúvida sobre o que é CCB?
Reunimos abaixo as principais perguntas sobre a Cédula de Crédito Bancário, desde sua natureza como título de crédito até sua emissão digital e utilização em operações de cessão para FIDCs e Securitizadoras:
A CCB é um título de crédito que formaliza uma operação de crédito e registra a obrigação de pagamento do devedor. Ela também reúne as condições da operação, funcionando como instrumento contratual entre as partes.
A CCB é emitida por uma instituição financeira para formalizar uma operação de crédito concedida ao tomador. As empresas varejistas podem participar da originação e distribuição do crédito, conforme a estrutura adotada, mas não emitem a CCB por conta própria.
Sim. A CCB pode ser emitida e assinada digitalmente, permitindo que a formalização seja integrada à jornada de crédito. Com o uso de tecnologia e APIs, sua emissão pode ocorrer de forma automatizada dentro dos sistemas e canais da operação.
Sim. Uma CCB pode integrar uma carteira de créditos que seja cedida a um FIDC ou Securitizadora, conforme a estrutura da operação e os requisitos aplicáveis. Nesse caso, a CCB contribui para documentar e formalizar o crédito que será objeto da cessão.
Por fim, ao concluir a leitura deste artigo, você entendeu o que é CCB, como esse título funciona e por que ele é importante para a formalização de diferentes operações de crédito.
A Cédula de Crédito Bancário tem como principal objetivo formalizar a existência de uma dívida e garantir que o pagamento seja realizado corretamente.
Isso ocorre, pois ela registra a obrigação de pagamento do tomador e reúne as principais condições da operação, contribuindo para mais segurança jurídica, organização e eficiência na gestão do crédito.
Além disso, os credores também podem emitir a CCB digitalmente e, posteriormente, ceder os créditos ou utilizá-los em operações de securitização.
Para empresas que desejam incorporar o crédito à sua jornada comercial, contar com uma estrutura tecnológica adequada é fundamental para:
Todavia, para uma empresa que deseja ampliar os serviços de crédito ao cliente final, o ideal é contar com o auxílio de parceiros que tenham experiência e expertise regulatória.
A GIRO.TECH apoia seus parceiros na construção de jornadas de créditos digitais e 100% integradas aos seus ecossistemas.
Por meio da Giro SCD e da tecnologia para crédito que simplesmente funciona, ajudamos empresas a estruturar e integrar suas operações de crédito, conectando a jornada comercial à formalização das operações de forma mais simples e eficiente.
Também auxiliamos na abertura e gestão do veículo de securitização, para que sua empresa possa fazer a gestão de recebíveis.
Entre em contato com nossa equipe, marque uma reunião gratuita e entenda melhor como seu varejo pode gerar novas receitas com crédito!

Na Mídia