Tudo o que você precisa saber sobre Securitizadora!
Confira este guia completo e descubra todos os diferenciais e vantagens que a securitizadora pode trazer para as operações de crédito no seu ecossistema!

02/12/2024

Nossas Soluções
Confira este guia completo e descubra todos os diferenciais e vantagens que a securitizadora pode trazer para as operações de crédito no seu ecossistema!
02/12/2024
O que é uma Securitizadora e por que ela se tornou uma das principais estratégias utilizadas por empresas que desejam estruturar e expandir suas operações de crédito com mais eficiência?
Se essa também é a sua dúvida, saiba que você não está sozinho.
Durante muito tempo, era comum gestores e C-Levels associarem a Securitizadora exclusivamente ao mercado financeiro tradicional ou até mesmo ao mercado de seguros.
Entretanto, esse conceito evoluiu significativamente nos últimos anos, impulsionado pelo avanço do Embedded Finance e da bancarização das empresas, que passaram a estruturar operações de crédito mais sofisticadas.
Esse movimento fez com que essa estrutura ocupasse um papel estratégico nas operações financeiras de varejistas, marketplaces, indústrias entre outros setores da economia.
Foi aí que a Securitizadora ganhou relevância, pois ela permite estruturar direitos creditórios dentro de uma operação financeira própria, fortalecendo a gestão da carteira e preparando a empresa para crescer com mais eficiência
Porém, mais do que uma simples antecipação de recebíveis, esse modelo também permite:
Além disso, as Securitizadoras passaram a se popularizar após a publicação da Lei nº 14.430/2022, que representou um importante marco para esse mercado, ao ampliar a segurança jurídica e aumentar a transparência dessa estrutura.
Mas, afinal, como uma Securitizadora funciona? Quando ela faz mais sentido do que um FIDC? E como saber se essa estrutura é adequada para a realidade da sua empresa?
Para responder essas e outras dúvidas, nós preparamos este guia completo, com tudo o que você precisa saber sobre Securitizadora. Siga a leitura e acompanhe!
Baixe o nosso White Paper de Securitização
Preencha os campos abaixo e receba no seu e-mail um material gratuito sobre Securitização!
Primeiramente, antes de respondermos todas essas questões e entendermos como esse modelo funciona na prática, é importante que você compreenda melhor o que é uma Securitizadora.
Em suma, ela é uma estrutura constituída sob a forma de Sociedade Anônima (S.A.) que atua estruturando direitos creditórios (também chamados de recebíveis) em uma operação financeira organizada, podendo emitir valores mobiliários quando essa estratégia fizer parte do planejamento financeiro da empresa.
Na prática, ela adquire ou recebe a cessão desses direitos creditórios, organiza esses ativos dentro de uma estrutura financeira própria e, quando aplicável, realiza a emissão de títulos lastreados nessa carteira.
Dessa forma, a Securitizadora permite organizar operações de crédito originadas na economia real, possibilitando inclusive a participação de investidores quando essa estrutura utilizar o mercado de capitais.
No mercado financeiro, essa prática é chamada de securitização. Porém, para que ela possa acontecer, é necessário a existência de um lastro que comprove a existência e a validade dos direitos creditórios.
No contexto das operações de crédito, diferentes instrumentos podem representar esse lastro, como:
Além de conferir segurança jurídica à operação, o lastro também proporciona maior transparência a todos os participantes da estrutura, incluindo investidores quando houver emissão de valores mobiliários.
Afinal, é importante que os financiadores da operação conheçam os ativos que sustentam os títulos emitidos pela Securitizadora.
Esse processo fortalece a confiança na operação e permite direcionar os pagamentos realizados pelos devedores à remuneração dos investidores, conforme as condições estabelecidas na emissão.
Aqui, vale um pequeno adendo: a securitização permite que as empresas financiem uma operação utilizando seus próprios ativos, sem que o acesso ao mercado de capitais seja uma condição para estruturar uma operação de crédito eficiente.
Ou seja, o dono da operação pode utilizar seu próprio capital para financiar sua carteira de crédito dentro de uma estrutura financeira organizada, tornando-se, inclusive, um investidor da própria operação.
Essa é uma das razões que tornam a Securitizadora uma estrutura essencial dentro das estratégias financeiras das empresas.
Afinal, mais do que apenas emitir valores mobiliários, ela também organiza, administra e dá sustentação à operação de crédito, fortalecendo sua governança e eficiência.
Dessa forma, ela garante que toda a operação seja conduzida conforme a estrutura previamente definida. Por isso, o seu papel não fica restrito apenas à antecipação de recebíveis.
Esse veículo financeiro é responsável por:
Se durante muitos anos a Securitizadora foi uma estrutura utilizada principalmente por grandes instituições financeiras, e muito ligada ao mercado de seguros, esse cenário começou a mudar de forma significativa a partir de 2022.
Na ocasião, o mercado de crédito brasileiro esteve em franca evolução, pois passou por uma importante transformação regulatória e tecnológica.
De um lado, empresas de diferentes segmentos passaram a enxergar o crédito como uma nova fonte de receitas e uma forma de fortalecer e ampliar o relacionamento com seus clientes.
Do outro, a evolução da infraestrutura do mercado financeiro e do ambiente regulatório criou condições para que essas operações fossem estruturadas de maneira cada vez mais segura, eficiente e acessível.
Foi justamente nesse contexto que as Securitizadoras passaram a ter protagonismo dentro das estratégias das empresas brasileiras.
Um dos principais marcos dessa evolução foi a publicação da Lei nº 14.430/2022, que ficou conhecida como a Lei da Securitização.
Até então, a securitização estava concentrada em segmentos específicos, como o agronegócio e o mercado imobiliário.
A partir da publicação da nova legislação, o conceito de Securitizadora foi ampliado, permitindo que diferentes títulos de créditos passassem a ser utilizados nesse tipo de estrutura.
Foi o caso das debêntures e dos Certificados de Recebíveis. Ambos são instrumentos financeiros utilizados para captar recursos de terceiros no mercado de capitais.
Além da Lei da Securitização, também existe uma regulamentação complementar que ajudou a impulsionar essas estruturas: a CVM 60.
Editada pela Comissão de Valores Mobiliários (CVM), essa resolução estabeleceu um regime jurídico específico para as Securitizadoras.
Ela é considerada um marco regulatório, pois foi criada para preencher uma lacuna na regulação do mercado de securitização.
De acordo com Fabricio Martins, CFO da GIRO.TECH, antes da CVM 60, existia uma regulamentação específica de três segmentos: imobiliário, agronegócio e financeiro.
Contudo, após a entrada dessa nova regulamentação, todos os segmentos de negócio foram contemplados dentro dessa nova norma.
Além disso, a CVM 60 também trouxe um conjunto de regras que busca elevar muito nível de qualidade dos processos das Securitizadoras:
“A CVM trouxe um conjunto de regras que faz com que os diretores e colaboradores das Securitizadoras tenham que entregar um conjunto de informações de forma muito clara e transparente tanto para os investidores quanto para o mercado em geral. Na prática, isso trouxe maior segurança jurídica para as operações, modernizou o arcabouço regulatório e ampliou as possibilidades de utilização da securitização por empresas de diversos setores da economia”. Fabricio Martins, CFO GIRO.TECH.
Ao mesmo tempo em que o ambiente regulatório evoluiu, outro fenômeno passou a ganhar força no mercado brasileiro: a bancarização das empresas.
Nos últimos anos, varejistas, marketplaces, indústrias, startups e fintechs passaram a incorporar serviços financeiros aos seus próprios ecossistemas.
Em vez de apenas comercializar produtos e serviços, essas empresas começaram a oferecer crediário próprio, CDC Digital, cartões private label, empréstimos e outras modalidades de crédito diretamente aos seus clientes.
No mercado, isso é chamado de Embedded Finance. Embora traga diversos ganhos estratégicos, esse crescimento também trouxe um novo desafio.
Quanto maior for a carteira de crédito, maior também é a necessidade de uma estrutura financeira capaz de sustentar sua expansão com eficiência.
É justamente nesse momento que a Securitizadora passa a desempenhar um papel estratégico.
Afinal, ela permite que esses direitos creditórios sejam estruturados em uma operação financeira organizada, capaz de sustentar o crescimento da carteira e, quando necessário, acessar o mercado de capitais.
Contudo, mais do que uma simples mudança regulatória, o crescimento das Companhias Securitizadoras reflete uma mudança na forma como as empresas enxergam suas operações de crédito.
Se antes os recebíveis eram vistos somente como valores que seriam recebidos no futuro, hoje eles passaram a ser tratados como ativos financeiros capazes de organizar operações de crédito, aumentar a eficiência financeira e sustentar o crescimento do próprio negócio, inclusive com acesso a investidores quando essa estratégia fizer sentido.
Sendo assim, esse movimento explica por que a securitização deixou de ser uma operação restrita ao sistema financeiro tradicional e passou a fazer parte da estratégia de empresas que desejam crescer com mais eficiência, governança e acesso ao mercado de capitais.
Agora que você já compreendeu o conceito e entendeu por que esse modelo ganhou tanta relevância nos últimos anos, chegou o momento de entender como uma Securitizadora funciona na prática.
Embora essa estrutura envolva diferentes participantes e etapas, a lógica da operação é bastante simples.
Para facilitar o seu entendimento, vamos trazer uma situação bastante comum no varejo.
Imagine um varejista que vende uma televisão no valor de R$ 4 mil e permite que o cliente parcele esse pagamento em 10 vezes, por meio do crediário loja.
Do ponto de vista comercial, a venda já foi concluída. Entretanto, financeiramente falando, o varejista apenas receberá esse valor ao longo dos próximos meses.
Esse cenário cria um desafio bastante comum para os negócios que operam crédito próprio.
Afinal, enquanto os recursos permanecem vinculados à carteira de recebíveis, a capacidade de reutilizar esse capital dentro da operação de crédito fica limitada.
É nesse contexto que a Securitizadora passa a desempenhar um papel estratégico dentro das operações financeiras dos varejistas.
E a razão para isso é muito simples: em vez de aguardar o recebimento integral das parcelas, a empresa pode ceder esses recebíveis para uma estrutura de securitização.
Posteriormente, esses ativos passam a compor uma estrutura financeira própria e, quando essa for a estratégia adotada, podem servir de lastro para a emissão de valores mobiliários.
Dessa forma, os investidores (que também podem ser os donos e sócios do varejo), passam a ter a oportunidade de adquirir esses títulos.
A estrutura permite que a empresa organize sua carteira de crédito e utilize melhor seus ativos financeiros.
Quando houver emissão para investidores, os recursos obtidos podem ser direcionados para sustentar novas operações.
Essa estrutura cria capacidade para expandir a operação de crédito utilizando melhor o próprio capital e, quando necessário, acessar novas fontes de recursos.
Perceba que o objetivo da securitização vai muito além da simples antecipação de recebíveis.
Ela cria uma estrutura contínua para administração e expansão da operação de crédito, na qual os próprios ativos financeiros sustentam o crescimento da carteira.
No entanto, para que esse fluxo ocorra corretamente, é necessário a participação de diferentes participantes.
Cada um deles desempenha um papel importante, para garantir que a operação funcione de maneira segura e eficiente.
A seguir, você vai conhecer em detalhes quem são esses participantes:
Também conhecidos como direitos creditórios, os recebíveis representam os valores que uma empresa tem direito de receber futuramente em decorrência de uma operação comercial ou de crédito.
No caso do varejo, as empresas podem originar esses ativos por meio de diferentes modalidades, como:
São justamente esses recebíveis que vão servir como lastro para a estruturação da operação de securitização.
Aqui, vale pontuar algo que é igualmente importante: a qualidade da carteira de recebíveis impacta diretamente na qualidade da estrutura financeira da operação e, quando aplicável, na capacidade de acessar o mercado de capitais.
Portanto, é essencial que você tenha uma boa documentação e gestão desses direitos creditórios.
Por sua vez, o cedente é a empresa que origina os direitos creditórios e realiza sua cessão para a Companhia Securitizadora.
Em outras palavras, é ele quem transfere os ativos financeiros que servirão de base para a estruturação da operação.
Dependendo do modelo adotado, a empresa pode continuar desempenhando funções relacionadas à administração da carteira e ao relacionamento com seus clientes.
Assim, é possível preservar a estratégia comercial mesmo após a cessão de recebíveis.
Já o investidor é quem adquire os valores mobiliários (debêntures e Certificado de Recebíveis) que foram emitidos pela Securitizadora.
A partir do momento em que investe nesses títulos, ele disponibiliza recursos para operações que optam por acessar investidores como parte de sua estratégia financeira.
Em contrapartida, o investidor recebe a sua remuneração conforme as condições estabelecidas na emissão e a performance da carteira de direitos creditórios.
Essa conexão amplia as possibilidades de financiamento da operação de crédito, mas representa apenas uma das formas de utilização de uma Securitizadora dentro da estratégia financeira da empresa.
Por fim, dentro da estrutura de securitização, também existe o sacado, que é a pessoa física ou jurídica responsável pelo pagamento da obrigação que originou o direito creditório.
Na prática, trata-se do cliente que contratou a operação de crédito e continuará realizando os pagamentos conforme as condições que foram definidas previamente.
Ou seja, embora a estrutura financeira da operação seja reorganizada por meio da securitização, os prazos, valores e demais condições contratadas permanecem inalterados para o devedor.
Uma das dúvidas mais comuns entre gestores e C-Levels que começam a estudar o mercado de securitização é: afinal, quais operações podem ser estruturadas por meio de uma Securitizadora?
A resposta para essa dúvida é mais ampla do que muitas pessoas podem imaginar.
De modo geral, as instituições podem estruturar em operações de securitização qualquer operação que origine direitos creditórios formalizados e passíveis de cessão.
A única condição é que esses recebíveis devem atender aos requisitos jurídicos, regulatórios e operacionais aplicáveis.
Isso significa que empresas que originam diferentes modalidades de crédito ou possuem recebíveis recorrentes provenientes da economia real podem utilizar a Securitizadora.
Abaixo, você vai conhecer algumas das principais operações que podem utilizar esse veículo financeiro. Veja:
Conforme você observou ao longo da leitura, a securitização é uma ótima opção para as empresas que buscam gerar mais eficiência em suas operações de crédito.
Naturalmente, isso também se aplica ao setor do varejo, que historicamente, depende do parcelamento para concretizar uma venda.
De acordo com o Varejo Finance Report 2026, estudo produzido pela GIRO.TECH, e que analisa como grandes varejistas utilizam produtos financeiros para impulsionar suas operações, em 2025, o crédito respondeu por cerca de 30% a 60% das vendas no varejo brasileiro.
Esse percentual leva em conta operações como cartão parcelado, crediário e cartão private label.
Nesse sentido, tanto o crediário loja, quanto o crediário digital (também conhecido como CDC Digital), são duas modalidades muito comuns de financiamento disponibilizado pelos varejistas.
Por meio dessa modalidade de financiamento, às lojas, comércios e demais estabelecimentos varejistas conseguem parcelar a compra de produtos e serviços.
Essa operação de crédito favorece, principalmente, os pequenos varejistas, possibilitando que eles ofereçam aos seus clientes, uma outra opção de pagamento parcelado.
Entretanto, quando realizado no balanço do varejo, o crediário costuma trazer mais prejuízos do que benefícios, principalmente no que diz respeito ao fluxo de caixa.
Como os varejistas não podem cobrar juros nas vendas a prazo da mesma maneira que os bancos tradicionais, ocorre muita ineficiência tributária.
Neste caso, a Securitizadora ajuda a gerar mais eficiência ao varejista. Por meio da bancarização do crediário, o varejista consegue ter autonomia sob a operação de crédito.
Assim, é possível cobrar juros nas vendas a prazo e definir condições especiais, por meio da emissão de CCB.
Logo, a estruturação do crediário por meio de uma Securitizadora gera muito mais eficiência para a operação de crédito.

A Cédula de Crédito Bancário (CCB) também é um dos instrumentos mais utilizados nas operações de securitização.
Como dito anteriormente, a CCB representa juridicamente uma operação de crédito realizada por um varejista ou instituição financeira.
Ela oferece maior segurança para a formalização dos direitos creditórios e facilita sua utilização como lastro em operações estruturadas.
Além de fortalecer a segurança jurídica da carteira, a CCB também contribui para:
Não por acaso, ela se tornou um dos principais instrumentos utilizados por empresas que estruturam operações próprias de crédito e pretendem estruturar operações de crédito mais robustas, inclusive com possibilidade de acessar o mercado de capitais.
O cartão private label também é uma modalidade que vem se popularizando no setor do varejo nos últimos anos.
Também conhecido como cartão de loja (ou cartão white label), ele é emitido especificamente por uma loja ou comércio varejista.
Esse comportamento pode ser observado na prática. De acordo com o Varejo Finance Report 2026, na Lojas Renner, os cartões próprios registraram um ticket médio de R$ 298 em 2025, cerca de 40% acima do ticket médio total da companhia.
Para Thiago Furbino, Fundador da TL.MF. Consultoria, o cartão private label representa uma alavanca estrutural de rentabilidade no varejo.
Além de aumentar o poder de compra, ele viabiliza parcelamentos, melhora a conversão e eleva o valor da cesta.
Porém, o seu principal ganho está na captura de valor ao longo da jornada do cliente (Lifetime Value – LTV).
“O ganho vai além da venda. Cada transação no cartão próprio reduz a dependência de meios de pagamento de terceiros, ajuda na captura de margem e, principalmente, gera dados proprietários. Saber quem compra, o que compra, quanto gasta, quando compra e em qual canal permite decisões mais precisas de crédito, cobrança, oferta e personalização”. Thiago Furbino, TL.MF Consultoria.
Apesar do private label ser uma solução crítica em cenários de crédito restrito, pois permite que o varejista sustente as vendas ao financiar o próprio cliente, o sucesso da operação depende de disciplina em risco, fraude e cobrança.
É justamente nesse sentido que a securitização entra como uma alternativa para melhorar a eficiência tributária no cartão private label.
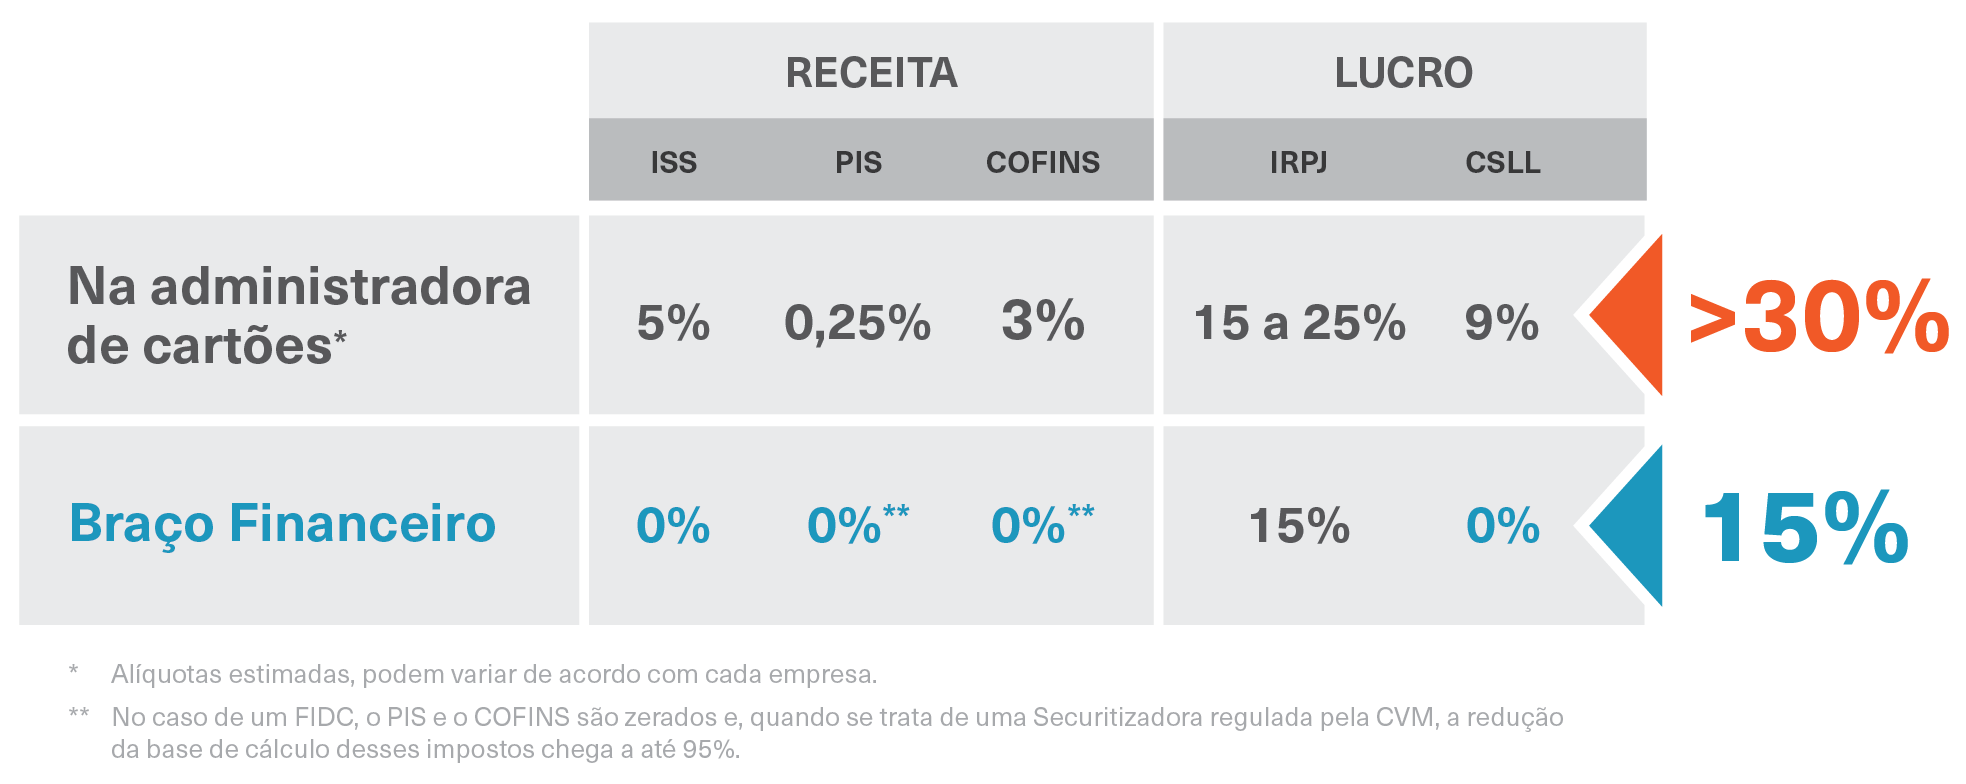
Quando essa operação é realizada de forma tradicional, por meio de um CNPJ da Administradora de Cartões, o varejista acaba pagando uma alta taxa de imposto.
Dentro da Securitizadora, é possível reduzir de forma significativa a base de cálculo de tributos como PIS/COFINS, além de otimizar a incidência de tributos como IRPJ e CSLL.
Dessa forma, quando estruturada corretamente, a operação pode proporcionar um enquadramento tributário mais eficiente do que o observado em modelos tradicionais, reduzindo a incidência de determinados tributos sobre a receita financeira e aumentando a eficiência da operação.
A Securitizadora também ajuda a gerar mais eficiência em operações de empréstimo pessoal, que também são muito comuns no varejo.
Não à toa, grandes redes varejistas como Lojas Renner, Casas Bahia, Pernambucanas, Riachuelo e C&A.
O empréstimo pessoal é um tipo de crédito oferecido por empresas, sejam elas ou não do segmento financeiro, para pessoas físicas, que necessitam do dinheiro para diferentes finalidades.
Até por conta disso ele é uma das modalidades mais simples de empréstimo, pois não exige uma justificativa detalhada do uso do dinheiro, nem garantias financeiras.
Assim, o valor obtido pode ser utilizado para qualquer propósito, como a quitação de dívidas, viagens ou até mesmo, compras.
Pelo lado do varejista, sempre que existe um contrato formalizando a concessão de crédito e um fluxo futuro de pagamentos, esses direitos creditórios podem ser organizados em uma carteira destinada ao mercado de capitais.
Neste caso, a dívida emitida para a pessoa física é vendida à uma Securitizadora.
Dentro deste veículo de securitização, os direitos creditórios passam a integrar uma estrutura financeira organizada, podendo servir de base para investimentos quando essa estratégia for adotada.
Assim, a empresa ganha uma estrutura preparada para expandir sua operação de crédito utilizando melhor seus ativos e, quando desejado, acessar investidores.
Além disso, a securitização do empréstimo pessoal tem como principal fonte de rentabilidade, os juros. Logo, é mais uma maneira de destravar novas fontes de receita para o varejo.

Com a evolução das modalidades de crédito integradas ao ecossistema do Pix, novas oportunidades também passaram a surgir para operações estruturadas.
No caso do Pix Crédito, por exemplo, a operação gera um direito creditório decorrente do financiamento concedido ao cliente.
Uma vez formalizados e estruturados adequadamente, esses ativos podem integrar carteiras de securitização da mesma forma que outras modalidades de crédito, como crediário e cartão private label.
À medida que esse mercado evolui e novas funcionalidades são incorporadas ao Sistema de Pagamentos Brasileiro (SPB), a tendência é que esse tipo de operação ganhe ainda mais relevância dentro do mercado de capitais.
Embora o Pix Crédito ainda esteja em evolução, especialistas do mercado enxergam grande potencial para utilização desse tipo de recebível em operações estruturadas.
“Na sua forma atual, o produto já existe como oferta proprietária de bancos e fintechs: o consumidor parcela via Pix usando um limite de crédito pré-aprovado pelo seu provedor de conta e o lojista recebe à vista. O que ainda não existe é a padronização do produto como funcionalidade do próprio arranjo Pix, o que tornaria o recebível com Pix Parcelado passível de registro, simplificando a estruturação do produto e facilitando a busca por funding junto a investidores”. Edson Santos, Co-Fundador Colink.
Na prática, isso amplia as possibilidades de estruturação dessas operações, permitindo que empresas utilizem tanto capital próprio quanto investidores, conforme sua estratégia financeira.
Por fim, além das operações de crédito, a Companhia Securitizadora também pode atuar com direitos creditórios originados em atividades comerciais.
Desse modo, duplicatas mercantis, notas comerciais, contratos de prestação de serviços, mensalidades, aluguéis, royalties e diversos outros recebíveis provenientes da economia real podem ser utilizados como lastro em operações de securitização.
Essa flexibilidade explica por que esse modelo passou a ser adotado por empresas de diferentes segmentos, como marketplaces e indústrias.
Embora existam diferentes modalidades que podem ser estruturadas por meio de uma Companhia Securitizadora, todas elas compartilham uma mesma característica.
Essas operações representam fluxos financeiros futuros que podem ser organizados, monitorados e utilizados como base para estruturar operações financeiras mais eficientes, inclusive com acesso ao mercado de capitais quando necessário.
Isso vai de encontro com o que falamos anteriormente: quanto maior for a qualidade da documentação, da formalização dos contratos e da gestão da carteira, maiores tendem a ser as condições para estruturar operações mais seguras.
É justamente essa diversidade de ativos que faz da Companhia Securitizadora uma das estruturas mais versáteis para organização de operações de crédito, permitindo que empresas de diferentes segmentos transformem suas operações de crédito em uma estratégia contínua de crescimento.
Embora muitas pessoas associem a Securitizadora exclusivamente às instituições financeiras, a realidade é que esse modelo passou a atender empresas dos mais diversos segmentos da economia.
Afinal, a securitização não depende da atividade principal da empresa, mas sim, da existência de uma carteira de recebíveis capaz de sustentar uma operação estruturada.
Sempre que existe uma organização concede crédito aos seus clientes ou possui direitos creditórios recorrentes e devidamente formalizados, existe a possibilidade de utilizar uma Companhia Securitizadora para fortalecer sua estratégia financeira.
No varejo, a Securitizadora permite estruturar diversas operações, como crediário próprio, CDC Digital, cartão private label e empréstimo pessoal.
Quando estruturadas por meio de uma Companhia Securitizadora, essas operações permitem que o varejista:
Nos marketplaces, esse modelo pode ser utilizado para estruturar recebíveis originados em vendas realizadas pelos sellers, antecipação de pagamentos e outras modalidades de crédito incorporadas ao próprio ecossistema da plataforma.
Já nas startups e fintechs, a securitização se tornou uma das principais alternativas para ampliar a capacidade de originação sem depender exclusivamente de capital próprio, conectando suas operações diretamente ao mercado de capitais.
O mesmo raciocínio se aplica às indústrias que financiam seus distribuidores, representantes comerciais ou clientes finais, bem como às empresas B2B que trabalham com vendas a prazo, operações de crédito entre empresas ou possuem grandes volumes de recebíveis comerciais.
Mais do que antecipar recursos, a Companhia Securitizadora permite que essas organizações profissionalizem suas operações de crédito, fortaleçam sua governança e criem uma estrutura preparada para crescer de forma sustentável.
Esse movimento explica por que a securitização passou a integrar a estratégia de empresas que enxergam o crédito como uma vantagem competitiva e uma nova fonte de geração de valor.
Como vimos anteriormente, a principal função de uma Companhia Securitizadora é transformar direitos creditórios em uma operação financeira estruturada, utilizando valores mobiliários quando essa estratégia fizer sentido.
Esses valores mobiliários podem ser adquiridos tanto pelo próprio dono da operação de crédito, quanto por investidores dispostos a aportar capital e comprar esses ativos.
No entanto, para que isso aconteça, é necessário emitir títulos financeiros que serão adquiridos por quem tem interesse em financiar essas operações.
Na prática, esses valores mobiliários representam uma das formas de financiar operações estruturadas, utilizando como base os fluxos de caixa futuros originados pelos direitos creditórios que foram cedidos à Securitizadora.
No Brasil, os títulos mais utilizados nesse tipo de estrutura são os Certificados de Recebíveis e as debêntures.
Os Certificados de Recebíveis (CR) representam uma das principais inovações trazidas pela Lei nº 14.430/2022, que ampliou significativamente o mercado de securitização brasileiro.
O CR é um título de crédito emitido exclusivamente por Companhias Securitizadoras e lastreado em direitos creditórios originados na economia real.
Na prática, a Securitizadora reúne uma carteira de recebíveis e a utiliza como base para emitir esses títulos, permitindo que operações estruturadas possam ser financiadas por investidores quando essa for a estratégia adotada pela empresa.
Além do CR, também existem o Certificado de Recebíveis Imobiliários (CRI) e o Certificado de Recebíveis do Agronegócio (CRA).
Embora a lógica de funcionamento seja semelhante, a principal diferença entre eles está na origem dos direitos creditórios utilizados como lastro.
Enquanto o CRI é destinado exclusivamente ao financiamento das operações do setor imobiliário e o CRA ao agronegócio, o CR possui um escopo mais amplo.
Isso faz com que ele possa ser utilizado para estruturar operações originadas por empresas de diferentes segmentos da economia.
Essa flexibilização foi uma das principais mudanças introduzidas pela Lei da Securitização e contribuiu diretamente para a expansão desse mercado nos últimos anos.
Além dos Certificados de Recebíveis, as Companhias Securitizadoras também podem emitir debêntures como instrumento de captação de recursos.
As debêntures são valores mobiliários de renda fixa que representam uma dívida da companhia emissora perante os investidores.
Na prática, o investidor adquire esses títulos e recebe remuneração conforme as condições definidas na emissão, que podem ser prefixadas, pós-fixadas ou híbridas.
Dentro das operações estruturadas pela GIRO.TECH, as debêntures podem ser utilizadas como instrumento para viabilizar diferentes estratégias de financiamento das operações de crédito, inclusive por meio de investidores.
Porém, assim como ocorre com outros investimentos de renda fixa, as debêntures estão sujeitas à tributação do Imposto de Renda conforme a tabela regressiva vigente, além das demais regras aplicáveis a esse tipo de valor mobiliário.

Se você estava buscando por conteúdos sobre securitização, provavelmente encontrou artigos que apresentam a Securitizadora e o Fundo de Investimento em Direitos Creditórios (FIDC) como estruturas completamente diferentes.
Essa é uma visão equivocada, pois não é o que ocorre na prática.
Embora existam diferenças regulatórias importantes, ambas as estruturas cumprem exatamente o mesmo papel: estruturar operações de crédito por meio da organização de direitos creditórios, podendo acessar o mercado de capitais conforme a estratégia adotada.
Ou seja, tanto a Companhia Securitizadora quanto o FIDC são veículos de securitização. Isso significa que ambos permitem:
A grande diferença entre eles não está na finalidade da operação. Ela está na forma como cada estrutura foi desenhada para atender diferentes estratégias de negócio.
Independentemente da estrutura escolhida, o racional permanece praticamente o mesmo: uma empresa origina operações de crédito, formaliza esses recebíveis e os transfere para um veículo de securitização.
Esse veículo passa a estruturar a operação financeira e, quando necessário, emitir títulos para viabilizar estratégias de financiamento.
Em outras palavras, tanto o FIDC quanto a Securitizadora organizam operações de crédito e permitem a participação de investidores quando isso fizer parte da estratégia financeira da empresa.
É justamente por isso que a escolha entre um modelo e outro não deve ser feita pensando apenas na estrutura jurídica, mas principalmente na estratégia financeira da empresa.
O FIDC foi criado como um fundo de investimento. Até por conta disso, sua estrutura foi desenhada para receber recursos de investidores terceiros, especialmente investidores institucionais.
Para garantir essa segurança, a regulamentação da CVM exige diversos participantes obrigatórios, como administrador fiduciário, gestora de recursos e custodiante.
Além disso, dependendo da estrutura utilizada, podem existir outros agentes envolvidos, como escriturador de cotas, auditor independente e agência classificadora de risco (rating).
Toda essa governança corporativa aumenta a confiança dos investidores, mas também torna a estrutura mais robusta, burocrática e custosa de manter.
Por esse motivo, o FIDC costuma ser recomendado para empresas que têm como objetivo principal, operações cuja estratégia principal envolve acessar investidores institucionais por meio do mercado de capitais.
A Companhia Securitizadora também permite acessar o mercado de capitais, porém essa estrutura possui uma característica importante que já dissemos anteriormente: ela pode realizar emissões privadas.
Na prática, isso significa que empresas que desejam financiar suas próprias operações utilizando capital próprio conseguem estruturar um veículo muito mais leve, com menos participantes obrigatórios e custos significativamente menores.
É justamente por isso que esse modelo passou a ganhar espaço entre varejistas, marketplaces e empresas que estão bancarizando suas operações de crédito.
Nesses casos, normalmente o próprio sócio já é quem aporta os recursos necessários para financiar sua carteira.
Ou seja, não existe, em um primeiro momento, a necessidade de estruturar um veículo voltado prioritariamente ao mercado de capitais.
Esse cenário torna a Securitizadora uma alternativa bastante eficiente para operações estruturadas predominantemente com capital próprio.
“A principal pergunta não é se FIDC ou Securitizadora é melhor. A pergunta correta é qual dessas estruturas gera mais valor para o estágio atual da operação de crédito da sua empresa.” Ronaldo Oliveira, CEO da GIRO.TECH.
De forma geral:
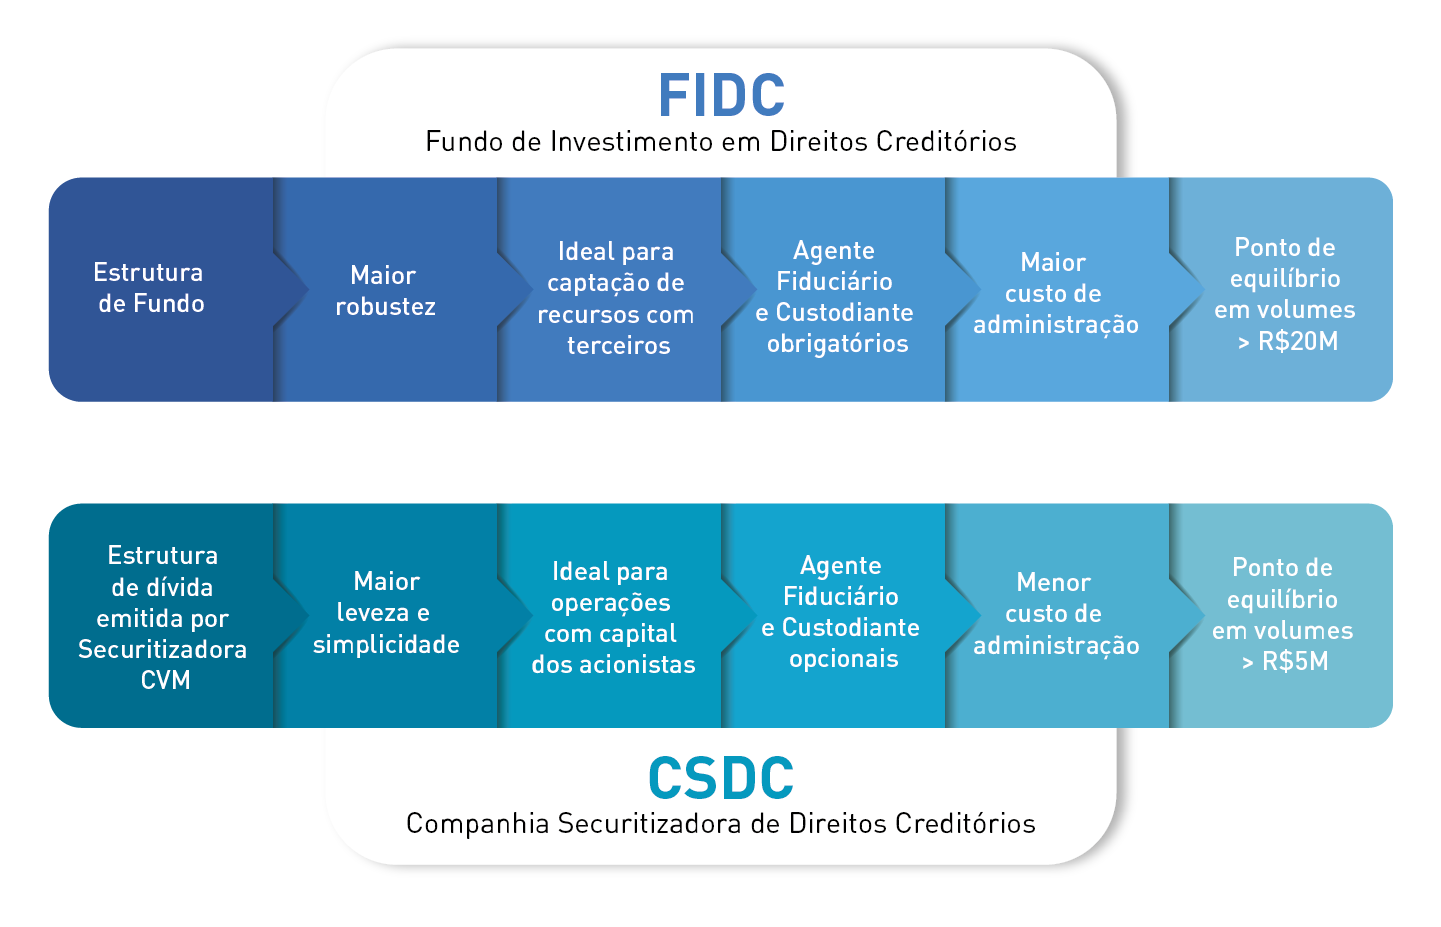
Contudo, é importante ressaltar, que essa comparação não deve ser interpretada como uma regra absoluta.
Afinal, existem operações em que um FIDC claramente será a melhor escolha. Por outro lado, existem casos em que a Companhia Securitizadora oferecerá uma estrutura mais eficiente.
Há, inclusive, empresas que utilizam os dois veículos de forma complementar, iniciando sua operação com uma Securitizadora e migrando ou incorporando um FIDC conforme a necessidade de acessar investidores institucionais aumenta.
Como vimos no tópico anterior, tanto a Companhia Securitizadora quanto o FIDC são veículos capazes de estruturar operações de crédito e conectar empresas ao mercado de capitais.
Contudo, isso não significa que ambos sejam indicados para qualquer cenário, pois a escolha irá depender de alguns fatores cruciais:
Por isso, antes de tomar essa decisão, não deixe de responder essa pergunta:
A sua empresa pretende utilizar predominantemente capital próprio ou incorporar investidores como parte da estratégia de crescimento da operação?
A resposta costuma indicar qual estrutura tende a gerar mais valor para o negócio, pensando em sustentabilidade a longo prazo.
“O melhor veículo de securitização não é o mais conhecido pelo mercado, mas aquele que melhor atende aos objetivos financeiros da empresa.” Ronaldo Oliveira, CEO GIRO.TECH.
De modo geral, a Companhia Securitizadora tende a ser a melhor alternativa para empresas que estão iniciando sua operação de crédito ou que desejam utilizar predominantemente recursos próprios para financiar sua carteira.
Nesses casos, normalmente não existe a necessidade imediata de captar recursos de investidores institucionais.
Por isso, contar com uma estrutura mais enxuta costuma ser suficiente para suportar o crescimento da operação, reduzir custos, simplificar a governança e permitir que a empresa concentre seus esforços na originação de crédito.
Esse cenário é bastante comum entre varejistas, marketplaces, indústrias e empresas que estão incorporando produtos financeiros ao próprio ecossistema por meio da bancarização.
Por outro lado, à medida que a operação cresce e surge a necessidade de captar volumes mais elevados de recursos junto ao mercado, o FIDC passa a oferecer vantagens importantes.
Afinal, a sua estrutura foi desenvolvida justamente para receber aportes de investidores institucionais, contando com mecanismos adicionais de governança, fiscalização e gestão de risco.
Embora isso torne a operação mais robusta e envolva mais participantes obrigatórios, essa característica costuma ser valorizada por investidores profissionais que pretendem alocar recursos em carteiras de direitos creditórios.
Por esse motivo, o FIDC tende a ser recomendado para empresas que já atingiram um estágio mais avançado de maturidade e possuem uma estratégia clara de captação junto ao mercado de capitais.
De acordo com Ronaldo Oliveira, CEO da GIRO.TECH, nem sempre existe um momento certo.
Na prática, muitas empresas iniciam sua jornada utilizando uma Companhia Securitizadora para estruturar suas primeiras operações de crédito.
Porém, quando a carteira cresce, e a empresa sente a necessidade de captar recursos com terceiros, torna-se natural avaliar a constituição de um FIDC.
Ou seja, essas estruturas não são concorrentes. Em muitos casos, elas representam etapas diferentes dentro da evolução da mesma operação de crédito.
A Securitizadora não funciona apenas como um veículo de securitização. Pelo contrário, a sua atuação é muito mais completa e estratégica.
Afinal, essa estrutura permite que empresas organizem suas operações de crédito de forma mais eficiente, profissional e escalável.
De forma prática, isso significa:
Dependendo do modelo de negócio e da estratégia adotada, essa estrutura também pode trazer ganhos tributários, facilitar a gestão dos direitos creditórios e preparar a operação para diferentes estratégias de crescimento financeiro, incluindo acesso ao mercado de capitais quando necessário.
A seguir, conheça algumas das principais vantagens que sua empresa pode ter ao utilizar uma Companhia Securitizadora:
Uma das maiores vantagens da Securitizadora é permitir que a operação de crédito seja estruturada dentro de um veículo independente da atividade principal da empresa.
Com isso, os direitos creditórios deixam de permanecer diretamente no balanço mercantil da empresa e passam a ser administrados dentro de uma estrutura criada especificamente para essa finalidade.
A mesma regra vale para o FIDC, que assim como a Companhia Securitizadora, possui um enquadramento similar ao dos bancos tradicionais.
Essa separação proporciona maior organização financeira, facilita a gestão dos ativos, melhora o acompanhamento da carteira de crédito e contribui para uma governança mais adequada das operações.
Para empresas que estão criando um braço financeiro, essa estrutura representa um passo importante para profissionalizar a gestão do crédito sem alterar a atividade principal do negócio.
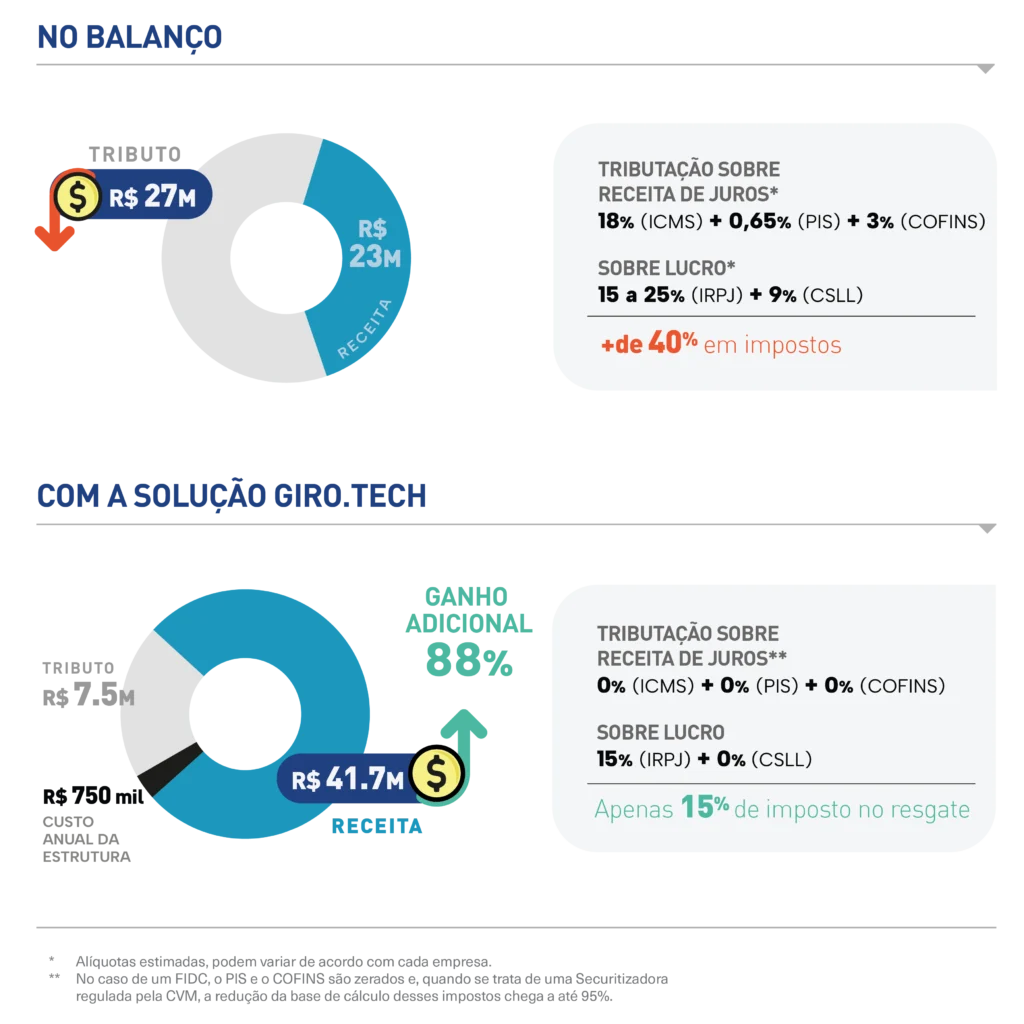
A imagem abaixo mostra, na prática, como essa lógica se aplica no contexto de uma operação de crediário bancarizado.
Desse modo, quando o varejista deixa de operá-lo no balanço, é possível reduzir significativamente a incidência de tributos como PIS/COFINS, IRPJ e CSLL:
Outro benefício importante está relacionado à forma como a operação pode ser estruturada sob o ponto de vista tributário.
Após a Lei da Securitização e a Resolução CVM 60, as Companhias Securitizadoras passaram a contar com um ambiente regulatório muito mais claro, reduzindo inseguranças jurídicas que existiam anteriormente.
A CVM 60 recomenda que a Securitizadora seja estruturada como subsidiária integral de uma “Securitizadora-Mãe” já regulada pela CVM.
Quando ela é estruturada dessa forma, a operação pode alcançar uma eficiência tributária semelhante à observada em outras estruturas do mercado de securitização, como é o caso do FIDC (15%, apenas no resgate).
Mais do que oferecer uma estrutura tributária mais eficiente, proporcionando previsibilidade, essa estrutura permite que a empresa desenvolva sua operação de crédito com maior segurança jurídica e planejamento de longo prazo.
No contexto do varejo, que historicamente precisa lidar com margens líquidas reduzidas, pressionadas por custos e tributação elevada, isso faz toda a diferença.
“O varejo, por natureza, é um negócio de margem baixa e alta escala. Esse cenário força os varejistas a buscarem novas fontes de rentabilidade, e é nesse contexto que os produtos financeiros ganham protagonismo. Também existem casos em que a receita da operação mercantil é negativa. Isso leva os varejistas a utilizarem suas receitas financeiras para reverter o quadro e gerar resultado positivo”. Diego Motta, Head Comercial da GIRO.TECH.
À medida que uma operação de crédito cresce, controlar contratos, recebíveis, inadimplência, garantias e fluxos financeiros passa a ser um desafio cada vez maior.
Portanto, ao concentrar esses ativos dentro de uma Companhia Securitizadora, a empresa passa a administrar toda a carteira em uma estrutura própria, criada exclusivamente para essa finalidade.
Isso facilita o acompanhamento dos direitos creditórios, melhora a gestão dos riscos da operação e oferece uma visão mais clara sobre o desempenho da carteira.
Na prática, esse nível de organização também favorece processos de auditoria, prestação de contas e tomada de decisões estratégicas relacionadas ao crédito.
Esse movimento é relevante, até mesmo, em outras operações financeiras, como é o caso da cessão de recebíveis em atraso.
Neste caso, uma empresa que concedeu crédito a seus clientes pode vender contratos em atraso para investidores especializados, recebendo um valor à vista pela carteira e transferindo ao comprador a responsabilidade pela recuperação desses valores.
No entanto, para que isso seja viável, quem está vendendo a carteira precisa garantir que direitos creditórios realmente existem e podem ser comprovados documentalmente.
Durante o webinar ” Cessão de créditos: como funciona a venda da carteira em atraso?”, realizado pela GIRO.TECH e pelo Portal Cessão de Créditos, Maxiuel Cerizza, CEO do Portal Cessão de Créditos, ressaltou que a documentação é um dos principais ativos em qualquer processo de cessão:
“Antes de levar uma carteira de crédito ao mercado, é recomendável revisar a qualidade dos documentos, a consistência da base de dados e os mecanismos de comprovação das operações. Isso demanda uma gestão de recebíveis eficiente por parte de quem origina crédito”. Maxiuel Cerizza, CEO Portal Cessão de Créditos.
Para além do que dissemos anteriormente, existe mais um ponto de atenção: uma operação de crédito dificilmente permanece do mesmo tamanho ao longo do tempo.
Quando uma empresa amplia sua base de clientes, cria novos produtos financeiros ou aumenta o volume de concessões, a estrutura utilizada também precisa acompanhar essa evolução.
Nesse contexto, a Companhia Securitizadora oferece uma base preparada para suportar esse crescimento de forma organizada.
Isso ocorre porque ela permite incorporar novas operações à estrutura já existente.
Dessa forma, é possível manter processos padronizados, governança e controle sobre a carteira, sem que seja necessário alterar o core business da empresa.
Essa característica faz com que muitas organizações utilizem a Securitizadora como parte da estratégia de consolidação do seu braço financeiro.
Por fim, mas igualmente relevante: embora muitas empresas utilizem a Companhia Securitizadora para operar exclusivamente com capital próprio, isso não impede que a estratégia evolua ao longo do tempo.
Conforme a operação de crédito amadurece e ganha escala, a empresa pode avaliar novas alternativas para financiar seu crescimento.
Isso inclui a emissão de valores mobiliários (debêntures e Certificado de Recebíveis) ou outras estruturas de mercado, caso essa estratégia faça sentido para os objetivos da operação.
Ou seja, a Companhia Securitizadora não deve ser vista apenas como um instrumento de captação, mas principalmente como uma estrutura para organizar, separar e fortalecer operações de crédito.
Essa capacidade de adaptação é um dos fatores que explicam o crescimento das Securitizadoras nos últimos anos, especialmente entre empresas que decidiram transformar o crédito em uma unidade estratégica de negócios.
“Os grandes grupos empresariais querem aproveitar essas oportunidades para trazer uma nova fonte de receita para o seu negócio. Em muitos casos, eles não precisam de alavancagem do mercado, pois querem usar apenas o seu capital próprio. Neste cenário, a Securitizadora tem se mostrado uma estrutura muito eficiente, o que aumentou muito a procura por esse tipo de veículo”. Ronaldo Oliveira, CEO GIRO.TECH.
Não restam dúvidas de que o crédito é uma arma poderosa para potencializar os resultados financeiros das empresas de diferentes segmentos.
No entanto, criar uma operação de crédito vai muito além de disponibilizar recursos para clientes ou fornecedores.
Quando uma carteira vai ganhando volume e escala, também aumentam as responsabilidades relacionadas à:
Nesse contexto, a Companhia Securitizadora atua como uma estrutura especializada para organizar, administrar e profissionalizar esses ativos e dar sustentação ao crescimento do braço financeiro da empresa.
Afinal, mais do que um simples veículo jurídico, ela contribui diretamente para tornar a operação de crédito mais eficiente, segura e preparada para evoluir no longo prazo.
As empresas que passam a oferecer produtos financeiros costumam perceber rapidamente que administrar uma carteira de crédito exige processos diferentes daqueles habitualmente utilizados na atividade mercantil.
Ao concentrar seus recebíveis em uma Securitizadora, a empresa passa a operar com uma estrutura dedicada exclusivamente à gestão dessa carteira.
Isso facilita o acompanhamento dos contratos emitidos, melhora a organização dos fluxos financeiros e cria uma separação clara entre a operação comercial e a operação de crédito.
Além dos ganhos operacionais e tributários, essa estrutura também favorece a adoção de boas práticas de governança, permitindo que o crescimento da carteira aconteça de forma mais organizada e sustentável.
A partir do momento em que novas operações são originadas, a tendência é que a gestão da carteira fique cada vez mais complexa.
Neste sentido, a Companhia Securitizadora permite que esse crescimento aconteça sobre os pilares de uma estrutura que já nasceu preparada para administrar um volume maior de direitos creditórios.
Desse modo, a empresa mantém os processos padronizados e exerce maior controle sobre a operação de crédito.
Essa organização também oferece mais flexibilidade para que a empresa amplie seu portfólio de soluções financeiras, incorpore novas modalidades de crédito ou até avalie outras estratégias de crescimento no futuro, sem precisar reestruturar toda a operação.
Afinal, mais do que viabilizar o consumo, o crédito define:
Quem opera estrutura financeira própria não monetiza apenas o produto, mas também o consumo, o relacionamento e a recorrência. Já quem depende de terceiros captura só parte desse valor.
Entretanto, não basta apenas oferecer crédito. Também é preciso estruturá-lo bem. E isso passa pela Securitizadora, que contribui para que ela seja construída sobre uma base sólida e capaz de acompanhar a evolução do negócio ao longo do tempo.
Nem toda empresa precisa estruturar uma Companhia Securitizadora de forma imediata.
Como essa é uma decisão estratégica, ela faz sentido quando a operação de crédito deixa de ser uma iniciativa pontual e passa a fazer parte do plano de crescimento do negócio.
Por isso, mais do que levar em conta o porte da sua empresa, é importante observar a maturidade da operação de crédito, o volume de recebíveis gerados e a intenção de desenvolver um braço financeiro de forma organizada e dentro dos parâmetros indicados pela CVM 60.
Se você responder “sim” para a maioria das perguntas abaixo, provavelmente sua empresa está pronta para montar uma Securitizadora:
Se a resposta foi positiva para a maioria dessas perguntas, já é um bom indicativo de que a estruturação de uma Companhia Securitizadora pode contribuir para organizar e fortalecer sua operação.
Contudo, essa não é uma “receita de bolo”, o que significa que nem todas as empresas devem seguir exatamente o mesmo caminho.
Afinal, a escolha de uma Securitizadora ou FIDC depende diretamente do modelo de negócio, da estratégia financeira e dos objetivos da operação de crédito.
Portanto, antes de tomar qualquer decisão, não deixe de consultar especialistas de mercado, avaliar o cenário da sua empresa e entender qual veículo de securitização faz mais sentido para a realidade do seu negócio.
Se você chegou até aqui na leitura, conseguiu perceber que a Securitizadora pode ser uma estrutura altamente estratégica para organizar operações de crédito, fortalecer a governança da carteira e aumentar a eficiência tributária da empresa.
Naturalmente, caso você esteja considerando essa possibilidade, surge uma outra pergunta: como posso montar minha própria Securitizadora?
Embora tenha uma estrutura mais leve e com menos custos do que um FIDC, estruturar esse veículo de securitização exige muito mais do que apenas constituir um novo CNPJ.
Também é necessário cumprir uma série de requisitos legais e regulatórios estabelecidos pela CVM, além de estruturar corretamente toda a operação para que ela funcione em conformidade com a legislação.
Dependendo do modelo adotado, esse processo pode envolver uma estrutura complexa, tornando a implementação mais burocrática e onerosa para empresas que desejam apenas organizar suas operações de crédito, fortalecer a governança financeira e gerar eficiência tributária.
Por esse motivo, muitas empresas optam por estruturar sua operação por meio de uma Securitizadora já regulada pela CVM.
Esse modelo recomendado pela CVM 60 reduz a complexidade da implantação e acelera o início das operações.
Nos últimos anos, o avanço da tecnologia e da bancarização empresarial permitiu que empresas dos mais diversos segmentos passassem a oferecer produtos de crédito próprios sem precisar se tornar uma instituição financeira.
É justamente nesse cenário que a GIRO.TECH atua.
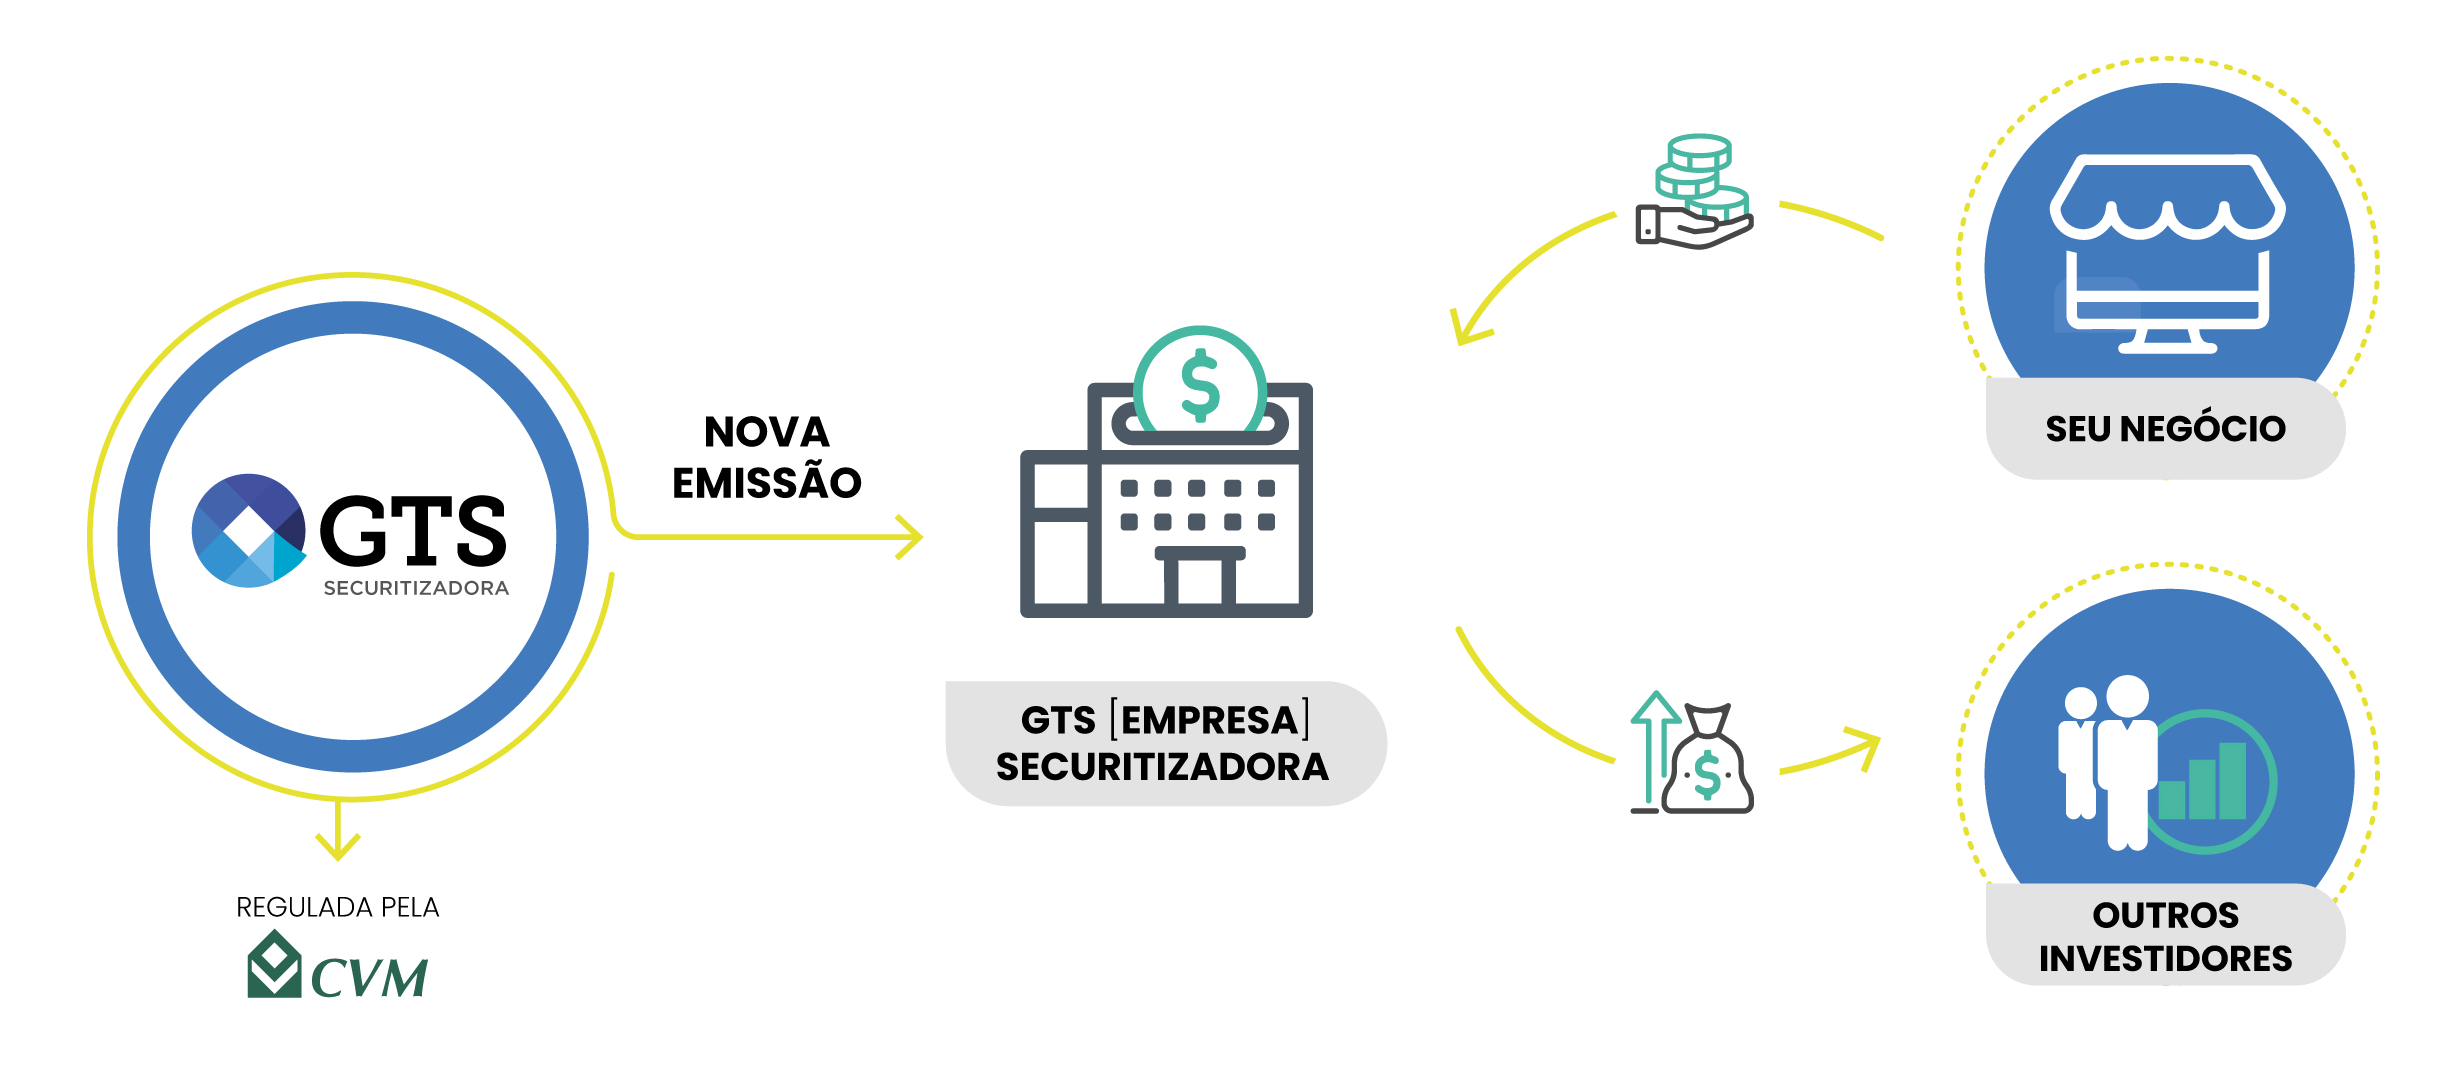
Por meio da GTS Securitizadora, oferecemos toda a estrutura necessária para organizar e profissionalizar operações de crédito, em conformidade com as exigências regulatórias.
Nossa equipe presta suporte durante todo o processo de estruturação, desde os aspectos tributários até a organização da operação de crédito.
Com isso, nossos parceiros podem concentrar seus esforços na expansão do braço financeiro e do negócio principal.
Outro diferencial está no modelo adotado pela GTS Securitizadora.
Afinal, utilizamos nossa Companhia Securitizadora, registrada na CVM, como controladora de uma subsidiária integral constituída para cada operação.
Essa subsidiária é responsável pela emissão dos valores mobiliários e pela condução das operações de securitização.
A estrutura é mais eficiente, segura e alinhada às necessidades de cada empresa, seguindo o modelo recomendado pela CVM 60.
Ademais, dependendo da estratégia do negócio, essa estrutura também permite acessar novas alternativas de financiamento, caso essa estratégia faça sentido no futuro.
Isso ocorre por meio das debêntures, que são emitidas como títulos de investimento nas operações que envolvem securitização de créditos.
Com isso, a sua empresa pode emitir esses títulos, permitindo que investidores os adquiram. Assim, é possível incorporar investidores à operação, se essa alternativa fizer sentido no futuro.
Gerar eficiência tributária é importante para você? Ampliar o seu core business e elevar o potencial estratégico da sua empresa, fazem sentido?
Se as respostas para essas perguntas foram positivas, você deveria considerar estruturar uma Companhia Securitizadora.
Apesar disso, estruturar esse veículo de securitização traz consigo grandes deveres e responsabilidades regulatórias, tributárias e operacionais, que exigem conhecimento técnico e acompanhamento especializado.
Além de apoiar a estruturação da operação, nossa equipe auxilia na construção de um modelo preparado para crescer de forma organizada, proporcionando maior eficiência tributária, segurança jurídica e governança para a carteira de crédito.
Ao contar com a GTS Securitizadora, sua empresa pode aproveitar os benefícios da securitização sem precisar assumir toda a complexidade envolvida na constituição e manutenção desse veículo.
Dessa forma, a estrutura de Securitizadora possibilita que sua empresa alcance os mesmos objetivos que você buscaria em um FIDC.
Porém, você terá uma operação muito mais fluida e com melhor enquadramento tributário, podendo reduzir de forma significativa a incidência de PIS/COFINS, além do IRPJ e CSLL.
Assim, enquanto a GIRO.TECH cuida da estrutura regulatória e operacional, sua empresa pode permanecer focada no que realmente importa: desenvolver novos produtos financeiros, fortalecer o relacionamento com seus clientes e transformar o crédito em uma vantagem competitiva para o seu ecossistema.
Por fim, ao concluir a leitura deste guia, você entendeu que a Securitizadora vai muito além de um veículo utilizado em operações de securitização.
Quando bem estruturada, e dentro dos padrões da CVM, ela é capaz de:
Nos últimos anos, com o avanço da bancarização empresarial e a evolução do ambiente regulatório, cada vez mais empresas passaram a incorporar produtos financeiros ao seu ecossistema.
Nesse cenário, estruturar corretamente uma operação de crédito deixou de ser um diferencial e passou a ser um fator estratégico para quem busca estruturar novas receitas financeiras, fidelizar clientes e crescer de forma sustentável.
Entretanto, constituir uma Companhia Securitizadora exige conhecimento regulatório, tributário e operacional.
Por isso, contar com uma empresa especializada faz toda a diferença para que essa estrutura seja implementada com segurança e eficiência.
A GIRO.TECH reúne a expertise necessária para apoiar sua empresa em todas as etapas desse processo.
Nós simplificamos a jornada de crédito com tecnologia e habilitamos novas receitas financeiras para varejistas sem que precisem se tornar um banco.
Por meio da GTS Securitizadora, ajudamos nossos parceiros a estruturar operações de crédito de forma simples, segura e alinhada às exigências da CVM.
Portanto, se a sua empresa está pronta para dar o próximo passo e transformar o crédito em vantagem competitiva, conte conosco.
Entre em contato, agende uma reunião com nossos especialistas, e descubra como seu varejo pode gerar novas receitas com crédito!

Na Mídia