

Bancarização Empresarial: o que é e como funciona
Descubra como a bancarização empresarial permite que as empresas ofereçam crédito aos clientes sem precisar se tornar um banco!

25/11/2024

Nossas Soluções
Descubra como a bancarização empresarial permite que as empresas ofereçam crédito aos clientes sem precisar se tornar um banco!
25/11/2024
A bancarização empresarial vem ganhando espaço entre empresas que buscam ampliar suas fontes de receita, fortalecer o relacionamento com clientes e incorporar serviços financeiros.
No varejo, esse movimento pode acontecer em diferentes frentes, permitindo que uma empresa:
Entretanto, existe um ponto importante: a bancarização empresarial não significa necessariamente transformar uma empresa em banco.
Existem diferentes formas de uma empresa participar do mercado financeiro e oferecer produtos de crédito aos clientes.
É possível atuar como correspondente bancário, utilizar uma infraestrutura de Banking as a Service (BaaS) ou contar com uma instituição financeira autorizada.
Também existem estruturas que permitem organizar operações de crédito por meio de veículos de securitização.
A escolha do modelo depende de fatores como o tipo de produto que a empresa pretende oferecer, o nível de autonomia desejado, a origem do capital e a estrutura regulatória necessária.
Para o varejo, essa discussão ganha ainda mais relevância, pois a empresa já possui elementos fundamentais para a originação de crédito: relacionamento com o cliente, dados sobre seu comportamento e um canal integrado à jornada de compra.
Além de contribuir para o aumento do potencial de vendas, essa estratégia pode gerar novas fontes de receita, melhorar a experiência do cliente, fortalecer a fidelização e ampliar os canais de originação de crédito.
Mas, para aproveitar essas oportunidades, é preciso entender quais são os caminhos disponíveis e quais responsabilidades cabem a cada participante.
Neste artigo, você vai entender o que é bancarização empresarial, como esse modelo funciona, quais serviços financeiros uma empresa pode oferecer e quais são os caminhos para estruturar uma operação de crédito. Siga a leitura e acompanhe!
Primeiramente, antes de entrarmos nesses detalhes mais práticos, é importante entendermos o que é a bancarização empresarial.
Em suma, ela é a estruturação de uma operação financeira dentro de uma empresa para aproveitar oportunidades de crédito e outros serviços financeiros que já existem em seu próprio ecossistema.
Na prática, isso significa que uma empresa que possui clientes, fornecedores, parceiros ou uma cadeia de negócios pode identificar oportunidades financeiras relacionadas a essas relações e criar estruturas para atendê-las.
Como explica Ronaldo Oliveira, CEO da GIRO.TECH:
“A bancarização empresarial basicamente é uma empresa que detém um ecossistema de negócios, e dentro dessas operações, existem oportunidades de crédito que ela quer aproveitar”.
No contexto do varejo, essas oportunidades podem aparecer quando a empresa realiza vendas parceladas e deseja estruturar o financiamento para seus clientes, por meio de um crediário próprio ou cartão de loja.
Também podem surgir na relação com fornecedores, em operações de antecipação de recebíveis, ou na oferta de produtos financeiros associados à jornada de compra.
Esse movimento já pode ser observado em grandes empresas brasileiras.
Magalu, Mercado Livre, Riachuelo, Pernambucanas, Lojas Quero-Quero, Flávio’s Calçados, Lojas Renner, Havan e Casas Bahia são exemplos de varejistas que desenvolveram diferentes soluções financeiras relacionadas aos seus respectivos ecossistemas
Porém, a bancarização empresarial não se limita apenas ao varejo. Na indústria de bebidas, a Ambev é um outro caso de sucesso.
Até mesmo empresas de serviços, como no setor de educação ou de fornecimento de softwares, podem acompanhar esse movimento.
Todos esses exemplos mostram que a oferta de serviços financeiros pode fazer parte da estratégia de empresas que originalmente não nasceram como bancos.
Durante muito tempo, as restrições regulatórias foram um fator limitante para que as empresas atuassem originando produtos financeiros.
Afinal, as atividades do mercado financeiro estão entre as mais fortemente reguladas no Brasil, e somente empresas de maior porte tinham o capital necessário para construir uma infraestrutura que fosse capaz de atender às exigências.
No entanto, isso felizmente mudou desde a última década. Os principais órgãos reguladores, como Banco Central (BC) e Conselho Monetário Nacional (CMN) avançaram com uma agenda de modernização que torna essa oportunidade viável para empresas de todos os portes.
E aqui, entra um outro ponto importante: a bancarização empresarial não significa necessariamente criar um banco próprio.
Uma empresa pode participar do mercado financeiro por diferentes caminhos, de acordo com:
É possível, por exemplo, atuar como correspondente bancário, utilizar uma instituição financeira parceira ou estruturar uma operação com veículos de securitização.
Em determinados casos, a própria empresa também pode optar por constituir uma instituição financeira autorizada.
Por isso, o conceito de bancarização empresarial está menos relacionado à criação de um banco e mais à construção da estrutura necessária para que uma empresa aproveite, de forma organizada e regulada, as oportunidades financeiras existentes em seu ecossistema.
Essa estrutura pode transformar o crédito em uma ferramenta estratégica para o negócio, contribuindo para novas receitas, relacionamento com clientes e expansão das possibilidades de financiamento.
Além disso, a bancarização também permite que empresas olhem para o crédito não apenas como um produto oferecido por terceiros, mas sim, como parte da própria estratégia comercial.
Agora que você já entendeu melhor o que é a bancarização empresarial, fica mais fácil de entender como ela funciona na prática.
Isso ocorre a partir da identificação de oportunidades financeiras dentro do próprio ecossistema de uma empresa e da criação de uma estrutura adequada para aproveitá-las.
Imagine, por exemplo, uma varejista que vende seus produtos a prazo, por meio do Crédito Direto ao Consumidor (CDC).
Além da receita obtida com a venda, também existe uma oportunidade relacionada ao financiamento dessa compra.
O mesmo pode acontecer com fornecedores que recebem em prazos mais longos e poderiam antecipar seus recebíveis, ou com clientes que podem contratar outros produtos de crédito dentro de suas respectivas jornadas de compra.
Na prática, isso significa que a empresa passa a olhar para as relações financeiras que já existem dentro do seu negócio e avaliar como pode estruturar essas oportunidades de forma estratégica.
O primeiro passo é identificar onde existe demanda por crédito e quais oportunidades financeiras fazem sentido para o negócio.
No contexto do varejo, isso pode envolver:
A partir daí, a empresa precisa definir como essas operações serão financiadas, formalizadas e administradas.
É justamente nesse ponto que a bancarização empresarial se diferencia da simples oferta de um produto financeiro.
Afinal, não se trata apenas de colocar crédito à disposição do cliente, mas sim, de estruturar uma operação que seja capaz de funcionar de maneira recorrente, com regras de crédito, gestão de risco, formalização, acompanhamento da carteira e fluxo financeiro definido.
No caso de uma operação de crédito, a empresa pode utilizar seus próprios recursos para financiar a carteira, enquanto uma instituição financeira autorizada participa da concessão e formalização do crédito. Além disso, os recebíveis originados também podem ser direcionados para uma estrutura de securitização, de acordo com o modelo escolhido.
Essa separação permite que a empresa mantenha o relacionamento com o cliente e a estratégia comercial, enquanto as atividades que dependem de estrutura regulada sejam realizadas pelos participantes adequados.
Essa é outra dúvida recorrente quando falamos sobre bancarização empresarial: afinal, a empresa precisa criar um banco para participar?
Não necessariamente. E esse é um dos principais pontos da evolução desse movimento.
No passado, para que uma empresa pudesse estruturar determinadas operações financeiras, ela obrigatoriamente tinha que ir até o Banco Central (BC) e solicitar uma licença de instituição financeira.
Assim, era possível financiar as compras dentro do ecossistema, por meio dessa instituição financeira própria.
Todavia, o acesso ao crédito ainda era limitado a apenas uma parcela de público, principalmente entre as classes A e B.
Por conta disso, a partir de 1997, o BC passou a realizar estudos para ampliar o acesso ao crédito no país.
O avanço foi significativo, pois já em 2002, o Brasil não tinha nenhum município sem serviços financeiros, enquanto em 2003, pessoas de todo o país podiam contratar uma conta corrente.
Na sequência, em 2008, houveram novas mudanças, por conta da necessidade da criação de mecanismos para pessoas que não conseguiam pagar altas taxas nas operações de crédito.
Essa evolução da agenda regulatória do BC passou a abrir novas oportunidades, e hoje, existem diferentes caminhos para participar do mercado de crédito sem necessariamente constituir um banco.
É possível atuar em parceria com uma instituição financeira autorizada, utilizar uma estrutura de correspondente bancário ou, até mesmo, desenvolver uma estrutura própria por meio de uma instituição autorizada.
São diversos caminhos para a mesma finalidade. Tudo vai depender dos objetivos e do nível de autonomia desejado pela empresa que deseja originar crédito.
Sendo assim, a escolha depende de fatores como:
Para Ronaldo Oliveira, CEO da GIRO.TECH, essa possibilidade também permite uma evolução gradual:
“Essa estrutura de bancarização, que é criada com apoio de uma empresa que fornece tecnologia para crédito, simplifica muito e reduz muito esse caminho para que você consiga criar essa operação de financiamento, pilotar, ver se sua tese está correta e testar se você vai ter aderência do seu público.”
Essa lógica é especialmente relevante para empresas que ainda estão validando uma estratégia de crédito.
Em vez de assumir, desde o início, toda a complexidade de uma estrutura financeira própria, é possível começar com um modelo adequado ao estágio da operação e ampliar sua estrutura conforme a carteira e a estratégia evoluem.
Assim, a bancarização empresarial funciona como uma estratégia para integrar crédito e serviços financeiros ao próprio ecossistema da empresa, aproveitando relacionamentos, canais e oportunidades que já existem no negócio.
Novamente, o objetivo não é necessariamente transformar a empresa em um banco, mas sim, criar a estrutura adequada para que ela participe da operação de crédito de forma segura, eficiente e alinhada à sua estratégia.

Uma empresa pode oferecer diversos serviços financeiros, dependendo do seu modelo de negócio, do público-alvo e das autorizações regulatórias necessárias.
Essa tendência não se limita apenas à abertura de uma conta bancária, pois ela incorpora um amplo portfólio de serviços financeiros, como acesso ao crédito, empréstimo pessoal e outras soluções de pagamento digital, como o Buy Now Pay Later (BNPL).
No Brasil, esses serviços vão desde consultoria financeira até crédito, pagamentos, investimentos e soluções para empresas.
Quais opções estarão disponíveis depende do modelo de negócio, da estratégia da empresa e da estrutura regulatória utilizada para disponibilizar cada serviço.
Na prática, a bancarização empresarial permite que organizações que não têm os serviços financeiros como atividade principal incorporem essas soluções à própria jornada de relacionamento com o cliente.
Isso pode acontecer no varejo, em e-commerces, marketplaces, indústrias e empresas de serviços. Entre os principais serviços financeiros que podem ser incorporados a esses ecossistemas estão:
Os pagamentos são uma das formas mais diretas de integrar serviços financeiros à operação de uma empresa.
Dependendo da estrutura utilizada, é possível disponibilizar recursos como Pix, transferências, pagamento de contas e boletos, cobrança e outras funcionalidades relacionadas à movimentação de dinheiro.
Em estruturas de serviços financeiros integrados, também podem ser oferecidos recursos como emissão de Pix Copia e Cola, QR Code, recebimento e envio de valores via Pix, processamento de transferências e emissão ou pagamento de boletos.
Isso permite que o serviço financeiro deixe de ser uma etapa separada da jornada e passe a fazer parte da experiência que a empresa já oferece ao cliente.
Os cartões também podem fazer parte da estratégia de bancarização empresarial. Entre as possibilidades estão cartões de débito, pré-pagos, cartões de crédito e cartões private label.
Na prática, esses produtos podem ser utilizados para ampliar o relacionamento com a base de clientes e criar novas possibilidades de consumo dentro do próprio ecossistema da empresa.
No contexto do varejo, o cartão private label está entre os principais produtos financeiros que as empresas podem incorporar às suas operações.
De acordo com o Varejo Finance Report 2026, estudo realizado pela GIRO.TECH que analisa como grandes varejistas utilizam produtos financeiros para impulsionar suas operações, o cartão de loja funciona como um motor de acesso ao consumo.
Na Lojas Renner, os cartões próprios registraram um ticket médio de R$ 298 em 2025, cerca de 40% acima do ticket médio total da companhia.
Essa tendência tem se mantido na companhia. No 2T/26, o cartão private label registrou um ticket médio de R$ 315,40, ficando 37,84% acima do ticket médio total da empresa (R$ 228,00).
Segundo Thiago Furbino, Fundador da TL.MF. Consultoria, quando crédito, risco e cobrança estão bem calibrados, o cartão private label pode ampliar ticket, recorrência e rentabilidade:
“Saber quem compra, quanto gasta, com que frequência, em qual canal e com qual comportamento de pagamento permite decisões melhores de crédito, desde que tenha um Risk Appetite Statement claro e seja parte da estratégia do varejo, e não independente”.
O crédito é uma das aplicações mais relevantes da bancarização empresarial, especialmente para empresas que desejam utilizar seus próprios canais e relacionamento com clientes para financiar compras e ampliar o acesso a recursos.
Entre as possibilidades estão operações muito comuns do cotidiano, como empréstimo pessoal, crédito para empresas, CDC, Consignado Privado e outras modalidades, de acordo com a estrutura adotada.
No contexto do varejo, isso fica ainda mais interessante. De acordo com Diego Motta, Head Comercial da GIRO.TECH, o varejista pode apresentar uma oferta de crédito durante a jornada de compra, coletar informações e encaminhar uma proposta para a instituição responsável pela operação.
É justamente nesse ponto que a bancarização deixa de ser apenas uma forma de adicionar produtos financeiros ao portfólio.
Afinal, o crédito pode ser integrado à estratégia comercial da empresa para facilitar compras, aumentar a recorrência e criar novas fontes de receita.
Por fim, outra possibilidade é incorporar contas e serviços financeiros diretamente ao ecossistema da empresa.
Dependendo da estrutura utilizada, isso pode incluir contas digitais ou contas de pagamento, transferências, cobranças e outras funcionalidades.
O ponto central é que a empresa não precisa necessariamente oferecer todos esses produtos financeiros, pois a bancarização empresarial pode ser construída de acordo com os objetivos do negócio, seu público e o nível de autonomia que pretende alcançar.
Por isso, uma empresa pode começar incorporando uma solução específica, como crédito CDC ou empréstimo pessoal e, posteriormente, ampliar seu portfólio conforme a estratégia evolui.
Portanto, a escolha da estrutura deve considerar fatores como governança, investimento, escalabilidade, autonomia e responsabilidades regulatórias.
Ademais, também é importante fazermos uma distinção importante:
A possibilidade de oferecer pagamentos, cartões, contas ou crédito não significa, por si só, que a empresa esteja utilizando Banking as a Service.
O BaaS é um dos caminhos possíveis para incorporar serviços financeiros ao negócio.
Nesse modelo, a empresa utiliza a infraestrutura disponibilizada por uma instituição financeira parceira, normalmente por meio de APIs, para integrar produtos como contas, cartões, pagamentos e crédito à sua jornada.
Em contrapartida, a bancarização empresarial é um conceito mais amplo, e representa a estratégia de incorporar serviços financeiros ao ecossistema da empresa. Para isso, existem diferentes modelos e estruturas, que serão explorados ao longo deste artigo.
E, entre todas essas possibilidades, o crédito merece uma atenção especial.
Afinal, é justamente a capacidade de transformar o relacionamento e os dados da empresa em uma operação de crédito integrada à jornada de compra que abre espaço para novas receitas e para uma atuação financeira mais estratégica.
Tanto a bancarização empresarial quanto o Banking as a Service (BaaS) estão relacionados dentro do mercado financeiro. No entanto, eles não são a mesma coisa.
A bancarização empresarial é uma estratégia mais ampla de incorporar serviços financeiros ao ecossistema de uma empresa, enquanto o BaaS é um dos modelos que podem ser utilizados para viabilizar essa estratégia.
Em outras palavras, uma empresa pode buscar a bancarização para oferecer crédito, pagamentos, cartões, contas e outros serviços financeiros aos seus clientes sem necessariamente criar um banco ou uma instituição financeira própria.
O BaaS pode entrar justamente como a infraestrutura que permite oferecer esses produtos por meio de uma instituição regulada.
Essa diferença é importante porque define:
Como dito anteriormente, a bancarização empresarial acontece quando uma empresa incorpora serviços financeiros à sua própria operação e à jornada de seus clientes.
Em vez de tratar o financeiro como algo externo ao negócio, a empresa passa a integrar produtos como crédito, pagamentos, cartões ou contas ao seu ecossistema. Isso pode acontecer no varejo, em marketplaces, plataformas digitais, indústrias e outros negócios que possuem uma relação recorrente com seus clientes.
De acordo com Ronaldo Oliveira, CEO da GIRO.TECH, o objetivo não é necessariamente transformar a empresa em um banco:
“Bancarizar significa criar uma estrutura para que serviços financeiros façam parte do negócio, seja por meio de parceiros regulados, seja por uma estrutura própria, dependendo do nível de autonomia e maturidade que a empresa pretende alcançar”.
Essa lógica permite que uma empresa escolha diferentes caminhos para operar produtos financeiros.
Entre eles estão o modelo de Corban, o BaaS, a constituição de uma instituição financeira própria ou outras estruturas, como operações de securitização em determinados modelos de crédito.
A escolha depende da estratégia, da complexidade da operação, da capacidade de investimento e do nível de autonomia desejado.
Por outro lado, o Banking as a Service (ou BaaS), é um modelo em que uma instituição autorizada disponibiliza sua infraestrutura e seus serviços financeiros para que outra empresa possa incorporá-los à própria experiência e oferecê-los à sua base de clientes.
Dentro do “universo” do BaaS, também existe o Credit as a Service (CaaS), um serviço que entrega infraestrutura de crédito como serviço. Assim, a empresa também pode assumir o controle das operações de venda a crédito para seus clientes.
Mas como o nosso foco aqui é o BaaS, é importante destacar que existem dois papéis diferentes dentro desse modelo.
O prestador de serviços de BaaS é a instituição autorizada responsável pela infraestrutura financeira e pelas obrigações regulatórias relacionadas à operação. Entre suas responsabilidades estão a custódia de recursos, a execução das transações, compliance, governança e aderência às regras aplicáveis.
Já o tomador de serviços de BaaS é a empresa que utiliza essa infraestrutura para distribuir serviços financeiros ao cliente final. Ela pode operar com sua própria marca, utilizar seus canais de distribuição e controlar boa parte da experiência do cliente, mas continua apoiada na infraestrutura do prestador regulado.
É essa separação que ajuda a entender a diferença entre bancarização empresarial e BaaS: a bancarização descreve o movimento estratégico da empresa, enquanto o BaaS descreve uma das estruturas utilizadas para executar esse movimento.
Segundo Ronaldo Oliveira, CEO da GIRO.TECH, uma forma simples de visualizar essa relação é pensar na bancarização empresarial como objetivo estratégico e no BaaS como uma das formas de execução.
“Imagine um varejista que deseja oferecer crédito aos seus clientes. Ele pode querer que o cliente descubra o crédito dentro da própria loja ou aplicativo, faça a solicitação durante a compra e tenha uma experiência integrada à marca do varejista. Essa decisão faz parte da estratégia de bancarização”.
Para colocar essa estratégia em prática, o varejista pode utilizar uma infraestrutura de BaaS. Nesse caso, uma instituição financeira autorizada fica responsável pela infraestrutura regulada, enquanto o varejista atua na originação e na experiência do cliente.
Por isso, uma empresa pode estar se bancarizando sem necessariamente ser uma instituição financeira e sem necessariamente utilizar BaaS em todos os seus produtos.
Portanto, o BaaS é uma ferramenta dentro de uma estratégia maior de serviços financeiros.
Comparado a modelos mais simples de distribuição, como o correspondente bancário, o BaaS pode sim permitir maior autonomia comercial e maior controle sobre a experiência do cliente.
No caso do Corban, a empresa atua como canal de originação em nome da instituição financeira, seguindo suas regras, políticas e decisões de crédito. No BaaS, o tomador utiliza sua própria marca, controla a experiência do cliente e utiliza a infraestrutura regulada do prestador para viabilizar os serviços financeiros.
Entretanto, isso não significa que o tomador de serviços de BaaS passe automaticamente a ser uma instituição financeira.
Essa distinção se tornou ainda mais importante após a Resolução Conjunta nº 16/2025 entrar em vigor.
A “Nova Regulação do BaaS” disciplinou a prestação de serviços financeiros por meio de terceiros e estabeleceu regras mais claras sobre quem pode atuar como prestador e como tomador de BaaS.
Além disso, a norma também reforçou requisitos de governança, controles, due diligence e responsabilidades na estrutura.
Ao contrário do que muitas pessoas imaginam, a “Nova Regulação do BaaS” não surgiu de forma repentina.
De acordo com Giancarllo Melito, Advogado do Barcellos Tucunduva, ela é resultado de um movimento contínuo do Banco Central que começou ainda em 2013, com o marco regulatório dos meios de pagamento.
“Naquele momento, o objetivo era reduzir as barreiras de entrada, estimular a concorrência e ampliar a oferta de produtos financeiros. Com o amadurecimento do mercado, e a explosão de novas fintechs e modelos de negócio, o BC passou a entender que já havia concorrência suficiente para “subir a régua”. A partir disso, o foco do regulador passou a ser migrar para os mecanismos de segurança, solidez e proteção do Sistema Financeiro Nacional”.
Neste sentido, a “Nova Regulação do BaaS” tornou mais clara a divisão de responsabilidades dentro das operações de BaaS.
O Banco Central passou a reforçar que o tomador de BaaS é um canal de distribuição com marca própria, e não um novo intermediário financeiro que pode simplesmente repassar a infraestrutura para outras empresas.
É justamente por isso que o chamado “BaaS do BaaS” foi vedado: o tomador não pode subdelegar a terceiros as atividades reguladas que recebeu do prestador.
A mesma lógica vale para a transparência com o cliente final. A instituição financeira responsável pela operação precisa estar claramente identificada, inclusive em contratos, termos de uso, aplicativos e outras comunicações.
Segundo Daniel Reis, Head of Professional Service da Lerian, o objetivo é deixar claro quem é responsável pela custódia dos recursos e pela execução dos serviços financeiros.
Isso muda a forma como uma empresa deve pensar sua estratégia de bancarização empresarial.
Não basta apenas escolher uma tecnologia ou conectar uma API. Também é preciso entender qual é o papel da empresa na cadeia financeira, qual é o papel do parceiro regulado e onde estão as responsabilidades de cada parte.
Apesar disso, é válido ressaltar que o Banking as a Service não é a única forma de fazer bancarização empresarial.
Esse é um dos pontos mais importantes para entender o conceito de “bancarizar empresas”.
Uma empresa pode utilizar BaaS, atuar como correspondente bancário ou, dependendo de sua estratégia e capacidade de execução, estruturar uma instituição financeira própria, como uma Instituição de Pagamento (IP), Sociedade de Crédito Direto (SCD) ou Sociedade de Crédito, Financiamento e Investimento (SCFI).
Cada um desses caminhos seguem uma lógica de crescente autonomia e complexidade:
Portanto, não existe um único modelo que seja ideal para toda empresa. A escolha deve considerar o estágio do negócio, a estratégia financeira, o nível de autonomia desejado, a capacidade de investimento e a estrutura necessária para administrar os riscos e responsabilidades envolvidos.
De forma objetiva:

A diferença pode ser resumida assim: a bancarização empresarial é a estratégia de incorporar serviços financeiros ao negócio, enquanto o BaaS é uma das infraestruturas que podem tornar essa estratégia possível.
E essa distinção é especialmente importante quando o objetivo da empresa é apenas originar produtos de crédito.
Nesse caso, a empresa precisa definir não apenas como o produto chegará ao cliente, mas também quem assume o risco, quem controla a jornada e qual estrutura regulatória sustenta a operação.
É justamente a partir dessa escolha que começam a surgir os diferentes modelos para uma empresa oferecer crédito. Falaremos melhor sobre isso nos próximos itens.
Bancarização empresarial e correspondente bancário também não são sinônimos dentro do mercado financeiro.
Como dito anteriormente, a bancarização empresarial é uma estratégia mais ampla de incorporar serviços financeiros ao negócio, enquanto o Correspondente Bancário é um modelo regulado pelo qual uma empresa pode atuar na distribuição de produtos financeiros em nome de uma instituição autorizada.
Essa diferença é especialmente importante quando o objetivo é originar apenas produtos de crédito.
Uma empresa pode colocar uma oferta de financiamento dentro da própria loja, site, aplicativo ou checkout, participar da originação e encaminhar a proposta ao cliente sem ser responsável pela concessão de crédito.
É justamente essa separação que permite que uma empresa não financeira participe ativamente da jornada de crédito sem precisar se transformar em uma instituição financeira.
A Resolução CMN nº 4.935/2021 prevê, entre as atividades dos Corbans, a recepção e o encaminhamento de propostas de operações de crédito.
O correspondente bancário é uma empresa contratada por uma instituição financeira autorizada para realizar determinadas atividades em seu nome.
Isso significa que uma empresa não se torna uma instituição financeira simplesmente por atuar como Corban. Sua atuação acontece dentro dos limites estabelecidos pela regulamentação e pelo contrato firmado com a instituição contratante.
Na prática, uma empresa pode utilizar sua própria estrutura comercial para distribuir produtos financeiros. Entre as atividades que podem fazer parte dessa relação estão:
Para uma varejista, isso significa que uma oferta de CDC pode aparecer diretamente durante a compra.
O consumidor demonstra interesse, fornece as informações necessárias e a proposta é encaminhada à instituição financeira responsável.
Essa instituição realiza os procedimentos necessários para a análise e concessão e, se aprovada, formaliza o crédito, por meio de uma Cédula de Crédito Bancário (CCB), por exemplo.
A melhor forma de entender o Corban é separar a distribuição do crédito da concessão do crédito.
Dentro da estrutura contratada, o Correspondente Bancário pode participar de etapas como:
Isso permite que uma empresa coloque o crédito dentro da sua própria jornada comercial.
A oferta pode acontecer em uma loja física, no site, no aplicativo, no checkout ou em outros canais utilizados pela empresa, conforme a estrutura da operação.
O ponto mais importante é entender que participar da jornada de crédito não significa assumir todas as funções de uma instituição financeira.
Na estrutura de Corban, a instituição financeira permanece sendo responsável pelas atividades próprias da concessão, o que inclui:
Por isso, o Correspondente Bancário não deve ser confundido com quem efetivamente concede o crédito.

A diferença entre essas etapas não é apenas semântica, pois originar, conceder e formalizar são atividades diferentes e podem estar distribuídas entre participantes distintos da operação de crédito.
O Corban pode estar muito próximo do cliente e controlar uma parte relevante da experiência, enquanto a instituição financeira permanece responsável pela concessão e formalização.
Essa é uma dúvida muito comum. Mas, a resposta é SIM, um Corban pode ser digital. E conhecer essa distinção é importante para entender a bancarização empresarial atualmente.
O Correspondente Bancário não precisa funcionar em uma agência, balcão ou ponto de atendimento físico.
A Resolução CMN nº 4.935/2021 permite a prestação dos serviços por meio de plataformas eletrônicas, o que possibilita a existência de modelos de Corban Digital.
Dessa forma, sites, aplicativos, marketplaces e outras plataformas podem funcionar como canais de distribuição de produtos financeiros e de crédito.
Imagine um marketplace que vende diversos produtos. O consumidor escolhe uma televisão e, durante o checkout, recebe uma oferta de financiamento. Ele preenche seus dados, a proposta é encaminhada à instituição financeira, a análise é realizada e, se houver aprovação, o financiamento é formalizado.
“Para o cliente, toda a experiência pode acontecer dentro do ambiente digital da própria empresa, mas digital não é sinônimo de BaaS. Uma empresa pode oferecer uma jornada de crédito totalmente digital e continuar atuando como Correspondente Bancário. O fato de utilizar tecnologia, APIs ou um aplicativo próprio não transforma automaticamente a empresa em tomadora de serviços de BaaS”. Luis Ribeiro, CRO da GIRO.TECH.
A bancarização empresarial é o conceito mais amplo, pois uma empresa pode decidir que deseja incorporar serviços financeiros à sua operação e, a partir dessa estratégia, avaliar diferentes estruturas.
O Correspondente Bancário é uma delas, especialmente quando o objetivo está concentrado na distribuição e originação de crédito.
Já uma estratégia mais ampla, envolvendo contas, pagamentos, cartões e diferentes serviços financeiros, pode exigir outra estrutura, como o BaaS ou até uma instituição financeira própria, dependendo do nível de autonomia pretendido.
Por isso, a escolha do modelo não deve ser pautada apenas pela tecnologia disponível. Essa escolha deve partir da pergunta: qual papel a empresa quer desempenhar na cadeia financeira?
“Se o objetivo é colocar crédito dentro da jornada comercial, utilizar os próprios canais para distribuir produtos financeiros e participar da originação sem assumir uma estrutura financeira maior do que a necessária, o Correspondente Bancário pode ser uma alternativa aderente. Mas, se a empresa pretende construir uma operação financeira mais ampla, com diferentes produtos e maior autonomia sobre essa experiência, outras estruturas podem fazer mais sentido”. Ronaldo Oliveira, CEO da GIRO.TECH.
A diferença central entre Corban e BaaS está no papel desempenhado pela empresa e no nível de autonomia da estrutura.

No Correspondente Bancário, a empresa atua em nome de uma instituição financeira contratante e participa da distribuição de produtos dentro dos limites definidos pela regulamentação e pelo contrato.
Já no BaaS, a empresa assume o papel de tomadora de serviços financeiros e utiliza a infraestrutura de um prestador regulado para incorporar esses serviços à sua própria experiência.
Contudo, isso não significa que BaaS seja necessariamente “melhor” ou que Corban seja uma versão mais simples que deva ser abandonada. São duas estruturas diferentes que atendem necessidades diferentes no contexto da bancarização empresarial.
O BaaS pode fazer sentido quando a estratégia envolve uma operação financeira mais ampla e maior autonomia sobre a experiência.
Por outro lado, o Corban, pode fazer mais sentido quando a necessidade principal é distribuir e originar crédito dentro dos canais que a empresa já possui.
Portanto, a escolha correta é aquela que combina objetivo comercial, nível de autonomia, responsabilidades, governança, tecnologia e complexidade com aquilo que a empresa realmente precisa.
Em resumo: a bancarização empresarial é a estratégia de incorporar serviços financeiros ao negócio. Correspondente Bancário é um dos modelos que permite à empresa participar da originação de produtos financeiros, especialmente crédito, enquanto uma instituição autorizada permanece responsável pelas atividades reguladas de análise, concessão e formalização.
A bancarização empresarial pode ser considerada uma iniciativa de razoável complexidade, especialmente para empresas que ainda estão avaliando como incorporar serviços financeiros ao seu modelo de negócio.
Porém, essa percepção não deve esconder as oportunidades que essa estratégia pode gerar. Afinal, ao integrar soluções financeiras à sua atividade principal, uma empresa pode ampliar as possibilidades de venda, desenvolver novas fontes de receita e fortalecer o relacionamento com seus clientes.
Isso não significa, necessariamente, criar um banco ou assumir diretamente todas as responsabilidades de uma instituição financeira.
Existem diferentes modelos para viabilizar a bancarização, e a escolha depende dos objetivos comerciais, da estrutura disponível e das características da operação.
A seguir, conheça seis benefícios estratégicos da bancarização empresarial e entenda como eles podem contribuir para o crescimento de um negócio:
Uma das principais vantagens da bancarização empresarial é a possibilidade de ampliar as oportunidades de venda por meio do acesso ao crédito.
Em muitas empresas, principalmente no varejo, a decisão de compra está diretamente relacionada às condições de pagamento disponíveis.
Quando o consumidor não tem limite suficiente no seu cartão de crédito, não consegue obter financiamento ou considera as parcelas incompatíveis com seu orçamento, uma venda potencial pode não se concretizar.
Ao incorporar soluções de crédito à sua estratégia comercial, a empresa passa a contar com mais alternativas para viabilizar essas transações, podendo oferecer crediário, financiamento, cartões private label ou outras modalidades adequadas ao seu público e à sua operação.
Outro diferencial está na possibilidade de aproveitar o conhecimento que a empresa já possui sobre seus clientes para criar novas soluções financeiras.
Em sua participação no evento Varejo Finance 2026, realizado pela GIRO.TECH, Marcelo Forma, Presidente de Varejo da Bemol, apresentou como a companhia transformou décadas de experiência no crediário em uma estratégia mais ampla de produtos, serviços e negócios.
Nesse processo, o crediário deixou de ser apenas um meio de financiar as vendas e passou a servir como base de conhecimento para a criação de novos produtos e serviços:
“A Bemol tem tradição em décadas no crediário. Ele foi o principal ativo do conhecimento adquirido para poder oferecer outros produtos financeiros para os nossos clientes. Então, definitivamente a gente conseguiu montar um negócio com vários produtos relacionados a serviços financeiros que vão muito além do crediário.”
Esse case da Bemol reforça que fatores como o histórico de compras, a frequência de consumo e o relacionamento comercial podem complementar as informações utilizadas na avaliação de crédito, desde que respeitados os requisitos legais e os critérios de risco aplicáveis.
Essa integração pode ajudar a desenvolver ofertas mais adequadas a diferentes perfis de consumidores, em vez de depender exclusivamente de soluções padronizadas oferecidas por terceiros.
Na prática, a bancarização empresarial pode contribuir para reduzir barreiras à compra, recuperar oportunidades que seriam perdidas por falta de alternativas de pagamento e aumentar o potencial de conversão.
Naturalmente, o resultado depende da qualidade da oferta, da experiência proporcionada ao cliente e da capacidade de manter a operação de crédito sustentável.
A possibilidade de aumentar as vendas não é o único benefício da bancarização empresarial. Ela também permite explorar novas fontes de receita a partir da originação de produtos financeiros.
Em um modelo tradicional, uma empresa pode utilizar o crédito de terceiros para viabilizar suas vendas, sem participar diretamente de toda a economia gerada pela operação financeira.
Ao avaliar outras estruturas de bancarização, a empresa passa a ter a possibilidade de desenvolver uma estratégia financeira conectada aos seus objetivos comerciais.
No contexto do varejo, o crédito pode fazer parte de um portfólio que inclui crediário, cartões de marca própria e outras soluções de financiamento.
Conforme o modelo adotado, a empresa pode participar economicamente dessas operações de diferentes maneiras, inclusive por meio da distribuição de produtos financeiros ou da estruturação de uma operação própria.
Sendo assim, a escolha do modelo passa a ser determinante.
Atuar como Correspondente Bancário, contratar uma infraestrutura de Banking as a Service (BaaS) ou estruturar uma operação com participação de uma instituição financeira são alternativas que possuem responsabilidades, custos e possibilidades econômicas diferentes.
Portanto, não se deve presumir que toda empresa que oferece crédito receberá diretamente os juros das operações.
Também é importante considerar que receita não é o mesmo que rentabilidade.
Segundo análises disponíveis no Varejo Finance Report 2026, apesar da receita financeira representar uma parcela menor do faturamento, a sua contribuição para o lucro dos varejistas é significativamente maior.
Em diversos varejistas, o financeiro se consolida como uma das principais alavancas de rentabilidade do negócio.
Foi o caso da Realize, que em 2025, foi responsável por 31,04% do lucro líquido consolidado da Lojas Renner.
Esse case não deixa de ser importante, porém, para que o varejista avalie o potencial econômica da bancarização, é necessário:
Quando bem estruturada, essa estratégia pode transformar os serviços financeiros em uma frente adicional de geração de valor, complementando a atividade principal e criando novas oportunidades de crescimento para a empresa.
Existe ainda um outro exemplo dessa eficiência operacional no varejo, um setor que, por sua natureza, costuma pagar altas taxas de impostos nas vendas a prazo.
Em uma operação de crediário loja, o varejista costuma pagar, em média, mais de 40% do valor das vendas em tributos.
Porém, ao realizar essa operação dentro de uma Securitizadora regulada pela Comissão de Valores Mobiliários (CVM), o varejista pode tornar sua operação muito mais eficiente do ponto de vista tributário.
Isso ocorre pois a estrutura permite reduzir significativamente a base de cálculo de tributos como PIS e COFINS, além de otimizar a incidência de IRPJ e CSLL.
Como resultado, a carga tributária total pode ser reduzida de mais de 40% para aproximadamente 15% (apenas no resgate), dependendo da estrutura da operação e do enquadramento tributário da empresa.

Ademais, a estrutura dessa operação permite que a empresa siga comercializando seus produtos sem embutir o custo de juros.
Logo, essa receita não entra na Nota Fiscal, e nem tem incidência de tributação no regime do varejista, que conseguirá ter mais excelência operacional e tributária.
Além disso, a bancarização empresarial também pode fortalecer o relacionamento entre a empresa e seus clientes, criando novos motivos para que eles continuem comprando dentro do mesmo ecossistema de negócios.
Quando uma empresa oferece apenas produtos ou serviços, o relacionamento comercial pode ficar restrito aos momentos de compra.
Com a incorporação de soluções financeiras, surgem outras oportunidades de interação, como a utilização recorrente de um cartão, o acesso a condições diferenciadas de pagamento ou a contratação de crédito para novas compras.
No varejo, por exemplo, um programa de relacionamento associado a um cartão de marca própria pode combinar benefícios comerciais, condições de parcelamento e ofertas personalizadas.
Durante sua participação no evento Varejo Finance 2026, no painel “A Expansão dos Produtos Financeiros no Varejo: Caedu, Lojão do Brás e Studio Z”, Rosângela Sutil, CFO da Studio Z, compartilhou como o crédito se tornou uma ferramenta para impulsionar vendas, aumentar a recorrência e bancarizar clientes.
“Quando oferecemos o crediário via cartão private label ou via cartão bandeirado, a gente bancariza de alguma forma a nossa cliente para ela voltar mais vezes à loja para realizar essas compras.”
Além de facilitar o retorno do consumidor à loja, a Studio Z consegue disponibilizar alternativas de pagamento adequadas às suas necessidades dos seus clientes.
O diferencial está em conectar o serviço financeiro à proposta de valor da empresa. Afinal, o crédito, isoladamente, não garante fidelização.
É a combinação entre conveniência, benefícios relevantes, atendimento e uma experiência consistente que pode fortalecer a preferência pela marca.
Ademais, o relacionamento financeiro também pode criar oportunidades para que o varejista compreenda melhor as necessidades dos clientes e desenvolva ações de retenção mais direcionadas.
A empresa pode identificar, por exemplo, quais segmentos respondem melhor a determinadas condições comerciais e quais benefícios contribuem para estimular novas compras.
Contudo, para que essa estratégia seja sustentável, é fundamental que os incentivos oferecidos façam sentido para o consumidor e para o negócio. Por isso, a concessão responsável de crédito e o controle da inadimplência devem fazer parte dessa equação.
Sem dúvidas, um dos principais diferenciais competitivos de uma empresa é o conhecimento que ela acumula sobre seus clientes ao longo do relacionamento comercial.
Informações como histórico de compras, frequência de consumo, valor médio das transações, preferências de produtos e comportamento de pagamento ajudam a compreender melhor o perfil do público.
Quando os serviços financeiros são integrados à operação, naquilo que chamamos de Embedded Finance, esses dados podem contribuir para uma visão mais abrangente do relacionamento entre a empresa e o consumidor.
Esse conhecimento pode ser especialmente relevante na estratégia de crédito.
Afinal, uma empresa que acompanha o histórico comercial de seus clientes, possui informações que podem complementar os dados utilizados na avaliação de risco, permitindo desenvolver políticas de crédito e ofertas mais alinhadas às características da operação.
No contexto do varejo, a combinação entre informações de consumo e dados de crédito pode ajudar a:
Naturalmente, isso não significa que o histórico de compras seja suficiente para determinar a concessão de crédito. Porém, ele pode representar uma fonte adicional de informação dentro de uma análise estruturada.
A integração também pode apoiar decisões de negócio que vão além do crédito, como a segmentação de clientes, a identificação de oportunidades de venda e o desenvolvimento de campanhas mais relevantes.
Porém, é importante que o uso dessas informações respeite a legislação aplicável, incluindo a Lei Geral de Proteção de Dados (LGPD), e os requisitos pertinentes ao tratamento de dados e à análise de crédito.
Assim, a bancarização empresarial pode ajudar a transformar o conhecimento comercial já existente em um recurso estratégico para aprimorar decisões, desenvolver ofertas mais adequadas e fortalecer a relação com o cliente.
A experiência oferecida ao consumidor é outro fator que pode ser beneficiado pela bancarização empresarial.
Ao integrar os serviços financeiros à jornada de compra, a empresa pode tornar o acesso ao crédito mais conveniente e reduzir obstáculos que dificultam a conclusão de uma transação.
Em uma jornada fragmentada, o cliente pode precisar sair do ambiente de compra, buscar uma alternativa de financiamento em outra instituição e passar por etapas adicionais antes de decidir se conclui a aquisição.
Essa separação entre a experiência comercial e a financeira pode gerar atrito, especialmente quando o consumidor precisa de uma resposta rápida para seguir com a compra.
Por isso, os varejistas precisam olhar com atenção para o checkout. De acordo com Edson Santos, Fundador da Colink, a tendência é que o checkout deixe de existir como um momento isolado, e passe a ser parte orgânica da experiência de consumo.
Assim, com uma estrutura integrada, a empresa pode disponibilizar alternativas de pagamento e crédito no contexto em que a necessidade aparece.
No e-commerce, isso pode significar apresentar uma opção de financiamento durante o checkout, enquanto na loja física, pode envolver a consulta de condições de parcelamento durante o atendimento.
A integração também pode facilitar a continuidade entre os canais. Dependendo da estrutura tecnológica, o cliente pode iniciar uma jornada digital e prosseguir com o atendimento em uma loja física, ou fazer o caminho inverso, sem precisar repetir desnecessariamente todas as etapas.
Essas possibilidades ajudam a aproximar o serviço financeiro da atividade principal da empresa. Em vez de ser percebido como uma contratação separada, o crédito passa a fazer parte da experiência de compra.
Para o negócio, uma jornada mais simples pode contribuir para melhorar a conversão e reduzir o abandono de carrinho durante o processo.
Contudo, esses resultados dependem da:
O objetivo não é apenas disponibilizar mais opções financeiras, mas sim, oferecer a alternativa certa no momento adequado, com o mínimo de fricção possível para o cliente.
Por fim, a bancarização empresarial também permite que as empresas aproveitem os canais comerciais que já possuem para ampliar a originação de produtos financeiros e de crédito.
Uma rede de lojas, um e-commerce ou uma plataforma digital mantém pontos de contato recorrentes com seus clientes.
Todos esses canais podem ser utilizados para apresentar soluções financeiras integradas à atividade principal, alcançando consumidores em diferentes momentos da jornada.
Um varejista pode disponibilizar uma oferta de crédito durante a compra, apresentar alternativas de financiamento em seus canais digitais ou utilizar o relacionamento com o cliente para divulgar produtos financeiros adequados ao seu público.
Essa estratégia amplia as possibilidades de originação sem exigir, necessariamente, a construção de uma rede comercial independente para os serviços financeiros.
A empresa pode aproveitar sua presença de mercado, seus canais de atendimento e sua estrutura de relacionamento para aproximar a oferta de crédito do consumidor.
Existem diferentes modelos para viabilizar a originação de crédito. Entre eles, estão a atuação como Correspondente Bancário, a contratação de infraestrutura de Banking as a Service (BaaS) e a estruturação de operações com instituições financeiras ou veículos especializados.
Obviamente, esses modelos não são equivalentes. Eles diferem quanto às atividades que a empresa pode desempenhar, à infraestrutura utilizada, à distribuição de responsabilidades e à participação de cada envolvido na operação. Por isso, a escolha precisa considerar tanto a estratégia comercial quanto os requisitos regulatórios aplicáveis.
O ponto central é que a empresa não precisa tratar a originação de crédito como uma atividade isolada. Ela pode integrar as soluções financeiras aos canais que já utiliza para vender, atender e se relacionar com seus clientes.
Dessa forma, a bancarização empresarial cria oportunidades para ampliar o alcance das ofertas, aproveitar melhor os pontos de contato existentes e conectar a estratégia de crédito aos objetivos de crescimento do negócio.

A maneira como o mercado financeiro tem caminhado, e os outros mercados estão se reorganizando, indica que o futuro do crédito será cada vez mais descentralizado e digital.
Na realidade, a descentralização é uma tendência ampla nas atividades financeiras, não restrita apenas ao crédito. Uma excelente prova disso é a iniciativa de Open Banking do Banco Central.
Também chamado de Sistema Financeiro Aberto, o Open Banking é uma iniciativa para a promoção do compartilhamento de informações financeiras entre instituições autorizadas, desde que esse compartilhamento seja consentido pelo titular dos dados.
Com isso, os clientes que utilizam produtos e serviços financeiros poderão receber uma quantidade maior e melhor de ofertas.
O objetivo é incentivar a competitividade no mercado financeiro. Consequentemente, isso deve ajudar a promover a descentralização das atividades, já que a informação, um elemento crucial para as atividades desse setor, não ficará mais concentrada apenas nas mãos das grandes instituições tradicionais.
Seguindo essa tendência de descentralização, quem vai, de fato, conceder crédito no futuro, é quem tem mais dados sobre o tomador. No caso das vendas a crédito, ninguém tem mais dados sobre o cliente do que o próprio fornecedor.
Portanto, a bancarização empresarial deve se aprofundar ainda mais nos próximos anos, ampliando o leque de possibilidades às empresas que desejam aplicar o Embedded Finance.
Por sua vez, os bancos tradicionais não serão extintos, mas terão um novo papel. Eles serão os responsáveis por prover recursos para financiar as operações de vendas a crédito realizadas pelas empresas, conforme estas avançarem nessas frentes de negócio.
Uma empresa pode oferecer crédito aos seus clientes por diferentes estruturas, sem necessariamente se tornar um banco.
A escolha depende do papel que pretende desempenhar na operação, do nível de autonomia desejado e de como o crédito será concedido e financiado.
Entre os principais caminhos estão os já citados Correspondente Bancário, Banking as a Service (BaaS), as instituições financeiras autorizadas pelo Banco Central e a securitização de recebíveis.
A seguir, entenda melhor a diferença entre eles:
O modelo de Correspondente Bancário permite que uma empresa participe da oferta e originação de crédito em parceria com uma instituição financeira autorizada.
A empresa pode utilizar seus próprios canais, como lojas físicas, e-commerce e aplicativos, para apresentar ofertas, coletar informações e encaminhar propostas. A instituição responsável permanece encarregada das atividades reguladas de análise, concessão e formalização, conforme a estrutura da operação.
Esse modelo pode ser especialmente interessante para varejistas que desejam incorporar crédito à jornada de compra sem precisar constituir uma instituição financeira própria.
Dentro deste modelo, a empresa também pode atuar como Corban Digital, originando crédito por meio de canais eletrônicos, sem que isso transforme automaticamente a operação em BaaS.
Por sua vez, o Banking as a Service (BaaS) permite que uma empresa contrate serviços financeiros de uma instituição autorizada e os integre à sua própria experiência por meio de tecnologia e APIs.
O BaaS é uma alternativa para negócios que pretendem construir uma jornada financeira mais ampla, combinando, conforme o escopo contratado, serviços como pagamentos, contas e cartões, além de produtos de crédito.
A diferença em relação ao Corban está no papel desempenhado pela empresa e na estrutura contratada. O BaaS envolve responsabilidades e requisitos de governança próprios, que devem ser avaliados à luz da regulamentação aplicável. Por isso, pode não ser a estrutura mais adequada quando o objetivo principal é apenas distribuir crédito.
Outra possibilidade é operar por meio de uma instituição autorizada pelo Banco Central ou avaliar a constituição de uma estrutura própria. Neste sentido, existem três tipos de IFs muito utilizadas:
Constituir uma instituição financeira própria pode ampliar o controle sobre a operação, mas exige capital, governança, tecnologia e atendimento às obrigações regulatórias. Portanto, essa decisão deve considerar o estágio e os objetivos do negócio.
Além disso, a securitização é uma estrutura que pode viabilizar o financiamento de operações de crédito por meio da aquisição ou vinculação de direitos creditórios a uma estrutura de mercado de capitais.
Na prática, os recebíveis originados em operações como o crediário próprio para lojas podem, quando atendidos os requisitos aplicáveis, ser cedidos a uma Companhia Securitizadora ou a um Fundo de Investimento em Direitos Creditórios (FIDC). Essas estruturas conectam os direitos creditórios a investidores e podem ajudar a financiar a carteira de crédito.
A securitização não substitui, por si só, a estrutura necessária para originar ou conceder crédito.
Ela cumpre outro papel: estruturar o financiamento dos recebíveis e separar, conforme o modelo adotado, a operação de crédito da atividade comercial da empresa.
Assim, ambos os modelos podem desempenhar funções complementares.
Enquanto o Corban ajuda a originar crédito, uma SCD pode realizar a concessão dentro de sua autorização, e uma Securitizadora ou um FIDC pode participar da estrutura de financiamento dos recebíveis. O importante é definir a combinação adequada à estratégia da empresa, sem assumir uma complexidade maior do que a necessária.
Para estruturar uma operação de crédito no varejo, e utilizar a bancarização empresarial de forma positiva, a empresa precisa alinhar cinco elementos principais: estratégia comercial, estrutura regulatória, política de crédito, funding e tecnologia.
A combinação desses fatores determina se a operação será sustentável e terá capacidade para crescer.
O primeiro passo é entender qual necessidade do negócio a operação deve atender.
O objetivo é aumentar a conversão das vendas, ampliar o relacionamento com os clientes ou criar uma nova fonte de receita financeira?
A resposta ajuda a definir o produto mais adequado, como crediário próprio, CDC Digital, cartão private label, empréstimo pessoal ou Consignado Privado, além de orientar quais clientes serão atendidos, quais condições serão oferecidas e como o crédito será integrado à jornada de compra.
Com o produto definido, é necessário determinar como a empresa participará da operação, quem será responsável pela concessão e formalização do crédito e como os recebíveis serão estruturados.
Diego Motta, Head Comercial da GIRO.TECH, destaca que essa decisão deve considerar o modelo de atuação da empresa, as responsabilidades regulatórias, o capital disponível e os planos de crescimento.
Afinal, como vimos anteriormente, distribuir crédito, concedê-lo e financiar a carteira são funções diferentes e que podem ser realizadas por estruturas distintas dentro da estratégia de bancarização empresarial.
Uma operação de crédito sustentável precisa equilibrar oportunidade comercial e risco financeiro. Para isso, é necessário estabelecer critérios de aprovação, limites, taxas, prazos e mecanismos de acompanhamento da inadimplência.
Também é importante definir de onde virão os recursos para financiar a carteira e como esse capital será recuperado.
Afinal, à medida que o volume de crédito cresce, os recebíveis podem comprometer a liquidez da empresa e limitar novas operações.
Por isso, Diego Motta, Head Comercial da GIRO.TECH, ressalta que o planejamento do funding precisa considerar não apenas o início da carteira, mas também sua expansão ao longo do tempo dentro da estratégia de bancarização empresarial.
Além disso, a tecnologia precisa ser capaz de integrar todas as etapas da jornada de crédito:
De acordo com Ronaldo Oliveira, CEO da GIRO.TECH, mais do que automatizar processos, a tecnologia deve permitir a troca segura de informações entre os participantes, reduzir tarefas manuais e oferecer visibilidade sobre o desempenho da carteira, além de estar alinhada à estrutura regulatória, aos processos operacionais e à governança da operação.
Por fim, depois do lançamento, a empresa precisa acompanhar indicadores como conversão, inadimplência, rentabilidade, recuperação de crédito e disponibilidade de capital para novas concessões.
Esses dados ajudam a ajustar a política de crédito, identificar riscos e avaliar se a estrutura financeira continua adequada ao crescimento, pois uma operação que funciona em pequena escala pode exigir mudanças de funding, tecnologia e gestão à medida que a carteira aumenta.
“O ponto central é que estruturar crédito no varejo não significa apenas disponibilizar um produto financeiro. É preciso conectar a estratégia comercial à concessão, ao financiamento e à gestão contínua da carteira, com uma estrutura compatível com os objetivos e a capacidade operacional da empresa”. Ronaldo Oliveira, CEO da GIRO.TECH.
Ver esse post no Instagram
A bancarização empresarial permite que empresas incorporem produtos financeiros ao seu ecossistema e ampliem as oportunidades de negócio.
Porém, para que isso seja possível, é necessário conectar a estratégia comercial a uma estrutura que seja capaz de viabilizar a originação de crédito com eficiência e segurança.
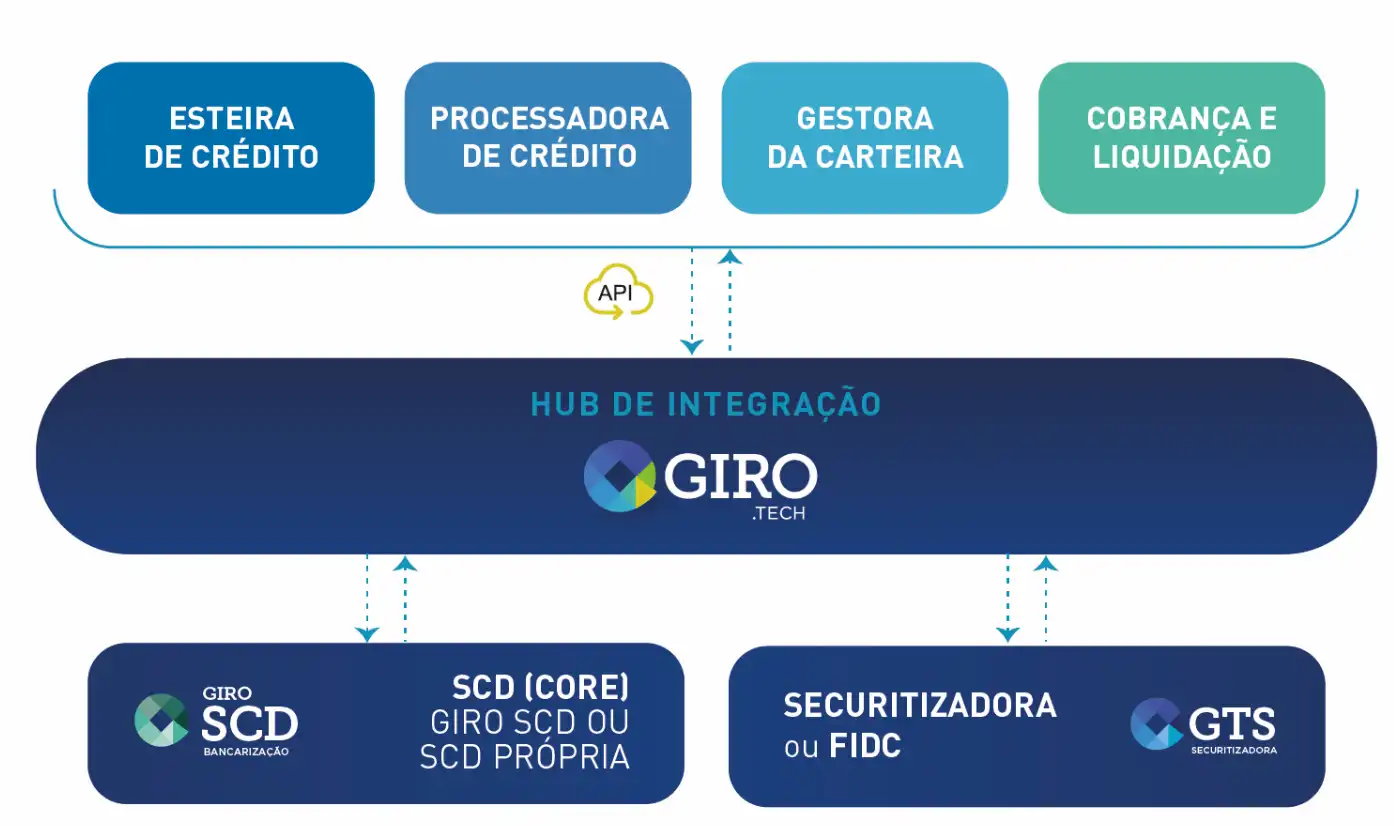
É nesse contexto que a GIRO.TECH atua como uma plataforma de tecnologia e serviços para o mercado de crédito, que conecta empresas, infraestrutura regulatória e soluções financeiras para viabilizar operações alinhadas às necessidades de cada negócio.
Nós habilitamos nossos parceiros como nossos Correspondentes Bancários, para que eles possam atuar na originação de crédito e no relacionamento com seus clientes.
Por meio do GTHub, nosso Hub de Integração, conectamos sistemas, participantes e processos da jornada de crédito.
Essa integração ajuda a reduzir a complexidade operacional e permite que diferentes etapas da operação funcionem de maneira coordenada, conforme o modelo adotado.
A nossa plataforma também se conecta às estruturas de financiamento e securitização, aproximando a distribuição de crédito da gestão dos recebíveis e das alternativas de funding.
Além da tecnologia para crédito que simplesmente funciona, a GIRO.TECH reúne unidades de negócio com atuações complementares.
A Giro SCD, Sociedade de Crédito Direto autorizada pelo Banco Central, viabiliza operações de financiamento em conjunto com empresas originadoras. Já a GTS Securitizadora e a Monetiza, gestora de FIDC, atuam na estruturação de soluções de securitização e financiamento de recebíveis.
Essa combinação permite conectar diferentes necessidades do mercado, evitando que todas as empresas precisem adotar o mesmo modelo de bancarização empresarial.
Na prática, a estrutura é definida de acordo com os objetivos comerciais, as características da operação e as responsabilidades de cada participante.
A GIRO.TECH conecta tecnologia, serviços especializados e expertise para estruturar operações de crédito sob medida para o seu negócio. Nossa equipe oferece consultoria e suporte em todas as etapas, assumindo as responsabilidades operacionais e regulatórias para que sua empresa possa focar na estratégia, na originação de produtos de crédito e no relacionamento com seus clientes.
Mais do que oferecer uma solução isolada, integramos os componentes necessários para incorporar serviços financeiros ao seu negócio de forma estruturada, eficiente e preparada para evoluir.
Ao longo deste artigo, vimos que a bancarização empresarial permite incorporar serviços financeiros ao negócio sem que a empresa precise, necessariamente, se tornar uma instituição financeira. Para facilitar a consulta, reunimos abaixo as principais dúvidas sobre o tema.
Bancarização empresarial é a estratégia pela qual uma empresa incorpora serviços financeiros, como crédito, cartões, pagamentos e contas, ao seu ecossistema de negócios. O objetivo é ampliar as possibilidades de receita, fortalecer o relacionamento com os clientes e integrar soluções financeiras à jornada de compra, utilizando estruturas próprias ou parceiros especializados.
Não. Uma empresa pode originar crédito por meio de modelos como o Correspondente Bancário, atuando em parceria com uma instituição autorizada. A estrutura necessária depende de como a operação será realizada, de quem será responsável pela concessão e formalização do crédito e de como o financiamento será organizado.
A bancarização empresarial é uma estratégia para incorporar serviços financeiros ao negócio. Já o Banking as a Service (BaaS) é um modelo de disponibilização de serviços e infraestrutura financeira por meio de instituições e provedores especializados. Portanto, o BaaS é uma das alternativas para viabilizar a bancarização empresarial, mas não é a única.
A bancarização empresarial é uma estratégia ampla de integração de serviços financeiros ao negócio. O Correspondente Bancário é um modelo de atuação no qual uma empresa presta serviços em nome de uma instituição autorizada, conforme as atividades permitidas pela regulamentação. Assim, uma empresa pode utilizar o modelo de Correspondente Bancário como parte de sua estratégia de bancarização empresarial.
Para começar, a empresa deve definir o objetivo comercial, o produto de crédito e o público que pretende atender. Em seguida, precisa escolher uma estrutura adequada para a originação e a concessão do crédito, organizar o funding, estabelecer processos de análise e gestão de risco e integrar a tecnologia necessária à operação. A escolha do modelo depende das características do negócio e das responsabilidades que a empresa pretende assumir.
Por fim, ao concluir a leitura deste guia, você entendeu que a bancarização empresarial permite que empresas incorporem serviços financeiros ao seu modelo de negócio, ampliando as oportunidades de receita, fortalecendo o relacionamento com os clientes e criando novas possibilidades de originação de crédito.
Todavia, bancarizar uma empresa não significa, necessariamente, criar um banco ou desenvolver toda a infraestrutura financeira internamente. Existem diferentes modelos para viabilizar essa estratégia, como o Correspondente Bancário, o BaaS, as instituições financeiras autorizadas e as estruturas de securitização.
A escolha depende dos objetivos comerciais, das responsabilidades que a empresa pretende assumir, da estrutura regulatória necessária e das alternativas disponíveis para financiar as operações.
O mais importante é conectar estratégia, tecnologia, concessão de crédito e funding dentro de um modelo adequado às necessidades do negócio.
Hoje, qualquer empresa consegue internalizar suas operações de venda a crédito, empregando capital próprio e utilizando os serviços de uma plataforma para crédito, como a GIRO.TECH.
Por isso, se você deseja transformar seu crédito em resultado, nós estamos prontos para te ajudar a avançar nesta frente.
Entre em contato, agende uma reunião com nossos especialistas e descubra como nossa tecnologia contribui para seu negócio gerar novas receitas com crédito!

Na Mídia