Valores Mobiliários: o que são e quais os tipos?
Conheça os principais tipos de valores mobiliários e descubra como um veículo de securitização pode ajudar na emissão desses instrumentos financeiros!

18/11/2024

Nossas Soluções
Conheça os principais tipos de valores mobiliários e descubra como um veículo de securitização pode ajudar na emissão desses instrumentos financeiros!
18/11/2024
O mercado financeiro é composto por muitas ferramentas e instrumentos que ajudam a estruturar operações e movimentar recursos. É o caso dos valores mobiliários.
Eles são instrumentos financeiros negociados no mercado de capitais e podem ser utilizados por empresas para captar recursos de investidores, inclusive em estruturas que envolvem a securitização de direitos creditórios.
No entanto, para que essas operações aconteçam de acordo com as regras aplicáveis, existe a atuação de órgãos reguladores.
No Brasil, essa função fica a cargo da Comissão de Valores Mobiliários (CVM), responsável por regular, fiscalizar e desenvolver o mercado de valores mobiliários.
Nesse contexto, os valores mobiliários podem cumprir diferentes funções, desde a captação de recursos para empresas até a estruturação de operações baseadas em direitos creditórios.
Sendo assim, a escolha do instrumento depende das características e dos objetivos de cada operação.
Além disso, a evolução do mercado de capitais ampliou as possibilidades de utilização desses instrumentos por empresas de diferentes setores.
Essa possibilidade fica ainda mais evidente em estratégias que buscam diversificar as fontes de funding e financiar o crescimento das operações.
Mas, afinal, o que são valores mobiliários? Quais são os tipos? Como eles podem ser utilizados pelas empresas que querem financiar operações de crédito? Trouxemos essas e outras respostas neste artigo.
Portanto, te convidamos a seguir a leitura até o fim para entender as principais características desses instrumentos financeiros e como eles podem fazer parte de diferentes estratégias de captação e estruturação financeira!
Primeiramente, antes de entendermos melhor todas as nuances que compõem essa estratégia, é importante que você conheça melhor o que são valores mobiliários.
De modo geral, eles são instrumentos financeiros negociados no mercado de capitais, que podem proporcionar diferentes direitos e formas de retorno aos investidores, de acordo com as características de cada título.
Como explica Fabricio Martins, CFO da GIRO.TECH:
“Os valores mobiliários são títulos de investimento. Então, os investidores, quando têm uma reserva financeira, precisam escolher onde vão alocar os recursos. Dentre essas possibilidades, existem vários tipos de valores mobiliários que o investidor pode escolher na hora de fazer a alocação dos seus recursos.”.
No mercado de capitais, existem diferentes tipos de valores mobiliários, cada um com características, riscos, formas de remuneração e finalidades próprias. Entre os principais estão:
Por meio desses instrumentos, o investidor que fez o aporte consegue usufruir de alguns direitos, como participação nos lucros, no caso das ações; e recebimento de juros e devolução do montante emprestado, no caso das debêntures.
Além disso, é importante diferenciar valores mobiliários de títulos de crédito. Embora os dois conceitos possam estar relacionados dentro de uma mesma operação financeira, eles possuem características e funções distintas.
Enquanto os valores mobiliários estão relacionados a investimentos e ao mercado de capitais, os títulos de crédito formalizam direitos e obrigações de pagamento entre as partes de uma operação, como é o caso de uma Cédula de Crédito Bancário (CCB), por exemplo.
Essa diferença se torna especialmente importante quando analisamos estruturas de securitização.
Nesse modelo, os direitos creditórios originados por uma empresa podem ser organizados e transferidos para um veículo financeiro, que poderá utilizar esses ativos na estruturação de valores mobiliários, conforme o modelo adotado.
Assim, esses instrumentos financeiros podem fazer parte de uma estrutura mais ampla de organização e financiamento das operações de crédito, conectando direitos creditórios, veículos de securitização e investidores.
No Brasil, a definição e a regulamentação dos valores mobiliários estão relacionadas à Lei nº 6.385/1976 e à atuação da Comissão de Valores Mobiliários (CVM), responsável pela regulação e fiscalização do mercado de capitais.
Conforme citamos anteriormente, existem diferentes tipos de valores mobiliários, cada qual com suas próprias particularidades e propósitos.
“Nós temos como principais valores mobiliários as ações, as debêntures, as cotas de fundo, os bônus de subscrição e também os derivativos”. Fabricio Martins, CFO da GIRO.TECH.
Abaixo, detalhamos melhor quais são esses instrumentos financeiros mais comuns e também suas principais características:
As ações são um dos ativos mais comuns quando falamos sobre valores mobiliários. Elas representam uma pequena fração do capital social de empresas constituídas como Sociedades Anônimas (S.As.).
Desse modo, ao comprar uma ação, o investidor pode obter ganhos de capital caso o negócio venha a crescer.
Além disso, o acionista também pode ter direito à distribuição de proventos, conforme as características da ação e as regras aplicáveis.
Por sua vez, as debêntures são um instrumento financeiro utilizado por empresas para captar recursos, de forma similar ao que ocorre com a Nota Comercial.
Neste caso, os investidores compram debêntures com a expectativa de obter rentabilidade, que será alcançada conforme as condições estabelecidas na emissão.
Em essência, a empresa emite esses títulos, os investidores adquirem e, posteriormente, recebem a remuneração prevista, que pode envolver juros e a devolução do valor investido.
O Certificado de Recebíveis (CR) também é um valor mobiliário negociado no mercado de capitais e emitido exclusivamente pelas Companhias Securitizadoras.
Na prática, o título é estruturado com base em direitos creditórios que foram cedidos à Securitizadora.
Esses ativos servem como lastro para a operação e permitem estruturar diferentes estratégias financeiras a partir dos recebíveis.
Além do CR, existem modalidades específicas de Certificados de Recebíveis, como o Certificado de Recebíveis Imobiliários (CRI) e o Certificado de Recebíveis do Agronegócio (CRA).
A principal diferença entre eles está na origem dos direitos creditórios que servem como lastro.
O bônus de subscrição é bastante particular, pois concede ao titular o direito de preferência para comprar novas ações que a empresa venha a emitir.
Assim, ao adquirir esse valor mobiliário, o titular do bônus pode escolher se deseja ou não exercer o direito de subscrever novas ações, conforme as condições estabelecidas pela companhia.
Também conhecidos como BDRs, os Brazilian Depositary Receipts são certificados que representam valores mobiliários emitidos por empresas ou outras entidades estrangeiras.
Desse modo, investidores no Brasil podem ter exposição a ativos de empresas estrangeiras por meio de instrumentos negociados no mercado brasileiro.
Além disso, também existem os derivativos, que, como o próprio nome sugere, são instrumentos cujo valor deriva de outros ativos, índices, taxas ou referências.
Esses valores mobiliários podem ser utilizados em operações envolvendo, por exemplo, contratos futuros, permitindo que os participantes busquem diferentes estratégias a partir da variação do ativo ou indicador de referência.
Por fim, as cotas de fundos também representam um tipo de valor mobiliário, pois permitem que um investidor adquira uma participação em um fundo de investimento, como fundos cambiais ou o Fundo de Investimento em Direitos Creditórios (FIDC).
Nesse caso, a cota adquirida passa a compor uma aplicação coletiva, e os direitos e a remuneração do cotista seguem as características e as regras estabelecidas para cada fundo.
Quando falamos especificamente do FIDC, as cotas representam a participação dos investidores em um fundo que tem como estratégia investir em direitos creditórios, conforme sua política de investimento e regulamentação aplicável.
Ou seja, os tipos de cotas FIDC representam a forma como os investidores (que podem ser os próprios donos os sócios da empresa), participam desse fundo.
Na prática, quem adquire uma cota do FIDC passa a obter direito de ter uma parte dos resultados alcançados por meio dessa operação.
Desse modo, existem três tipos de cotas FIDC, que ajudam a equilibrar a relação entre risco e retorno. São elas:
Essa é uma dúvida comum para quem começa a entender o funcionamento do mercado financeiro.
Embora valores mobiliários e títulos de crédito possam estar relacionados em uma mesma operação, os dois instrumentos possuem características e funções diferentes.
De forma simplificada, os valores mobiliários estão associados ao mercado de capitais e às relações de investimento, enquanto os títulos de crédito representam direitos e obrigações de pagamento decorrentes de uma relação de crédito.
Como explica Fabricio Martins, CFO da GIRO.TECH:
“Valores mobiliários são títulos de investimento. Já os títulos de crédito, são títulos onde a gente tem o direito de receber de um lado e o direito de pagar de outro.”
Podemos observar essa diferença em quatro aspectos principais: natureza e propósito, regulamentação, transferibilidade e forma de retorno.
Em relação à natureza e ao propósito, os títulos de crédito representam direitos de crédito e obrigações de pagamento entre as partes de uma operação.
É o caso de instrumentos como notas promissórias, duplicatas e CCBs Bancárias.
Já os valores mobiliários são instrumentos relacionados ao mercado de capitais e podem conferir diferentes direitos aos seus titulares, de acordo com sua natureza. É o caso das ações, das debêntures e das cotas de fundos de investimento.
Na prática, os dois conceitos podem se relacionar, como destaca Fabricio Martins, CFO da GIRO.TECH:
“Em uma estrutura de securitização, os direitos creditórios originados por uma operação de crédito podem ser organizados e transferidos para um veículo financeiro, que poderá estruturar valores mobiliários a partir desses ativos”.
Na questão da regulamentação, as normas específicas de cada instrumento e da operação em que são utilizados regulam os títulos de crédito.
Por sua vez, os valores mobiliários estão submetidos à regulamentação do mercado de capitais e à atuação da Comissão de Valores Mobiliários (CVM), tendo como uma de suas principais referências a Lei nº 6.385/1976.
Além disso, é importante pontuar, que as operações que envolvem determinados valores mobiliários e estruturas de securitização devem observar as regras específicas estabelecidas pela CVM.
Outra questão que diferencia os dois instrumentos é a transferibilidade.
Os títulos de crédito podem ser transferidos conforme as regras aplicáveis a cada instrumento e à operação, inclusive por meio de mecanismos de cessão de direitos creditórios.
Já os valores mobiliários são estruturados para permitir sua negociação ou transferência dentro das condições previstas para cada ativo e do mercado em que são negociados.
Por isso, a liquidez não é necessariamente igual em todos os casos. Ela depende:
Por fim, também existem diferenças em relação à forma como o titular pode obter retorno.
Nos títulos de crédito, o direito está relacionado ao recebimento de um valor conforme as condições que foram estabelecidas na operação, como juros e demais encargos previstos.
Já os valores mobiliários podem proporcionar diferentes formas de remuneração ou retorno.
Nas ações, por exemplo, o investidor pode obter ganhos com a valorização do ativo e receber proventos, conforme as características da companhia e da ação.
Em contrapartida, a remuneração das debêntures segue as condições que foram estabelecidas na emissão do instrumento.
Assim, embora valores mobiliários e títulos de crédito tenham funções distintas, eles podem estar conectados dentro de uma mesma estrutura financeira.
No caso das operações de securitização, os direitos creditórios originados pelas empresas podem servir de base para a estruturação de valores mobiliários.
A Comissão de Valores Mobiliários (CVM) é a autarquia responsável por regular, fiscalizar e desenvolver o mercado de valores mobiliários no Brasil.
Dessa forma, a sua atuação busca contribuir para o funcionamento eficiente e transparente do mercado de capitais e para a proteção dos investidores.
Como destaca Fabricio Martins, CFO da GIRO.TECH:
“O Brasil tem como regulador a CVM. O seu objetivo é desenvolver o mercado e proteger o investidor, criando regras e procedimentos para que os participantes atuem de forma diligente e honesta.”
Na prática, isso significa que a CVM estabelece regras para diferentes participantes, operações e instrumentos do mercado de capitais, além de fiscalizar o seu cumprimento.
Porém, a atuação da CVM vai além da negociação de valores mobiliários. Entre as suas atribuições, estão:
Os valores mobiliários estão inseridos em um ambiente regulado justamente porque envolvem relações de investimento e a participação de diferentes agentes no mercado de capitais.
Por isso, a CVM estabelece normas que determinam como os participantes devem estruturar determinadas operações, quais informações precisam disponibilizar e quais responsabilidades devem observar.
Consequentemente, esse ambiente regulatório também abrange estruturas como FIDCs e Securitizadoras, utilizadas na securitização de recebíveis.
O Fundo de Investimento em Direitos Creditórios é uma estrutura de fundo de investimento regulada pela CVM, utilizada para adquirir direitos creditórios e conectar esses ativos aos investidores por meio das cotas do fundo.
Ele já nasce robusto, o que significa que para a sua estruturação, é necessário a participação de diferentes prestadores de serviços, como:
Já a Companhia Securitizadora é uma S.A. criada para atuar na aquisição de direitos creditórios e na estruturação de valores mobiliários lastreados nesses ativos.
Entre os instrumentos que podem ser emitidos estão os Certificados de Recebíveis (CRs) e as debêntures, conforme a estrutura da operação.
Embora FIDC e Securitizadora sejam estruturas diferentes, ambas podem exercer o papel de veículos de securitização.
Neste caso, a principal diferença está na forma como cada estrutura é organizada e regulada.
“O FIDC é um fundo de investimento em direitos creditórios. Por isso, ele deve seguir as regras da CVM que são aplicáveis a esse tipo de estrutura”. Ronaldo Oliveira, CEO da GIRO.TECH.
Por seguir essa estrutura, o FIDC possui uma série de participantes e obrigações específicas.
Já a Securitizadora possui uma estrutura societária diferente e pode ser utilizada em modelos que demandam uma operação mais enxuta, com emissões privadas.
Essa diferença é importante para empresas que pretendem estruturar uma operação de crédito utilizando seus direitos creditórios.
Por isso, a escolha entre FIDC e Securitizadora depende de alguns objetivos, como:
Além disso, a regulamentação da CVM também é relevante para a própria atividade de securitização.
A Resolução CVM 60 estabeleceu um regime específico para as Securitizadoras, trazendo regras relacionadas à atuação desses veículos e às informações que devem ser disponibilizadas ao mercado.
Neste sentido, a CVM 60 recomenda que a Securitizadora seja estruturada como subsidiária integral de uma Securitizadora já regulada pela CVM.
Nessa configuração, a Companhia Securitizadora obtêm o mesmo nível de eficiência tributária de um FIDC (15%, apenas no resgate).
Isso ocorre porque a estrutura reduz significativamente a base de cálculo de tributos como PIS/COFINS, além de otimizar a incidência de IRPJ e CSLL.
Assim, entender o papel da CVM é fundamental para compreender como valores mobiliários, direitos creditórios, FIDCs e Securitizadoras se relacionam dentro do mercado de capitais.
A regulação cria o conjunto de regras que orienta essas estruturas e estabelece responsabilidades para os diferentes participantes envolvidos nas operações.
Os valores mobiliários podem ser utilizados pelas empresas para estruturar operações financeiras, acessar o mercado de capitais e transformar ativos financeiros em instrumentos que podem sustentar a expansão do negócio.
Na prática, essas possibilidades ganham ainda mais importância para empresas que possuem uma carteira de recebíveis recorrente, especialmente aquelas que concedem crédito e financiam as compras dos próprios clientes.
E a razão para isso é muito simples: cada venda financiada, operação de crédito CDC, empréstimo ou outra modalidade de crédito gera direitos creditórios, que representam valores que a empresa receberá futuramente.
Todos esses recebíveis podem ser organizados dentro de uma estrutura financeira e, conforme a estratégia adotada, utilizados como base para a emissão de valores mobiliários.
Dessa forma, a empresa consegue transformar uma carteira de ativos financeiros em uma estrutura mais ampla, conectando originação de crédito, direitos creditórios e mercado de capitais.
Uma das possibilidades de utilização dos valores mobiliários é a captação de recursos junto ao mercado de capitais.
Nesse modelo, a empresa pode utilizar uma estrutura como um FIDC ou uma Companhia Securitizadora para organizar seus direitos creditórios e emitir instrumentos que podem ser adquiridos por investidores.
No caso de uma Securitizadora, os direitos creditórios cedidos pela empresa podem servir de lastro para a emissão de valores mobiliários, como Certificados de Recebíveis e debêntures, conforme a estrutura adotada.
Assim, os recursos obtidos podem ser direcionados para sustentar novas operações de crédito, criando uma dinâmica em que a própria carteira de recebíveis contribui para ampliar a capacidade operacional da empresa
A utilização de valores mobiliários também pode estar relacionada à expansão das operações de crédito.
Isso acontece porque uma carteira de crédito crescente exige capacidade para sustentar novas concessões.
Logo, quanto mais operações uma empresa origina, maior tende a ser o volume de direitos creditórios acumulados e, consequentemente, a necessidade de estruturar esses ativos de maneira eficiente.
Por meio da securitização, esses recebíveis podem passar a integrar uma estrutura financeira própria.
Quando houver emissão para investidores, os recursos obtidos podem ser direcionados para sustentar novas operações.
Com isso, a empresa consegue ampliar sua carteira e utilizar melhor os ativos financeiros que já possui.
No varejo, isso pode ser aplicado a operações como crediário próprio, CDC Digital, cartão private label, empréstimo pessoal, entre outras modalidades de crédito.
Além disso, os valores mobiliários também criam uma conexão entre a operação de crédito da empresa e o mercado de capitais.
Em vez de manter os recebíveis apenas como valores a receber futuramente, a empresa pode estruturá-los dentro de um veículo de securitização.
Dependendo do modelo, esses ativos podem servir de lastro para valores mobiliários adquiridos por investidores.
“Isso permite que uma empresa com uma operação de crédito estruturada tenha acesso a uma dinâmica que antes estava mais concentrada em instituições financeiras tradicionais: organizar seus próprios ativos financeiros e conectá-los ao mercado de capitais”. Ronaldo Oliveira, CEO da GIRO.TECH
Ademais, é importante pontuar que a Lei da Securitização permite que os próprios donos ou sócios da empresa participem desse tipo de estrutura.
Outra utilização importante está na possibilidade de transformar uma carteira de recebíveis em uma estrutura financeira organizada.
Imagine um varejista que concede crédito aos seus clientes. Ao realizar uma venda parcelada, ela não recebe todo o valor imediatamente, mas passa a possuir um direito de receber aquelas parcelas ao longo do tempo.
Esses recebíveis podem ser cedidos para uma Companhia Securitizadora ou FIDC, que passa a utilizá-los na estruturação da operação. Quando aplicável, eles podem servir como lastro para a emissão de valores mobiliários.
Assim, o recebível deixa de ser apenas um valor futuro a receber e passa a integrar uma estrutura financeira que pode contribuir para a organização, administração e expansão da carteira de crédito.
Isso é especialmente relevante porque a securitização vai além da simples antecipação de recebíveis.
Essa estrutura pode criar uma dinâmica contínua na qual os próprios ativos financeiros sustentam o crescimento da operação de crédito.
Por fim, os valores mobiliários podem contribuir para a diversificação das fontes de recursos utilizadas para financiar uma operação de crédito.
“Uma empresa que possui uma carteira de recebíveis não precisa depender unicamente do seu capital próprio para sustentar uma operação de crédito. Conforme a estrutura adotada, e os objetivos do negócio, é possível utilizar os próprios ativos financeiros para acessar diferentes alternativas, inclusive via mercado de capitais”. Fabricio Martins, CFO da GIRO.TECH.
Nesse contexto, a securitização permite conectar os direitos creditórios originados pela empresa a diferentes fontes de recursos, criando mais possibilidades para financiar o crescimento da carteira.
Ou seja, mais do que apenas antecipar valores, essa estrutura permite que a empresa organize seus ativos financeiros e desenvolva uma operação de crédito preparada para crescer.
Na securitização, a empresa tem a opção de utilizar valores mobiliários para transformar direitos creditórios em uma estrutura financeira que pode ser oferecida aos investidores, caso essa estratégia faça sentido.
Na prática, a empresa que possui uma carteira de recebíveis pode ceder esses ativos para um veículo de securitização, que os utiliza como lastro para a emissão de valores mobiliários.
A Resolução CVM 60 define a operação de securitização como a “aquisição de direitos creditórios para utilização como lastro da emissão de títulos de securitização destinados à colocação junto a investidores”.
Como explica Fabricio Martins, CFO da GIRO.TECH:
“A securitização é uma atividade muito relacionada a valores mobiliários, pois ela tem a captação de recursos junto a investidores. Os valores mobiliários são títulos de investimento. Então, a gente tem aqui a relação direta entre securitização e valores mobiliários. Pois para que aconteça a securitização, necessariamente deve haver a captação de recursos junto a investidores. Então a gente tem aqui uma relação direta entre securitização e valores mobiliários.”
De modo geral, podemos entender essa relação a partir de uma sequência simples:
Direitos creditórios → Cessão para o veículo de securitização → Estruturação da operação → Emissão de valores mobiliários → Aquisição pelos investidores.
Como dito anteriormente, o ponto de partida da securitização é a existência dos direitos creditórios.
Um varejista que vende a prazo, ou concede algum tipo de financiamento, passa a ter valores a receber no futuro.
Esses recebíveis podem ter origem em diferentes operações, como crediário loja, CDC, empréstimo pessoal, cartão private label e outras modalidades de crédito, como o Consignado Privado.
Na securitização, a empresa cede esses ativos para uma estrutura específica, como um FIDC ou uma Companhia Securitizadora.
A partir daí, os direitos creditórios podem ser utilizados como lastro para a emissão dos valores mobiliários.
Isso significa que existe uma conexão entre o ativo que deu origem à operação e o título que será adquirido pelo investidor.
O pagamento relacionado ao valor mobiliário fica primariamente condicionado aos recursos provenientes dos direitos creditórios e demais ativos ou garantias que compõem a operação.
É justamente nessa etapa que os valores mobiliários assumem seu papel dentro da securitização.
Por sua vez, o investidor adquire o valor mobiliário e passa a ter os direitos estabelecidos nas condições da emissão.
Os fluxos financeiros gerados pelos direitos creditórios que servem de lastro sustentam os pagamentos previstos na estrutura.
Assim, a securitização cria uma ponte entre duas pontas da operação:
É essa conexão que permite transformar uma carteira de recebíveis em uma estrutura financeira organizada.
Além do mais, a relevância dessa estrutura também aparece em alguns dados recentes do mercado.
Segundo a CVM, as ofertas relacionadas à securitização movimentaram R$ 153 bilhões em 2025, com crescimento de 28% em relação aos R$ 122 bilhões registrados em 2024. Foi o maior volume da série apresentada pela autarquia para o período.
Esse panorama ajuda a explicar por que o BTG Pactual decidiu reativar a BTSec, sua Securitizadora, para atuar em toda a infraestrutura das operações, oferecendo serviços de securitização, escrituração, banco liquidante, agente fiduciário e relacionamento com investidores.
Esses dados ajudam a dimensionar a importância que a securitização vem assumindo dentro do mercado de capitais brasileiro.
Afinal, mais do que uma estrutura utilizada para antecipar recebíveis, ela conecta carteiras de direitos creditórios, veículos financeiros e valores mobiliários em operações estruturadas.
Para empresas que possuem uma operação de crédito recorrente, isso significa que os recebíveis gerados pelo próprio negócio podem deixar de ser apenas valores a receber no futuro e passar a integrar uma estrutura financeira mais ampla.
Ao estruturar uma operação de crédito, uma das decisões mais importantes é escolher o veículo de securitização que será utilizado.
Entre as principais alternativas estão o Fundo de Investimento em Direitos Creditórios (FIDC) e a Companhia Securitizadora.
Embora as duas estruturas possam organizar direitos creditórios e participar de operações de securitização, elas possuem características diferentes e podem fazer mais sentido de acordo com os objetivos da empresa.
Aqui, logo de início, é importante esclarecermos uma dúvida que muitos executivos têm: o FIDC não é necessariamente sinônimo de operação grande, assim como uma Companhia Securitizadora não é uma estrutura exclusiva para operações pequenas.
Como explica Ronaldo Oliveira, CEO da GIRO.TECH:
“Muita gente fala que o FIDC é para operações grandes e a Companhia Securitizadora é para operações pequenas. Isso é um mito. Você pode fazer uma operação dentro de uma Companhia Securitizadora sem limite de valor. Não é isso que vai dizer o que você tem que montar, se é um FIDC ou uma Securitizadora”.
A diferença está muito mais relacionada à finalidade da operação e à forma como ela será estruturada.
O FIDC é um fundo de investimento regulado pela CVM, criado para adquirir direitos creditórios e conectar esses ativos aos investidores por meio das cotas do fundo.
Para funcionar, ele conta com uma estrutura composta por participantes como gestora de recursos, administrador fiduciário e custodiante, cada qual com responsabilidades específicas.
Essa característica faz com que o FIDC seja uma estrutura mais robusta e adequada a operações que precisam de uma governança própria de fundo e que pretendem trazer investidores de terceiros para a operação.
Quando a estratégia envolve, principalmente, investidores institucionais, essa estrutura pode oferecer uma organização mais adequada para atender às necessidades de diferentes participantes.
Por outro lado, a Companhia Securitizadora é uma S.A. criada para adquirir direitos creditórios e estruturar valores mobiliários lastreados nesses ativos.
Entre os instrumentos que podem ser emitidos estão as debêntures e os Certificados de Recebíveis, conforme a estrutura da operação.
Uma das características que pode tornar a Securitizadora interessante é a possibilidade de estruturar uma emissão privada, especialmente quando a empresa pretende financiar seu próprio ecossistema utilizando capital próprio, sem necessariamente buscar investidores externos.
Nesse cenário, conforme a estrutura prevista na CVM 60, a operação pode ser mais enxuta, porque não exige a mesma quantidade de participantes obrigatórios presentes em um FIDC.
Isso pode representar menor complexidade operacional e menor custo de manutenção, dependendo do modelo adotado.
“Se você vai montar uma operação para financiar o seu ecossistema, se você é um varejista, uma indústria, quer criar uma operação para financiar os seus clientes, representantes ou fornecedores, e 100% do capital é seu, a Companhia Securitizadora oferece uma estrutura de emissão privada que tira vários participantes obrigatórios que existem no FIDC e torna a operação mais leve, mais barata de manter”. Ronaldo Oliveira, CEO da GIRO.TECH.
Em contrapartida, essa escolha também traz uma limitação importante: uma emissão privada não tem como objetivo captar recursos de investidores de terceiros.
Portanto, quando a estratégia da empresa depende da entrada de capital externo, especialmente de investidores institucionais, o FIDC pode oferecer uma estrutura mais adequada para esse objetivo.
Entretanto, isso não significa que a Securitizadora esteja limitada a operações de menor porte.
De acordo com Ronaldo Oliveira, CEO da GIRO.TECH, o volume financeiro, isoladamente, não determina qual veículo deve ser utilizado, pois a escolha precisa considerar fatores como:
Portanto, em vez de você simplesmente perguntar: “FIDC ou Securitizadora: qual é melhor?”, a questão mais adequada a se fazer é: qual estrutura atende melhor ao modelo de crédito que minha empresa pretende construir?
O FIDC oferece uma estrutura de fundo mais robusta, com participantes e mecanismos próprios para organizar a relação com os cotistas.
Já a Companhia Securitizadora pode proporcionar uma estrutura mais enxuta em determinados modelos, especialmente quando a operação envolve emissão privada e capital próprio.
Sendo assim, o tamanho da operação não deve ser utilizado isoladamente como critério de escolha.
É necessário analisar a estrutura de capital, os objetivos do negócio e a estratégia definida para os direitos creditórios antes de decidir qual veículo utilizar.
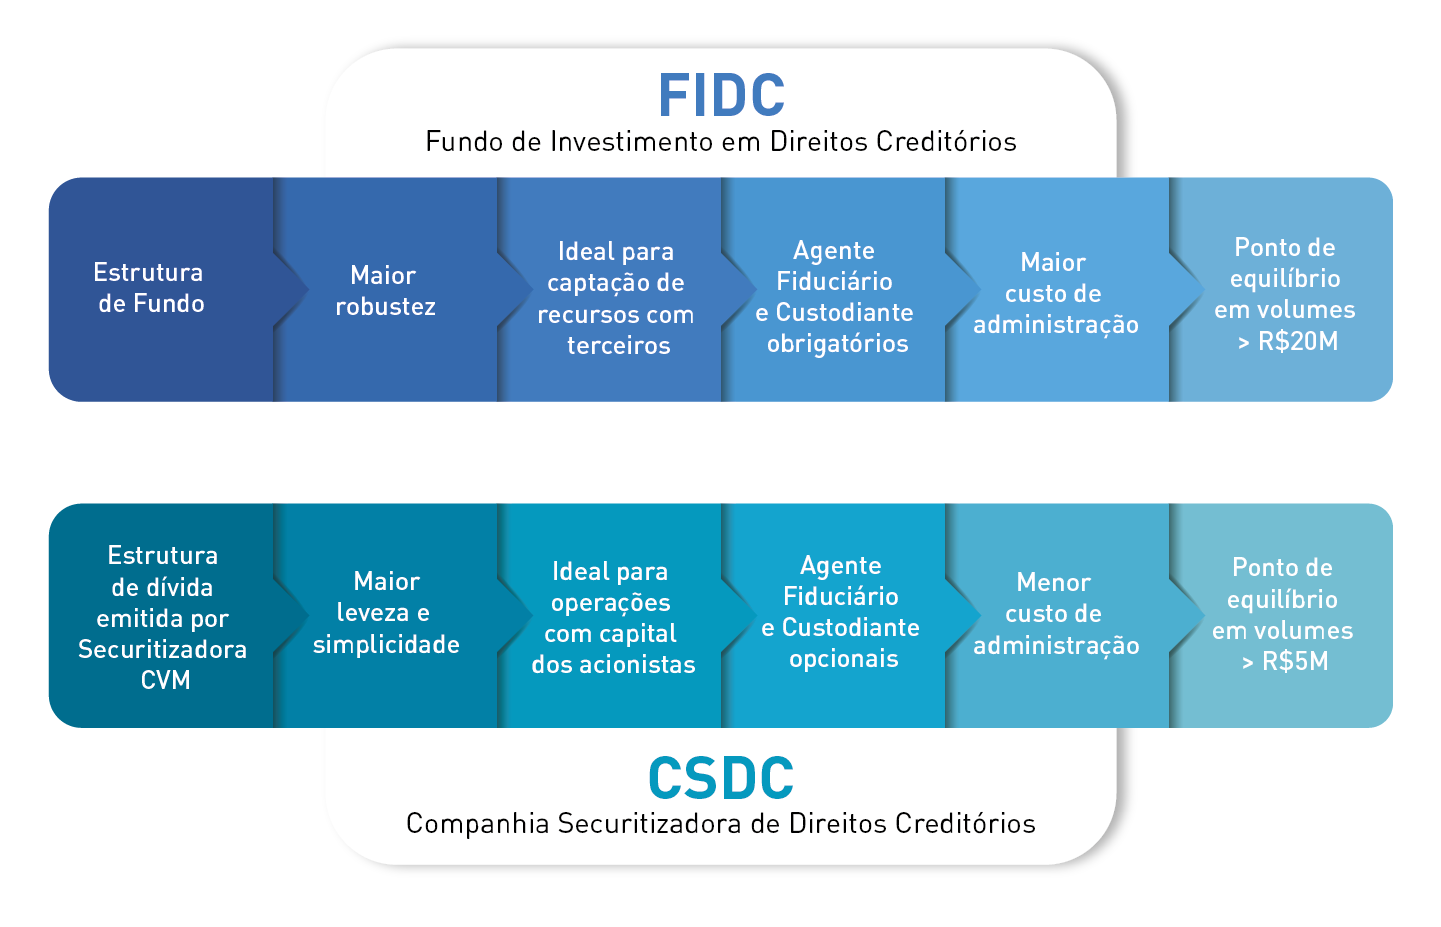
Desse modo, antes de estruturar uma emissão de valores mobiliários, a empresa precisa avaliar alguns aspectos da operação para definir qual estrutura faz sentido para seus objetivos.
Entre os principais pontos de atenção, estão:
A partir dessa análise, a empresa consegue definir qual instrumento emitir, qual estrutura utilizar e como é possível organizar a operação de acordo com seus objetivos.
Se você chegou até aqui na leitura, conseguiu entender que os valores mobiliários são essenciais dentro de uma estratégia de securitização.
Portanto, se esse caminho faz sentido para seu negócio, a GIRO.TECH pode apoiar a sua empresa no processo de constituição do seu veículo de securitização.
Assim, você tem toda a tranquilidade de estar em adequação com todas as exigências legais e regulatórias, podendo estruturar sua operação de crédito de forma prática e segura.
Para empresas que buscam estruturar uma operação de crédito por meio da emissão de valores mobiliários, a GIRO.TECH conta com a GTS Securitizadora, unidade de negócio dedicada à estruturação dessas operações.
A GTS Securitizadora é uma Companhia Securitizadora registrada na CVM, habilitada para realizar emissão de CRs e debêntures, conforme a estrutura definida para cada operação.
A nossa unidade regulada apoia empresas na organização de operações que utilizam direitos creditórios como parte da estrutura financeira.
Com isso, qualquer negócio consegue transformar sua carteira de recebíveis em instrumentos que podem viabilizar diferentes estratégias de crédito.
Entre as operações que podem ser estruturadas estão:
Dessa forma, sua empresa pode estruturar uma operação financeira alinhada ao seu core business, utilizando seus direitos creditórios de acordo com as características e os objetivos do negócio.
Além disso, é importante pontuar que a estruturação não é restrita a empresas de grande porte.
Como dito anteriormente, o que determina a estrutura adequada são fatores como o modelo da operação, a carteira de direitos creditórios, a origem do capital e os objetivos definidos para o veículo financeiro.
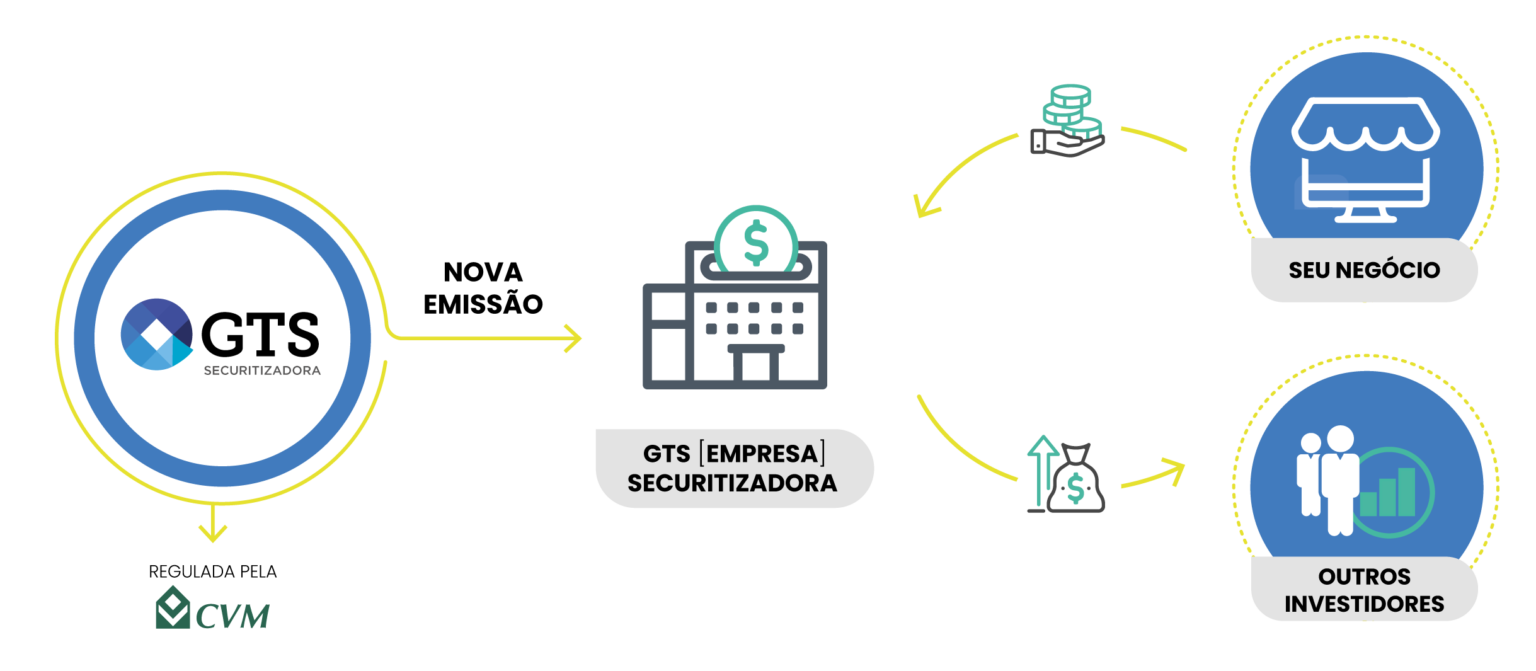
Por outro lado, quando a estratégia da empresa envolve a constituição de um FIDC, a GIRO.TECH conta com o apoio da Monetiza, nossa gestora de fundos.
A Monetiza atua na estruturação e gestão de operações de crédito, considerando as características da carteira de direitos creditórios, os objetivos do negócio e as exigências regulatórias aplicáveis.
Entre as modalidades de crédito que podem ser estruturadas estão:
Assim, tanto a GTS Securitizadora quanto a Monetiza fazem parte de diferentes caminhos para a estruturação de operações de crédito, de acordo com o veículo, os direitos creditórios e a estratégia definida pela empresa.
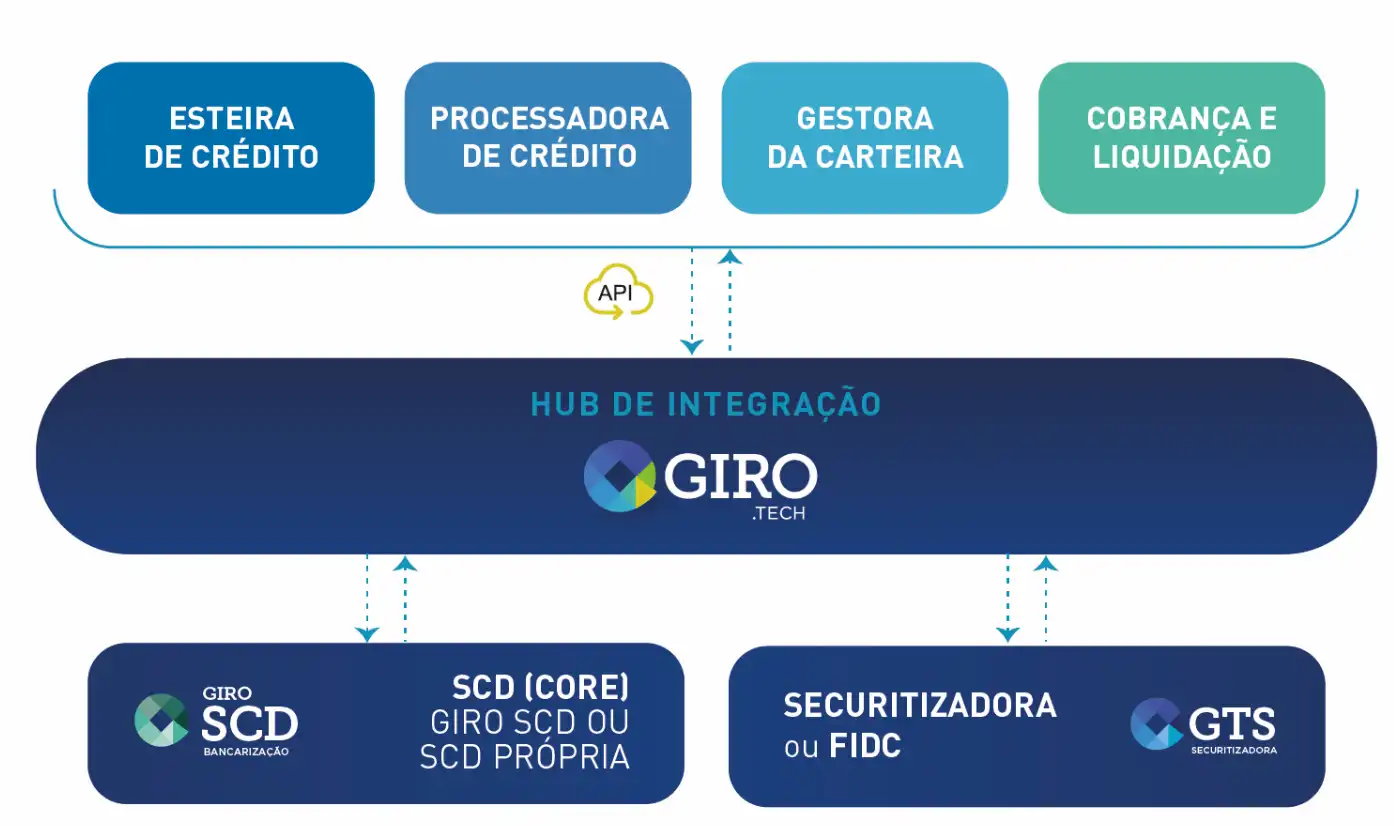
Além da estruturação do veículo regulatório, a GIRO.TECH também oferece a tecnologia para que crédito que simplesmente funciona, conectando e operacionalizando a jornada de crédito de ponta a ponta.
Por meio do GTHub, nossa plataforma de distribuição de crédito, é possível integrar diferentes etapas da operação, desde a originação de crédito até a gestão da carteira e os processos necessários para a conexão com o FIDC ou a Securitizadora.
Essa integração ajuda a reduzir a complexidade operacional e a conectar os diferentes participantes e sistemas envolvidos na operação de crédito.
Na prática, sua empresa passa a contar com uma tecnologia preparada para organizar, automatizar e escalar a operação, criando uma jornada mais integrada entre originação, formalização, gestão dos direitos creditórios e distribuição do crédito.
Como ressalta Ronaldo Oliveira, CEO da GIRO.TECH:
“O desafio real para as empresas e investidores não está na abertura do veículo de securitização, mas sim em como conectar essa estrutura técnica à realidade e às dores da sua operação lá na ponta. Na GIRO.TECH, nós unimos tecnologia e infraestrutura financeira para garantir que o modelo escolhido seja perfeitamente integrado ao seu negócio”.
Ainda ficou com alguma dúvida sobre os valores mobiliários?
Reunimos abaixo as principais perguntas sobre esses instrumentos financeiros, desde quem pode emiti-los e sua relação com os títulos de crédito até o papel dos FIDCs e das Securitizadoras na estruturação de operações de crédito pelas empresas.
A possibilidade de emissão depende do tipo de valor mobiliário e da legislação aplicável. Desse modo, companhias abertas e fechadas, podem emitir determinados valores mobiliários, enquanto alguns instrumentos possuem emissores específicos. Os Certificados de Recebíveis (CRs), por exemplo, são emitidos exclusivamente por Companhias Securitizadoras.
Os valores mobiliários são instrumentos relacionados ao mercado de capitais e às relações de investimento. Por outro lado, os títulos de crédito formalizam direitos e obrigações de pagamento entre as partes de uma operação, como ocorre com uma Cédula de Crédito Bancário (CCB).
Não. Título de crédito e valor mobiliário são conceitos diferentes. Um título de crédito pode representar um direito de recebimento e uma obrigação de pagamento sem, necessariamente, estar enquadrado como valor mobiliário. Contudo, a classificação depende das características do instrumento e da legislação aplicável.
Não exatamente. O FIDC é um fundo de investimento regulado pela CVM, estruturado para investir em direitos creditórios. As cotas do FIDC, por sua vez, são valores mobiliários e representam a participação dos investidores no fundo.
Sim. Os valores mobiliários podem ser utilizados em estruturas destinadas à captação de recursos junto a investidores, conforme o instrumento e a estrutura adotada. Na securitização, os direitos creditórios podem servir de lastro para a emissão de valores mobiliários, como Certificados de Recebíveis e debêntures, dentro das regras aplicáveis à operação.
Por fim, ao concluir a leitura deste artigo, você conseguiu entender melhor o que são valores mobiliários, quais são seus principais tipos e como esses instrumentos financeiros se relacionam com o mercado de capitais e as operações de crédito.
Ao longo da leitura, também vimos que valores mobiliários e títulos de crédito não são a mesma coisa, embora possam estar relacionados dentro de uma mesma estrutura financeira.
Enquanto os valores mobiliários estão associados ao mercado de capitais e às relações de investimento, os títulos de crédito formalizam direitos e obrigações de pagamento, como ocorre com a nota comercial e a CCB.
Além disso, entendemos como FIDCs e Companhias Securitizadoras podem participar da estruturação de operações com direitos creditórios.
Nesse contexto, a escolha do veículo de securitização deve considerar fatores como a origem do capital, o perfil dos investidores, a governança, a complexidade operacional e os objetivos da empresa.
Da mesma forma, a securitização permite organizar direitos creditórios e utilizá-los na estruturação de valores mobiliários, de acordo com o modelo adotado e as regras aplicáveis.
Assim, diferentes empresas podem estruturar suas operações de crédito de maneira alinhada ao próprio negócio.
Nesse sentido, contar com parceiros especializados pode simplificar a estruturação e a operacionalização dessas estratégias.
A GIRO.TECH reúne a GTS Securitizadora e a Monetiza, nossas unidades reguladas, além de oferecer tecnologia para crédito que simplesmente funciona.
Com isso, podemos apoiar diferentes modelos de operações de crédito, desde a estruturação do veículo até a conexão e a operacionalização da jornada.
Portanto, se sua empresa busca estruturar uma operação de crédito utilizando direitos creditórios e valores mobiliários, conte com a nossa expertise.
Entre em contato com nossos especialistas, agende uma reunião e descubra como podemos transformar seu crédito em resultado!

Na Mídia