O Fundo de Investimento em Direitos Creditórios (FIDC) é uma estrutura utilizada para reunir e administrar direitos creditórios originados a partir de diferentes operações de crédito e comerciais.
Para as empresas que possuem uma carteira de recebíveis, o fundo pode ser uma boa alternativa para organizar esses ativos dentro de uma estrutura financeira própria.
Essa é uma das aplicações do FIDC, que, dentro do mercado de crédito, pode adquirir diferentes tipos de direitos creditórios, como:
Cédulas de Crédito Bancário (CCBs);
Duplicatas;
Recebíveis de cartão de crédito;
Entre outros ativos elegíveis, desde que atendam às regras aplicáveis ao fundo.
Embora também seja um fundo de investimento de renda fixa, o FIDC entrega um importante diferencial competitivo para as empresas que possuem operações de crédito dentro dos seus ecossistemas.
Um varejista, por exemplo, pode gerar recebíveis por meio de CDC, empréstimo pessoal ou cartão private label e utilizar um FIDC como parte da estrutura responsável por organizar esses direitos creditórios.
Contudo, montar um Fundo de Investimento em Direitos Creditórios não significa simplesmente criar um fundo para reunir recebíveis.
A estrutura envolve participantes especializados, regras de funcionamento, critérios para aquisição dos ativos, processos de governança e uma integração adequada com a operação de crédito.
Além disso, o FIDC não deve ser analisado isoladamente. Dependendo do perfil da operação, uma Securitizadora pode apresentar características, custos e níveis de flexibilidade diferentes.
Portanto, entender como montar um Fundo de Investimento em Direitos Creditórios, quando essa estrutura faz sentido e quais alternativas existem é fundamental para empresas que desejam estruturar crédito com maior eficiência.
É sobre isso que falaremos neste artigo. Siga a leitura conosco e entenda como montar um FIDC para suas operações de crédito!
Baixe o nosso White Paper de FIDC Preencha os campos abaixo e receba no seu e-mail um material gratuito sobre FIDC!
O que é um Fundo de Investimento em Direitos Creditórios?
Primeiramente, antes de explorarmos todas as questões e particularidades que envolvem este tema, é importante que você conheça o que é o Fundo de Investimento em Direitos Creditórios.
O FIDC é uma estrutura do mercado de capitais destinada à aquisição de direitos creditórios, isto é, valores que uma empresa ou instituição tem a receber em razão de operações de crédito ou comerciais.
Por conta disso, o fundo possui uma característica que o diferencia de outras estruturas financeiras:
Ele combina a lógica de um fundo de investimento com a possibilidade de integrar uma estrutura de securitização de recebíveis.
Na perspectiva do investidor, o Fundo de Investimento em Direitos Creditórios permite aplicar recursos por meio da aquisição de cotas do fundo.
O fundo direciona esses recursos para adquirir os direitos creditórios que compõem sua carteira, observando a política de investimento e as regras estabelecidas para a estrutura.
Já para as empresas, o FIDC permite estruturar uma carteira de recebíveis que elas mesmas originam em suas operações.
No varejo, por exemplo, esses direitos podem surgir de crediário, duplicatas, parcelas de cartão de crédito ou cartão private label, entre outras operações.
Essa dinâmica permite conectar uma operação de crédito ao mercado de capitais.
Assim, em vez de a empresa manter determinados recebíveis exclusivamente em seu balanço, ela pode cedê-los ao fundo, de acordo com os critérios aplicáveis à operação.
Portanto, um ponto importante é entender que o investidor não compra diretamente cada dívida que compõem a carteira.
Ele adquire cotas do fundo, enquanto a gestão determina quais direitos creditórios serão incorporados à carteira, de acordo com a política de investimento e as regras da estrutura.
O que significa direitos creditórios?
Antes de entendermos, na prática, como funciona o FIDC, é importante contextualizarmos melhor o que realmente significa direitos creditórios.
Como citamos no item anterior, eles correspondem aos direitos sobre os créditos que uma empresa tem a receber dos seus clientes nas vendas parceladas.
Quando falamos de varejo, alguns direitos se sobressaem, como as duplicatas, crediário próprio, e parcelas do cartão de crédito ou private label.
Vale relembrar, que esses recebíveis podem ser vendidos pela empresa para terceiros ou investidores no mercado de capitais, com o intuito de antecipar o recebimento do dinheiro, em troca de uma taxa de desconto.
Pense no seguinte cenário: imagine que um comércio varejista realizou a venda de uma televisão, via crediário loja, para um cliente, que comprou parcelado.
Neste sentido, a loja pode optar por comercializar esses recebíveis para uma terceira parte, na forma de direitos creditórios.
Assim, o varejista conseguirá receber, de maneira antecipada, o dinheiro pelo produto. Porém, terá que pagar uma taxa de desconto, que será destinada a remunerar quem adquiriu o direito creditório.
Em suma, esse processo da venda dos direitos para o Fundo de Investimento em Direitos Creditórios, é conhecido como securitização.
Além do mais, é importante destacar, que a securitização não ocorre apenas com os créditos originados do setor varejista.
Isso também pode ocorrer com os créditos oriundos de outros segmentos, como industrial, comercial, financeiro, imobiliário, entre outros.
Como funciona um Fundo de Investimento em Direitos Creditórios?
Agora que você entendeu o que é o FIDC, e o que são os direitos creditórios, fica mais fácil de compreender como essa estrutura funciona.
O funcionamento de um Fundo de Investimento em Direitos Creditórios parte de uma lógica relativamente simples: investidores adquirem cotas do fundo, e os recursos são utilizados, conforme a política de investimento e as regras aplicáveis, para adquirir direitos creditórios.
Na prática, o investidor não compra diretamente cada recebível que está dentro da carteira.
Ele compra cotas do FIDC, enquanto a gestão do fundo é responsável por selecionar os direitos creditórios que atendem aos critérios estabelecidos para aquela estrutura.
Isso permite conectar capital de investidores a carteiras de crédito já originadas, como explica Fabricio Martins, CFO da GIRO.TECH:
“O FIDC serve para ‘unir’ esses direitos creditórios que já estão formalizados, aos investidores do mercado de capitais que buscam rentabilidade.”
Como os recursos chegam aos direitos creditórios?
O primeiro elemento dessa dinâmica são os tipos de cotas FIDC. É por meio delas que os investidores aportam recursos no fundo.
Por sua vez, esses recursos são direcionados para a aquisição dos direitos creditórios que formarão a carteira, sempre respeitando os critérios que foram definidos na estrutura. Entre esses ativos podem estar:
Assim, podemos visualizar o fluxo de funcionamento de um Fundo de Investimento em Direitos Creditórios da seguinte maneira:
Investidor → aquisição de cotas → FIDC → aquisição de direitos creditórios → carteira do fundo
No contexto de uma operação de crédito, a lógica pode ser aplicada, por exemplo, a um varejista que origina recebíveis por meio de CDC, empréstimo pessoal ou cartão private label.
Em vez de manter esses direitos dentro do seu CNPJ mercantil, eles podem ser cedidos ao FIDC, de acordo com os critérios da operação.
Qual é o papel da gestora de recursos do FIDC?
A gestora de recursos ocupa uma posição central nesse processo. É ela quem administra a carteira e toma as decisões de investimento dentro dos limites estabelecidos pela política do fundo.
Isso significa que a aquisição dos direitos creditórios não acontece de maneira aleatória.
A carteira precisa obedecer aos critérios definidos para o Fundo de Investimento em Direitos Creditórios, incluindo aqueles relacionados aos ativos que podem ser adquiridos, concentração, risco e demais parâmetros aplicáveis.
No caso das empresas que buscam utilizar essa estrutura para captar recursos de terceiros, a presença da gestora de recursos é ainda mais importante.
Segundo Fabricio Martins, CFO da GIRO.TECH, é a gestora de recursos que vai fazer uma avaliação de risco de crédito junto àquela empresa da economia real e vai apresentar para os investidores a expectativa de risco versus o retorno.
“A presença da gestora é fundamental não apenas para fazer uma conexão simples entre esses dois participantes, mas também, para fazer o julgamento de risco versus expectativa de retorno e apresentar aos investidores. Sem a presença da gestora torna-se muito difícil o tomador acessar os recursos dos investidores”.
Essa governança é uma das características que diferencia o FIDC de uma simples carteira de recebíveis.
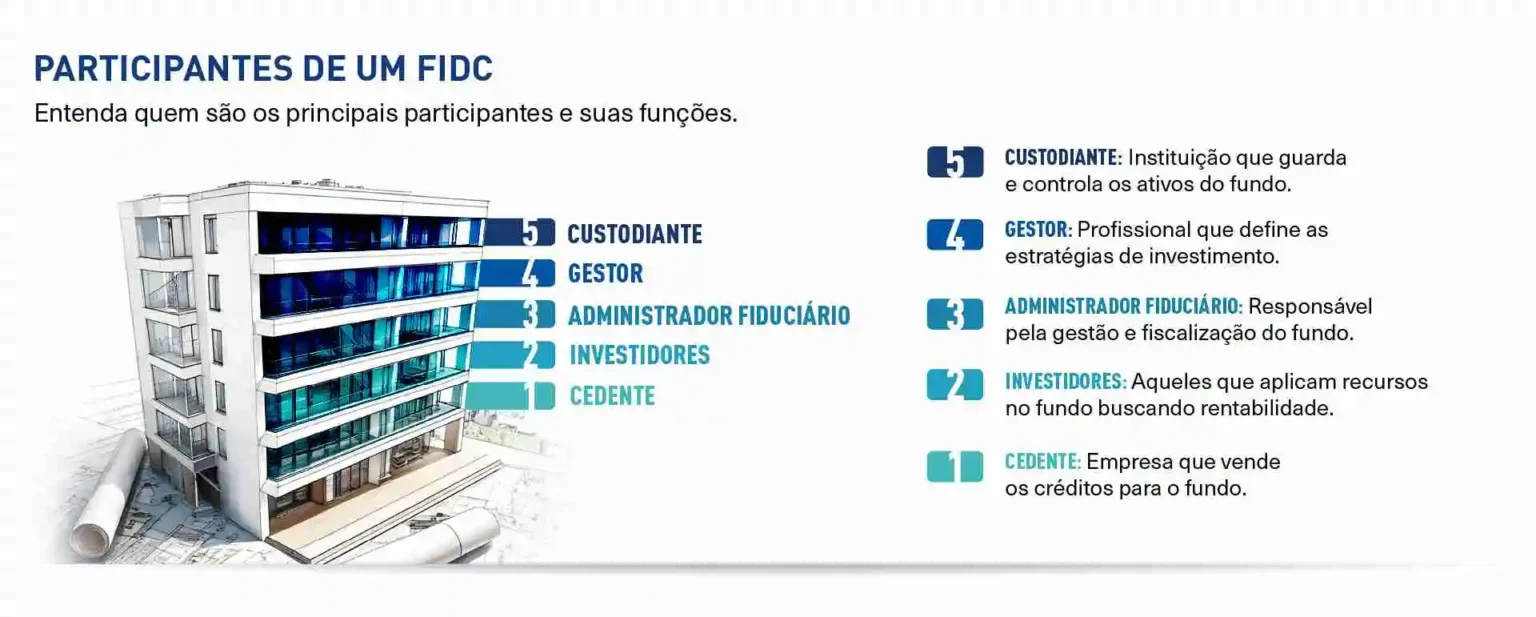
Além disso, a estrutura conta ainda com outros participantes especializados, como o administrador fiduciário, responsável por cuidar de toda a parte jurídica, regulatória e de conformidade da operação, e o custodiante, que faz a custódia, registro e controle das cotas e dos ativos que compõem o fundo.
FIDC Aberto e FIDC Fechado
Ademais, outra característica importante está na forma como os investidores podem entrar e sair da estrutura.
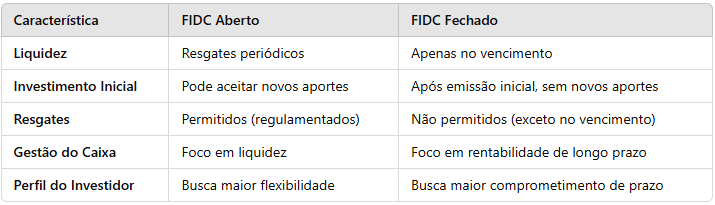
O FIDC Aberto permite aplicações e resgates de cotas de acordo com as regras e os prazos de liquidez estabelecidos.
Por isso, a sua gestão precisa considerar continuamente o equilíbrio entre os recursos disponíveis e os eventuais pedidos de resgate.
Já no FIDC Fechado, as cotas não são resgatadas livremente durante a existência do fundo.
O resgate ocorre conforme as condições previstas para a estrutura, normalmente ao final do prazo de duração estabelecido.
Essa diferença é extremamente relevante porque influencia a liquidez, o planejamento financeiro e a própria estruturação do fundo.
Portanto, entender como funciona um Fundo de Investimento em Direitos Creditórios significa olhar para três elementos principais:
Os investidores que adquirem as cotas;
Os prestadores responsáveis pela administração e gestão da estrutura;
E os direitos creditórios que compõem sua carteira.
A partir dessa combinação, o fundo consegue conectar recebíveis originados em operações de crédito ao mercado de capitais, quando essa estratégia fizer sentido para a empresa “dona” do direito creditório.
Por que o Fundo de Investimento em Direitos Creditórios se tornou uma das principais estruturas do mercado?
O Fundo de Investimento em Direitos Creditórios ganhou espaço no mercado brasileiro porque consegue conectar dois lados que são fundamentais para o desenvolvimento das operações de crédito: empresas que originam direitos creditórios e investidores interessados em investir nesses ativos.
Esse papel ajuda a explicar a dimensão que a estrutura alcançou. De acordo com dados disponibilizados pela Comissão de Valores Mobiliários (CVM), o Brasil possui 5,8 mil FIDCs registrados, evidenciando a dimensão e a evolução do mercado de fundos de recebíveis.
Em uma análise recente sobre o mercado de FIDCs, Fabricio Martins, CFO da GIRO.TECH, destaca que o patrimônio desses fundos está se aproximando de 1 trilhão de reais. O panorama ressalta como esse veículo se tornou uma ferramenta essencial para empresas da economia real.
Porém, mais do que o volume financeiro movimentado, a relevância do FIDC está na capacidade de transformar carteiras de recebíveis em estruturas organizadas de crédito, aproximando empresas do mercado de capitais.
Isso é especialmente importante para negócios que vendem a prazo ou desenvolvem operações próprias de crédito.
Uma empresa pode originar uma carteira de recebíveis e, posteriormente, ceder esses direitos ao FIDC, transformando ativos que seriam recebidos ao longo do tempo em liquidez para a operação.
Nestes casos, os recebíveis gerados pelo próprio ecossistema do varejo podem ser incorporados a uma estrutura financeira específica.
FIDC já nasce robusto
Além disso, outro fator que contribuiu para a consolidação do Fundo de Investimento em Direitos Creditórios é a sua robustez institucional.
Como dito anteriormente, a estrutura conta com participantes especializados, como gestora de recursos, administrador fiduciário e custodiante, além de estar submetida à regulamentação da CVM.
Essa combinação de governança, especialização e acesso ao mercado de capitais tornou o FIDC uma estrutura relevante não apenas para grandes instituições, mas também para empresas da economia real que possuem direitos creditórios elegíveis.
Por isso, o crescimento dos FIDCs não deve ser interpretado apenas como uma expansão de produtos de investimento.
Ele também representa a evolução da própria infraestrutura utilizada para organizar, financiar e distribuir operações de crédito.
É justamente essa característica que faz do FIDC uma alternativa estratégica para empresas que desejam estruturar uma operação de crédito com maior governança e, quando fizer sentido para sua estratégia, aproximá-la de investidores do mercado de capitais.
Quais ativos um Fundo de Investimento em Direitos Creditórios pode adquirir?
De modo geral, o Fundo de Investimento em Direitos Creditórios pode adquirir diferentes tipos de direitos creditórios, desde que os ativos estejam de acordo com a política de investimento do fundo e atendam aos critérios de elegibilidade estabelecidos para a operação.
Na prática, isso permite estruturar carteiras bastante diferentes entre si. Um FIDC pode concentrar direitos creditórios originados no varejo, em operações financeiras, em atividades comerciais ou em outros segmentos da economia.
Entre os principais ativos que podem compor uma carteira estão:
Cédulas de Crédito Bancário (CCBs);
Duplicatas;
Recebíveis de cartão de crédito e cartão private label;
Precatórios;
Notas comerciais.
“O ponto central é que o FIDC não está vinculado a uma única modalidade de crédito. Sua finalidade é adquirir direitos que representam valores a receber, desde que sejam elegíveis de acordo com as regras aplicáveis àquele fundo”. Fabricio Martins, CFO GIRO.TECH.
CCBs
A Cédula de Crédito Bancário (CCB) é um dos instrumentos que podem originar direitos creditórios para uma estrutura de FIDC.
Sempre que uma empresa concede uma operação de crédito e a dívida é formalizada por uma CCB, o direito de receber os pagamentos futuros pode ser cedido ao fundo, observadas as condições da operação.
Esse modelo é particularmente relevante para empresas que possuem operações próprias de crédito.
Ou seja, um varejista que oferece CDC ou empréstimo pessoal, por exemplo, pode gerar uma carteira de CCBs e estruturá-la para aquisição pelo FIDC.
Duplicatas
As duplicatas representam outro grupo importante de direitos creditórios, especialmente porque podem surgir de operações comerciais.
Nesse caso, o ativo não precisa necessariamente ter origem em um empréstimo.
Ele pode decorrer de uma venda de produtos ou prestação de serviços a prazo, gerando para a empresa um direito de receber determinado valor futuramente.
Por isso, a utilização de duplicatas amplia o campo de atuação do FIDC para além do crédito financeiro, permitindo que os recebíveis comerciais também sejam organizados em uma carteira específica.
Notas comerciais
Por sua vez, as notas comerciais são títulos de crédito emitidos por Sociedades Anônimas (S/As), limitadas ou cooperativas, e utilizados para formalizar uma obrigação de pagamento de curto prazo, que pode envolver o financiamento do capital de giro ou outras demandas operacionais.
Através deste instrumento, o emissor consegue realizar o pagamento a quem originou o crédito. Por ser um recebível, a nota comercial também pode integrar determinadas carteiras de FIDC.
A sua presença amplia novamente as possibilidades de composição da carteira, permitindo que o fundo adquira direitos relacionados a diferentes necessidades de financiamento e operações empresariais.
Recebíveis de cartão de crédito e private label
Os recebíveis de cartão de crédito também podem integrar uma carteira de Fundo de Investimento em Direitos Creditórios.
No varejo, isso inclui recebíveis originados por operações com cartão private label, desde que atendidos os critérios de elegibilidade da estrutura.
Essa possibilidade é especialmente estratégica para empresas que possuem uma operação própria de cartão.
As parcelas futuras geradas pelas compras realizadas pelos clientes podem representar direitos creditórios que serão posteriormente cedidos ao fundo.
Assim, o FIDC pode fazer parte da estrutura financeira de operações de cartão de loja, crediário e outras modalidades de crédito oferecidas dentro do ecossistema do varejista.
Precatórios
Além disso, os precatórios também podem fazer parte de determinadas estruturas de Fundo de Investimento em Direitos Creditórios.
Eles representam créditos que determinadas pessoas ou empresas têm a receber do poder público em razão de decisões judiciais definitivas.
Pelo fato de apresentarem características próprias, os precatórios exigem uma análise específica quanto à sua elegibilidade, documentação, titularidade e demais condições previstas na estrutura do fundo.
Ainda assim, sua possibilidade de aquisição demonstra a diversidade de direitos que pode ser encontrada no mercado de FIDCs.
O que determina se um ativo pode entrar no FIDC?
Contudo, a simples existência de um direito de receber determinado valor não significa, por si só, que ele poderá ser adquirido pelo FIDC.
A carteira precisa observar a política de investimento, os critérios de elegibilidade e as demais regras que são aplicáveis ao fundo.
Por isso, a estruturação precisa considerar previamente quais ativos serão originados, como serão formalizados e quais condições deverão cumprir para serem cedidos.
Essa análise é fundamental para empresas que pretendem utilizar um Fundo de Investimento em Direitos Creditórios dentro de uma operação de crédito.
“Da mesma forma que a indústria tem ali uma carteira de contas a receber, o varejo também gera uma carteira de crédito e financiamento, através da concessão de empréstimos. Essas carteiras também podem ser adquiridas pelo FIDC”. Fabricio Martins, CFO GIRO.TECH.
Ou seja, em ambos os contextos, o FIDC pode ser desenhado em torno dos recebíveis efetivamente gerados pela operação, em vez de ser tratado apenas como um produto de investimento.
Essa distinção será importante para entender, nos próximos tópicos, quando um FIDC faz sentido para uma empresa e quais características devem ser avaliadas antes de estruturar esse veículo.
Quando um Fundo de Investimento em Direitos Creditórios faz sentido?
O Fundo de Investimento em Direitos Creditórios tende a fazer mais sentido quando a empresa já possui uma operação de crédito estruturada e precisa de uma veículo mais robusto para organizar seus direitos creditórios, fortalecer a governança ou acessar investidores.
Entretanto, isso não significa que o FIDC seja necessariamente a melhor alternativa para qualquer empresa que esteja começando a operar crédito.
A escolha depende principalmente do perfil da carteira, da origem dos recursos e da estratégia financeira do negócio.
Porém, alguns cenários ajudam a tornar essa estrutura especialmente interessante. São eles:
Busca de investidores
Um dos principais fatores que justificam a utilização de um Fundo de Investimento em Direitos Creditórios é a intenção de incorporar investidores à operação de crédito.
O FIDC já nasce robusto, sendo estruturado para receber recursos de cotistas e adquirir direitos creditórios que atendam à sua política de investimento.
Por isso, a sua estrutura é particularmente adequada para operações que pretendem acessar investidores profissionais e institucionais.
Essa característica também explica por que esse veículo de securitização possui uma estrutura mais robusta de governança.
Como dito anteriormente, a regulamentação da CVM exige a participação de agentes especializados.
É o caso da gestora de recursos, administrador fiduciário e custodiante, além de outros participantes que podem ser necessários conforme a estrutura.
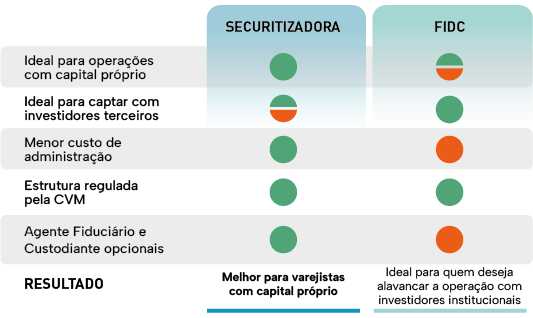
“A principal diferença dessa estrutura para uma Securitizadora é que o FIDC é obrigado a ter mais agentes participando, o que eleva os seus custos de abertura e manutenção e aumenta a sua burocracia.”
Apesar disso, é importante pontuar que essa maior complexidade não deve ser vista apenas como uma desvantagem.
Ela também está relacionada à segurança, governança e transparência necessárias para receber recursos do mercado de capitais.
Operação de crédito mais robusta
O FIDC também pode fazer sentido quando a empresa já possui uma carteira de direitos creditórios relevante e precisa de uma estrutura capaz de acompanhar a evolução dessa operação.
Nesse cenário, o fundo permite separar a carteira de recebíveis da atividade operacional da empresa, estabelecendo processos específicos para gestão, acompanhamento e controle dos ativos.
A existência de diferentes participantes e mecanismos de governança contribui para tornar a operação mais estruturada, especialmente quando há volumes relevantes de direitos creditórios envolvidos.
Por isso, o Fundo de Investimento em Direitos Creditórios tende a ser mais adequado para empresas que já alcançaram determinado nível de maturidade e precisam ter uma estrutura financeira compatível com a dimensão da operação.
Necessidade de governança
Outro fator que pode justificar a escolha de um FIDC é a necessidade de criar uma governança específica para a carteira de crédito.
Quando uma operação cresce, administrar os recebíveis apenas dentro da estrutura operacional da empresa pode se tornar um processo muito mais complexo.
Neste caso, o Fundo de Investimento em Direitos Creditórios permite organizar esses ativos em um veículo próprio, com responsabilidades distribuídas entre participantes especializados.
Na prática, isso contribui para:
Maior controle sobre os direitos creditórios;
Separação entre a atividade operacional e a carteira de crédito;
Processos mais estruturados de gestão e acompanhamento;
Maior transparência para os participantes da operação.
Essa governança é especialmente relevante quando existem terceiros investindo na carteira, pois a estrutura precisa oferecer mecanismos adequados de fiscalização e gestão de riscos.
Captação externa
Por fim, o Fundo de Investimento em Direitos Creditórios pode ser uma alternativa interessante quando a estratégia da empresa envolve recursos de terceiros para sustentar ou ampliar uma operação de crédito.
Sempre que uma carteira cresce, pode haver a necessidade de obter recursos adicionais para continuar originando novas operações.
Nesse momento, o mercado de capitais pode complementar o capital utilizado inicialmente pela empresa.
Porém, é importante não confundir esse cenário com uma regra essencial: o FIDC não precisa ser utilizado exclusivamente para captação externa.
Assim como ocorre com a Securitizadora, a estrutura também pode participar de operações em que o próprio negócio ou seus sócios sejam investidores.
Desse modo, o ponto central é entender qual é a função que o veículo exercerá dentro da estratégia financeira da empresa.
Nesse sentido, a pergunta mais importante não é simplesmente se a sua empresa deve abrir um Fundo de Investimento em Direitos Creditórios.
Você deve se perguntar qual estrutura consegue gerar mais valor para o estágio atual da sua operação de crédito.
Essa lógica também é destacada por Ronaldo Oliveira, CEO da GIRO.TECH:
“A principal pergunta não é se FIDC ou Securitizadora é melhor. A pergunta correta é qual dessas estruturas gera mais valor para o estágio atual da sua operação de crédito e para os objetivos da sua empresa”.
Assim, a busca por investidores, maior robustez operacional, necessidade de governança e estratégia de captação externa são sinais importantes de que vale avaliar o FIDC, mas sempre comparando seus custos e sua complexidade com alternativas como a Securitizadora.
Afinal, as duas estruturas podem, inclusive, representar etapas diferentes da evolução de uma mesma operação de crédito.
Quando o Fundo de Investimento em Direitos Creditórios pode não ser o melhor caminho?
Apesar de oferecer uma estrutura robusta para operações de crédito, o Fundo de Investimento em Direitos Creditórios não é necessariamente a melhor escolha para todos os negócios.
Por ser uma estrutura de fundo, ela é composta por participantes especializados, regras específicas e custos de administração, gestão, custódia, auditoria e demais obrigações.
Portanto, antes de optar por um FIDC, é importante avaliar se o nível de robustez da estrutura é compatível com o tamanho, o modelo de financiamento e os objetivos da operação.
Neste sentido, existem algumas situações que merecem atenção. São elas:
Operação financiada exclusivamente com capital próprio
Se a empresa pretende financiar sua carteira exclusivamente com recursos próprios, sem a intenção de incorporar investidores externos, um FIDC pode trazer uma estrutura maior do que a necessária.
Isso acontece porque uma das principais características do fundo é justamente permitir a participação de investidores por meio da aquisição de cotas.
Quando esse acesso ao capital de terceiros não faz parte da estratégia, outras estruturas de securitização podem oferecer uma relação mais adequada entre complexidade e necessidade.
Essa é uma realidade especialmente relevante no varejo, em que os próprios sócios podem ser os financiadores da operação.
“Se o varejista for realizar uma operação de crédito totalmente com capital próprio, a Securitizadora pode ser uma alternativa mais vantajosa, pois ao fazer uma emissão privada, é possível reduzir a burocracia, obrigações e participantes obrigatórios, trazendo menos custos para a operação de crédito”.
Ecossistemas fechados
O Fundo de Investimento em Direitos Creditórios também pode não ser a alternativa mais eficiente quando a operação está inserida em um ecossistema fechado, no qual os próprios sócios ou a empresa já possuem o capital necessário para financiar os clientes.
Nesse cenário, não existe uma necessidade clara de estruturar uma operação voltada à entrada de investidores institucionais.
Uma estrutura mais enxuta pode permitir que a empresa mantenha maior controle sobre a operação e reduza burocracias e participantes obrigatórios.
Operações com baixo volume de recebíveis
Além disso, outro ponto de atenção é o volume da carteira de direitos creditórios.
Em uma operação pequena, os custos e as obrigações associados à estrutura do Fundo de Investimento em Direitos Creditórios podem ter um peso proporcionalmente maior sobre os resultados.
Nesse caso, o benefício de utilizar uma estrutura mais sofisticada precisa ser suficiente para compensar sua complexidade.
Por isso, o FIDC tende a fazer mais sentido quando existe escala suficiente para diluir os custos da estrutura e quando a empresa possui uma estratégia clara para o crescimento da carteira.
Contudo, isso não significa que existe um valor mínimo universal de recebíveis para constituir um FIDC.
De acordo com Fabricio Martins, CFO da GIRO.TECH, a análise deve considerar o tamanho da carteira, sua recorrência, rentabilidade, perfil dos ativos e objetivos financeiros da empresa.
Quando o custo e a complexidade deixam de fazer sentido
Por fim, também é preciso avaliar se os custos de estruturação e manutenção são compatíveis com o retorno esperado pela operação.
O Fundo de Investimento em Direitos Creditórios possui uma estrutura regulatória mais robusta e envolve diferentes participantes.
Como explica Ronaldo Oliveira, CEO da GIRO.TECH, essa característica também se reflete diretamente nos custos:
“Pelo fato da Companhia Securitizadora ser uma estrutura que tem menos exigências regulatórias, acaba que muitas operações têm um custo inferior em comparação à mesma operação que roda dentro de um fundo.”
Sendo assim, a escolha não deve partir da ideia de que o FIDC é necessariamente superior por ser nascer com uma estrutura mais robusta.
Uma Securitizadora também pode ser tão robusta quanto, especialmente se ela for uma emissão pública. No entanto, pelas regras estabelecidas pela CVM, ela é autorizada a ter a participação de menos agentes. Essa possibilidade confere a este modelo uma maior autonomia na estruturação dos ativos.
Portanto, a melhor estrutura é aquela que corresponde às necessidades financeiras e ao estágio da operação.
Em negócios menores, que possuem 100% de capital próprio e ecossistema fechado, uma alternativa mais enxuta pode entregar maior eficiência financeira.
Como funciona a tributação em um Fundo de Investimento em Direitos Creditórios?
A tributação em um Fundo de Investimento em Direitos Creditórios ocorre principalmente sobre os rendimentos obtidos pelos cotistas.
Além disso, o tratamento tributário varia conforme o enquadramento do fundo e o perfil do investidor.
Um dos principais diferenciais do FIDC está no tratamento dos rendimentos gerados pelos direitos creditórios que compõem sua carteira.
A legislação estabelece que os rendimentos dos ativos integrantes da carteira do fundo não são tributados diretamente pelo Imposto de Renda (IR) dentro do FIDC.
Isso significa que a tributação acontece no nível do cotista, conforme as regras que são aplicáveis à estrutura.
Tributação dos cotistas do FIDC
Para os FIDCs enquadrados no regime específico previsto pela Lei nº 14.754/2023, a tributação ocorre à alíquota de 15% sobre os rendimentos, no momento da distribuição, amortização ou resgate das cotas.
Ou seja, o FIDC passou a ser enquadrado numa faixa única de 15%, que ocorre somente no resgate da operação.
Isso faz com que os Fundos de Investimento em Direitos Creditórios não ficam sujeitos à tributação periódica semestral conhecida como come-cotas.
Porém, a Lei nº 14.754/2023 estabeleceu que o fundo terá o come cotas se ele não respeitar algumas regras específicas:
“Eu classifico essas regras como entidade de investimento. Elas são regras objetivas, de gestão profissional. O investidor não pode tomar decisão discriminatória na hora da decisão e o objetivo do fundo tem que ser rentabilidade. Se ele se enquadrar nesse ponto, o FIDC é uma entidade de investimento. Sendo entidade de investimento, ele não tem o come cotas”. Edilberto Pereira, sócio da Hemera DTVM.
Essa é justamente uma das características que tornam a estrutura interessante do ponto de vista tributário, como explica Ronaldo Oliveira, CEO da GIRO.TECH:
“A tributação ocorre sempre no resgate. A gente tem essa vantagem no FIDC do diferimento do pagamento de imposto.”
Na prática, imagine um investidor que aplique R$ 100 mil em cotas de um FIDC e, posteriormente, resgate essas cotas por R$ 110 mil. Considerando o regime de 15%, o imposto incide sobre os R$ 10 mil de rendimento, e não sobre os R$ 110 mil resgatados.
Porém, é importante destacar, que esse tratamento não deve ser generalizado para todos os FIDCs.
A legislação também prevê regras específicas para fundos que não sejam classificados como entidades de investimento, inclusive com incidência periódica do IRRF.
De acordo com Edilberto Pereira, sócio da Hemera DTVM, para que um fundo seja considerado FIDC, ele precisa ter pelo menos 67% da sua carteira em direitos creditórios.
Por isso, a gestora de recursos possui um papel fundamental de manter essa carteira sempre enquadrada dentro dessa estrutura.
E como funciona para a empresa que utiliza o FIDC?
Para a empresa que origina e cede os recebíveis, a análise tributária é diferente.
A cessão de recebíveis para o FIDC pode gerar efeitos tributários para a empresa cedente, especialmente em relação ao reconhecimento da receita e à apuração de tributos como PIS/COFINS, IRPJ e CSLL.
O tratamento depende, entre outros fatores, do regime tributário adotado pela empresa e da forma como a operação é estruturada.
Portanto, não é correto concluir que utilizar um Fundo de Investimento em Direitos Creditórios significa simplesmente “não pagar impostos”.
A vantagem tributária está principalmente na forma como a estrutura distribui e tributa os rendimentos, e precisa ser analisada em conjunto com a operação da empresa.
Outro ponto relevante é o tratamento do investimento realizado pelo próprio grupo econômico. Como explica Edilberto Pereira, Sócio da Hemera DTVM:
“A opção de investimento na PF acaba sendo mais vantajosa, pois você só terá a tributação quando efetuar o resgate.”
Sendo assim, a escolha entre aporte por pessoa física ou jurídica, também pode alterar o resultado tributário da operação.
No caso de pessoas jurídicas, é necessário considerar o regime de tributação e a forma como os rendimentos serão reconhecidos contabilmente.
Outros custos que devem entrar na análise
Entretanto, a tributação não é o único componente financeiro a ser considerado na estruturação de um Fundo de Investimento em Direitos Creditórios.
O fundo também possui custos de administração, gestão, custódia, registro e demais despesas operacionais, conforme as características da estrutura.
Em relação à taxa de administração, ela também pode incluir uma taxa de performance, dependendo do regulamento do fundo.
Além disso, existe atualmente previsão de IOF de 0,38% sobre a aquisição primária de cotas de FIDC, ressalvadas as hipóteses previstas na legislação.
Como a regra sofreu alterações e controvérsias desde 2025, esse ponto deve ser verificado conforme a legislação vigente no momento da operação.
Assim, ao avaliar a tributação FIDC, é importante olhar para o conjunto da estrutura:
Regime tributário do fundo;
Perfil dos cotistas;
Forma de aquisição e cessão dos recebíveis;
Custos operacionais;
Características da empresa cedente.
Isso evita analisar apenas a alíquota de Imposto de Renda e perder de vista o impacto tributário total da operação.
Como captar recursos utilizando um Fundo de Investimento em Direitos Creditórios?
Para empresas que já possuem uma operação de crédito estruturada, pode chegar um momento em que o capital próprio deixa de ser suficiente para acompanhar o crescimento da carteira.
É nesse estágio que o Fundo de Investimento em Direitos Creditórios pode assumir um papel estratégico: conectar os recebíveis originados pela empresa a recursos de investidores no mercado de capitais.
Na prática, o processo começa com a formação de uma carteira de direitos creditórios.
As empresas podem originar esses ativos por meio de operações como crediário próprio, empréstimo pessoal, cartão private label, duplicatas, CCBs, entre outras modalidades.
A empresa, então, cede esses direitos creditórios ao FIDC, que os adquire utilizando os recursos integralizados pelos seus cotistas.
Dessa forma, os recebíveis que seriam pagos ao longo do tempo passam a gerar liquidez para a operação, permitindo ao fundo reciclar o capital e utilizá-lo na originação de novos créditos.
Como o FIDC viabiliza o funding?
O funding acontece por meio da emissão e distribuição das cotas do FIDC.
Assim, os investidores aportam recursos no fundo em troca de participação nos resultados, e o fundo utiliza o patrimônio captado para adquirir os direitos creditórios que atendem à sua política de investimento.
O Fundo de Investimento em Direitos Creditórios pode contar com diferentes classes de cotas, como sênior, mezanino e subordinada, cada uma com características próprias de risco e prioridade no recebimento.
Essa organização é extremamente importante, pois permite estruturar diferentes níveis de exposição dentro da mesma operação.
Para uma empresa que já concede crédito recorrente, o principal ganho que esse mecanismo oferece, é a possibilidade de criar um ciclo de reciclagem de capital.
Em vez de manter todo o dinheiro empregado nas carteiras até o vencimento dos contratos de crédito, a empresa pode ceder os recebíveis ao FIDC, receber recursos e utilizar esse capital para financiar novas operações.
É justamente essa dinâmica que transforma a securitização em uma ferramenta de escalabilidade do crédito: a carteira deixa de representar apenas valores a receber no futuro e passa a funcionar como uma fonte estruturada de recursos para novas originações.
O FIDC precisa necessariamente captar com investidores terceiros?
Embora haja essa possibilidade de captação externa, é importante ressaltar que o Fundo de Investimento em Direitos Creditóriosnão necessariamente precisa captar funding com investidores terceiros.
E existe uma razão para isso: os próprios participantes da operação (como varejistas, indústrias e marketplaces), também podem integralizar cotas.
A opção é particularmente relevante para empresas que ainda utilizam capital próprio para financiar sua carteira.
Nesse caso, o próprio negócio ou empresas do seu grupo econômico podem participar como cotistas, sem que a estrutura dependa, desde o seu início, de uma captação externa.
Essa possibilidade reforça um ponto importante para quem está estruturando uma operação de crédito: o FIDC não deve ser entendido apenas como uma ferramenta de captação.
Ele também pode fazer parte da arquitetura financeira da operação:
Organizando os recebíveis;
Segregando ativos;
Criando uma estrutura preparada para receber novos investidores no momento adequado.
Quando buscar investidores externos?
Desse modo, a captação externa tende a ganhar relevância quando a empresa já possui uma carteira recorrente e uma operação suficientemente robusta que justifique a necessidade de ter uma estrutura de funding mais sofisticada.
Nesse cenário, o Fundo de Investimento em Direitos Creditórios permite conectar a empresa a investidores que desejam financiar carteiras de crédito.
Essa estrutura é relevante quando o objetivo é reduzir a dependência de capital próprio, ampliar a capacidade de originação e diversificar as fontes de recursos.
Além disso, o modelo de governança do FIDC também pode contribuir para aumentar a confiança dos investidores.
A estrutura já nasce robusta, pois conta com participantes especializados, como administrador fiduciário, gestora de recursos e custodiante.
Esse modelo é o que torna o fundo mais robusto, embora também implique maior complexidade e custos de manutenção em relação à uma Securitizadora.
Portanto, para uma empresa que já ultrapassou o estágio de financiar sua carteira exclusivamente com recursos próprios, o FIDC pode representar o próximo passo para estruturar funding, reciclar capital e escalar a operação de crédito.
Como integrar um Fundo de Investimento em Direitos Creditórios a uma operação moderna de crédito?
Ter um Fundo de Investimento em Direitos Creditórios já estruturado não significa que uma empresa precise manter todas as suas novas operações de crédito limitadas à infraestrutura tecnológica originalmente utilizada pelo fundo.
Essa é uma questão importante para empresas que já possuem um veículo financeiro, mas desejam lançar novos produtos de crédito, jornadas digitais ou modelos de operação mais modernos.
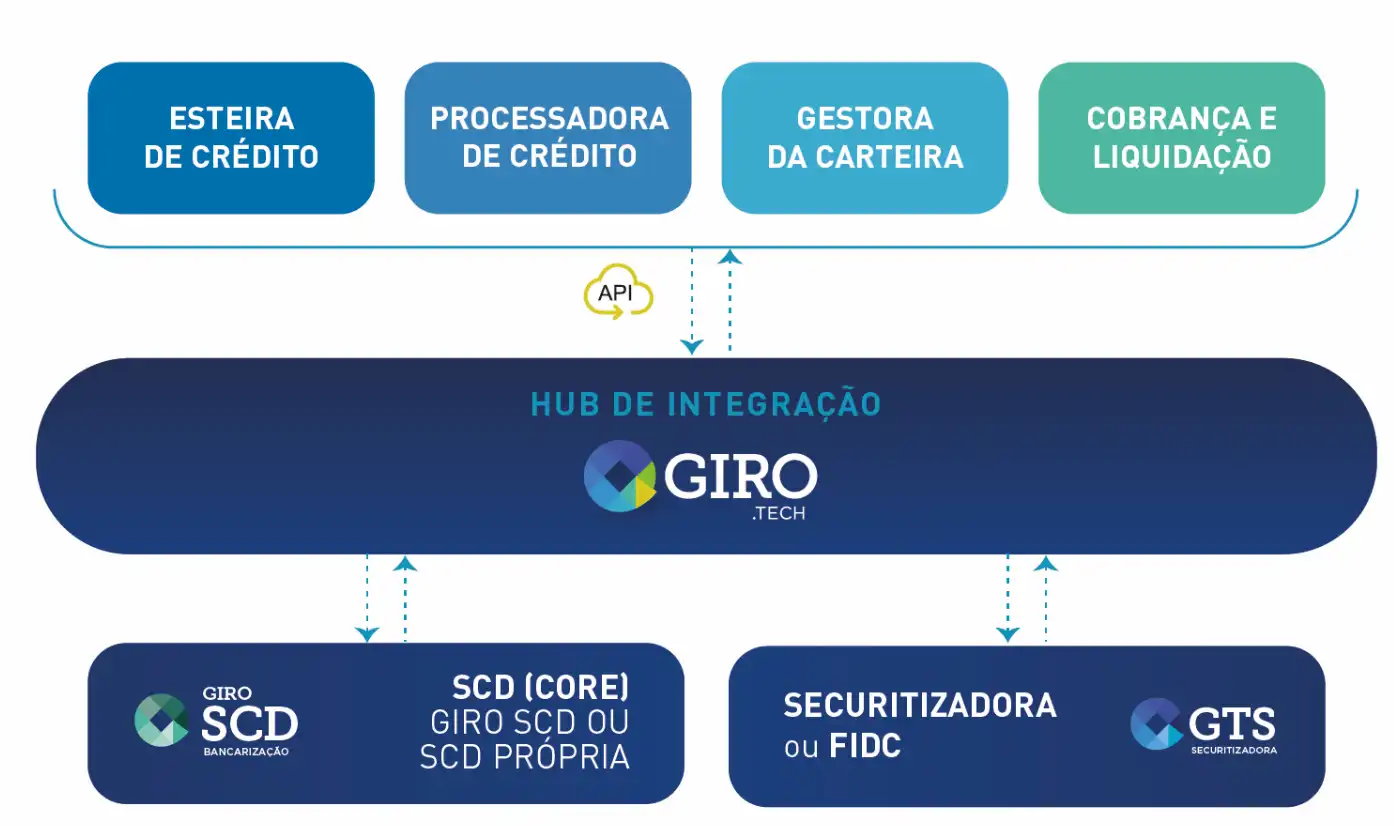
De modo geral, para que uma operação de crédito estruturada por um FIDC “saia do papel”, é necessário a atuação de diferentes participantes:
Instituição responsável pela formalização do crédito;
Gestora de recursos, administrador fiduciário e custodiante;
Além de estruturas de gestão de crédito e cobrança e recebíveis.
O grande desafio está em fazer com que todos esses componentes troquem informações de forma integrada e sem atritos, como explica Ronaldo Oliveira, CEO da GIRO.TECH:
“Essas pontes de crédito estão virando pecinhas de Lego. Então você pode trazer diversos participantes para montar uma operação de crédito robusta e eficiente.”
Nesse modelo, cada participante pode exercer uma função específica dentro da jornada.
Por exemplo, o varejista pode realizar a originação de crédito, ao mesmo tempo em que uma plataforma pode executar a análise e definição da política de crédito.
Uma SCD pode formalizar os contratos e emitir as CCBs, enquanto o FIDC permanece responsável pela estruturação dos direitos creditórios e pelo funding da operação.
O desafio de conectar um FIDC tradicional a novas operações
No entanto, um dos principais obstáculos surge quando o FIDC já existente utiliza uma infraestrutura tecnológica mais antiga e pouco integrada.
Um exemplo comum e recorrente ocorre quando determinados participantes ainda dependem de arquivos para trocar informações sobre a carteira, como é o caso do Centro Nacional de Automação Bancária (CNAB).
Esse padrão é criado pela Febraban para padronizar e automatizar a troca de dados financeiros entre as empresas e os bancos.
Acontece que isso pode travar muitas operações e, às vezes, a empresa não consegue levar lá na ponta uma experiência legal pro cliente final, pelo fato da nova operação trabalhar com APIs, atualizações em tempo real e jornadas digitais.
Essa possibilidade pode criar um problema importante, pois uma operação moderna na ponta precisa refletir corretamente as movimentações no FIDC.
Uma renegociação, uma alteração no número de parcelas, uma liquidação ou uma mudança no status de determinado recebível, por exemplo, precisa ser corretamente traduzida para a estrutura de carteira e cobrança utilizada pelo fundo.
A tecnologia ajuda a resolver a falta de integração
Nesse cenário, uma camada de integração pode funcionar como uma ponte entre esses ambientes.
Em vez de substituir imediatamente o Fundo de Investimento em Direitos Creditórios, a empresa consegue conectar a nova operação à estrutura que já possui.
Assim, os sistemas podem converter e encaminhar as informações de forma adequada entre si.
Portanto, o objetivo não é necessariamente trocar o veículo financeiro, mas sim, modernizar a operação ao redor dele.
Essa abordagem permite que uma empresa preserve uma estrutura de FIDC já consolidada e, ao mesmo tempo, desenvolva novas operações de crédito com maior automação, integração e qualidade na experiência do cliente.
Para empresas que já possuem um Fundo de Investimento em Direitos Creditórios, essa pode ser uma alternativa particularmente interessante: a modernização da operação não precisa começar pela substituição do fundo, mas pela criação de uma infraestrutura que seja capaz de conectá-lo ao novo ecossistema de crédito.
FIDC x Securitizadora: quais as diferenças?
Embora o Fundo de Investimento em Direitos Creditórios e a Securitizadora tenham a mesma finalidade de estruturar a securitização de recebíveis, as duas estruturas possuem diferenças importantes em relação à governança, aos participantes envolvidos, aos custos e à forma de acesso ao mercado de capitais.
Na prática, ambas podem ser utilizadas para transformar direitos creditórios em ativos financeiros negociáveis, conectando uma operação de crédito a uma estrutura de mercado de capitais.
Desse modo, a principal diferença está na estrutura utilizada para realizar essa securitização:
FIDC: uma estrutura mais robusta para acessar investidores
O Fundo de Investimento em Direitos Creditórios possui uma estrutura própria de fundo de investimento.
Por isso, ele conta com diferentes participantes que são responsáveis por funções específicas, como:
Administrador fiduciário;
Gestora de recursos;
Custodiante.
Além de outras obrigações que podem ser aplicáveis conforme a operação.
Essa característica aumenta a governança e a robustez da estrutura, o que pode ser especialmente relevante quando a empresa pretende atrair capital de investidores externos.
Por exemplo, imagine um varejista que deseja financiar uma operação de crediário próprio para lojas utilizando uma parcela do próprio capital, mas também pretende trazer investidores para complementar os recursos.
Nesse cenário, o Fundo de Investimento em Direitos Creditórios pode ser interessante porque sua estrutura é familiar ao mercado de capitais e oferece uma camada maior de governança para quem está aportando recursos.
Como explica Ronaldo Oliveira, CEO da GIRO.TECH: o FIDC é muito utilizado quando uma empresa quer buscar capital no mercado. Porém, isso não significa que ele seja necessariamente a melhor alternativa para toda e qualquer operação de crédito.
Securitizadora: uma estrutura mais leve para determinadas operações
Em contrapartida, a Companhia Securitizadora funciona de maneira diferente. E a razão para isso é muito simples.
Em vez de constituir um fundo, a operação é estruturada por meio de uma empresa constituída como Sociedade Anônima (S/A), autorizada a realizar atividades de securitização e emitir valores mobiliários conforme a regulamentação aplicável.
O modelo recomendado pela CVM 60 é que seja estruturada uma nova Securitizadora como subsidiária integral de uma Securitizadora já regulada pela CVM. Desse modo, é possível atingir a mesma eficiência tributária alcançada em um Fundo de Investimento em Direitos Creditórios.
Uma das principais vantagens da Companhia Securitizadora aparece quando a empresa deseja utilizar capital próprio para financiar seu ecossistema, sem necessariamente ter como objetivo a busca por investidores externos em um primeiro momento.
Além do mais, como a Securitizadora é habilitada a fazer emissões privadas, é possível reduzir a quantidade de participantes e obrigações envolvidas na operação.
Isso pode resultar em uma estrutura mais simples, ágil e econômica para empresas que não precisam, em um primeiro momento, acessar o mercado para captar recursos.
“A Companhia Securizadora se torna um veículo de securitização mais leve para você operar, tanto em termos burocráticos de operação, quanto em relação a custo. Essa estrutura é muito boa para esses modelos em que você quer usar o seu capital e você quer financiar sua operação e não precisa do aval do mercado com relação a como que você está operando ali”. Ronaldo Oliveira, CEO da GIRO.TECH.
Essa característica é especialmente relevante para empresas que estão estruturando uma operação de crédito com capital próprio, como varejistas que desejam financiar seus clientes, fornecedores ou colaboradores, via Consignado Privado.
Fundo de Investimento em Direitos Creditórios ou Securitizadora: qual escolher?
Sendo assim, a escolha entre Fundo de Investimento em Direitos Creditórios e Securitizadora não deve ser feita somente pelo tamanho da operação.
Existe uma percepção comum de que FIDC seria destinado a operações grandes e Securitizadora a operações menores.
Entretanto, esse critério, de forma isolada, não é suficiente para definir a estrutura. O primeiro ponto a avaliar é de onde virão os recursos utilizados para financiar a operação:
Capital próprio: a Securitizadora pode oferecer uma estrutura mais simples, especialmente quando utilizada em uma emissão privada;
Capital de terceiros: o FIDC pode fazer mais sentido quando a intenção é estruturar uma operação para receber recursos de investidores;
Modelo híbrido: também é possível combinar capital próprio e recursos externos, avaliando qual estrutura oferece o melhor equilíbrio entre governança, custo e flexibilidade.
Portanto, a decisão deve levar em conta o objetivo da operação, a necessidade de investidores, o nível de governança desejado, os custos de manutenção e a estratégia de crescimento da carteira de crédito.
Como destaca Ronaldo Oliveira, CEO da GIRO.TECH, o critério central é avaliar se a empresa pretende ou não trazer recursos de terceiros, embora essa não seja a única variável envolvida.
Para uma empresa que está estruturando crédito dentro do próprio ecossistema, essa análise é especialmente importante.
Em síntese, o Fundo de Investimento em Direitos Creditórios e a Securitizadora não são concorrentes diretos, mas sim, diferentes instrumentos para estruturar uma mesma lógica de securitização.
Por isso, a escolha mais adequada será aquela que estiver alinhada ao modelo financeiro, à origem do capital e aos objetivos de longo prazo da operação.
Como escolher o veículo de securitização ideal para sua operação?
A escolha entre um Fundo de Investimento em Direitos Creditórios e a Companhia Securitizadora não deve partir da ideia de que uma estrutura é melhor do que a outra.
A decisão depende principalmente do perfil da operação de crédito, da origem do capital, do volume de recebíveis e do nível de governança necessário.
Como os dois veículos podem ser utilizados para securitizar direitos creditórios, a diferença está, principalmente, na forma como cada estrutura atende às necessidades da empresa.
“Não tem melhor ou pior. Existem operações diferentes com necessidades diferentes, em que você pode escolher veículos diferentes para atingir os seus objetivos.” Ronaldo Oliveira, CEO da GIRO.TECH.
Quando o FIDC tende a fazer mais sentido?
Como dito anteriormente, o FIDC costuma ser mais adequado quando a empresa pretende construir uma operação com maior robustez institucional ou buscar capital de investidores externos.
Isso acontece porque a estrutura do fundo possui participantes e mecanismos de governança que aumentam o nível de controle e transparência da operação.
O Fundo de Investimento em Direitos Creditórios conta com a participação da gestora de recursos, do administrador fiduciário e do custodiante, além de seguir regras específicas para a estruturação e funcionamento do fundo.
Essa característica faz diferença quando há investidores institucionais envolvidos.
Nesse cenário, a robustez da estrutura ajuda a oferecer maior segurança para quem está aportando recursos.
Por isso, se o objetivo da sua operação é utilizar parte do capital próprio e captar o restante no mercado, o FIDC tende a apresentar vantagens.
Quando a Securitizadora pode ser mais adequada?
Em contrapartida, a Companhia Securitizadora pode ser mais interessante quando a empresa pretende operar principalmente com capital próprio, especialmente em um ecossistema fechado e com menor necessidade de participação de investidores externos.
Nesse contexto, uma emissão privada e estruturada dentro do recomendado pela CVM 60 (uma Securitizadora criada como subsidiária integral de uma Securitizadora já regulada pela CVM), pode permitir uma estrutura mais enxuta, com menos participantes, menor complexidade operacional e maior agilidade.
Além do mais, esse modelo de Securitizadora CVM também entrega o mesmo nível de eficiência financeira e tributária do que um FIDC.
Isso é algo relevante para varejistas que desejam financiar suas próprias operações de crédito e precisam de uma estrutura capaz de acompanhar uma jornada mais dinâmica.
“A Companhia Securitizadora se torna um veículo de securitização mais leve para você operar, tanto em termos burocráticos, quanto em relação a custo”. Fabricio Martins, CFO da GIRO.TECH.
Portanto, a primeira pergunta que uma empresa deve fazer é: eu preciso trazer capital de terceiros para minha operação?
Se a resposta for sim, o Fundo de Investimento em Direitos Creditórios pode oferecer uma estrutura mais adequada para receber investidores e escalar a operação.
Mas, caso a operação seja financiada predominantemente pelo próprio grupo, uma Securitizadora pode proporcionar mais flexibilidade e eficiência.
A partir da decisão de querer ou não captar recursos, também é necessário avaliar outros fatores, como:
Volume de recebíveis;
Perfil dos investidores;
Governança;
Custos;
Velocidade da operação;
Perspectivas de crescimento.
Lembre-se: o veículo financeiro ideal é aquele que entrega a estrutura necessária sem adicionar complexidade que a sua operação não precisa.
Depois de entender como funciona um Fundo de Investimento em Direitos Creditórios, quais ativos podem compor sua carteira e em quais cenários essa estrutura faz sentido, o próximo passo é transformar o modelo em uma operação de crédito funcional.
É justamente nessa etapa que a GIRO.TECH pode apoiar sua empresa.
Nossa atuação combina tecnologia, estruturação e integração de operações de crédito, conectando a origem dos recebíveis à estrutura de securitização e aos demais participantes envolvidos no FIDC.
Para empresas que desejam utilizar o FIDC como parte da sua estratégia de crédito, contamos com o apoio da Monetiza, gestora de recursos regulada pela CVM e pela ANBIMA.
O fundo pode ser adaptado às características da carteira, ao modelo de operação e aos objetivos do negócio.
No contexto do varejo, é possível estruturar operações envolvendo diferentes modalidades de crédito, como:
Além da estrutura do fundo, também é importante garantir que originação, formalização, gestão dos recebíveis, cobrança e securitização estejam conectadas.
É essa integração que permite transformar o Fundo de Investimento em Direitos Creditórios em uma infraestrutura efetivamente útil para a operação de crédito.
E, caso o FIDC não seja a estrutura mais adequada para o seu cenário, a GIRO.TECH também pode apoiar a estruturação de uma Securitizadora.
Estruture sua operação com a GTS Securitizadora
Embora o Fundo de Investimento em Direitos Creditórios seja uma estrutura bastante utilizada no mercado de crédito, ele não é necessariamente o veículo mais adequado para todos os modelos de operação.
Para muitos varejistas, especialmente aqueles que desejam ter maior controle sobre a operação de crédito e sobre os recebíveis originados pelo próprio negócio, a securitização pode oferecer uma alternativa mais simples e eficiente.
É nesse contexto que a GTS Securitizadora, vertical da GIRO.TECH regulada pela CVM, pode ser utilizada como parte da estrutura de crédito.
Por meio da GTS Securitizadora, qualquer varejista consegue estruturar operações de securitização de recebíveis utilizando seus direitos creditórios como base para a operação.
Isso permite conectar a originação de crédito à estrutura de mercado de capitais sem que a empresa precise, necessariamente, constituir e administrar uma Securitizadora própria.
Esse é o modelo recomendado pela CVM 60, no qual, uma Securitizadora pode ser criada como subsidiária integral de uma Securitizadora já regulada pela CVM.
Nessa configuração de Securitizadora CVM, o varejista consegue tornar sua operação muito mais eficiente do ponto de vista tributário.
Isso ocorre porque a estrutura permite reduzir de forma significativa a base de cálculo de tributos como PIS e COFINS, além de otimizar a incidência de IRPJ e CSLL.
Como resultado, a carga tributária total pode ser reduzida de mais de 30% para aproximadamente 15%, em uma operação de cartão private label.
Além da eficiência financeira, a GTS Securitizadora integra a securitização à operação de crédito de ponta a ponta, conectando originação, formalização, gestão dos recebíveis e funding.
Tecnologia para crédito que simplesmente funciona
Além de estruturar o veículo de securitização, a GIRO.TECH também disponibiliza a tecnologia para crédito que simplesmente funciona para viabilizar a operação de crédito de ponta a ponta.
Por meio do GTHub, nossa plataforma de distribuição de crédito conecta todas as etapas da operação, desde a originação e gestão da carteira até os processos operacionais que viabilizam a integração com o FIDC ou a Securitizadora.
Dessa forma, reduzimos fricções, eliminamos complexidades e conectamos, em um único Hub de Integração, diferentes participantes e sistemas que tradicionalmente fazem parte desse tipo de operação.
O resultado é uma estrutura mais organizada, escalável e eficiente, que permite à sua empresa transformar operações de crédito em um negócio sustentável e preparado para crescer.
“Aqui na GIRO.TECH, apoiamos empresas desde a fase de exploração, para entender qual é o melhor veículo para cada cenário. Nós somos gestores de FIDC e uma Securitizadora regulada pela CVM. A gente ajuda o seu negócio a escolher o melhor veículo possível pros objetivos que você busca no curto, médio e longo prazo”.
FAQ sobre Fundo de Investimento em Direitos Creditórios
Ainda existem algumas dúvidas comuns sobre a estruturação e utilização de um Fundo de Investimento em Direitos Creditórios.
A seguir, respondemos às principais perguntas que são mais frequentes:
Uma empresa precisa ter uma SCD para utilizar um Fundo de Investimento em Direitos Creditórios?
Não. O Fundo de Investimento em Direitos Creditórios é um veículo destinado à aquisição de direitos creditórios e não exige, por si só, que a empresa cedente possua uma Sociedade de Crédito Direto ou outra licença de instituição financeira.
A necessidade de uma SCD dependerá de como a operação de crédito será estruturada, especialmente de quem será responsável pela concessão e formalização do crédito.
É possível estruturar um Fundo de Investimento em Direitos Creditórios para uma única empresa?
Sim. A estrutura pode ser desenhada de acordo com as características da operação e da carteira de direitos creditórios da empresa.
Isso permite que o Fundo de Investimento em Direitos Creditórios seja utilizado dentro de um ecossistema de crédito específico, considerando critérios de elegibilidade, governança, participantes e estratégia de aquisição dos recebíveis.
Todo Fundo de Investimento em Direitos Creditórios precisa captar recursos de investidores?
Não necessariamente. Embora a aquisição de cotas por investidores seja uma das formas de financiar a aquisição dos direitos creditórios, um FIDC também pode fazer parte de uma estrutura em que a empresa utilizacapital próprio para financiar sua operação.
A definição depende do modelo financeiro adotado e dos objetivos da empresa.
Fundo de Investimento em Direitos Creditórios ou Securitizadora: qual estrutura escolher?
Não existe uma estrutura universalmente melhor. A escolha depende de fatores como volume de recebíveis, perfil da operação, necessidade de governança, estratégia de funding, custos e nível de controle desejado.
Por isso, antes de constituir um veículo de securitização, é importante avaliar a operação como um todo e comparar as características do Fundo de Investimento em Direitos Creditórios com as de uma Companhia Securitizadora.
Conclusão
Por fim, ao concluir a leitura deste artigo, você entendeu que o Fundo de Investimento em Direitos Creditórios pode desempenhar um papel estratégico na estruturação de operações de crédito, especialmente para empresas que possuem uma carteira relevante de direitos creditórios e buscam maior organização, governança e eficiência.
O FIDC já nasce robusto, com uma estrutura que envolve diferentes participantes, regras e custos. Contudo, ele não é necessariamente a melhor alternativa para todos os negócios.
Dependendo do volume da carteira, do nível de maturidade da operação e da estratégia da empresa, uma Companhia Securitizadora pode oferecer maior flexibilidade, agilidade e menos custos.
Por isso, a escolha do veículo financeiro deve considerar não apenas a possibilidade de acessar investidores, mas também, como a estrutura se encaixa na operação de crédito existente e nos objetivos de crescimento do negócio.
É justamente nessa avaliação e estruturação que a GIRO.TECH pode apoiar sua empresa.
Com soluções que conectam as licenças regulatórias e a tecnologia para crédito que simplesmente funciona, às operações de crédito, nós ajudamos varejistas e empresas a transformar seus recebíveis em estruturas mais eficientes.
Se você ainda não sabe qual é o melhor veículo financeiro para sua operação, a GIRO.TECH está pronta para te ajudar a resolver esse impasse!
Entre em contato com nossos especialistas e descubra como seu varejo pode gerar novas receitas com crédito sem a complexidade regulatória!