Cartão Private Label: como criar novas receitas no varejo?
Também conhecido como cartão de loja, o cartão private label vem revolucionando as operações de crédito no varejo. Saiba como torná-lo mais eficiente!

10/10/2024

Nossas Soluções
Também conhecido como cartão de loja, o cartão private label vem revolucionando as operações de crédito no varejo. Saiba como torná-lo mais eficiente!
10/10/2024
O cartão private label é uma das soluções financeiras mais estratégicas utilizadas pelos varejistas brasileiros em seus respectivos ecossistemas.
E a razão para essa popularidade é muito simples: esse cartão deixou de ser apenas uma alternativa de pagamento oferecida pelas lojas para se tornar uma importante ferramenta de crédito, relacionamento e geração de receitas no varejo.
Ao criar um cartão próprio, o varejista pode integrar o crédito à jornada de compra, oferecer condições de pagamento mais adequadas ao seu público e, ao mesmo tempo, estabelecer um relacionamento financeiro mais próximo com seus clientes.
Não à toa, o cartão de loja faz parte das estratégias financeiras de grandes varejistas brasileiros, como C&A, Lojas Renner, Magalu, Lojas Quero e Pernambucanas.
Esse movimento ganha ainda mais relevância em um cenário no qual os varejistas buscam:
Entretanto, mais do que facilitar o acesso ao crédito, o cartão private label permite que o varejista utilize informações sobre o comportamento de consumo para desenvolver ofertas mais aderentes à sua base de clientes.
Porém, transformar o cartão próprio em uma operação que seja realmente eficiente exige mais do que disponibilizar um limite de crédito.
Também é necessário estruturar corretamente a política de crédito, a tecnologia, os processos operacionais e, sobretudo, contar com uma estrutura adequada, que consiga separar as receitas financeiras das vendas comerciais.
É sobre isso que vamos falar neste guia completo sobre cartão private label. Você entenderá como ele funciona, quais empresas conseguem se beneficiar desse modelo, quais receitas podem ser geradas e como estruturar uma operação mais eficiente e escalável. Siga a leitura e acompanhe até o fim!
Primeiramente, antes de apresentarmos os diferenciais dessa ferramenta, é importante que você conheça melhor o que é o cartão private label.
Também conhecido como cartão de loja, ele é um tipo de cartão de crédito de marca própria, desenvolvido para uma loja ou comércio varejista e utilizado dentro do próprio ecossistema da empresa.
Logo, por ser um cartão próprio da loja, o modelo tradicional de private label faz parte de um arranjo de pagamento fechado.
Ou seja, ele não pode ser utilizado em outros estabelecimentos que não façam parte do ecossistema da rede que o disponibilizou.
Por conta disso, o private label possibilita que os clientes aproveitem condições especiais de pagamentos, como parcelamento, descontos e promoções.
Justamente por essa característica, o cartão de loja passou a ocupar uma posição cada vez mais estratégica dentro do varejo, dividindo o espaço que, historicamente, era ocupado pelo crediário, outro meio de pagamento muito popular no contexto das operações de crédito parceladas.
Porém, existe uma diferença importante entre o cartão private label e o crediário.
Enquanto o crediário normalmente financia cada venda realizada, o cartão private label disponibiliza um limite de crédito para o cliente utilizar em diferentes compras dentro da rede.
Como explica Ronaldo Oliveira, CEO da GIRO.TECH:
“O cartão private label é um instrumento de pagamento que basicamente serve para que você libere um limite de crédito pro seu cliente para que ele compre dentro da sua própria loja.”
Na prática, essa característica torna o modelo especialmente interessante para negócios com compras recorrentes, como supermercados, farmácias, lojas de materiais de construção e redes de vestuário.
Além disso, o cartão private label pode contar com um processo de aprovação personalizado de acordo com a política de crédito do varejista, que pode considerar informações como histórico de compras e comportamento do consumidor.
Assim, mais do que uma forma de pagamento, o cartão próprio pode se transformar em uma ferramenta de crédito, relacionamento e geração de receitas dentro do ecossistema do varejista.
Agora que você entendeu melhor o que é o cartão private label, fica mais fácil compreender como ele funciona na prática.
Como dito anteriormente, ele está inserido dentro de um arranjo de pagamento fechado, que tem como característica ser um ecossistema mais restrito, no qual o cartão é utilizado dentro da própria rede varejista.
Ou seja, é o varejista quem controla a experiência financeira do cliente, podendo ele próprio definir as regras da operação.
Isso inclui fatores como a concessão de crédito, limites, condições de parcelamento e relacionamento com os consumidores.
O funcionamento começa com a análise de crédito.
Quando o cliente solicita o cartão, a empresa pode avaliar informações como CPF, histórico de compras, comportamento de pagamento e dados de crédito para definir se irá conceder o limite e qual será o seu valor.
Após a aprovação, o cliente passa a contar com um limite pré-estabelecido para realizar compras no ecossistema da rede.
Ao contrário do crediário próprio, que normalmente financia uma venda específica, o cartão private label financia o próprio cliente, permitindo que ele faça diferentes compras até o limite disponível.
No entanto, para que essa experiência efetivamente funcione, existe uma infraestrutura responsável por operacionalizar diferentes etapas da jornada.
Entre elas estão:
Na prática, o varejista pode contar com diferentes sistemas e parceiros especializados para executar parte dessas atividades.
“Para você operar esse cartão, emitir o cartão, colocar ele como forma de pagamento no seu negócio, emitir as faturas e cobrar quem entrou em atraso, você vai precisar de um sistema de processamento de cartão private label”. Ronaldo Oliveira, CEO da GIRO.TECH.
Isso significa que o varejista não precisa necessariamente desenvolver toda essa infraestrutura internamente.
O mais importante é estruturar uma operação em que tecnologia, crédito e processos financeiros estejam integrados à jornada de compra do consumidor.
Essa é uma das principais diferenças entre os modelos de cartão private label.
Quando o próprio varejista estrutura e financia sua carteira, ele assume o risco de crédito dos clientes e também fica com as receitas financeiras geradas pela operação.
Por outro lado, existem modelos em que uma terceira empresa financia a operação.
Nesse caso, o varejista pode utilizar sua própria marca no cartão, mas não necessariamente assume todo o risco e o funding da carteira.
Essa escolha é estratégica porque influencia diretamente quem assume o risco, quem fica com as receitas financeiras e como a operação será estruturada.
À medida que a carteira de crédito cresce, o varejista também precisa pensar em como financiar e organizar os recebíveis originados pelo cartão private label.
É nessa situação que a securitização pode assumir um papel crucial no ecossistema do varejo.
Em vez de manter toda a operação financeira diretamente dentro da estrutura comercial do varejista, é possível:
Essa separação pode tornar a operação muito mais eficiente e escalável, tema que veremos com mais profundidade nos próximos tópicos deste artigo.
Dentro do contexto do Embedded Finance, o cartão private label deixou de ser apenas uma ferramenta para facilitar o pagamento das compras.
Para os varejistas, ele passou a representar uma forma de aumentar o controle sobre o crédito, fortalecer o relacionamento com os clientes e capturar novas fontes de receita.
Esse movimento acontece em um cenário particularmente desafiador para o varejo brasileiro.
De modo geral, o setor opera com margens líquidas reduzidas, pressionadas por custos, competição e carga tributária.

Nesse contexto, as operações financeiras ganharam protagonismo justamente por apresentarem potencial de rentabilidade superior ao negócio mercantil.
O Varejo Finance Report 2026, estudo produzido pela GIRO.TECH, e que analisa como grandes varejistas utilizam produtos financeiros para impulsionar suas operações, mostra que o crédito deixou de ser uma ferramenta complementar para se tornar parte estrutural da estratégia do varejo brasileiro.
A primeira razão está relacionada à própria dinâmica econômica do varejo.
Quando a margem obtida com a venda de produtos é pressionada, o varejista precisa encontrar novas formas de capturar valor dentro da relação com o consumidor. É nesse cenário que o cartão private label ganha relevância.
O Varejo Finance Report 2026 aponta que, em diversos casos, as operações financeiras representam uma parcela menor da receita, mas podem superar 20% do lucro.
No caso da Lojas Renner, por exemplo, a Realize, instituição financeira da empresa, respondeu por 31,04% do lucro líquido consolidado em 2025.
“Esse impacto fica claro nas margens: na Lojas Renner, a margem bruta consolidada é de 61,7% vs. 56,1% no varejo isolado; na Riachuelo, 60,8% vs. 53,2%. Em EBITDA, o braço financeiro também ganha relevância: em 2025, a Realize respondeu por 14% do EBITDA da Renner, enquanto a Midway representou 31% na Riachuelo”. Thiago Furbino, Fundador da TL.MF. Consultoria.
Isso ajuda a explicar por que o cartão próprio passou a ser tratado como uma ferramenta de rentabilidade, e não apenas como um benefício oferecido ao consumidor.
O segundo fator é a fidelização e o consequente relacionamento com o cliente.
Ao utilizar um cartão private label, o consumidor passa a concentrar parte de suas compras dentro do ecossistema do varejista.
Com isso, a empresa consegue obter maior visibilidade sobre o comportamento de consumo, utilizar dados para desenvolver ofertas mais personalizadas e estimular novas compras.
Os dados do Varejo Finance Report 2026 reforçam esse comportamento: clientes que utilizam cartões próprios retornam mais vezes, concentram suas compras na rede e tendem a financiar compras de maior valor.
O caso da Lojas Renner é especialmente interessante. Em 2025, os cartões próprios registraram ticket médio de R$ 298, cerca de 40% acima do ticket médio total da companhia.
Além disso, os clientes da Realize costumam gastar, em média, três vezes mais com o grupo Renner do que os demais clientes.
“O cliente que tem um cartão private label utiliza ele 14 vezes por ano para comprar roupa, e compra seis vezes mais. Isso mostra o poder da fidelização que o produto cartão private label tem dentro das estratégias dos grandes varejistas”. Paula Mazanék, Executiva de Varejo.
Por essas e outras razões, o cartão pode funcionar como uma verdadeira plataforma de relacionamento, conectando crédito, consumo, dados e fidelização.
Existe ainda uma terceira razão: o cartão private label permite que o varejista capture valor também depois da venda.
Além da receita comercial gerada pela venda do produto, uma carteira própria pode gerar receitas financeiras relacionadas a juros, parcelamentos, rotativo e outras soluções financeiras.
O impacto dessa monetização pode ser extremamente significativo.
Em 2025, os serviços financeiros da Magalu, Riachuelo, Lojas Renner e C&A registraram, respectivamente, R$ 525 milhões, R$ 482 milhões, R$ 452 milhões e R$ 433 milhões em resultados financeiros.
O próprio Varejo Finance Report 2026 resume essa transformação ao mostrar que o crédito deixou de ser complementar e passou a representar uma das principais fontes de rentabilidade do varejo.
“O cartão próprio aumenta o poder de compra, viabiliza parcelamento, melhora a conversão e eleva o valor da cesta. Mas o ganho vai além da venda. Cada transação no cartão private label reduz a dependência de meios de pagamento de terceiros, ajuda na captura de margem e, principalmente, gera dados proprietários”. Thiago Furbino, Fundador da TL.MF. Consultoria.
Por fim, mas igualmente importante: o cartão private label permite que o varejista tenha maior controle sobre a oferta de crédito.
Em vez de depender exclusivamente das condições oferecidas por instituições financeiras externas, a empresa pode estruturar políticas de crédito mais alinhadas ao seu público, utilizando informações sobre histórico de compras, comportamento e relacionamento para definir suas ofertas.
Além disso, esse controle também pode ajudar o varejista a sustentar vendas em momentos de maior restrição ao crédito.
Segundo o Varejo Finance Report 2026, o cartão private label funciona como uma ferramenta de defesa do negócio.
E a razão para isso é muito simples: esse instrumento impulsiona vendas, protege a conversão e permite financiar o próprio cliente, contanto que exista disciplina em risco, fraude e cobrança.
Não por acaso, no 4T/25, o cartão próprio representou 54,2% das vendas da Lojas Quero-Quero, 31,1% da Riachuelo, 28,7% da Lojas Renner, 27,8% da C&A, 21,6% da Casas Bahia, 21% da Pernambucanas e 19% da Magalu.

Para Thiago Furbino, Fundador da TL.MF. Consultoria, quando o financeiro está integrado à jornada da loja física, app e e-commerce, o private label sai de um simples meio de pagamento para se tornar um verdadeiro hub de relacionamento.
Em síntese, essa lógica é muito simples: o cartão private label permite que o varejista não apenas venda mais, mas capture uma parcela maior do valor gerado ao longo de toda a jornada do cliente.
É justamente essa combinação entre vendas, crédito, dados e receitas financeiras que transforma o cartão próprio em uma ferramenta estratégica de Embedded Lending para o varejo.

Embora o cartão private label e o crediário sejam utilizados para facilitar o acesso ao crédito no varejo, é importante ressaltar que eles funcionam de maneiras diferentes.
A principal distinção está, principalmente, na maneira como o crédito é estruturado.
No crediário, o financiamento está diretamente associado a cada compra realizada pelo consumidor.
Em contrapartida, no cartão private label, o varejista disponibiliza um limite de crédito ao cliente, que pode utilizá-lo em diferentes compras dentro do ecossistema da empresa.
No crediário, o crédito é concedido especificamente para financiar uma determinada compra.
Na prática, o cliente escolhe um produto, passa por uma análise de crédito e, caso seja aprovado, recebe as condições de financiamento para aquela aquisição.
Sendo assim, o valor, prazo e número de parcelas são definidos conforme aquela operação.
Por isso, o crediário é especialmente interessante para compras que possuem maior valor, nas quais o parcelamento exerce papel importante na decisão de compra.
Ademais, o crediário segue sendo uma importante ferramenta para potencializar o consumo. Contudo, a diferença é que ele evoluiu, e hoje precisa estar integrado à jornada de compra do cliente.
“No varejo de moda e calçados, as compras realizadas no crediário chegam a ter um valor até 60% maior em comparação ao cartão de crédito. Isso mostra como o crédito bem estruturado impulsiona não só a conversão, mas também o faturamento”. Alex Marques, Diretor Comercial da Data System.
Esse movimento pode ser observado na prática. De acordo com Felipe Bender, CEO da Monjuá, o crediário próprio responde por até 75% das vendas
Na visão de Márcio Pauliki, CEO da Lojas MM, o crediário é um patrimônio emocional, especialmente no interior, onde crédito e relacionamento “são quase a mesma coisa”.
Por outro lado, no cartão private label, a lógica muda.
Em vez de analisar e financiar apenas uma compra específica, o varejista pode estabelecer um limite de crédito para o consumidor, que passa a utilizar esse limite em diferentes compras dentro da rede.
Consequentemente, é essa possibilidade que cria uma relação financeira mais contínua entre o varejista e o cliente.
Além de facilitar novas compras, o modelo também permite que a empresa acompanhe o comportamento de consumo e utilize essas informações para:
Essa característica também ajuda a explicar por que o cartão private label pode funcionar como uma ferramenta de fidelização e relacionamento, e não apenas como um meio de pagamento.
Não à toa, os clientes que utilizam cartões próprios tendem a retornar mais vezes, concentrar suas compras na rede e financiar compras de maior valor.
Naturalmente, não existe uma única resposta, pois a escolha depende da estratégia financeira e comercial do varejista.
Portanto, o crediário e o cartão private label não são necessariamente concorrentes. Eles podem fazer parte de uma mesma estratégia de crédito, atendendo diferentes momentos da jornada de compra.
A própria análise do Varejo Finance Report 2026 reforça que as duas soluções financeiras permitem ao varejista maior controle sobre margem, relacionamento com o cliente e monetização da base.
Todavia, para que isso seja possível, é necessário que os varejistas calibrem modelos de risco e gestão de crédito e cobrança, além de ter uma experiência fluida e conveniente no checkout.
Se você fizer uma busca na internet por “cartão private label”, também encontrará outros termos semelhantes, como cartão co-branded e cartão white label.
Embora os três modelos possam ser utilizados por empresas que desejam oferecer crédito aos seus clientes, existem diferenças importantes entre eles.
Essas particularidades envolvem, principalmente, a abrangência de utilização, financiamento, risco de crédito e nível de controle do varejista sobre a operação.
Conforme dito anteriormente, o cartão private label é um cartão de marca própria, utilizado exclusivamente dentro da rede do varejista.
Por estar inserido em um arranjo de pagamento fechado, ele não possui vínculo com bandeiras tradicionais, como Visa, Mastercard, American Express ou Elo.
Em contrapartida, ele permite que o varejista tenha maior controle sobre a experiência de crédito, podendo definir limites, condições de pagamento e estratégias de relacionamento com seus clientes.
Além disso, quando o próprio varejista financia a carteira, ele também pode capturar as receitas financeiras geradas pelo crédito e assumir o risco da operação.
Por outro lado, o cartão co-branded combina a marca do varejista com a de uma bandeira e uma instituição financeira parceira.
Por isso, diferentemente do private label, o cartão pode ser utilizado fora da rede do varejista, em qualquer estabelecimento que aceite a respectiva bandeira. Essa é justamente uma das principais diferenças entre os dois modelos.
Pelo lado do consumidor, essa maior abrangência aumenta a utilidade do cartão.
Porém, para o varejista, a operação envolve uma estrutura compartilhada com parceiros financeiros e de pagamento, o que pode reduzir o nível de autonomia sobre a operação de crédito.
Já o cartão white label merece uma atenção especial porque o termo pode ser utilizado para descrever diferentes estruturas no mercado.
No contexto de uma operação de varejo, o modelo pode ser utilizado quando a empresa coloca sua própria identidade no cartão, mas conta com uma terceira empresa para financiar e operacionalizar o crédito.
Como explica Ronaldo Oliveira, CEO da GIRO.TECH, nesse modelo o varejista coloca a sua identidade naquele cartão, mas ele está sendo financiado por uma empresa terceira.
Na prática, isso significa que o varejista consegue oferecer um cartão com sua própria marca sem necessariamente assumir todo o financiamento e o risco da carteira.
Contudo, existe uma consequência importante: as receitas financeiras da operação ficam vinculadas à empresa que realiza o financiamento, e o varejista pode ter que pagar uma remuneração pela utilização dessa estrutura.
Assim como ocorre em relação ao crediário, a escolha depende principalmente de quanto controle o varejista deseja obter sobre sua operação de crédito.
Portanto, não existe um modelo que seja universalmente melhor.
O cartão private label tende a fazer mais sentido para o varejista que deseja aprofundar o relacionamento com o cliente e ter maior controle sobre sua operação de crédito.
Por outro lado, o co-branded prioriza a ampla aceitação do cartão, enquanto o cartão white label pode ser uma alternativa para empresas que desejam oferecer um produto com sua marca sem assumir integralmente a estrutura de financiamento.
No fim, a decisão está diretamente relacionada à estratégia do negócio: quanto o varejista quer controlar, quanto risco deseja assumir e, sobretudo, quanto valor pretende capturar com sua operação de crédito.
Ver essa foto no Instagram
Embora diferentes empresas do varejo possam criar um cartão private label, esse modelo tende a apresentar maior potencial em negócios que possuem três características fundamentais:
Isso acontece porque o limite disponibilizado ao cliente pode ser utilizado diversas vezes dentro do ecossistema da empresa.
Consequentemente, é possível aumentar a conveniência e criar um incentivo para que ele volte a comprar novamente.
Neste sentido, varejistas dos mais diferentes segmentos conseguem se beneficiar ao utilizar o cartão de loja. Entre elas, destacam-se:
Os supermercados são um dos exemplos mais claros desse modelo.
Como o consumidor realiza compras com frequência, o cartão private label pode ser utilizado repetidamente, transformando o crédito em uma ferramenta de recorrência e fidelização.
Afinal, quando o cliente possui um limite adequado no cartão da rede, a tendência é que ele continue concentrando suas compras naquele estabelecimento.
As farmácias também apresentam características favoráveis ao private label, principalmente pela frequência de compra.
Medicamentos, produtos de higiene e itens de consumo recorrente fazem com que o cliente retorne diversas vezes ao estabelecimento.
Nesse contexto, o cartão próprio pode funcionar como uma ferramenta para manter o consumidor dentro do ecossistema da rede.
O segmento de materiais de construção também possui características bastante favoráveis para obter vantagem competitiva por meio do cartão de loja.
Durante uma obra, o consumidor pode realizar diversas compras ao longo do tempo, adquirindo materiais conforme cada etapa do projeto avança.
Por isso, em vez de financiar apenas uma compra específica, o cartão private label permite disponibilizar um limite que pode ser utilizado em diferentes momentos da jornada de consumo.
As redes de moda e vestuário também podem se beneficiar do modelo, especialmente aquelas que possuem uma base de clientes recorrentes.
Nesse caso, o cartão pode estimular novas compras ao disponibilizar crédito dentro do próprio ecossistema da marca, aumentando a frequência de consumo e fortalecendo o relacionamento com o cliente.
Um exemplo de varejista de moda que tem utilizado o cartão private para alavancar suas vendas é a Marisa.
No 1T/26, o ticket com cartão próprio foi 63% maior que o ticket médio total da empresa. Enquanto o ticket médio total da Renner fechou em R$ 118,70, o ticket médio com cartão de loja foi R$ 193,70.
No caso das autopeças, a lógica está relacionada à possibilidade de estabelecer um relacionamento recorrente com consumidores e profissionais que realizam compras frequentes.
Quando essas empresas oferecem crédito próprio, elas facilitam a aquisição de peças e componentes, incentivando que o cliente concentre suas compras na mesma rede.
Por fim, os home centers também podem encontrar espaço para utilizar o cartão private label, especialmente quando possuem uma base de consumidores que realiza compras recorrentes para reformas, manutenção ou projetos de maior duração.
Assim como acontece com as lojas de materiais de construção, o crédito pode ser utilizado em diferentes momentos, permitindo que o cliente continue comprando dentro da mesma rede.
Mais importante do que o setor de atuação é entender o comportamento de compra da base de clientes.
Em geral, quanto maior a recorrência e quanto mais frequente for a necessidade de consumo, maior tende a ser o potencial do cartão private label como ferramenta de fidelização.
E a razão para isso é muito simples: o cartão consegue manter o varejista presente na jornada do consumidor, que possui um limite disponível, sabe onde pode utilizá-lo e tende a priorizar aquela rede quando surgir uma nova necessidade de compra.
Assim, depois de conquistar o cliente para o cartão, a empresa consegue aumentar as chances de mantê-lo dentro do próprio ecossistema.
Definir o limite de um cartão private label é uma das etapas mais importantes para os varejistas construírem uma operação de crédito saudável.
Um limite muito baixo pode reduzir o potencial de consumo do cliente e limitar as vendas. Por outro lado, um limite excessivamente alto pode aumentar a exposição ao risco e contribuir para o crescimento da inadimplência.
Em julho de 2026, o Brasil atingiu 75,08 milhões de consumidores inadimplentes, o equivalente a 44,75% da população adulta, segundo dados da CNDL/SPC Brasil.
Por isso, o varejista precisa combinar diferentes informações para encontrar um equilíbrio entre potencial de consumo, capacidade de pagamento e risco de crédito.
A seguir, mostramos os caminhos que vão te ajudar a definir um limite saudável para o cartão private label dentro do seu ecossistema. Veja:
O primeiro ponto a ser analisado é o histórico de compras do cliente.
O varejista possui uma vantagem importante em relação a startups e fintechs que não conhecem aquele consumidor: ele consegue observar:
Todas essas informações ajudam a entender o potencial de consumo daquela pessoa e podem contribuir para definir um limite mais adequado à sua realidade.
Como explica Diego Motta, Head Comercial da GIRO.TECH, quando o varejista possui uma base de clientes ativa rica e um histórico de compras consistente, essas informações se tornam um ativo importante para a concessão de crédito.
Além de saber quanto o cliente compra, é igualmente importante entender como ele paga.
Nesse sentido, o comportamento de pagamento permite identificar se o consumidor costuma quitar suas faturas em dia, se utiliza frequentemente o limite disponível, se apresenta atrasos recorrentes ou se possui um histórico de relacionamento saudável com a empresa.
Com o tempo, esses dados podem ajudar o varejista a realizar uma gestão mais dinâmica dos limites, ajustando o crédito conforme o comportamento observado na própria carteira.
No entanto, Thiago Furbino, Fundador da TL.MF. Consultoria faz um alerta: a empresa continua sendo uma só, pois o core é o varejo.
Isso faz com que o braço financeiro precise estar a serviço da jornada do cliente, sem perder a mão em risco e cobrança.
Apesar dos dados do comportamento de pagamento serem estratégicos, é importante frisar que eles não devem ser analisados isoladamente,
Sendo assim, é recomendável que o varejista também consulte os dados por meio de outras fontes, como é o caso dos bureaus de crédito.
Essas empresas são especializadas na coleta, armazenamento, processamento e fornecimento de informações sobre o histórico de crédito de pessoas físicas e jurídicas.
As informações provenientes dos bureaus permitem complementar a visão que o varejista possui sobre o consumidor, trazendo dados relacionados ao seu histórico financeiro e eventuais compromissos registrados no mercado.
Essa combinação é importante porque o cliente pode apresentar um bom relacionamento com determinado varejista, mas possuir outras obrigações financeiras que precisam ser levadas em conta antes da concessão de um limite maior.
“Uma ferramenta de análise pode cruzar diferentes informações sobre o consumidor, incluindo dados dos birôs, histórico, renda presumida e comportamento de pagamento, ajudando o varejista a tomar decisões mais consistentes”. Valdemir Manoel, Consultor Comercial da Meu Crediário.
O score de crédito também pode ser utilizado como um dos critérios para avaliar o risco de cada cliente.
Ele funciona como um indicador complementar dentro da política de crédito, ajudando a classificar diferentes perfis de consumidores e a estabelecer parâmetros para a concessão.
Porém, o score não deve ser tratado como o único elemento responsável pela decisão.
Em uma operação de cartão private label, o varejista possui uma fonte adicional de informação que pode ser extremamente relevante: o próprio comportamento de consumo do cliente.
“Sem uma visão integrada da jornada, a operação acaba subestimando os próprios resultados. Por isso, mais do que investir em novas tecnologias, é fundamental garantir uma base de dados consistente, processos bem estruturados e informações confiáveis”. Thiago Oliveira, CEO da Monest.
Por fim, a recorrência de compras também ajuda a entender o grau de relacionamento que o consumidor tem com a empresa.
Um cliente que compra frequentemente pode apresentar um perfil diferente daquele que realizou apenas uma compra eventual.
Graças à recorrência, o varejista consegue construir uma visão mais completa sobre o consumidor e, conforme o histórico evolui, revisar as condições de crédito oferecidas.
Essa é justamente uma das grandes vantagens que o cartão private label oferece: o varejista consegue reunir dados de consumo e dados financeiros para aprimorar sua estratégia de relacionamento e concessão de crédito.
“Saber quem compra, o que compra, quanto gasta, quando compra e em qual canal permite decisões mais precisas de crédito, cobrança, oferta, sortimento e personalização”. Thiago Furbino, Fundador da TL.MF. Consultoria.
Portanto, na prática, o limite do cartão private label não precisa ser uma decisão estática.
O varejista pode utilizar histórico de compras, comportamento de pagamento, informações de birô de crédito, score e recorrência para construir uma política de crédito mais aderente à sua base.
Além disso, também é possível utilizar ferramentas de Inteligência Artificial (IA) como aliada, tornando toda a operação mais eficiente, escalável e preparada para oferecer uma experiência mais fluida e conveniente ao cliente.
Lembre-se: quanto mais informações a empresa consegue reunir e analisar de forma integrada, maior tende a ser sua capacidade de:
Esse equilíbrio é fundamental para que o cartão private label cumpra seu papel: não apenas disponibilizar crédito, mas transformar o relacionamento que o varejista já possui com o cliente em uma operação financeira mais eficiente.
Implantar um cartão private label exige mais do que criar um cartão com a identidade visual da empresa.
Para que a operação seja realmente sustentável, o varejista precisa estruturar adequadamente crédito, tecnologia e processos operacionais.
Antes mesmo de escolher os parceiros que irão participar da operação, existe um ponto fundamental: entender o perfil de risco da própria base de clientes.
A seguir, montamos um breve passo a passo que vai te ajudar a estruturar essa operação dentro do seu ecossistema:
O primeiro passo é avaliar se a empresa possui dados suficientes para realizar uma boa análise de crédito.
Histórico de compras, frequência de consumo, comportamento de pagamento e relacionamento com a marca são informações valiosas para entender o perfil dos clientes e definir uma política de concessão adequada.
Como explica Ronaldo Oliveira, CEO da GIRO.TECH:
“Se você tem uma base de clientes ativa rica, e um histórico de compras consistente, essas informações representam um importante ativo para a concessão de crédito”.
Isso é especialmente relevante para o cartão private label porque o próprio varejista já possui uma relação com o consumidor.
Em vez de começar a análise do zero, a empresa pode utilizar o comportamento observado dentro do seu ecossistema como uma das informações para definir limites e condições de crédito.
Depois de definir como o crédito será concedido, é necessário estruturar toda a infraestrutura operacional que fará o cartão funcionar.
Isso envolve etapas como:
Contudo, para que o varejista consiga rodar a operação de processamento, é preciso ter um sistema de processamento de cartão private label, para operacionalizar esses fluxos.
Para isso, existem dois caminhos: desenvolver essa estrutura internamente ou contratar uma empresa especializada em processamento de cartões.
Nesse segundo caso, a empresa continua responsável pelo financiamento e pela carteira, enquanto o parceiro fornece a tecnologia necessária para que a operação funcione.
Outro ponto decisivo é estabelecer quem ficará responsável pelo financiamento do cartão e pelo risco de crédito.
O varejista pode estruturar uma operação em que ele próprio financia seus clientes e captura as receitas financeiras geradas pelo cartão.
Todavia, ele também pode optar por um modelo em que uma terceira empresa financia a carteira, enquanto o varejista utiliza sua marca no cartão.
No segundo caso, estamos diante de uma estrutura que pode ser caracterizada como white label, na qual o varejista coloca sua identidade no produto, mas uma empresa terceira assume o financiamento.
Essa decisão muda completamente a economia da operação: quem financia também assume o risco e, conforme a estrutura, fica com as receitas financeiras geradas pelo crédito.
Por fim, para as operações que pretendem crescer, também é importante definir desde o início como os recebíveis originados pelo cartão serão financiados e administrados.
É nesse momento que estruturas de securitização podem entrar no planejamento.
Ao separar a operação financeira da atividade comercial, o varejista pode organizar melhor sua carteira, estruturar o funding e criar uma infraestrutura preparada para escalar.
Portanto, implantar um cartão private label não significa apenas colocar um novo meio de pagamento no PDV.
Também é preciso construir uma operação que seja capaz de conectar dados, análise de crédito, processamento, cobrança, funding e gestão da carteira.
E quanto mais estruturada estiver essa operação desde o início, maior será a capacidade do varejista de transformar o cartão em uma ferramenta de vendas, relacionamento e geração de receitas.

Se você chegou até aqui na leitura, pôde entender que uma das principais vantagens de estruturar um cartão private label é a possibilidade de transformar o relacionamento com o cliente em diferentes fontes de receita.
Além de estimular as vendas e a fidelização, o cartão pode gerar receitas de serviço e receitas financeiras, dependendo da estrutura adotada pelo varejista.
As receitas de serviço estão relacionadas aos produtos e benefícios adicionais que são oferecidos ao cliente por meio do cartão de loja.
Entre as principais possibilidades estão:
Todas essas soluções podem complementar a rentabilidade da operação e ampliar o relacionamento do consumidor com a marca.
Além disso, o cartão também pode contribuir para a redução dos custos operacionais.
Por exemplo, quando integrado ao checkout, o pagamento pode se tornar mais simples e rápido, reduzindo etapas no PDV e facilitando a identificação do cliente.
Entretanto, é nas receitas financeiras que está uma das maiores oportunidades de monetização do cartão private label.
Quando o próprio varejista estrutura e financia sua carteira, ele pode gerar receitas a partir de diferentes modalidades de crédito.
Entre elas estão:
Na prática, isso significa que o varejista pode oferecer ao cliente diferentes condições para financiar suas compras.
No caso de uma compra de maior valor, ele tem a possibilidade de disponibilizar um parcelamento com juros.
Assim, os clientes que não conseguem quitar integralmente a fatura podem utilizar uma modalidade de crédito rotativo, conforme a estrutura da operação.
Ademais, com uma estrutura financeira adequada, o varejista pode emitir uma Cédula de Crédito Bancário (CCB) para uma venda parcelada com juros ou estruturar o rotativo para financiar o cliente por um prazo maior.
Além das receitas que estão diretamente associadas ao crédito, também existe outro ganho que merece atenção: a eficiência do processo de pagamento.
Ao estruturar uma operação própria, o varejista consegue reduzir determinadas despesas relacionadas à intermediação dos pagamentos e ter maior controle sobre a jornada financeira do cliente.
Isso faz com que a análise de rentabilidade do private label não deva considerar apenas quanto o cartão gera de receita, mas também, quanto ele pode contribuir para reduzir custos e melhorar a eficiência da operação comercial.
Porém, também existe uma diferença importante entre ter um cartão private label e monetizar efetivamente uma carteira de crédito própria.
Quando o varejista financia seus próprios clientes, ele assume o risco da operação e também consegue capturar as receitas financeiras geradas pelo crédito. Por outro lado, quando uma terceira empresa financia a carteira, parte dessa monetização fica com o financiador.
Portanto, a definição da estrutura financeira acaba sendo um fator determinante para o resultado do cartão.
No fim do dia, o potencial de receita do private label não está apenas no cartão em si, mas na estrutura de crédito construída ao redor dele.
Quanto mais eficiente for essa estrutura, maior será a capacidade do varejista de transformar sua base de clientes, suas vendas e seus recebíveis em novas fontes de receita.
Contudo, a criação de um cartão private label é apenas o primeiro passo que o varejista deve dar.
Para que a operação seja realmente rentável e sustentável, é necessário acompanhar continuamente fatores como risco, crédito, tecnologia, cobrança e desempenho da carteira.
Isso significa que a eficiência não está apenas em vender mais por meio do cartão, mas sim, em encontrar o equilíbrio entre receita financeira, receita mercantil, risco de crédito e custos operacionais.
Ter uma política de crédito bem estruturada é o ponto de partida.
O varejista precisa estabelecer critérios claros para definir quem pode receber crédito, qual limite será concedido e quais condições serão oferecidas.
Nesse processo, os dados da própria empresa podem ser extremamente valiosos. Histórico de compras, frequência de consumo e comportamento de pagamento ajudam a complementar informações externas e permitem construir uma política mais aderente ao perfil da base de clientes.
Isso faz toda a diferença, pois uma base de consumidores ativa e rica, aliada a um histórico de compras consistente, representam informações importantes para uma concessão de crédito mais segura.
No entanto, conceder mais crédito não significa necessariamente ter uma operação melhor.
O crescimento da carteira do cartão private label precisa ser acompanhado por uma gestão contínua de inadimplência, fraude e capacidade de pagamento.
Afinal, quanto maior for o volume de crédito concedido, maior também será a importância de monitorar o comportamento dos clientes e revisar os limites quando necessário.
Por isso, a gestão de risco deve acompanhar toda a jornada do cliente, desde a concessão até o pagamento da fatura.
Uma das principais vantagens que o cartão private label oferece é justamente a quantidade de informações que o varejista consegue acumular sobre seus próprios clientes.
De acordo com Thiago Furbino, Fundador da TL.MF. Consultoria, a empresa conhece o histórico de compras, frequência, ticket médio e comportamento dentro do seu ecossistema.
A partir do momento em que esses dados são integrados às informações de crédito disponíveis no mercado, é possível tomar decisões mais precisas sobre limites, ofertas e risco.
Assim, os dados deixam de ser apenas informações comerciais e passam a fazer parte da própria estratégia de crédito do varejista.
A tecnologia também exerce um papel central na eficiência da operação de cartão private label.
E isso faz todo o sentido, pois o cartão precisa contar com uma infraestrutura que seja capaz de processar as transações, emitir faturas, controlar pagamentos e integrar o cartão aos sistemas do varejista.
Nesse sentido, o varejista pode ele mesmo desenvolver seu próprio sistema ou optar por contratar uma solução especializada de mercado.
O primeiro caminho costuma ser mais burocrático, pois demanda conhecimento regulatório e um alto custo de capital para abrir uma instituição financeira.
“Cuidado com a tentação que o varejista tem de querer ser banco. Não será, não dá para competir nem em orçamento nem capacidade. Por isso a gente tem que jogar o jogo que a gente sabe que é o jogo dentro do ecossistema.” Paula Mazanék, Executiva de Varejo.
Por conta disso, a segunda alternativa costuma ser mais assertiva, pois neste caso, o varejista não precisa construir uma infraestrutura do zero. Ou seja, ele pode seguir concentrado somente em seu core business.
Segundo Ronaldo Oliveira, CEO da GIRO.TECH, o mais importante é contar com uma estrutura capaz de executar todos os fluxos operacionais para que o cartão funcione
Quanto mais integrada estiver essa infraestrutura ao ambiente comercial, mais fluida tende a ser a experiência do cliente e mais informações o varejista consegue utilizar na gestão da operação.
Além disso, a eficiência também depende do que acontece depois que o crédito é concedido.
Quando um cliente entra em atraso, é necessário contar com processos estruturados de cobrança e recuperação de crédito.
Porém, sempre que uma operação de cobrança não entrega os resultados esperados, é comum as empresas procurarem novas ferramentas para resolver o problema.
No entanto, na maioria dos casos, as principais dificuldades estão na estrutura da própria operação.
Cadastros desatualizados, informações inconsistentes, canais de contato incorretos e a falta de integração entre as áreas comprometem toda a jornada de recuperação, independentemente da tecnologia utilizada.
“Um exemplo comum acontece quando o cliente recebe mensagens ou ligações em um telefone desatualizado. Mesmo com uma estratégia de cobrança bem definida, a comunicação perde eficiência porque a informação de origem não é confiável”. Thiago Oliveira, CEO da Monest.
Também é muito comum os varejistas analisarem somente os acordos fechados e deixarem de levar em conta que parte dos consumidores pode saldar a dívida em outros canais, como a loja física.
Quando não há uma visão integrada da jornada, a operação do cartão private label acaba subestimando os próprios resultados.
Sendo assim, é fundamental que o varejista tenha uma base de dados consistente, processos bem estruturados e informações confiáveis.
Isso pode envolver réguas automatizadas, comunicação com o consumidor e, quando necessário, encaminhamento da carteira para uma assessoria especializada.
Por fim, o varejista também precisa analisar o cartão private label sob duas perspectivas simultaneamente: a comercial e a financeira.
Do ponto de vista comercial, o crédito pode aumentar conversão, ticket médio e recorrência. Já do ponto de vista financeiro, a operação pode gerar receitas de juros e outros produtos associados ao crédito.
Para que uma operação seja efetivamente eficiente, é preciso fazer com que essas duas dimensões trabalhem juntas.
Um cartão que aumenta as vendas, mas gera inadimplência elevada, não necessariamente produz uma operação eficiente.
Da mesma maneira, uma carteira altamente rentável financeiramente, mas que não contribui para o relacionamento comercial, pode deixar de aproveitar todo o potencial do ecossistema.
Por isso, a eficiência do private label está justamente em integrar crédito, dados, tecnologia, cobrança e estratégia comercial, permitindo que o varejista cresça sua carteira sem perder o controle sobre risco e rentabilidade.
“Quanto mais os varejistas conseguirem colocar essa mentalidade do private label na cultura de vendas, mais assertiva será a estratégia. Os bancos ainda têm tecnologia, mas o varejo tem algo que eles não têm: relacionamento.” Paula Mazanék, Executiva de Varejo.
À medida que a operação de cartão private label cresce, o varejista passa a ter que lidar com uma carteira cada vez maior de recebíveis de crédito.
Nesse cenário, surge uma questão importante: como é possível financiar essa carteira e, ao mesmo tempo, tornar a operação mais eficiente?
É justamente nesse ponto que entra a securitização.
Na prática, estruturas como o FIDC e a Companhia Securitizadora permitem retirar os direitos creditórios gerados pelo cartão da estrutura tradicional do varejo e direcioná-los para um veículo específico de securitização.
O objetivo é separar a operação comercial da operação financeira, criando uma estrutura mais adequada para fazer a gestão de recebíveis e as receitas provenientes do crédito.
Imagine um varejista que possui uma administradora responsável pela operação do cartão.
Neste caso, o cliente continua utilizando normalmente seu private label realizando compras, recebendo faturas e sendo submetido às políticas de crédito definidas pelo varejista.
A diferença acontece na estrutura financeira que está por trás dessa operação.
“Os recebíveis gerados pelo cartão podem ser adquiridos pelo veículo de securitização. Com isso, a administradora continua concentrada na operação do cartão, enquanto os direitos creditórios passam a ficar dentro da estrutura responsável pela securitização”. Diego Motta, Head Comercial da GIRO.TECH.
Ou seja, a experiência do cliente e a operação comercial não precisam mudar para que a estrutura financeira seja aprimorada.
Esse ponto é especialmente importante porque a tecnologia permite automatizar essa movimentação.
Assim, a processadora comunica os eventos da operação a um orquestrador, que realiza a migração dos recebíveis para o veículo de securitização.
Enquanto isso, a processadora de cartões continua executando atividades como cobrança, concessão de novos cartões e análise dos clientes.
Um dos principais ganhos dessa estrutura está na eficiência tributária sobre as receitas financeiras.
Quando o próprio varejista ou uma administradora de cartões mantém o financiamento dentro de sua estrutura tradicional, as receitas de juros ficam sujeitas à tributação própria dessas empresas. Isso envolve tributos como PIS e COFINS, IRPJ e CSLL.
Ao direcionar os recebíveis para uma estrutura de securitização, a tributação da receita financeira pode ser otimizada de forma significativa.
Como resultado, a carga tributária total pode ser reduzida de mais de 30% para aproximadamente 15%, dependendo da estrutura da operação e do enquadramento tributário da empresa, além de permitir o diferimento do imposto para o momento do resgate.
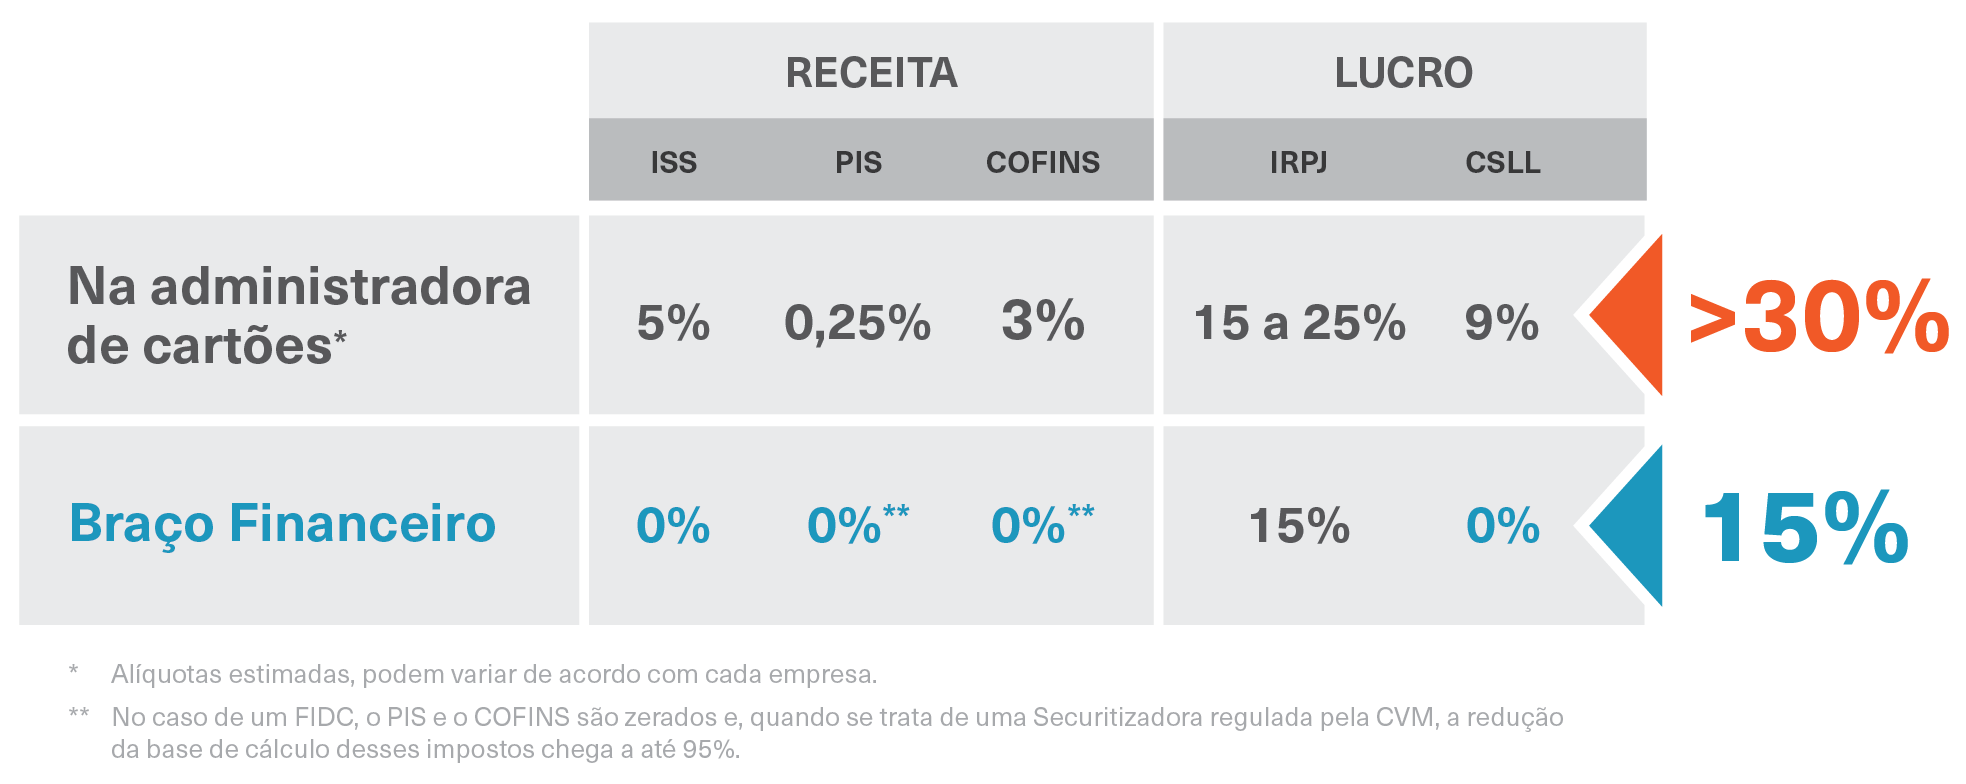
Esse ganho é justamente o que torna a securitização tão estratégica para operações de cartão private label de maior escala.
Afinal, não se trata apenas de encontrar capital para financiar a carteira, mas sim, de estruturar corretamente onde a receita financeira será realizada.
O FIDC é uma das alternativas para estruturar a operação. Nele, investidores aportam recursos por meio da aquisição de cotas, e esse capital pode ser utilizado para adquirir os direitos creditórios originados pela operação de crédito.
Já a Securitizadora pode ser uma alternativa especialmente interessante quando a operação é financiada com capital próprio dos acionistas ou do próprio ecossistema, pois ela apresenta uma estrutura com menor custo de entrada em determinados modelos.
De acordo com Ronaldo Oliveira, CEO da GIRO.TECH, não existe uma única estrutura ideal para todo cartão private label. A escolha entre FIDC e Securitizadora deve considerar:
No fim, a lógica é muito simples: o cartão private label continua sendo uma ferramenta comercial e de crédito do varejista, mas a securitização cria uma camada financeira especializada para organizar os recebíveis e buscar maior eficiência na operação.
É essa separação entre o negócio de varejo e a estrutura financeira do crédito que pode transformar uma operação de cartão private label em uma estratégia muito mais eficiente e escalável.
Depois de analisar como funciona uma operação de cartão private label, suas possibilidades de monetização e as estruturas necessárias para torná-la eficiente, fica claro que esse modelo pode representar uma importante estratégia financeira para determinados varejistas.
Porém, a decisão de criar um cartão próprio não deve considerar apenas a possibilidade de oferecer mais uma forma de pagamento.
Também é necessário avaliar o perfil da base de clientes, a recorrência das compras, a capacidade de concessão de crédito e a estrutura disponível para administrar a carteira.
Quando esses fatores estão alinhados, o cartão private label pode gerar benefícios que vão muito além do momento da compra:
Portanto, vale a pena criar um cartão private label quando ele é tratado como uma operação estratégica de crédito, e não apenas como um meio de pagamento.
Entretanto, para isso, é fundamental contar com uma infraestrutura que seja capaz de integrar crédito, tecnologia, processamento e gestão financeira. É justamente nesse ponto que a escolha dos parceiros faz total diferença.
Se você chegou até aqui, já percebeu que o cartão private label pode representar muito mais do que uma forma de pagamento.
Quando estruturado corretamente, ele se transforma em uma operação de crédito capaz de gerar novas receitas, fortalecer o relacionamento com os clientes e aumentar a eficiência financeira do varejista.
Porém, para transformar todo esse potencial em uma operação escalável, é necessário contar com uma infraestrutura tecnológica que seja capaz de conectar as diferentes etapas da operação de crédito.
Para isso, você pode contar com o auxílio da GIRO.TECH e da nossa tecnologia desenvolvida para apoiar empresas na formalização, originação e distribuição de operações de crédito.
Graças a nossa tecnologia para crédito que simplesmente funciona, conseguimos conectar tecnologia, participantes financeiros e estruturas do mercado de capitais em um mesmo ecossistema.
Sempre que um cliente faz uma compra usando o cartão private label, a operação é processada dentro da estrutura tecnológica responsável pelo cartão.
A partir daí, os dados da transação são validados e a operação de crédito é formalizada via emissão de CCB, que vai representar a dívida gerada pela operação.
Esse processo permite separar a venda comercial realizada pelo varejista da estrutura financeira responsável pelo crédito.
Os recebíveis originados pela carteira podem, então, ser direcionados para um veículo financeiro específico, como um FIDC ou uma Companhia Securitizadora, que passa a financiar os créditos conforme o modelo definido para a operação.
Na prática, isso significa que o varejista não precisa concentrar toda a estrutura financeira do cartão dentro da sua própria operação mercantil.
Afinal, o veículo de securitização é criado com um intuito principal: o financiamento. Isso faz com que ele opere sob uma legislação específica, similar ao dos bancos e fundos.
A GIRO.TECH atua justamente na conexão dessas diferentes etapas, fornecendo tecnologia para formalização, originação e distribuição de crédito, além de conectar os participantes necessários para que a operação funcione de maneira integrada.
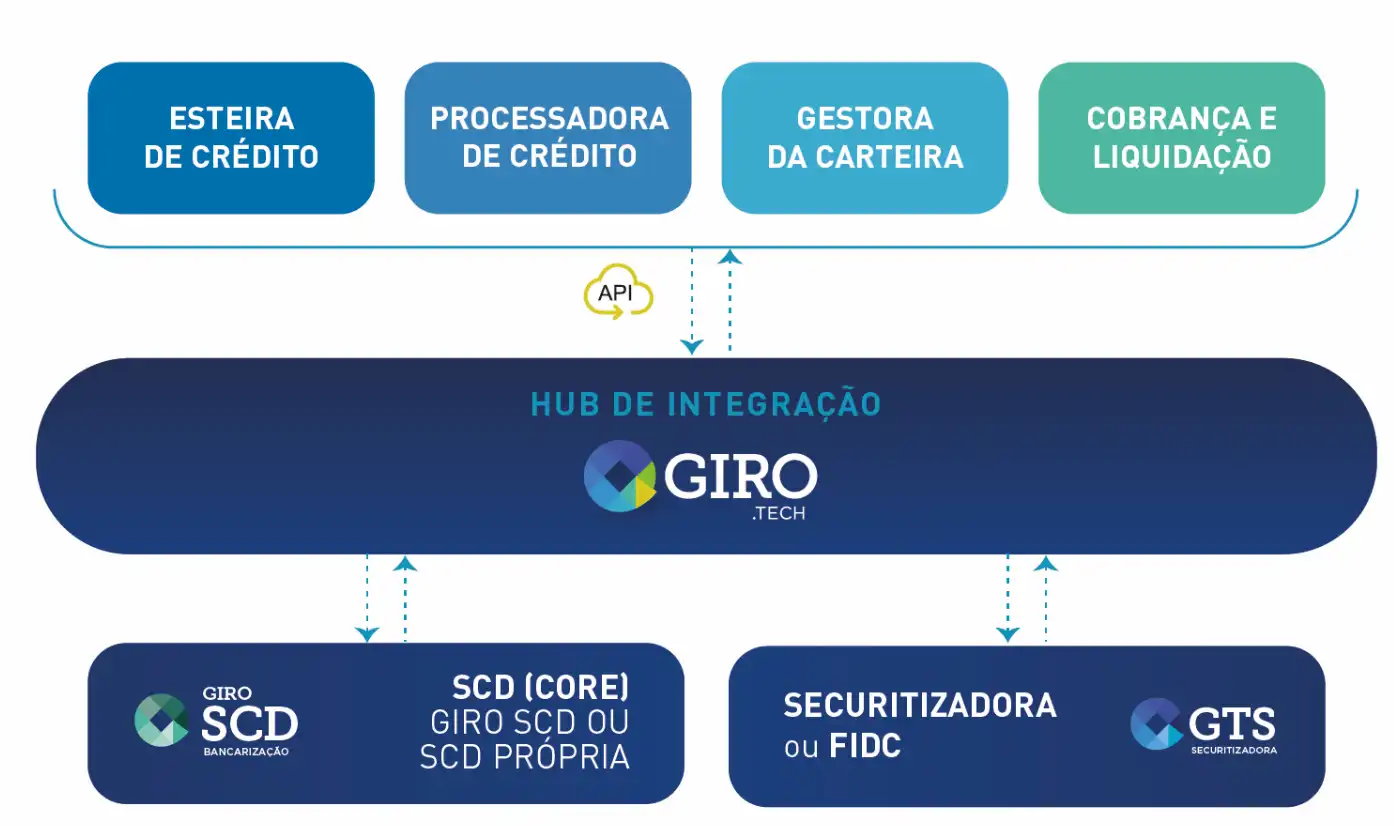
A nossa tecnologia para crédito que simplesmente funciona permite conectar varejista, operação de cartão, crédito e estrutura financeira dentro de um mesmo ecossistema.
A Giro SCD, instituição autorizada pelo Banco Central, também pode participar da estrutura de crédito, fornecendo a infraestrutura regulatória necessária para determinadas operações.
Com isso, o varejista pode estruturar uma operação em que a experiência do cliente continue acontecendo dentro da sua própria jornada de compra, enquanto a infraestrutura tecnológica e financeira necessária para sustentar o crédito fica organizada por trás dessa experiência.
Essa estrutura também permite separar a operação mercantil da operação financeira, tornando mais clara a gestão das receitas comerciais e financeiras e criando condições para uma operação mais eficiente e escalável.
Mais do que simplesmente disponibilizar a tecnologia que simplesmente funciona, a GIRO.TECH conecta as diferentes peças da operação de crédito, permitindo que empresas transformem o cartão private label em uma ferramenta estratégica de vendas, relacionamento e geração de receitas.

Na Mídia