

Como o varejo pode se tornar um correspondente bancário?
Entenda como funciona o correspondente bancário e descubra como seu varejo pode originar crédito e ampliar suas oportunidades de negócio!

14/07/2025

Nossas Soluções
Entenda como funciona o correspondente bancário e descubra como seu varejo pode originar crédito e ampliar suas oportunidades de negócio!
14/07/2025
O correspondente bancário é um agente importante no contexto da originação de produtos de crédito dentro do mercado financeiro.
Também conhecido como Corban, essa figura permite que varejistas e empresas não financeiras ofereçam serviços financeiros e bancários aos clientes, em parceria com instituições autorizadas pelo Banco Central (BC).
Na prática, isso significa que um varejista pode utilizar suas lojas físicas, seu e-commerce ou seu aplicativo para originar crédito e incorporar novas soluções à jornada de compra, sem precisar se tornar efetivamente uma instituição financeira.
Esse modelo abre ótimas oportunidades para empresas que desejam:
No entanto, para que um varejista consiga estruturar uma operação desse tipo, é importante entender qual é o papel do correspondente bancário e as suas respectivas responsabilidades.
Afinal, originar e distribuir crédito é diferente de conceder e formalizar uma operação financeira. Todas essas atividades podem envolver agentes distintos, de acordo com a estrutura adotada.
Por isso, para que o varejista consiga oferecer produtos de crédito e gerar novas oportunidades de fidelização e monetização da sua base de clientes, é fundamental entender como esse processo funciona. Assim, será possível entender se vale a pena ou não utilizar essa estrutura dentro do seu ecossistema.
Neste artigo, você vai entender o que é o modelo de correspondente bancário, quais serviços podem ser oferecidos, o que muda com a “Nova regulação de Banking as a Service (BaaS)“ e quais os passos para o varejo se tornar um Corban.
Continue a leitura e descubra como essa estrutura pode fazer sentido para a estratégia de crédito da sua empresa!
Primeiramente, antes de conhecermos todas as particularidades que envolvem a atuação desse agente, é importante entender melhor o que é um correspondente bancário.
Também conhecido como Corban, ele é uma empresa contratada por uma instituição financeira autorizada pelo Banco Central (BC) para prestar determinados serviços de atendimento a clientes e usuários em nome dela.
Na prática, o correspondente funciona como um canal de relacionamento e originação de serviços financeiros. Isso significa que, em vez de depender exclusivamente de suas próprias agências e canais, a instituição contratante pode utilizar a estrutura física ou digital de empresas parceiras para ampliar o alcance de seus produtos.
Quer um exemplo simples? Em algum momento da vida, você provavelmente já pagou uma conta em uma lotérica ou farmácia que oferece esse tipo de serviço.
Ou, então, já foi até uma loja de departamentos e recebeu uma oferta de empréstimo pessoal ou outra modalidade de financiamento.
Esses são exemplos de serviços que podem ser oferecidos por correspondentes bancários, conforme o contrato firmado com a instituição responsável.
No varejo, um exemplo é a Magalu, que fornece o CDC Digital, uma solução que permite que os consumidores financiem suas compras dentro do SuperApp Magalu.
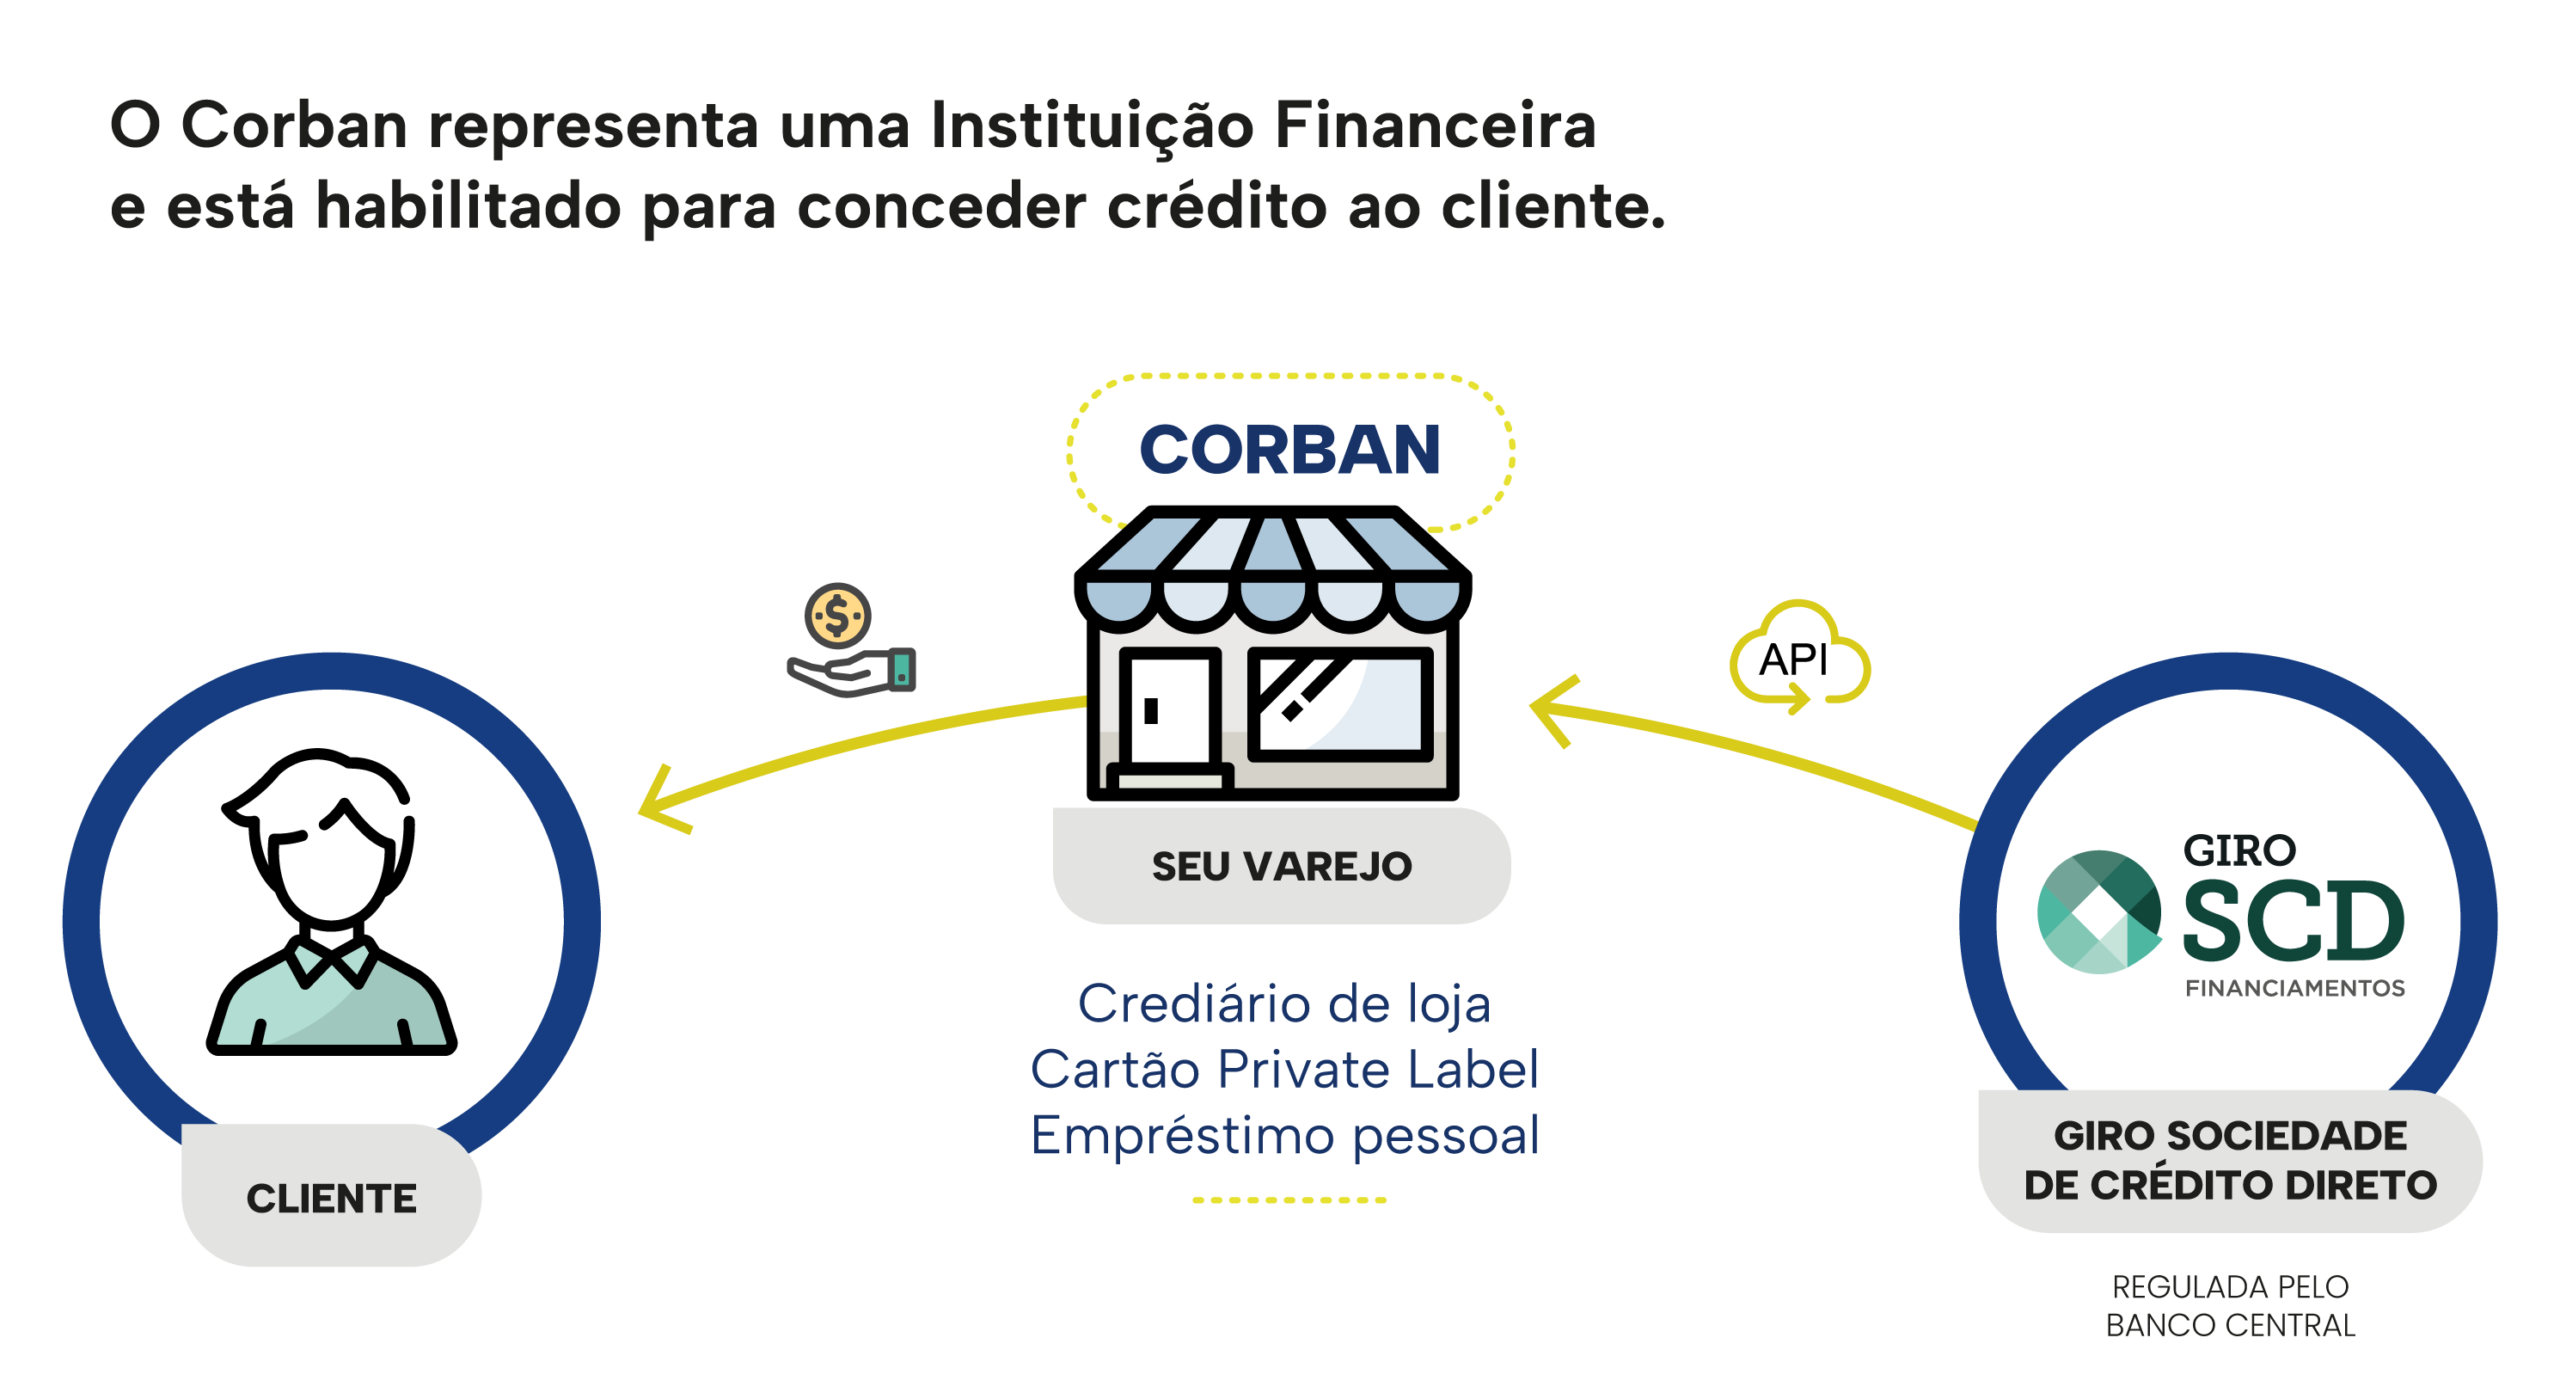
Nesse modelo, o MagaluPay atua como correspondente bancário, encaminhando as propostas de crédito à Giro SCD, instituição financeira responsável pela concessão do empréstimo e pela emissão da Cédula de Crédito Bancário (CCB).
Assim, o consumidor pode solicitar o financiamento no próprio ambiente de compra, enquanto cada participante exerce seu papel na operação.
Esse é apenas um exemplo. Concessionárias de veículos, marketplaces e empresas de outros segmentos também podem atuar como correspondentes bancários, desde que atendam aos requisitos aplicáveis e tenham contrato com uma instituição autorizada.
Porém, é importante destacar que atuar como correspondente bancário não transforma uma empresa em instituição financeira.
O correspondente atua por conta e sob as diretrizes da instituição contratante, que permanece responsável pelo atendimento prestado por meio dele, conforme a regulamentação aplicável.
Essa distinção é fundamental para entender por que o modelo pode ser interessante para o varejo.
Afinal, a empresa consegue incorporar a originação de crédito à sua operação sem precisar obter, por esse motivo, uma licença própria de instituição financeira.
De modo geral, o correspondente bancário atua como um canal de atendimento e originação de produtos e serviços financeiros, aproximando as instituições autorizadas pelo Banco Central dos clientes que desejam contratar essas soluções.
Na prática, as suas atividades dependem dos serviços previstos no contrato com a instituição contratante.
No mercado de crédito, por exemplo, o Corban pode:
Como explica Diego Motta, Head Comercial da GIRO.TECH, o varejista pode ampliar o leque de soluções oferecidas aos consumidores por meio de uma parceria com uma instituição regulada e autorizada pelo Banco Central.
“Essa parceria é fundamental para que o varejista consiga fornecer serviços financeiros aos seus clientes, trazendo maior amplitude pro seu ecossistema e diversificando as suas receitas”.
Entretanto, é importante entender que originar e distribuir crédito é diferente de conceder e formalizar uma operação financeira.
A originação envolve identificar uma oportunidade de crédito e iniciar o processo a partir do relacionamento com o cliente. O correspondente bancário pode participar dessa etapa, coletando dados e encaminhando a proposta à instituição responsável.
Já a concessão de crédito envolve a decisão de aprovar ou não a operação, conforme os critérios de análise e as políticas da instituição responsável. Por sua vez, a formalização compreende a documentação e os procedimentos necessários para estabelecer as condições da operação.
Essas atividades podem envolver diferentes agentes, conforme o modelo adotado. Por isso, embora o Corban contribua para tornar a jornada de contratação mais acessível e eficiente, ele não assume automaticamente todas as responsabilidades da instituição que concede o crédito.
Para o varejo, essa distinção é fundamental, pois permite incorporar a originação de crédito à jornada de compra e aproveitar o relacionamento com os clientes, mantendo cada participante responsável pelas atividades que lhe cabem na operação.
Como vimos anteriormente, o correspondente bancário pode desempenhar diferentes funções dentro do mercado financeiro, ampliando o acesso dos clientes a produtos e serviços oferecidos por instituições autorizadas pelo Banco Central (BC).
Essas atividades variam de acordo com o contrato firmado com a instituição contratante e os serviços que ela está autorizada a oferecer.
Por isso, é importante pontuar que a atuação de um correspondente não está limitada apenas ao recebimento de contas.
Ele também pode atuar na originação de crédito, no encaminhamento de propostas de abertura de contas e em outras atividades que são previstas na Resolução CMN nº 4.935/2021.
Como explica Ronaldo Oliveira, CEO da GIRO.TECH, o varejista pode ampliar o leque de soluções oferecidas aos consumidores e trazer para dentro do próprio ecossistema serviços que eles normalmente procurariam em outros estabelecimentos.
“Então você traz novas receitas pro seu negócio. Você vai ter uma comissão sobre tudo aquilo que você vende. Então o Corban geralmente é utilizado por instituições financeiras para ter mais capilaridade”.
Mas, afinal, quais serviços um correspondente bancário pode realmente prestar? Confira os principais exemplos a seguir:
Uma das possibilidades mais relevantes para o varejo é a originação de produtos de crédito.
O correspondente bancário pode receber e encaminhar propostas de empréstimos e financiamentos oferecidos pela instituição contratante, além de prestar serviços de acompanhamento dessas operações.
Entre as possibilidades estão o Crédito Direto ao Consumidor (CDC), o empréstimo pessoal e outras modalidades disponibilizadas pela instituição financeira responsável.
No varejo, essa atuação permite integrar o crédito à jornada de compra, facilitando o acesso dos consumidores a opções de financiamento no momento em que desejam adquirir um produto.
No entanto, é importante lembrar que receber e encaminhar uma proposta não significa conceder o crédito. A decisão de aprovação cabe à instituição financeira responsável pela operação.
O correspondente bancário também pode receber e encaminhar propostas para abertura de contas de depósito e de pagamento mantidas pela instituição contratante, conforme os serviços previstos no contrato.
Na prática, a abertura efetiva da conta e sua manutenção ficam sob responsabilidade da instituição que oferece o serviço.
Essa possibilidade permite que varejistas e outras empresas ampliem seu relacionamento com os clientes, oferecendo acesso a soluções financeiras dentro de seus próprios canais, sejam eles físicos ou digitais.
Isso é possível, pois a Resolução CMN nº 4.935/2021 permite a prestação dos serviços por meio de plataformas eletrônicas, dando origem ao modelo de Corban Digital.
O Corban Digital é a evolução do correspondente bancário para uma jornada digital. A tecnologia conecta cliente, empresa e instituição financeira.
“A empresa participa da originação, enquanto a instituição financeira permanece responsável pelas atividades que dependem da sua autorização. Ou seja, a empresa possui o relacionamento e o canal, enquanto a instituição financeira possui a estrutura regulada. E a tecnologia conecta os dois”. Luis Ribeiro, CRO da GIRO.TECH.
Essa oportunidade faz total diferença, especialmente diante do momento atual, pois o Banco Central aumentou as regras de capital mínimo para às instituições financeiras.
Além disso, outra atividade possível é a realização de pagamentos e transferências eletrônicas relacionados às contas mantidas na instituição contratante, bem como outros serviços de pagamento previstos na regulamentação.
Na prática, dependendo do contrato, o correspondente bancário pode facilitar operações que são habituais no dia a dia, como pagamentos e transferências, oferecendo mais conveniência aos clientes.
Ademais, o Corban também pode realizar recebimentos de diferentes naturezas, incluindo aqueles relacionados a contratos e convênios de prestação de serviços mantidos pela instituição contratante com terceiros.
É o caso, por exemplo, de estabelecimentos que recebem pagamentos de contas e boletos, como as lotéricas, farmácias e postos de combustíveis.
Essa atividade ajuda a ampliar os pontos de atendimento disponíveis aos consumidores, especialmente em locais onde o acesso a agências bancárias é limitado.
Além das atividades anteriores, a regulamentação também permite que o correspondente bancário execute ordens de pagamento e realize determinadas operações de câmbio sob responsabilidade da instituição contratante, contanto que as condições aplicáveis sejam respeitadas.
Também podem ser incluídos serviços complementares, como:
A lista de atividades não significa que todo correspondente possa oferecer todos esses serviços. O escopo de atuação depende do contrato, das autorizações da instituição contratante e das regras aplicáveis a cada operação.
Para o varejo, o ponto central é que o modelo permite ampliar a originação de soluções financeiras dentro do próprio ecossistema, sem que a empresa precise se tornar uma instituição financeira para atuar como correspondente bancário.

Uma operação de crédito com um correspondente bancário funciona por meio da parceria entre a empresa que mantém o relacionamento com o cliente e uma instituição financeira autorizada e responsável pelas atividades financeiras previstas na operação.
No varejo, esse modelo permite que a empresa utilize suas lojas, seu e-commerce/aplicativo ou Ponto de Venda (PDV) para apresentar opções de crédito e encaminhar propostas, enquanto a instituição contratante executa as atividades que dependem da sua autorização.
“O ponto central é entender que originar é trazer a oportunidade e encaminhar a proposta, conceder é disponibilizar o crédito, e formalizar é constituir juridicamente a operação”. Luis Ribeiro, CRO da GIRO.TECH.
Compreender essa distinção ajuda a esclarecer como os participantes se conectam ao longo da jornada.
O processo começa quando o varejista identifica uma oportunidade de crédito durante a jornada do cliente.
Isso pode acontecer, por exemplo, quando um consumidor deseja parcelar uma compra, via cartão private label, ou contratar um financiamento.
Como correspondente bancário, a empresa pode divulgar os produtos disponíveis, atender o cliente, coletar informações e documentos e encaminhar a proposta à instituição contratante, conforme o contrato estabelecido.
Nesse estágio, o varejista aproveita o relacionamento que já possui com o consumidor para facilitar o acesso ao crédito, sem ter que assumir automaticamente a responsabilidade pela concessão do crédito.
Depois da originação e do encaminhamento da proposta, a instituição financeira responsável avalia a proposta de acordo com seus critérios, suas políticas de crédito e os procedimentos aplicáveis.
É nessa etapa que ocorre a decisão sobre a aprovação ou a recusa da operação. O Corban pode participar de atividades de apoio previstas no contrato, mas isso não significa que seja responsável pela decisão final.
Caso a proposta seja aprovada, a instituição financeira responsável disponibiliza o crédito e conduz os procedimentos necessários à formalização da operação, conforme o modelo adotado.
Como destaca Luis Ribeiro, CRO da GIRO.TECH, essas funções podem estar distribuídas entre diferentes participantes.
Em determinadas estruturas, tanto a Sociedade de Crédito Direto (SCD), quanto a Sociedade de Crédito, Financiamento e Investimento (SCFI), podem conceder o empréstimo e formalizar a operação por meio de uma Cédula de Crédito Bancário (CCB).
Assim, o correspondente bancário participa da originação, enquanto a instituição autorizada assume as atividades financeiras que lhe cabem.
No entanto, a jornada não precisa terminar com a contratação do crédito.
Conforme os serviços previstos no contrato, o Corban também pode prestar apoio ao cliente e realizar atividades de acompanhamento da operação.
Esse suporte contribui para manter o relacionamento com o consumidor e facilitar o acesso às informações e aos serviços relacionados ao crédito.
Quando o correspondente bancário atua digitalmente, a tecnologia conecta os canais do varejista aos processos da instituição contratante.
Neste sentido, sites, aplicativos e marketplaces podem ser utilizados para:
Por isso, uma operação de crédito com um correspondente bancário não consiste apenas em disponibilizar crédito no site ou no aplicativo. Também é necessário integrar a jornada digital a uma estrutura regulada, com responsabilidades definidas para cada participante.
Como resume Luis Ribeiro, CRO da GIRO.TECH: o varejista tem o relacionamento e o canal, a instituição financeira tem a estrutura regulada e a tecnologia conecta os dois.
É essa combinação que permite que o varejista distribua crédito dentro do próprio ecossistema, sem precisar se tornar uma instituição financeira para atuar como correspondente bancário.
Independentemente de você ser experiente ou iniciante no mercado de crédito, já deve ter percebido o quanto esse universo é amplo.
Aqui em nosso blog, buscamos trazer conteúdos sobre diferentes conceitos e estruturas do mercado financeiro, desde soluções relacionadas a cartões até operações mais complexas, como a securitização.
Neste sentido, quando falamos sobre originação e distribuição de crédito, dois agentes merecem atenção: o correspondente bancário e a instituição financeira.
Embora possam participar da mesma operação, eles possuem funções, responsabilidades e requisitos regulatórios diferentes.
O correspondente bancário é uma empresa contratada por uma instituição financeira autorizada pelo Banco Central (BC) para prestar serviços de atendimento aos clientes e usuários em nome dela.
Sua função é ampliar os canais de originação de produtos e serviços financeiros. Por isso, o Corban pode divulgar soluções, coletar informações, receber documentos e encaminhar propostas de crédito, conforme as atividades previstas no contrato.
Já a instituição financeira é uma entidade autorizada a exercer determinadas atividades financeiras, de acordo com seu enquadramento regulatório.
Dependendo do tipo de instituição e das autorizações e licenças regulatórias que possui, ela pode realizar operações de crédito, captar recursos e oferecer outros produtos financeiros.
Bancos, cooperativas de crédito, Sociedades de Crédito Direto (SCDs), Sociedades de Crédito, Financiamento e Investimento (SCFIs) e Instituições de Pagamentos (IPs) são exemplos de instituições financeiras, cada uma com suas próprias características e limites de atuação.
Na prática, a principal diferença está no papel que cada agente desempenha na operação: o correspondente bancário funciona como um canal de atendimento e originação, enquanto a instituição autorizada responde pelas atividades financeiras que realiza.
As diferenças também aparecem nas exigências regulatórias. A instituição financeira precisa cumprir os requisitos aplicáveis à sua categoria e às atividades que está autorizada a exercer.
Por sua vez, o correspondente bancário pode atuar mediante contrato com uma instituição autorizada e deve observar as regras aplicáveis à atividade.
Em geral, o Corban não precisa obter uma autorização própria do Banco Central apenas para atuar como correspondente, mas isso não significa que possa prestar qualquer serviço financeiro sem observar os limites regulatórios.
A Resolução CMN nº 4.935/2021 estabelece as regras para a contratação de correspondentes bancários no Brasil, determinando que eles atuem por conta e sob as diretrizes da instituição contratante, que permanece responsável pelo atendimento prestado por meio deles.
Quando uma empresa decide oferecer crédito aos próprios clientes, uma das primeiras questões é entender qual estrutura permite fazer isso de acordo com seus objetivos e suas responsabilidades.
Nesse contexto, dois modelos podem gerar dúvidas: o correspondente bancário e o tomador de serviços de Banking as a Service (BaaS).
Embora ambos possam estar presentes em uma jornada de crédito digital, e permitir que produtos financeiros sejam oferecidos nos canais de uma empresa, eles não representam a mesma relação regulatória.
A diferença ficou ainda mais importante com a publicação da Resolução Conjunta nº 16/2025, que estabeleceu regras específicas para a prestação de serviços de BaaS.
Porém, é importante pontuar, que a “Nova Regulação do BaaS” não transforma o correspondente bancário em tomador de BaaS, pois cada modelo continua sujeito à sua regulamentação específica.
No modelo de Banking as a Service, uma empresa contrata serviços financeiros disponibilizados por uma instituição autorizada e pode integrá-los à sua própria jornada de atendimento.
Isso permite construir experiências financeiras mais amplas, que vão além da originação de crédito.
Por exemplo, uma empresa pode incorporar funcionalidades financeiras ao seu aplicativo ou oferecer diferentes soluções dentro do seu ecossistema, como:
Nesse arranjo, a empresa ocupa a posição de tomadora dos serviços de BaaS, enquanto a instituição prestadora permanece sendo responsável pelos serviços financeiros e de pagamento que executa, conforme a regulamentação aplicável.
Além disso, a estrutura também envolve responsabilidades específicas de governança, segurança, gestão de riscos e relacionamento com os clientes.
De acordo com Daniel Reis, Diretor de Serviços Profissionais da Lerian, o cliente final precisa saber claramente quem é a instituição financeira que está sendo responsável pela custódia do dinheiro e pela execução dos serviços financeiros:
“Essas informações precisam estar disponíveis em contratos, termos de uso, aplicativos e demais comunicações institucionais. Além de atender à regulação, isso fortalece a confiança do cliente na operação”. Daniel Reis, Diretor de Serviços Profissionais da Lerian.
No modelo de Corban, a relação é diferente: a empresa atua como correspondente bancário de uma instituição autorizada, dentro dos limites previstos no contrato e na regulamentação.
Em uma operação de crédito, por exemplo, o varejista pode divulgar uma solução de crédito durante a compra, coletar informações e documentos e encaminhar a proposta à instituição responsável.
A partir daí, as atividades que dependem de autorização financeira, como a análise e a concessão do crédito, ficam sob responsabilidade da instituição competente, conforme a estrutura adotada.
“Esse modelo permite que o varejista aproveite seus próprios canais e o relacionamento com os clientes para originar e distribuir crédito, sem precisar assumir uma estrutura de tomador de BaaS apenas para oferecer financiamento”. Ronaldo Oliveira, CEO da GIRO.TECH.
Dessa forma, a principal distinção não está necessariamente na experiência que o consumidor enxerga, mas sim, no papel que a empresa desempenha nos bastidores.
Imagine um cliente que acessa o e-commerce de uma loja e encontra uma opção de financiamento via crédito CDC no checkout. Ele informa seus dados, recebe uma resposta automática sobre a proposta e conclui a compra.
A jornada “ocorre nos bastidores”, e até pode parecer semelhante nos dois modelos. Contudo, o que muda é a relação contratual e regulatória que sustenta a oferta e distribuição do crédito.
No modelo de correspondente bancário, a empresa atua como canal de atendimento e originação da instituição contratante.
Em contrapartida, no BaaS, ela contrata serviços financeiros dentro de uma estrutura específica de prestação desses serviços.
Por isso, a escolha precisa partir da função que a empresa deseja exercer, e não apenas das funcionalidades tecnológicas disponíveis.

A Resolução Conjunta nº 16/2025 tornou mais explícitas as responsabilidades relacionadas à prestação de serviços de BaaS, incluindo:
Um ponto especialmente relevante é que a regulamentação veda o uso de contratos de BaaS para fazer com que a empresa tomadora atue como correspondente bancário da instituição prestadora, nos termos da regulamentação de correspondentes. Isso reforça que os modelos não devem ser tratados como equivalentes ou utilizados indistintamente.
Além disso, a Resolução Conjunta nº 16/2025 deixa claro que o tomador de BaaS não pode cobrar tarifas ou monetizar serviços financeiros.
De acordo com Giancarllo Melito, Advogado do Barcellos Tucunduva Advogados, existe uma razão para isso: o tomador de serviços de BaaS não integra o Sistema Financeiro Nacional (SFN), e por isso, não pode cobrar tarifas financeiras como Pix, boleto ou manutenção de conta.
Neste caso, a monetização deve ocorrer por outras vias, como serviços de tecnologia, licenciamento de software, suporte, dados ou acordos comerciais com o prestador de BaaS.
“Se o seu Business Plan de BaaS depende de mark-up sobre boletos ou Pix, ele precisa de uma rota de fuga imediata. O lucro agora não vem do custo da transação, mas do valor da tecnologia entregue”. Giancarllo Melito, Advogado do Barcellos Tucunduva.
Sendo assim, uma empresa que pretende originar crédito precisa identificar qual estrutura corresponde à atividade que deseja realizar e formalizar a relação adequada com a instituição parceira.
Em síntese, o modelo de correspondente bancário pode ser mais aderente quando o objetivo é utilizar os canais comerciais da empresa para originar crédito. Já o BaaS deve ser avaliado quando a estratégia envolve a contratação de serviços financeiros dentro dessa modalidade regulatória.
A decisão começa pela estratégia do negócio: entender o que a empresa precisa oferecer, qual papel deseja desempenhar e quais responsabilidades fazem parte da estrutura necessária para alcançar esse objetivo.
A utilização do correspondente bancário tem sido uma estratégia adotada por varejistas e outras empresas que buscam ampliar a originação de crédito com mais eficiência operacional.
Para além dos diferenciais que citamos anteriormente, existe uma razão importante para a popularização desse modelo: ele permite que empresas aproveitem seus próprios canais de atendimento e relacionamento para originar produtos financeiros, em parceria com instituições autorizadas.
Na prática, isso significa que o varejista pode incorporar crédito às suas lojas físicas, ao e-commerce ou ao aplicativo, sem precisar constituir uma instituição financeira para exercer essa atividade.
Além disso, essa estrutura também pode reduzir a necessidade de investimentos em canais exclusivos de atendimento e facilitar a expansão da operação.
Por consequência, o correspondente bancário pode proporcionar benefícios significativos, como:
Uma empresa que utiliza os serviços de um correspondente bancário consegue ampliar seu alcance geográfico e levar soluções financeiras a públicos que nem sempre contam com agências bancárias próximas.
Imagine, por exemplo, uma rede varejista que possui forte presença no interior do país. Em vez de depender exclusivamente da estrutura física de instituições financeiras, ela pode utilizar suas próprias lojas para aproximar os clientes de produtos de crédito e outros serviços autorizados.
Esse alcance é especialmente relevante em regiões nas quais o deslocamento até um centro urbano representa uma dificuldade para o consumidor.
Como explica Diego Motta, Head Comercial da GIRO.TECH, o modelo pode oferecer ao cliente a possibilidade de realizar serviços financeiros sem precisar se deslocar até outra cidade.
Consequentemente, o varejista consegue ampliar o público que atende, fortalecer sua presença regional e criar novas oportunidades de relacionamento e geração de receita.
Além do mais, a originação de crédito por diferentes canais pode contribuir para ampliar o acesso a soluções financeiras.
Para isso, é fundamental que a originação seja adequada ao perfil do consumidor e que a análise e a concessão do crédito sigam os critérios da instituição responsável pela operação.
Além de ampliar o alcance da operação, o modelo de correspondente bancário também pode contribuir para a redução de custos operacionais.
Isso acontece porque o varejista pode aproveitar uma estrutura que já possui, como lojas, canais digitais, equipe de atendimento e relacionamento com clientes, em vez de ter que criar uma rede exclusiva para originar crédito.
No modelo de Corban, a empresa também não precisa obter uma autorização própria de instituição financeira apenas para exercer essa atividade.
Porém, a atuação depende de contrato com uma instituição autorizada e deve respeitar os limites definidos pela regulamentação.
Esses fatores podem reduzir a necessidade de investimentos em estrutura física, aquisição de clientes e atendimento.
Com isso, a empresa consegue direcionar recursos para áreas estratégicas, como integração tecnológica, aprimoramento da jornada de contratação e desenvolvimento da proposta de crédito.
No médio e longo prazo, aproveitar os canais existentes pode tornar a operação mais eficiente e criar condições para crescer sem que os custos aumentem na mesma proporção.
Ao integrar a originação de crédito aos canais que o cliente já utiliza, o correspondente bancário também pode proporcionar mais agilidade no atendimento.
No entanto, é importante pontuar que esse resultado depende da estrutura utilizada.
Plataformas digitais, integrações via APIs e processos automatizados podem reduzir tarefas manuais e facilitar o encaminhamento de informações e propostas à instituição responsável pela análise e concessão do crédito.
Na prática, o consumidor pode iniciar uma solicitação durante uma compra, pelo e-commerce ou em um aplicativo, sem precisar começar a jornada em um canal separado.
A formalização da operação, quando aprovada, segue os procedimentos da instituição financeira responsável.
Essa integração ajuda a reduzir etapas desnecessárias e o tempo gasto pelo cliente para acessar uma solução financeira.
Além disso, quando a jornada é bem estruturada, o varejista consegue aproveitar o momento em que a necessidade de crédito aparece, como na compra de um produto de maior valor, por meio de um crediário loja.
O resultado potencial é uma experiência mais simples, com menos atrito entre a intenção de compra e o acesso ao financiamento.
Ademais, ao oferecer crédito por meio de um correspondente bancário, a empresa consegue inserir uma solução financeira em um ambiente que já faz parte da rotina do consumidor.
Por exemplo, o cliente pode encontrar uma opção de financiamento durante a compra de um eletrodoméstico, no e-commerce de sua loja preferida ou em um aplicativo que já utiliza.
Essa integração entre varejo e serviços financeiros (chamada de Embedded Finance) torna a jornada potencialmente mais conveniente.
Afinal, o consumidor encontra a opção de crédito no contexto em que pode precisar dela, sem ter de procurar um canal separado.
Outro diferencial é o relacionamento que o varejista já construiu com sua base de clientes.
De acordo com Diego Motta, Head Comercial da GIRO.TECH, quando a oferta é clara, adequada à necessidade do consumidor e apresentada com transparência sobre as condições da operação, esse vínculo pode ajudar a reduzir barreiras e aumentar a confiança na jornada.
“Além de contribuir para a experiência do cliente, essa proximidade pode abrir oportunidades de vendas cruzadas e fortalecer o relacionamento com a marca”. Diego Motta, Head Comercial da GIRO.TECH.
Naturalmente, isso não significa que o varejista deve oferecer crédito indiscriminadamente, mas sim, disponibilizar uma alternativa pertinente quando ela fizer sentido para o consumidor.
Por fim, o correspondente bancário também pode facilitar a escalabilidade da operação de crédito, especialmente quando a originação é apoiada por tecnologia.
Como o varejista pode aproveitar os PDVs que já fazem parte do seu negócio, a expansão não precisa depender exclusivamente da abertura de novos pontos físicos ou da criação de uma estrutura própria de atendimento financeiro.
A operação pode começar em uma loja ou em um canal digital, permitindo testar a aceitação do produto, avaliar os resultados e aprimorar os processos antes de ampliar a originação para outras unidades ou públicos.
Diego Motta, Head Comercial da GIRO.TECH, resume essa possibilidade ao explicar que a empresa pode começar em uma ou duas lojas, testar um produto e, depois, expandir a operação conforme aprende com os resultados.
“Essa abordagem permite que o varejista cresça de forma gradual, com mais visibilidade sobre a demanda e os desafios operacionais”. Diego Motta, Head Comercial da GIRO.TECH.
Entretanto, para que a expansão ocorra com segurança, é importante contar com uma estrutura tecnológica adequada, integrações confiáveis e processos de controle que sejam compatíveis com o volume da operação.
Assim, o crédito pode evoluir de uma oferta pontual para um canal de originação integrado à estratégia comercial do varejista, acompanhando o crescimento do negócio.
Nos últimos anos, o mercado financeiro passou por transformações importantes, impulsionadas pela expansão de soluções como o Buy Now, Pay Later (BNPL) e o Pix.
Em sua participação no evento Crédito Digital 2026, promovido pela GIRO.TECH, Victor Duek, cofundador da Iniciador, destacou o papel do Pix como uma infraestrutura financeira que vai além dos pagamentos, impactando também o crédito, os dados e a estratégia do varejo:
“São mais de 175 milhões de usuários e mais de 16 milhões de empresas utilizando o Pix, que já movimentou mais de R$ 85 trilhões desde 2020. Em escala mundial, ele é a maior infraestrutura de pagamento instantâneo do mundo”.
Com o avanço das soluções digitais no mercado financeiro, uma pergunta passa a ser inevitável: afinal, o correspondente bancário pode ser digital e acompanhar essa tendência?
A resposta é SIM! O correspondente bancário pode atuar por meio de plataformas digitais, como sites, aplicativos, e-commerces e marketplaces.
Nesse formato, conhecido como Corban Digital, a tecnologia conecta o cliente, a empresa correspondente e a instituição financeira responsável pela operação.
Imagine um varejista que oferece financiamento durante o checkout do seu marketplace.
O cliente encontra a oferta enquanto realiza a compra, envia seus dados e acompanha as etapas da solicitação dentro do próprio ambiente digital. A instituição financeira parceira realiza a análise e decide sobre a concessão do crédito.
Como explica Luis Ribeiro, CRO da GIRO.TECH, o Corban Digital não se resume a disponibilizar um formulário de crédito na internet. Para tornar a jornada mais fluida, a tecnologia pode integrar:
Dessa forma, o varejista aproveita seus canais e o relacionamento que já possui com os clientes para originar crédito digitalmente, enquanto as atividades que dependem de autorização permanecem sob responsabilidade da instituição competente.
O resultado é a possibilidade de incorporar o crédito à experiência digital de compra e criar uma nova frente de receita, sem a necessidade de constituir uma instituição financeira própria.
Anteriormente, nós já falamos um pouco sobre a “Nova Regulação do BaaS”, porém, vale darmos uma contextualizada um pouco maior sobre essa regulamentação, pois ela também impacta o modelo de correspondente bancário.
Publicada em novembro de 2025, a Resolução Conjunta nº 16/2025 estabeleceu regras específicas para a prestação de serviços de Banking as a Service (BaaS) no Brasil.
A norma reforçou a definição dos papéis de cada participante, as responsabilidades contratuais e os requisitos de governança, segurança e controle das operações.
Mas, afinal, o que isso muda para as empresas que desejam oferecer crédito aos próprios clientes?
O principal ponto é entender que Correspondente Bancário e Tomador de Serviços de BaaS são modelos diferentes, com regras e responsabilidades próprias.
A nova regulamentação não extingue o Corban e nem determina que toda empresa que oferece crédito por meio dos seus canais digitais precisa operar como tomadora de BaaS.
A Resolução Conjunta nº 16/2025 delimita o escopo dos serviços de BaaS e exclui expressamente dessa modalidade as atividades realizadas por correspondentes bancários, que continuam sujeitas à regulamentação específica (no caso, a Resolução CMN nº 4.935/2021).
Na prática, isso significa que uma empresa pode atuar como correspondente de uma instituição autorizada para originar crédito, contanto que respeite as atividades previstas em contrato e as regras aplicáveis ao modelo.
Por outro lado, quando a empresa contrata serviços financeiros dentro de uma estrutura de BaaS, a relação segue os requisitos estabelecidos para essa modalidade.
Essa distinção é importante porque a experiência digital do cliente não determina, por si só, o enquadramento regulatório da operação.
Por exemplo, a divulgação de financiamento no checkout de um e-commerce pode fazer parte de uma jornada de Corban Digital. O que define a estrutura é a relação contratual e o papel efetivamente desempenhado por cada participante.
Um dos pontos mais relevantes da nova regulação está no artigo 6º da Resolução Conjunta nº 16/2025: as instituições abrangidas pela norma não podem firmar contratos de BaaS com o objetivo de fazer com que a empresa tomadora atue em nome da instituição prestadora para disponibilizar serviços na forma da regulamentação de correspondentes bancários.
A norma também veda que o contrato de BaaS atribua à empresa tomadora o atendimento aos clientes em nome da instituição prestadora nos moldes previstos para os correspondentes.
O objetivo é evitar que modelos regulatórios distintos sejam utilizados de forma intercambiável, sem que a relação contratual corresponda às atividades realmente exercidas.
Para o varejista, a consequência prática é a necessidade de verificar se o modelo contratado corresponde ao papel que deseja desempenhar.
Se a estratégia consiste em utilizar lojas, e-commerce, aplicativo ou marketplace para divulgar, receber propostas e originar crédito em parceria com uma instituição autorizada, a estrutura de correspondente bancário deve ser avaliada de acordo com as regras próprias dessa atividade.
A Resolução Conjunta nº 16/2025 também reforçou as exigências relacionadas à contratação e ao acompanhamento das operações de BaaS.
De acordo com Giancarllo Melito, Advogado do Barcellos Tucuduva, a “Nova Regulação do BaaS” também estabelece quais serviços financeiros podem ser ofertados nesse modelo, além de excluir atividades que não caracterizam BaaS, como é o caso dos correspondentes bancários e o mero processamento de dados.
Ainda segundo o especialista essas regras de governança, controles, due diligence e responsabilidades regulatórias são aplicáveis à instituição prestadora.
Entre os aspectos contemplados pela norma estão:
Embora o BC tenha “fechado o cerco”, essas exigências não significam que o BaaS deixou de ser uma alternativa viável.
Porém, a estrutura precisa estar alinhada ao modelo regulatório e contar com os controles necessários para sua operação.
Também é importante não confundir essas obrigações específicas do BaaS com as responsabilidades do correspondente bancário.
Os Corbans seguem a regulamentação própria da atividade, segundo determinado pela Resolução CMN nº 4.935/2021.
Para empresas que já mantêm contratos de BaaS, a nova regulamentação exige atenção ao enquadramento da operação e à adequação contratual.
A norma prevê prazo até 31 de dezembro de 2026 para a adequação dos contratos vigentes compatíveis com os modelos regulamentados.
Todavia, é importante ressaltar que esse prazo diz respeito à adequação dos contratos de BaaS.
Ou seja, isso não significa que as empresas que atuam como correspondentes bancários tenham de migrar para BaaS até essa data.
De acordo com Giancarllo Melito, Advogado do Barcellos Tucunduva, existem algumas boas práticas que devem ser tomadas:
“O caminho é revisar a estrutura existente, identificar quais serviços são efetivamente prestados e verificar se os contratos, os processos operacionais e as responsabilidades estão alinhados às regras aplicáveis”.
Para quem ainda está estruturando uma operação de crédito, o momento de definir o modelo é antes da contratação e da implementação tecnológica.
Essa análise ajuda a evitar que a empresa adote uma estrutura mais complexa do que precisa ou utilize um contrato que não corresponda à atividade que pretende exercer.
Para o varejista, a principal lição que fica é que a escolha da estrutura deve começar pelo papel que a empresa pretende desempenhar, e não apenas pela tecnologia que deseja utilizar.
Segundo Luis Ribeiro, CRO da GIRO.TECH, se o objetivo é incorporar financiamento à jornada de compra e utilizar os canais comerciais existentes para originar crédito, o modelo de correspondente bancário pode atender a essa necessidade, inclusive por meio de plataformas digitais.
Assim, a empresa pode participar da divulgação, originação e encaminhamento de propostas, enquanto a instituição autorizada permanece responsável pelas atividades próprias de sua atuação regulada, conforme a estrutura contratada.
Em contrapartida, o BaaS deve ser analisado quando a empresa pretende contratar os serviços financeiros abrangidos por essa modalidade, considerando as responsabilidades e os controles exigidos.
Portanto, a Resolução Conjunta nº 16/2025 não elimina as possibilidades do varejista participar do mercado de crédito.
Ela apenas reforça a importância de estruturar essa participação de acordo com as regras aplicáveis, com clareza sobre os papéis de cada agente e segurança para a operação.
Como vimos nos tópicos anteriores, o modelo de correspondente bancário permite que varejistas, marketplaces, indústrias e outras empresas distribuam produtos de crédito em parceria com instituições financeiras autorizadas, aproveitando seus próprios canais de atendimento e relacionamento com os clientes.
Mas, afinal, o que um varejista ou empresa precisa para começar?
O primeiro passo é entender que atuar como Corban não exige, por si só, que o varejista se torne uma instituição financeira.
No entanto, a operação precisa ser estruturada conforme a regulamentação aplicável, especialmente a Resolução CMN nº 4.935/2021, que estabelece as regras para a contratação e a atuação dos correspondentes bancários no Brasil.
Na prática, alguns pontos merecem atenção. São eles:
Antes de escolher uma estrutura, o varejista precisa definir quais produtos deseja oferecer e como pretende incorporá-los à jornada dos clientes.
A estratégia pode envolver financiamento de compras por meio do crédito CDC, cartão de loja, empréstimo pessoal ou outras modalidades compatíveis com a operação.
Também é importante estabelecer em quais canais o crédito será originado: lojas físicas, e-commerce, aplicativo, marketplace ou outros PDVs que possuem relacionamento com o consumidor.
Essa definição ajuda a dimensionar a estrutura necessária e a identificar quais atividades serão desempenhadas pelo varejista e quais ficarão sob responsabilidade da instituição financeira parceira.
Como dito anteriormente, a atuação como correspondente bancário depende de uma relação contratual com uma instituição autorizada a prestar os serviços financeiros envolvidos na operação.
Essa parceria precisa estabelecer as atividades que poderão ser realizadas pelo Corban, os procedimentos de atendimento e encaminhamento das propostas e as responsabilidades de cada participante.
A instituição financeira contratante também possui obrigações relacionadas à seleção, à contratação e ao acompanhamento do correspondente.
Por isso, a escolha do parceiro deve considerar não apenas a oferta de produtos, mas também a capacidade de sustentar a operação com segurança e conformidade regulatória.
Além disso, o varejista também precisa preparar os canais e processos que serão utilizados para originar crédito, o que inclui:
Quando a operação é digital, ferramentas de integração via APIs podem conectar o e-commerce ou aplicativo aos sistemas envolvidos na jornada de crédito.
De acordo com Luis Ribeiro, CRO da GIRO.TECH, dessa forma a empresa consegue incorporar a divulgação ao ambiente que o cliente já utiliza, sem necessariamente criar um canal separado.
Porém, a tecnologia precisa estar acompanhada de processos adequados de segurança da informação, proteção de dados e acompanhamento da jornada.
Por fim, a operação também deve observar os requisitos regulatórios aplicáveis ao correspondente bancário, incluindo as regras de atendimento, transparência e proteção ao consumidor.
A instituição contratante deve adotar os procedimentos exigidos para a contratação e o acompanhamento do correspondente, enquanto a empresa precisa garantir que suas atividades estejam alinhadas ao contrato e às orientações recebidas.
Isso varia de caso a caso, mas pode envolver:
Ademais, é importante reforçar aquilo que dissemos anteriormente: atuar como correspondente bancário não equipara o varejista a uma instituição financeira, nem o dispensa de cumprir as regras específicas aplicáveis a essa atividade.
Sendo assim, a escolha entre correspondente bancário e BaaS deve partir de uma pergunta:
Qual papel o varejista deseja desempenhar na operação financeira?
Se o objetivo é originar apenas crédito dentro do próprio ecossistema, aproveitando os canais de venda e o relacionamento com os clientes, o modelo de correspondente bancário pode ser mais aderente.
Nesse formato, o varejista participa da originação dos produtos, enquanto a instituição parceira conduz as atividades que dependem de sua autorização.
Já o modelo de tomador de serviços de BaaS pode ser considerado por empresas que desejam construir uma experiência financeira mais ampla, com diferentes produtos e serviços e maior autonomia sobre a jornada do cliente.
Porém, essa flexibilidade e autonomia vêm acompanhadas de responsabilidades adicionais de governança, controles e gestão operacional.
Entretanto, isso não quer dizer que um modelo seja “melhor” do que o outro, pois cada estrutura foi desenhada para atender a necessidades diferentes.
“A decisão não começa pela tecnologia. Ela começa pela estratégia. A possibilidade de integrar diferentes serviços a um aplicativo ou e-commerce não determina, por si só, qual estrutura regulatória deve ser adotada. Por isso, antes de escolher uma solução, o varejista deve avaliar quanto de autonomia realmente precisa, quais atividades pretende desempenhar e quais responsabilidades está preparado para assumir”. Luis Ribeiro, CRO da GIRO.TECH.
Ou seja, antes de tomar essa decisão, o varejista precisa avaliar quais produtos pretende oferecer, quanto controle deseja ter sobre a experiência e qual estrutura consegue sustentar.
Afinal, não se trata de escolher o modelo mais sofisticado, mas sim, aquele que melhor atende aos objetivos do negócio, sem ter que assumir complexidades desnecessárias.
Transformar o crédito em uma nova oportunidade de negócio exige mais do que identificar uma demanda entre seus clientes.
É preciso, sobretudo, contar com uma tecnologia que seja capaz de conectar os canais da empresa aos processos regulatórios necessários para viabilizar as operações.
A GIRO.TECH ajuda a sua empresa a dar esse próximo passo e atuar como um correspondente bancário!
Nossa plataforma de crédito oferece a tecnologia completa para que varejistas, marketplaces, indústrias e empresas de outros segmentos distribuam crédito por meio do modelo de correspondente bancário, integrando a originação aos seus próprios canais de venda e relacionamento.
Essa estrutura conta com a Giro SCD, nossa Sociedade de Crédito Direto autorizada pelo Banco Central, responsável pela concessão e formalização das operações realizadas dentro do modelo de Corban.
Com essa solução, sua empresa atua como nosso parceiro bancário, podendo estruturar diferentes modalidades de crédito, como:
Por meio de APIs e ferramentas de integração, a GIRO.TECH conecta os sistemas da sua empresa aos processos de formalização do crédito, incluindo a emissão da CCB Bancária.
A CCB é um título de crédito que representa a obrigação de pagamento referente à uma operação de crédito, determinando os respectivos direitos e deveres relacionados à dívida.
Na prática, isso permite que sua empresa incorpore a originação de crédito à jornada comercial existente, mas sem precisar desenvolver toda a estrutura tecnológica e regulatória internamente.
Com a GIRO.TECH, seu negócio pode ser nosso parceiro e atuar como Corban Digital, ampliando as possibilidades de monetização da própria base de clientes e desenvolvendo uma operação de originação de crédito preparada para crescer e escalar.
Ainda tem dúvidas sobre como funciona o modelo de correspondente bancário?
A seguir, respondemos às principais perguntas sobre a atuação dos Corbans, suas diferenças em relação às instituições financeiras e as possibilidades para empresas que desejam originar crédito.
Sim. Uma empresa pode atuar como correspondente bancário e originar produtos de crédito por meio de uma parceria com uma instituição financeira autorizada pelo Banco Central. Nesse modelo, ela pode divulgar, receber e encaminhar propostas, respeitando as atividades previstas no contrato e na regulamentação aplicável.
Não. O correspondente bancário é uma empresa contratada por uma instituição autorizada para prestar determinados serviços em nome dela. A atuação como correspondente não transforma a empresa em instituição financeira nem a autoriza, por si só, a conceder crédito em nome próprio.
O Corban atua como canal de atendimento e originação de produtos e serviços da instituição contratante. Já o BaaS envolve a contratação de serviços financeiros de uma instituição autorizada para disponibilizá-los aos clientes da empresa tomadora. Os modelos possuem estruturas regulatórias, papéis e responsabilidades diferentes.
Sim. A Resolução CMN nº 4.935/2021 permite que o correspondente bancário atue por meio de plataformas eletrônicas, como sites, aplicativos e e-commerces. Assim, uma empresa pode integrar crédito aos seus canais digitais, observando os requisitos técnicos e regulatórios aplicáveis.
O primeiro passo é definir quais produtos de crédito deseja originar e contratar uma instituição autorizada parceira que ofereça as soluções adequadas à estratégia do negócio. Em seguida, é necessário estruturar os processos, os canais e a tecnologia da operação, respeitando as condições contratuais e as exigências regulatórias.
Por fim, ao concluir a leitura deste artigo, você conseguiu conhecer melhor o que é o correspondente bancário e como ele é importante no contexto do Retail Banking.
O modelo de Corban permite que varejistas, marketplaces, indústrias e outras empresas distribuam produtos de crédito em seus próprios canais, ampliando as oportunidades de receita e fortalecendo o relacionamento com os clientes.
Com o apoio de uma instituição autorizada e uma estrutura adequada, esse modelo pode contribuir para expandir o alcance da operação, otimizar custos e incorporar o crédito à jornada de compra, sem que a empresa precise se tornar uma instituição financeira para atuar como correspondente.
Entretanto, para aproveitar essas oportunidades, também é fundamental:
O Embedded Finance representa uma ótima oportunidade das empresas monetizarem sua base, aumentarem o ticket médio e fidelizarem clientes por meio da oferta de produtos financeiros.
Desse modo, se você deseja conceder crédito ao seu ecossistema, utilizar o auxílio do correspondente bancário é uma ótima alternativa.
É nesse contexto que a GIRO.TECH atua, oferecendo tecnologia para a originação e distribuição de crédito e conectando empresas às estruturas necessárias para desenvolver suas estratégias de crédito.
Portanto, se você quer transformar seus canais de venda em pontos de originação de crédito, a GIRO.TECH está pronta para te ajudar a dar o próximo passo.
Entre em contato com nossos especialistas, agende uma reunião gratuita e descubra como nossa tecnologia para crédito que simplesmente funciona pode impulsionar o crescimento do seu varejo!
Na Mídia