

O que é Banking as a Service e como impacta o varejo?
Entenda como funciona o Banking as a Service, quais serviços podem ser oferecidos e quando o BaaS ou o Corban faz sentido para sua empresa!

17/02/2025

Nossas Soluções
Entenda como funciona o Banking as a Service, quais serviços podem ser oferecidos e quando o BaaS ou o Corban faz sentido para sua empresa!
17/02/2025
Nos últimos anos, o Banking as a Service (BaaS) ganhou espaço no mercado financeiro ao permitir que empresas ofereçam produtos financeiros por meio da integração com instituições autorizadas.
Dessa forma, empresas podem incorporar serviços financeiros à jornada dos seus clientes.
Na prática, esse modelo viabiliza a oferta de contas, pagamentos e cartões integrados aos canais e à experiência da empresa.
Esse movimento continua relevante no mercado brasileiro. Segundo a pesquisa Fintechs de Crédito Digital 2026, da PwC, 17% das fintechs de crédito pesquisadas operavam no modelo de BaaS em 2025.
O levantamento mostra que a regulamentação do setor passou a ocupar espaço central na agenda dessas empresas.
Isso acontece por uma razão: o BaaS passou a contar com um marco regulatório específico.
Estabelecida pelo Banco Central (BC), a Resolução Conjunta nº 16/2025 definiu regras para prestadores e tomadores de serviços de BaaS, incluindo responsabilidades relacionadas à:
Além disso, uma exigência do Unicad entrou em vigor em 1º de outubro de 2026. A partir dessa data, as instituições prestadoras deverão registrar e manter atualizadas no sistema as informações sobre empresas tomadoras de serviços de BaaS com contratos vigentes.
Diante desse cenário de mudanças, entender o que é o Banking as a Service, como ele funciona e quando faz sentido utilizá-lo tornou-se ainda mais importante.
Afinal, para empresas e varejistas que desejam oferecer principalmente produtos de crédito, o Correspondente Bancário (Corban) também pode representar uma alternativa.
Neste artigo, vamos explicar essas diferenças e mostrar quando o Banking as a Service pode fazer sentido para o seu negócio e quando outro modelo pode ser mais adequado. Siga a leitura e acompanhe!
Primeiramente, antes de entendermos melhor como esse modelo funciona, é importante conhecer o que é o Banking as a Service (BaaS).
Traduzindo para o português, o termo significa “Banco como Serviço”. Na prática, é um modelo que permite que empresas que não são instituições financeiras ofereçam serviços financeiros e de pagamento aos seus clientes por meio da integração com instituições autorizadas pelo Banco Central (BC).
Isso significa que uma empresa não precisa, necessariamente, constituir uma instituição financeira própria para incorporar serviços bancários à sua jornada e ao seu ecossistema.
No escopo do BaaS, podem estar produtos e serviços como contas, pagamentos, Pix, transferências e cartões de débito, além de outras soluções financeiras, conforme a estrutura utilizada.
Embora esse modelo tenha ganhado bastante espaço no varejo, ele não se limita a esse setor.
Indústrias, marketplaces, empresas de serviços e outros negócios também podem utilizar o BaaS para incorporar serviços financeiros aos seus próprios ecossistemas.
Como explica Ronaldo Oliveira, CEO da GIRO.TECH:
“O banco não é necessário, o serviço bancário sim. O serviço bancário hoje pode ser prestado por você, pela sua empresa, pelo varejista que quer entregar uma conta para o seu cliente e manter ele dentro do seu ecossistema.”
Para que isso seja possível, o Banking as a Service conecta a empresa tomadora dos serviços à instituição autorizada que presta os serviços financeiros.
Essa conexão normalmente ocorre por meio de Application Programming Interfaces (APIs), que permitem a comunicação entre diferentes sistemas e plataformas.
Dessa forma, a instituição autorizada fornece a estrutura regulada e os serviços financeiros, enquanto a empresa pode integrá-los aos seus próprios canais, sistemas e jornadas.
É justamente essa separação que torna o modelo relevante, pois a empresa consegue incorporar serviços financeiros à sua operação sem precisar assumir, por conta própria, toda a estrutura regulatória de uma instituição financeira.
Além disso, é importante pontuar que o modelo de BaaS não se resume apenas à oferta de um produto de crédito, como é o caso do crediário próprio ou do cartão de loja.
De acordo com Ronaldo Oliveira, CEO da GIRO.TECH, o conceito de Banking as a Service está mais relacionado às funções bancárias, como contas, pagamentos e transferências, enquanto as soluções voltadas especificamente à concessão de crédito podem seguir estruturas de Lending as a Service (LaaS) ou Credit as a Service (CaaS).
Após o BC criar a Resolução Conjunta nº 16/2025, que estabeleceu uma regulamentação específica para o BaaS, esse modelo passou a contar com regras mais claras sobre:
Assim, mais do que uma forma de incorporar produtos financeiros, o Banking as a Service representa um modelo de parceria entre empresas e instituições reguladas, que permite integrar serviços financeiros à experiência oferecida ao cliente.
E é justamente essa estrutura que ajuda a entender como o BaaS funciona na prática, como veremos no tópico adiante.
Na prática, o Banking as a Service funciona por meio da integração entre uma empresa não financeira e uma instituição autorizada a prestar serviços financeiros.
O primeiro ponto dessa estrutura é justamente a existência de um prestador de serviços de BaaS regulado, responsável por disponibilizar a infraestrutura financeira necessária para a operação.
Esse papel pode ser exercido por instituições autorizadas pelo Banco Central, conforme o serviço oferecido e a estrutura utilizada.
Por sua vez, a empresa que contrata essa infraestrutura atua como tomadora de serviços de BaaS. Assim, ela pode incorporar produtos financeiros à sua própria jornada, utilizando sua marca, seus canais e sua base de clientes.
Essa conexão acontece principalmente por meio de APIs (Application Programming Interfaces), que permitem a comunicação entre diferentes sistemas e plataformas.
Basicamente, as APIs funcionam como uma “ponte” entre a infraestrutura financeira do prestador e o sistema utilizado pela empresa.
Dessa forma, funcionalidades como contas, pagamentos, transferências e cartões de débito podem ser integradas diretamente ao ecossistema do varejista, marketplace ou empresa que utiliza o BaaS.
Quando falamos sobre linguagens de programação, estamos falando sobre um universo composto por diferentes “peças”, que tornam possível que toda a engrenagem funcione corretamente.
É o caso da programação back-end, responsável por atuar nos “bastidores” das aplicações web. Este código conecta a internet com o banco de dados, faz o gerenciamento das conexões dos usuários, e alimenta a aplicação web.
O provedor de Banking as a Service funciona justamente como uma espécie de “back-end financeiro” da operação.
Isso significa que, além de disponibilizar a infraestrutura tecnológica, ele precisa lidar com uma série de outros aspectos, como:
Após a Resolução Conjunta nº 16/2025 entrar em vigência, essa divisão de responsabilidades ficou ainda mais clara no modelo de BaaS.
A instituição prestadora continua sendo responsável pela infraestrutura regulada e pelos serviços financeiros, enquanto o tomador de BaaS utiliza essa estrutura para distribuir e incorporar os serviços à sua própria experiência.
“Normalmente o BaaS oferta APIs, ou seja, interfaces de programação, que são integráveis e têm funcionalidades, como, por exemplo, conta, pagamento, transferências e cartão de crédito”. Luis Ribeiro, CRO da GIRO.TECH.
Embora o provedor de BaaS disponibilize a infraestrutura financeira e tecnológica, o tomador de serviços de BaaS também possui responsabilidades dentro da operação.
Isso significa que utilizar uma estrutura de Banking as a Service não transfere todas as obrigações para a instituição prestadora.
A empresa tomadora também precisa manter controles e processos compatíveis com as atividades que desempenha.
Entre os principais pontos que precisam ser considerados estão:
Por isso, a escolha de um provedor de BaaS não deve considerar apenas a quantidade de produtos financeiros disponíveis ou a facilidade de integração tecnológica.
Também é necessário avaliar como as responsabilidades serão distribuídas entre as partes, quais controles serão necessários e se a empresa possui estrutura suficiente para cumprir as obrigações relacionadas ao modelo.
De forma simplificada, podemos entender o funcionamento do Banking as a Service a partir de três elementos principais:
Dessa maneira, o cliente final pode acessar contas, pagamentos, cartões e outros serviços financeiros dentro do ecossistema da empresa, enquanto a infraestrutura financeira permanece apoiada em uma instituição autorizada.
Portanto, esse modelo permite que empresas incorporem serviços financeiros sem precisar construir, sozinhas, toda a infraestrutura regulatória e tecnológica necessária para operar uma instituição financeira.

Uma das principais características do Banking as a Service é permitir que empresas incorporem diferentes serviços financeiros à sua própria jornada.
Como essa estrutura atua como “back-end financeiro”, o cliente final muitas vezes nem percebe que está utilizando uma solução de BaaS, pois a empresa tomadora de serviços consegue oferecer os produtos financeiros mais adequados.
Dependendo da estrutura contratada e dos serviços disponibilizados pelo provedor, essa oferta pode envolver contas, pagamentos, cartões e produtos de crédito.
Para entender melhor quais são essas possibilidades, podemos dividir os principais produtos em três grandes categorias. São eles:
A categoria de conta e pagamentos reúne os serviços relacionados à movimentação financeira dos clientes dentro do ecossistema da empresa.
Entre as principais possibilidades, estão:
Na prática, esses recursos permitem que a empresa ofereça uma experiência financeira integrada aos seus próprios canais, mantendo o cliente dentro do seu ecossistema.
Como explica Ronaldo Oliveira, CEO da GIRO.TECH, o Banking as a Service está diretamente relacionado a funcionalidades como conta, pagamentos e transferências, permitindo que empresas ofereçam esses serviços aos seus próprios clientes sem precisar constituir uma instituição financeira.
O Banking as a Service também pode viabilizar a emissão e o processamento de cartões, de acordo com a estrutura utilizada.
Entre as possibilidades, estão:
Essa estrutura pode ser especialmente relevante para varejistas, marketplaces e empresas que possuem um ecossistema próprio, permitindo integrar os meios de pagamento à experiência de compra e relacionamento com o cliente.
Além disso, o BaaS também pode fazer parte de estruturas que envolvem a oferta e contratação de alguma operação de crédito. Dependendo do modelo utilizado, podem ser disponibilizados produtos como:
Nesse ponto, é importante destacar que Banking as a Service e Lending as a Service não são necessariamente a mesma coisa.
Como destaca Ronaldo Oliveira, CEO da GIRO.TECH, o BaaS está mais relacionado à estrutura de contas digitais, pagamentos e transferências, enquanto o Lending as a Service está associado à oferta de crédito.
Por isso, uma empresa que deseja utilizar serviços financeiros para ampliar o relacionamento com seus clientes e, principalmente, oferecer crédito, precisa avaliar qual estrutura atende melhor aos objetivos da operação.
Afinal, como ocorre em outros modelos de serviços financeiros, a conta e os serviços transacionais podem fazer parte da jornada, enquanto o crédito pode representar uma etapa adicional dessa relação.
Nesse contexto, uma das alternativas que pode ser considerada é o modelo de Correspondente Bancário (Corban), uma empresa contratada por uma instituição financeira autorizada para realizar determinadas atividades em seu nome.
O Corban não se torna uma instituição financeira simplesmente por atuar nessa função. Ele participa da operação dentro dos limites estabelecidos pela regulamentação e pelo contrato firmado com a instituição contratante.
Porém, a relação entre BaaS e Corban envolve diferenças importantes de estrutura, responsabilidades e possibilidades de atuação. Vamos explicar melhor como esses modelos funcionam nos próximos tópicos.
O mercado financeiro é composto por diversas siglas, cada qual relacionada a uma forma diferente de oferecer serviços financeiros. Entre elas, além do Banking as a Service (BaaS), existe o Credit as a Service (CaaS).
O conceito de Credit as a Service, ou “crédito como serviço”, está relacionado a estruturas que permitem que empresas não originárias do setor financeiro incorporem produtos de crédito à sua própria jornada.
Assim, a empresa pode utilizar uma infraestrutura especializada para oferecer diferentes operações de crédito aos seus clientes, sem precisar desenvolver sozinha toda a estrutura necessária para operar esses tipos de produtos.
Embora os dois modelos utilizem tecnologia e integração para disponibilizar serviços financeiros, existe uma diferença importante em relação ao escopo da operação.
O Banking as a Service possui uma atuação mais ampla, permitindo incorporar diferentes serviços financeiros à jornada de uma empresa, como contas, pagamentos, transferências e cartões.
Em contrapartida, o Credit as a Service tem como foco específico a oferta e a operacionalização dos produtos de crédito.
Essa diferença também aparece na forma como cada modelo pode ser utilizado dentro de um ecossistema empresarial.
Enquanto o BaaS pode funcionar como uma infraestrutura para ampliar a oferta de serviços financeiros de uma empresa, o CaaS pode ser utilizado quando o objetivo está mais concentrado em oferecer crédito à própria base de clientes.
Por exemplo, um varejista pode utilizar uma estrutura de CaaS para incorporar modalidades como empréstimo pessoal, crédito CDC ou antecipação de recebíveis à sua jornada, conforme a estrutura da operação.
Nesse sentido, o Credit as a Service pode ser especialmente relevante para empresas que enxergam o crédito como uma extensão da sua atividade core, sem necessariamente precisar incorporar outros serviços bancários à mesma operação.
Além disso, outro ponto importante é que nenhum desses modelos significa que a empresa tomadora passa automaticamente a ser uma instituição financeira.
No Banking as a Service, a empresa utiliza a infraestrutura disponibilizada por um prestador autorizado para incorporar serviços financeiros à sua própria experiência.
Porém, no Credit as a Service, a estrutura também precisa considerar:
Por isso, a tecnologia é apenas uma parte da estrutura, pois a empresa também precisa avaliar os aspectos regulatórios, operacionais e de responsabilidade envolvidos na oferta do produto.
Como ressalta Ronaldo Oliveira, CEO da GIRO.TECH:
“O mercado costuma separar o Banking as a Service do Lending as a Service: enquanto o primeiro está mais relacionado a contas, pagamentos e transferências, o segundo está diretamente associado à oferta de crédito”.
Dessa forma, é importante pontuar que BaaS e CaaS não devem ser tratados simplesmente como sinônimos.
Afinal, a escolha entre os modelos depende principalmente de quais serviços financeiros a empresa pretende incorporar ao seu ecossistema e de como a operação será estruturada.
Para empresas que desejam oferecer uma experiência financeira mais ampla, o Banking as a Service pode reunir diferentes serviços em uma mesma jornada.
Contudo, quando o objetivo está concentrado na oferta de crédito, estruturas de Credit as a Service ou Lending as a Service podem ser avaliadas de acordo com o modelo de negócio e a infraestrutura regulatória utilizada.
Ver esse post no Instagram
Apesar de estarem relacionados, e fazerem parte do universo do mercado financeiro, é importante pontuar que Banking as a Service, bancarização e Embedded Finance não são sinônimos.
Cada conceito representa uma etapa diferente da incorporação de serviços financeiros ao negócio.
De forma simplificada, a bancarização representa a estratégia da empresa de incorporar serviços financeiros ao seu próprio ecossistema, enquanto o Embedded Finance está relacionado à forma como esses serviços são integrados à jornada do cliente. Já o BaaS pode fornecer a infraestrutura necessária para viabilizar parte dessa estratégia.
A bancarização ocorre quando uma empresa que não tem como atividade principal os serviços financeiros passa a utilizar produtos e estruturas financeiras como parte do próprio negócio.
Para um varejista, isso pode significar oferecer crédito, cartão private label, meios de pagamento ou outros serviços financeiros aos seus clientes. Em um marketplace, a estratégia também pode envolver serviços como antecipação de recebíveis direcionados aos sellers que fazem parte do ecossistema.
Nesse sentido, a bancarização não significa necessariamente que a empresa precise se transformar em uma instituição financeira.
Como explica Ronaldo Oliveira, CEO da GIRO.TECH, o movimento do mercado está justamente relacionado à possibilidade de empresas incorporarem serviços financeiros aos seus ecossistemas por meio de estruturas reguladas.
Assim, a empresa pode avaliar diferentes modelos para incorporar serviços financeiros ao negócio, de acordo com os produtos que pretende oferecer e com o nível de participação que deseja assumir na operação.
O conceito de Embedded Finance, ou finanças integradas, está relacionado à incorporação de serviços financeiros diretamente à experiência de produtos, plataformas e ecossistemas que originalmente não têm os serviços financeiros como atividade principal.
Na prática, isso significa que o cliente pode acessar um serviço financeiro dentro do mesmo ambiente em que já realiza outra atividade.
O objetivo desse modelo é reduzir a distância entre o serviço financeiro e a atividade principal do negócio.
Por isso, o Embedded Finance está menos relacionado à estrutura regulatória utilizada e mais à experiência construída para o cliente dentro do ecossistema da empresa.
É justamente nesse ponto que o Banking as a Service pode assumir um papel importante dentro da estratégia financeira de uma empresa.
E o motivo para isso é muito simples: o BaaS permite que empresas utilizem a infraestrutura de instituições autorizadas para incorporar determinados serviços financeiros aos seus próprios canais e sistemas.
Dessa forma, podemos entender a relação entre os conceitos da seguinte maneira:
Essa relação é especialmente relevante para empresas que já possuem uma base de clientes ou um ecossistema próprio e desejam ampliar o relacionamento por meio de serviços financeiros.
No entanto, é importante pontuar, que o Banking as a Service não é necessariamente o único caminho existente para isso.
Dependendo do objetivo da empresa, produtos específicos e o nível de autonomia desejado, outros modelos de participação no mercado financeiro também podem fazer sentido.
Conhecer essa distinção é importante porque permite que as empresas separem uma decisão estratégica “quero incorporar serviços financeiros ao meu negócio”, da decisão sobre “qual estrutura devo utilizar para fazer isso?”.
É a partir desta segunda pergunta que entram as diferenças entre modelos como Banking as a Service e Corban.
Embora o Banking as a Service e o Corban possam aparecer em experiências digitais muito semelhantes, os dois modelos representam formas diferentes de participação de uma empresa no mercado financeiro.
Essa distinção ficou ainda mais importante após a publicação da Resolução Conjunta nº 16/2025, que, como dito anteriormente, regulamentou a prestação de serviços de BaaS e deixou mais claros os papéis, as responsabilidades e os limites de prestadores e tomadores.
A própria norma estabelece que o contrato de BaaS não pode ser utilizado para caracterizar a atuação da empresa tomadora como correspondente bancário.
Portanto, a diferença não está apenas na tecnologia utilizada, mas principalmente, no papel que a empresa desempenha dentro da operação e no nível de autonomia e responsabilidade que assume.
No modelo de Banking as a Service, uma empresa não financeira contrata uma instituição autorizada para utilizar sua infraestrutura e disponibilizar serviços financeiros à própria base de clientes.
Nesse caso, a empresa assume o papel de tomadora de serviços de BaaS.
Assim, ela pode integrar a infraestrutura do prestador aos seus sistemas, utilizar sua própria marca e construir uma experiência financeira dentro dos seus canais.
Isso permite que o tomador de serviços de BaaS tenha uma maior autonomia sobre a jornada do cliente e sobre a forma como os serviços financeiros são incorporados ao negócio.
Em contrapartida, essa autonomia vem acompanhada de uma série de responsabilidades de governança, tecnologia, compliance, segurança, gestão de riscos e controles, conforme o modelo contratado e as regras aplicáveis.
Em outras palavras, a autonomia adicional do BaaS não vem sozinha: ela exige uma estrutura interna capaz de sustentar as responsabilidades que acompanham esse modelo.
Por conta disso, o modelo de BaaS pode fazer sentido quando a empresa pretende construir uma experiência financeira mais ampla, com maior controle sobre a jornada e possibilidade de integrar diferentes produtos e serviços ao seu ecossistema.
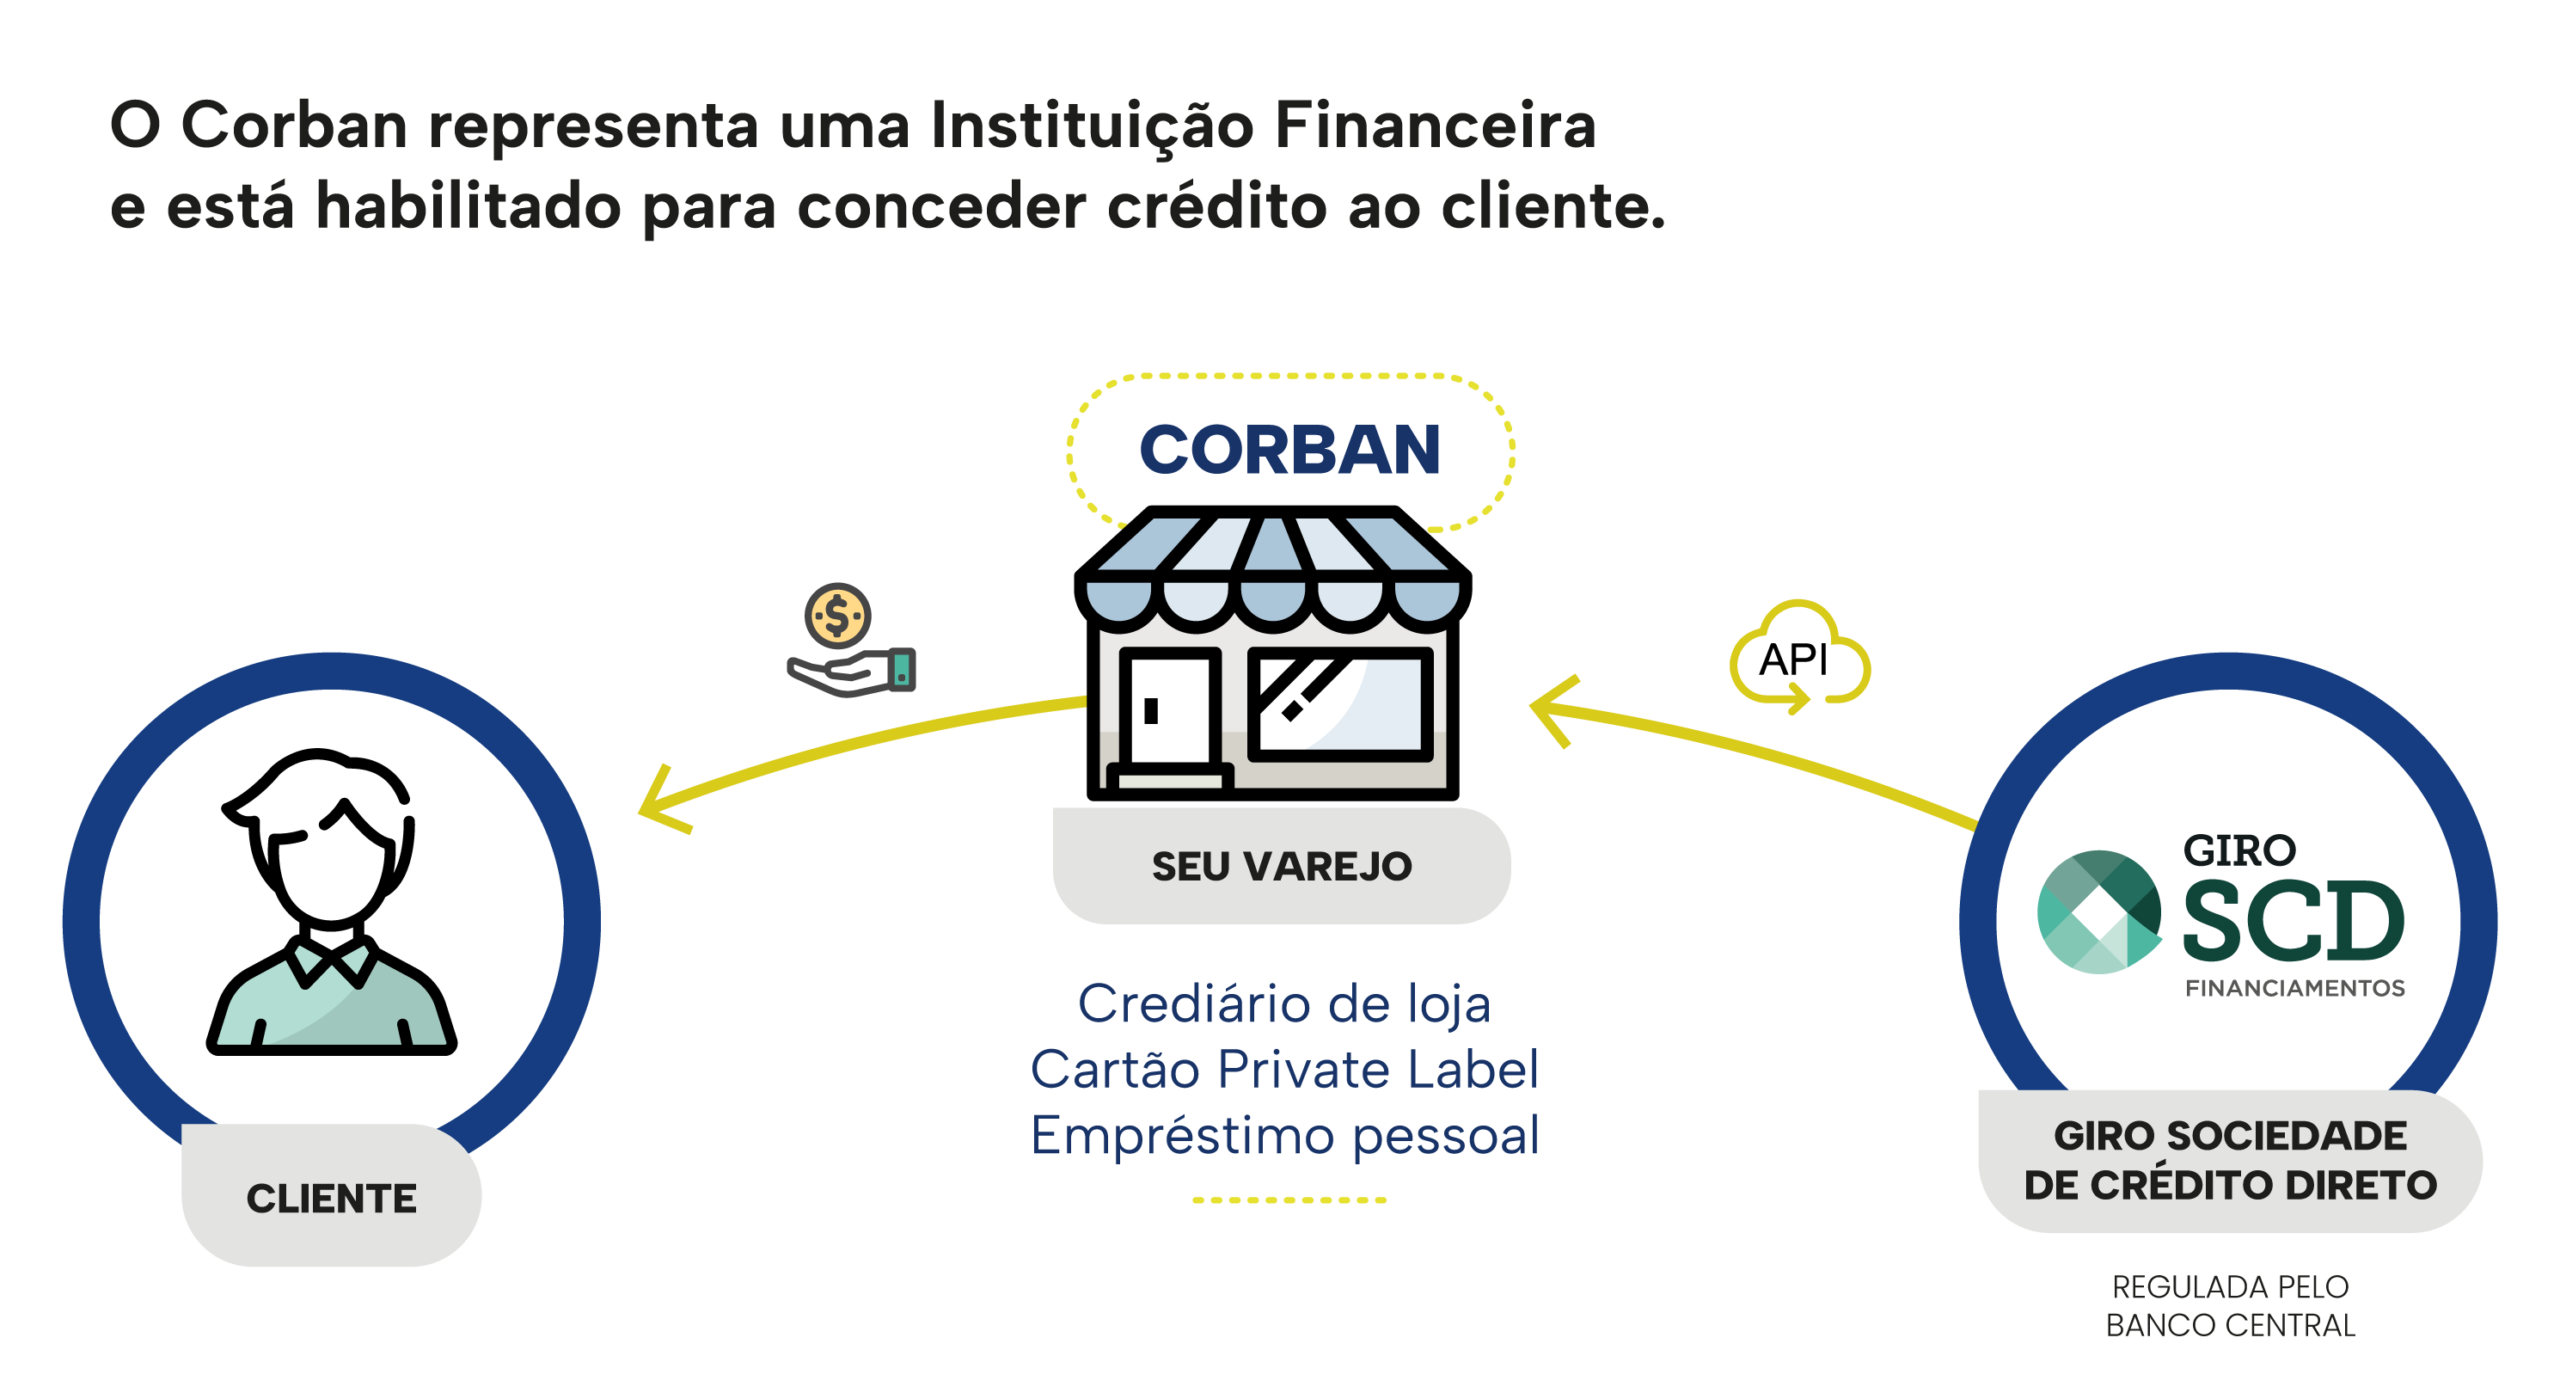
Por outro lado, no modelo de Corban, a empresa atua como parceira de uma instituição financeira para realizar determinadas atividades de atendimento, originação e distribuição de produtos financeiros, mas sempre dentro dos limites definidos pela regulamentação e pelo contrato que foi firmado com a instituição contratante.
Na prática, o Corban funciona como um canal de distribuição da instituição financeira.
Isso pode acontecer tanto em uma loja física quanto em um aplicativo, site, e-commerce ou marketplace. Ou seja, o varejista não precisa se transformar em uma instituição financeira para oferecer crédito.
Como explica Diego Motta, Head Comercial da GIRO.TECH:
“Ele pode utilizar seus próprios canais e o relacionamento que já possui com seus clientes para incorporar produtos financeiros à jornada de compra, enquanto a instituição financeira permanece responsável pelas atividades que dependem de sua autorização e estrutura regulatória”.
Além disso, o modelo de Corban também pode ser totalmente digital, pois a Resolução CMN nº 4.935/2021, que regulamenta os Correspondentes Bancários, reconhece a atuação por meio de plataformas eletrônicas, permitindo que a distribuição de crédito ocorra sem a necessidade de uma operação física.
Sendo assim, a principal diferença entre os dois modelos está na posição que a empresa ocupa dentro da operação.
No BaaS, a empresa é tomadora de serviços financeiros e utiliza a infraestrutura regulada de um prestador para construir sua própria experiência financeira.
Mas, no Corban, a empresa atua como parceira comercial e canal de originação e distribuição dos produtos da instituição financeira contratante.
Essa diferença pode ser resumida em alguns pontos:

Saber essas diferenças é relevante, sobretudo, por uma razão em especial: mais autonomia também significa mais responsabilidades.
Por conta disso, a escolha entre o tomador de serviços de BaaS e o Correspondente Bancário não deve partir apenas da pergunta sobre o que a tecnologia permite fazer, mas sim, sobre qual papel a empresa realmente precisa desempenhar na operação.
Para uma empresa cuja principal necessidade é distribuir crédito dentro dos próprios canais, o Corban pode permitir uma estrutura mais simples.
“No caso de um varejista, é possível oferecer CDC Digital no e-commerce, enquanto um marketplace pode distribuir crédito para seus sellers, sem que essas empresas tenham que assumir uma estrutura de tomador de BaaS”. Ronaldo Oliveira, CEO da GIRO.TECH.
Ou seja, quando o objetivo está concentrado na distribuição de crédito, a empresa pode não precisar construir uma estrutura financeira mais ampla.
É o caso, por exemplo, de um varejista que deseja oferecer CDC no checkout, de um marketplace que pretende disponibilizar crédito aos seus sellers ou de uma indústria que quer financiar sua rede de distribuidores.
Em todos esses cenários, a empresa pode utilizar seus próprios canais para distribuir o produto financeiro, enquanto a instituição financeira parceira permanece sendo responsável pelas atividades próprias da concessão e formalização do crédito.
Essa é justamente uma das diferenças mais relevantes entre os modelos: o BaaS amplia a autonomia da empresa sobre a experiência financeira, mas também amplia as responsabilidades que ela precisa administrar.
Já o Corban permite participar da distribuição de produtos financeiros sem assumir a mesma posição dentro da estrutura.
Por isso, antes de contratar uma infraestrutura de Banking as a Service, vale responder a uma pergunta mais simples: a empresa realmente precisa construir uma operação financeira ampla ou precisa apenas oferecer crédito dentro do próprio ecossistema?
Se a necessidade estiver concentrada na distribuição de crédito, o modelo de Corban pode ser uma alternativa a ser considerada.
Por outro lado, quando a estratégia envolve construir uma operação financeira mais ampla, com diferentes produtos e maior autonomia sobre a experiência do cliente, o modelo de BaaS pode atender a uma necessidade diferente.
Consequentemente, BaaS e Corban não são modelos equivalentes nem necessariamente concorrentes.
Eles representam caminhos distintos para que uma empresa participe do mercado financeiro, porém, a escolha entre um ou outro depende:
O Banking as a Service pode fazer sentido quando os serviços financeiros deixam de ser apenas uma funcionalidade complementar e passam a ter um papel estratégico dentro do ecossistema da empresa.
Isso é especialmente relevante para negócios que já possuem base recorrente de clientes, fornecedores, sellers ou parceiros e identificam oportunidades de ampliar esse relacionamento por meio de serviços financeiros.
Nesse cenário, o BaaS pode ser utilizado para construir uma experiência financeira integrada ao core business, permitindo que a empresa desenvolva uma relação mais contínua com seu público.
Um dos principais cenários para utilização do BaaS ocorre quando a empresa pretende ir além da simples distribuição de um produto financeiro e deseja construir uma experiência financeira própria dentro do seu ecossistema.
Neste sentido, existem diversas possibilidades. Um varejista pode integrar serviços financeiros à jornada de compra e relacionamento com seus clientes.
Já um marketplace pode criar uma experiência financeira direcionada aos sellers, concentrando diferentes serviços em um mesmo ambiente.
Essa estratégia pode ampliar os pontos de contato entre a empresa e seus clientes, fornecedores ou parceiros.
Como explica Ronaldo Oliveira, CEO da GIRO.TECH, o BaaS pode ser utilizado justamente para manter o cliente dentro do ecossistema da empresa:
“Se você consegue agregar mais funcionalidades dentro de uma conta, se você traz vantagens para que ele use aquela conta, faz sentido você avaliar a entrada com o Banking as a Service.”
Além disso, o Banking as a Service também pode fazer sentido quando a empresa pretende utilizar os serviços financeiros para aumentar a frequência e a profundidade do relacionamento com sua base de clientes.
Nesse caso, a conta ou outro serviço financeiro não precisa ser analisado de forma isolada. Ele pode funcionar como uma porta de entrada para outras soluções e fortalecer a conexão entre o cliente e o negócio principal.
Esse cenário é bastante relevante em ecossistemas nos quais a empresa já possui relacionamento recorrente com seus usuários.
É o caso, por exemplo, de um marketplace, que pode utilizar uma estrutura financeira para concentrar a movimentação dos seus sellers e, a partir dessa relação, disponibilizar outros serviços adequados às necessidades desse público.
“O Banking as a Service vem para promover esse aumento de contato com o teu cliente para que você consiga vender outros produtos.” Ronaldo Oliveira, CEO da GIRO.TECH.
Portanto, quanto maior for a integração entre o serviço financeiro e a atividade principal da empresa, maior tende a ser a importância de avaliar o BaaS como parte da estratégia do negócio.
Outro fator importante é a amplitude da estratégia financeira planejada pela empresa.
Se o objetivo a longo prazo é desenvolver diferentes produtos e experiências financeiras dentro do mesmo ecossistema, uma estrutura de Banking as a Service pode oferecer uma base para essa expansão.
Isso pode ser relevante para empresas que não querem limitar sua estratégia a uma única oferta, mas pretendem desenvolver uma plataforma financeira integrada ao negócio principal.
Nesse caso, é importante que a decisão pelo BaaS considere não apenas o produto que será lançado inicialmente, mas também, como a estratégia financeira poderá evoluir no futuro.
Por fim, a existência de uma base relevante de clientes, sellers, fornecedores ou parceiros também é um fator que pode justificar a análise do BaaS.
E o motivo é muito simples: a empresa já possui um canal de distribuição, relacionamento e conhecimento sobre seu público, reduzindo a necessidade de construir do zero uma audiência para os serviços financeiros.
É justamente essa característica que torna o modelo particularmente interessante para varejistas, marketplaces e empresas que operam com grandes ecossistemas.
No entanto, é importante ressaltar, que a existência de uma base de clientes, por si só, não significa que o Banking as a Service seja a estrutura adequada.
É necessário avaliar se existe uma necessidade real de construir uma experiência financeira própria e se os benefícios esperados justificam a complexidade adicional da operação.
Por isso, antes de optar pelo BaaS, a empresa deve analisar não apenas quais produtos deseja oferecer, mas principalmente, qual papel os serviços financeiros terão dentro da estratégia do negócio.
“Se a intenção for construir um ecossistema financeiro mais amplo e integrado à jornada do cliente, o BaaS pode fazer sentido. Mas se o objetivo estiver concentrado apenas na distribuição de crédito, o modelo de Corban pode representar uma alternativa mais simples”. Diego Motta, Head Comercial da GIRO.TECH.
Embora o Banking as a Service permita que empresas incorporem diferentes serviços financeiros aos seus ecossistemas, isso não significa que esse modelo seja adequado para todas as estratégias.
É por isso que a escolha pelo BaaS precisa considerar não apenas os produtos que a empresa pretende oferecer, mas também, o nível de responsabilidade, complexidade operacional e modelo de monetização envolvidos na operação.
Esse cuidado se tornou ainda mais importante após a Resolução Conjunta nº 16/2025, que estabeleceu limites mais claros para a atuação de prestadores e tomadores de serviços de BaaS, deixando explícitas algumas práticas que não são permitidas nesse modelo.
Portanto, antes de contratar uma infraestrutura de BaaS, você precisa avaliar se sua empresa realmente precisa de uma estrutura financeira mais ampla ou se existe outra alternativa mais adequada e que consiga atingir os objetivos específicos que o seu negócio tem.
De início, um dos principais pontos que precisam ser analisados está relacionado à forma como a empresa pretende monetizar os serviços financeiros.
Afinal, o tomador de BaaS não integra o Sistema Financeiro Nacional (SFN) e, por isso, não pode cobrar diretamente tarifas financeiras, como aquelas relacionadas a Pix, boletos ou manutenção de contas.
Dessa forma, a monetização precisa ocorrer por outras vias, como:
Como explica Giancarllo Melito, Advogado da BT Law:
“Se o seu Business Plan de BaaS depende de mark-up sobre boletos ou Pix, ele precisa de uma rota de fuga imediata. A nova era do crédito exige que a monetização seja baseada em eficiência operacional e licenciamento.”
Ou seja, empresas que têm um plano de negócios dependente de markup ou repasse sobre tarifas financeiras, precisam rever sua estratégia antes de estruturar uma operação de BaaS.
Além disso, outro ponto está relacionado ao próprio objetivo que a empresa possui.
Caso a estratégia esteja concentrada em oferecer apenas um produto financeiro específico, especialmente crédito dentro de uma jornada comercial já existente, pode não fazer sentido assumir toda a estrutura e as responsabilidades associadas à posição de tomador de BaaS.
A principal razão para isso é o fato deste modelo envolver muito mais do que uma integração tecnológica.
A empresa também precisa lidar, conforme sua posição e o contrato estabelecido, com aspectos relacionados a:
Ademais, a Resolução Conjunta nº 16/2025 reforça a distinção entre os papéis dos participantes.
O prestador de BaaS autorizado permanece responsável pela infraestrutura financeira, enquanto o tomador de BaaS utiliza sua marca, seus canais e sua base de clientes para distribuir os serviços.
Nesse sentido, Ronaldo Oliveira, CEO da GIRO.TECH, destaca que a decisão de assumir uma estrutura financeira precisa considerar o nível de maturidade da empresa:
“Criar uma IP, SCD ou SCFI faz sentido apenas para varejistas que já possuem escala relevante, maturidade operacional, governança robusta e apetite regulatório de longo prazo.”
Embora esse cuidado esteja relacionado à constituição de uma instituição financeira própria, ele ajuda a contextualizar uma questão importante para o Banking as a Service:
Quanto maior a autonomia buscada pela empresa, maior também precisa ser a sua capacidade de lidar com as responsabilidades associadas à operação.
Por fim, a Resolução Conjunta nº 16/2025 também deixou mais claros alguns limites do modelo de Banking as a Service.
Entre as práticas que passaram a ser explicitamente vedadas estão:
A questão da conta bolsão merece uma atenção especial, pois esse é um tema que costuma trazer certas dúvidas.
A Resolução Conjunta nº 16/2025 não eliminou esse tipo de estrutura.
O que ela fez foi estabelecer limites para impedir que empresas não reguladas utilizem uma conta própria para custodiar recursos que pertencem aos clientes.
Como explica Ronaldo Oliveira, CEO da GIRO.TECH:
“A Resolução Conjunta nº 16/2025 não proibiu a conta bolsão. Ela apenas tirou o disfarce de quem a usava para improvisar infraestrutura financeira.”
Por isso, empresas que ainda dependem de modelos construídos sobre essas práticas precisam reavaliar a arquitetura da operação antes de avançar com um projeto de Banking as a Service.
Além disso, os contratos de BaaS existentes precisam ser adequados às novas regras da Resolução Conjunta nº 16/2025 até 31 de dezembro de 2026, o que reforça a importância de revisar estruturas antigas e modelos que foram desenvolvidos antes do novo marco regulatório.
Ademais, além das regras estabelecidas pela Resolução Conjunta nº 16/2025, a regulamentação também trouxe novas obrigações de registro e acompanhamento das relações de BaaS.
A partir de 1º de outubro de 2026, as instituições prestadoras devem registrar e manter atualizadas no Unicad as informações referentes às empresas tomadoras de serviços de BaaS com contratos vigentes.
O Unicad (Sistema de Informações sobre Entidades de Interesse do Banco Central) é utilizado pelo Banco Central para manter informações cadastrais e de relacionamento das entidades sob sua supervisão.
Nesse contexto, o registro dos tomadores de BaaS é realizado no módulo “Vínculos” do sistema e deve conter as informações necessárias para identificar as entidades tomadoras.
Na prática, isso ajuda a ampliar a visibilidade do Banco Central sobre as relações estabelecidas no mercado de BaaS.
Assim, é possível identificar não apenas a instituição autorizada que presta o serviço, mas também as empresas que atuam como tomadoras.
Para as empresas que utilizam BaaS, essa mudança reforça a importância de manter contratos, informações cadastrais, responsabilidades e estruturas operacionais devidamente organizados e atualizados.
Ou seja, a evolução da regulamentação mostra que o Banking as a Service exige uma estrutura de governança que vai além da integração tecnológica.
Afinal, a relação entre prestador e tomador também passou a fazer parte do acompanhamento regulatório do Banco Central.
Por tudo o que falamos anteriormente, escolher um provedor de Banking as a Service exige muito mais do que comparar APIs, funcionalidades ou custos.
Com a nova regulamentação do BaaS, também é necessário avaliar a estrutura regulatória, a capacidade operacional e os mecanismos de controle oferecidos pelo prestador.
Nesse sentido, é fundamental avaliar alguns critérios específicos.
O primeiro é verificar se o provedor é uma instituição autorizada pelo Banco Central e se está habilitado a prestar os serviços financeiros que a empresa pretende oferecer.
Afinal, a Resolução Conjunta nº 16/2025 estabelece que o BaaS deve ser prestado por instituições financeiras, instituições de pagamento e demais instituições autorizadas pelo BC.
Também é importante avaliar a estrutura de governança, gestão de riscos, controles internos e segurança do provedor.
Isso é necessário, pois a Resolução Conjunta nº 16/2025 atribui responsabilidades específicas à instituição prestadora e exige mecanismos de acompanhamento e controle da operação.
Além disso, a empresa deve entender como será dividida a responsabilidade entre prestador e tomador de BaaS especialmente em aspectos como:
Ademais, outro ponto é a capacidade tecnológica e de integração das operações.
Neste sentido, APIs, estabilidade, segurança da informação, escalabilidade e capacidade de integrar diferentes produtos são fatores que precisam ser analisados de acordo com a jornada que a empresa pretende construir.
Por fim, vale observar a experiência do provedor de BaaS com o tipo de operação e o segmento da empresa.
Um varejista que pretende oferecer apenas produtos de crédito possui necessidades diferentes de um marketplace que deseja estruturar contas digitais e pagamentos via Pix para seus sellers.
Como resume Giancarllo Melito, Advogado da BTLaw:
“A escolha do parceiro precisa considerar não apenas a tecnologia que ele oferece, mas também a estrutura regulatória que existe por trás dessa tecnologia”.
Sendo assim, antes de contratar um provedor de BaaS, a empresa deve avaliar:
Dessa forma, a escolha deixa de ser apenas uma decisão tecnológica e passa a ser uma decisão estratégica sobre a estrutura financeira que sustentará o negócio.
Como vimos ao longo deste artigo, uma empresa que deseja oferecer crédito aos seus clientes não precisa necessariamente assumir uma estrutura de Banking as a Service.
Quando o objetivo está concentrado exclusivamente na oferta e distribuição de crédito dentro do próprio ecossistema, o modelo de Corban pode ser uma alternativa mais assertiva.
Nesse formato, a empresa utiliza seus próprios canais e o relacionamento que já possui com os clientes para ofertar, originar e distribuir o crédito.
Já a instituição financeira parceira permanece responsável pela análise de crédito, concessão e formalização da operação, conforme a estrutura contratada.
Portanto, se o objetivo da sua empresa é atuar apenas ofertando produtos de crédito, a GIRO.TECH pode ser parceira do seu negócio!
Por meio da Giro SCD, nossa Sociedade de Crédito Direto regulada pelo BC, estruturamos uma operação em que empresas podem atuar como Correspondentes Bancários, utilizando seus próprios canais para levar produtos de crédito aos consumidores.
Na prática, isso significa que um varejista pode incorporar o crédito à sua jornada de compra sem precisar se tornar uma instituição financeira ou assumir, por conta própria, toda a estrutura regulatória necessária para conceder e formalizar as operações.

Além da estrutura regulatória, a GIRO.TECH também oferece a tecnologia necessária para conectar os diferentes participantes da operação.
Por meio de APIs e da nossa tecnologia para crédito, sua empresa pode integrar a oferta de crédito aos próprios canais e PDVs, como lojas, e-commerce, aplicativos, marketplaces e checkout. Assim, a jornada de contratação pode começar no ambiente da sua própria empresa:
O cliente recebe a oferta, manifesta interesse, fornece seus dados e encaminha a proposta.
Então, a instituição financeira realiza a análise e, caso o crédito seja aprovado, concede e formaliza a operação.
Essa separação é importante porque digitalizar a experiência de crédito não transforma automaticamente uma empresa em tomadora de serviços de BaaS.
Uma operação pode ser totalmente digital e continuar estruturada como Corban, mantendo a atividade financeira regulada com a instituição responsável.
Além disso, a estrutura pode contemplar a emissão de Cédulas de Crédito Bancário (CCBs), para formalizar a operação, sempre em nome da instituição financeira responsável pela concessão do crédito.
Dessa forma, a GIRO.TECH combina estrutura regulada, tecnologia e integração para permitir que empresas incorporem o crédito ao próprio negócio, sem precisar construir uma estrutura de BaaS quando essa não for a necessidade da operação.
Assim, nós conseguimos conectar o crédito ao seu negócio de maneira adequada ao papel que ela pretende desempenhar dentro do mercado financeiro.
Ainda ficou com alguma dúvida sobre o Banking as a Service?
Reunimos abaixo as principais perguntas sobre o modelo, desde o seu funcionamento e os requisitos para utilizá-lo até as diferenças em relação ao Credit as a Service (CaaS) e ao Correspondente Bancário (Corban).
Banking as a Service (BaaS) é um modelo que permite que empresas ofereçam serviços financeiros por meio da infraestrutura de uma instituição autorizada pelo Banco Central.
Na prática, o prestador de BaaS disponibiliza a infraestrutura regulatória e tecnológica necessária, enquanto a empresa tomadora de BaaS integra esses serviços aos seus próprios canais e à experiência dos seus clientes.
Dependendo da estrutura contratada, a empresa pode oferecer serviços como contas digitais, pagamentos, Pix, transferências, cartões de débito e outros produtos financeiros.
Não. Uma empresa não precisa obter uma licença bancária própria para utilizar o Banking as a Service.
O modelo permite que empresas não financeiras utilizem a infraestrutura de uma instituição autorizada pelo Banco Central para incorporar determinados serviços financeiros à sua operação.
No entanto, isso não significa que a empresa esteja livre de responsabilidades. Como tomadora de serviços de BaaS, ela também está sujeita às obrigações previstas na regulamentação e no contrato firmado com o prestador de BaaS.
A principal diferença está no escopo dos serviços oferecidos.
O Banking as a Service (BaaS) permite incorporar uma gama mais ampla de serviços financeiros, como contas digitais, pagamentos, transferências e cartões de débito, crédito ou pré-pago.
Já o Credit as a Service (CaaS) é direcionado especificamente à estruturação e oferta de produtos de crédito.
Por isso, uma empresa que deseja construir uma experiência financeira mais ampla pode avaliar o BaaS, enquanto uma estratégia concentrada em crédito pode utilizar uma estrutura específica para essa finalidade.
A diferença está principalmente no papel desempenhado pela empresa dentro da operação.
No Banking as a Service, a empresa atua como tomadora de serviços e utiliza a infraestrutura regulada do prestador para incorporar serviços financeiros à sua própria experiência.
No modelo de Corban, a empresa atua como parceira e canal de distribuição da instituição financeira, podendo participar de atividades como oferta, originação, coleta de informações e encaminhamento de propostas, conforme o contrato e a regulamentação.
Assim, o Corban pode ser especialmente relevante para empresas que desejam distribuir crédito dentro dos próprios canais, sem necessariamente construir uma operação financeira mais ampla.
Sim. Uma empresa pode oferecer uma jornada de crédito digital e continuar atuando como Correspondente Bancário.
Nesse modelo, a experiência pode acontecer dentro do próprio site, aplicativo, e-commerce ou marketplace, enquanto a instituição financeira permanece responsável pela análise, concessão e formalização do crédito.
Portanto, digitalizar a jornada de crédito não significa, por si só, que a empresa esteja utilizando BaaS.
Por fim, ao concluir a leitura deste artigo, você conseguiu entender melhor o que é o Banking as a Service, como esse modelo funciona e quais produtos podem ser incorporados à jornada de uma empresa.
Você também viu que a evolução da regulamentação tornou mais claros os papéis e as responsabilidades de prestadores e tomadores de serviços de BaaS.
Por isso, utilizar essa estrutura envolve muito mais do que apenas integrar APIs e ter o apoio de uma infraestrutura tecnológica robusta.
É preciso avaliar outros critérios, como governança, segurança, gestão de riscos, responsabilidades e o próprio modelo de negócio.
Além disso, também ficou claro que BaaS e Corban não são modelos equivalentes.
Enquanto o BaaS pode fazer sentido para empresas que desejam construir uma experiência financeira mais ampla, o Corban pode ser uma alternativa quando o objetivo está concentrado exclusivamente na distribuição de crédito dentro do próprio ecossistema.
Nesse contexto, escolher a estrutura adequada depende dos produtos que sua empresa pretende oferecer, do nível de autonomia desejado e da complexidade que está preparada para administrar.
Portanto, se o objetivo da sua empresa é distribuir soluções de crédito em seu ecossistema, a GIRO.TECH pode ser parceira do seu negócio!
Por meio da nossa Giro SCD, atuamos na formalização de operações de crédito no modelo de Correspondente Bancário, conectando nossa tecnologia aos canais da sua empresa.
Entre em contato com nossos especialistas, conheça a tecnologia para crédito que simplesmente funciona e descubra como podemos ajudar sua empresa a transformar seu ecossistema em um novo canal de negócios!
Na Mídia