

Buy Now Pay Later: como funciona no varejo?
Entenda como o Buy Now Pay Later funciona no varejo, quais são as suas vantagens e aprenda como estruturar essa operação em seu ecossistema!

04/08/2025


Nossas Soluções
Entenda como o Buy Now Pay Later funciona no varejo, quais são as suas vantagens e aprenda como estruturar essa operação em seu ecossistema!
04/08/2025
Você já ouviu falar no Buy Now Pay Later? A modalidade vem ganhando espaço no varejo como alternativa para ampliar as opções de pagamento e crédito na jornada de compra.
E a razão é muito simples: O BNPL permite transformar uma necessidade antiga (comprar agora e pagar depois), em uma experiência de crédito integrada à jornada de compra.
Na prática, o modelo permite que o consumidor parcele uma compra sem necessariamente utilizar um cartão de crédito.
Não à toa, esse movimento já aparece nos números. Segundo dados apresentados no Varejo Finance Report 2026, a presença do BNPL nas lojas online brasileiras passou de 45,8% em 2024 para 62,7% em 2025.
Esse crescimento está relacionado a uma transformação comportamental do varejo: o crédito deixou de ser apenas uma forma de pagamento e passou a fazer parte da própria estratégia comercial.
Ao integrar o parcelamento à jornada de compra, o varejista pode:
Contudo, para aproveitar essas oportunidades, não basta disponibilizar uma opção de “pague depois” no momento da compra.
Afinal, o BNPL é, na essência, uma operação de crédito e depende de uma estrutura adequada para originação, análise, concessão, formalização e gestão dos recebíveis.
Então, como funciona o Buy Now Pay Later no varejo? Como é possível estruturar uma operação eficiente sem comprometer a experiência do cliente ou criar uma estrutura financeira desnecessariamente complexa?
É sobre isso que falaremos neste artigo. Siga a leitura e entenda como estruturar o BNPL de forma estratégica para o seu varejo!
Primeiramente, antes de entender como o Buy Now Pay Later pode ser utilizado pelo varejo, é importante compreender exatamente o que essa modalidade representa.
Também conhecido como “Compre Agora, Pague Depois”, o BNPL é uma modalidade de crédito que permite ao consumidor realizar uma compra imediatamente e pagar o valor posteriormente.
Geralmente, isso ocorre por meio de parcelas que são definidas no momento da contratação.
Ao contrário do parcelamento tradicional no cartão de crédito, o BNPL permite que a compra seja parcelada sem que o consumidor tenha que utilizar o limite disponível no cartão.
Assim, o varejista e o parceiro responsável pela operação podem integrar o serviço diretamente ao checkout e oferecer diferentes formas de pagamento das parcelas, de acordo com a estrutura adotada.
Na prática, isso aproxima o Buy Now Pay Later de uma lógica que o varejo brasileiro conhece há décadas: o crediário loja.
Porém, a diferença está principalmente na:
Essa relação entre os modelos de Buy Now Pay Later e crediário não ocorre por acaso.
Segundo Gastão Mattos, Sócio Fundador da GMattos Consultoria, formatos de BNPL, como carnê digital e Pix Parcelado, representam uma evolução da oferta do tradicional “carnêzinho”:
“O crediário direto faz parte da oferta de pagamento do grande varejo há décadas no Brasil. Os carnês de parcelamento introduzidos há mais de 50 anos em lojas como Mappin, Mesbla e, principalmente, nas Casas Bahia são provas disso. O BNPL (no formato carnê digital ou Pix Parcelado) é uma evolução desta oferta”.
Por isso, mais do que uma nova forma de pagamento, o Buy Now Pay Later representa uma maneira de integrar o crédito à própria jornada de compra.
Para o varejista, isso significa disponibilizar uma alternativa de parcelamento diretamente no momento em que o consumidor está tomando sua decisão de compra, conectando checkout, análise de crédito, concessão e pagamento em uma experiência mais integrada.
É justamente essa combinação entre crédito e jornada de compra que ajuda a explicar o crescimento do BNPL no varejo.
Entre 2024 e 2025, a presença dessa modalidade nas lojas online brasileiras passou de 45,8% para 62,7%, segundo levantamento da camara-e.net em parceria com a GMattos apresentado no Varejo Finance Report 2026.

A partir dessa definição, fica mais fácil entender como o Buy Now Pay Later funciona na prática, quais participantes fazem parte da operação e como o varejista pode estruturar esse modelo dentro da sua jornada de vendas.
Agora que você já entendeu o que é o Buy Now Pay Later, fica mais fácil compreender como essa modalidade funciona na prática.
De forma simples, o BNPL permite que o consumidor realize uma compra imediatamente e parcele o pagamento, sem utilizar necessariamente um cartão de crédito.
A opção pode aparecer diretamente no checkout, ao lado de outras formas de pagamento, como Pix, boleto e o próprio cartão de crédito.
Nesse momento, o consumidor escolhe o BNPL e passa por um processo de análise de crédito.
Caso seja aprovado, a compra é financiada pelo agente responsável pela concessão do crédito, enquanto o consumidor passa a ter uma obrigação de pagamento relacionada à operação.
Essa é uma das principais características do modelo: o crédito acontece dentro da própria jornada de compra.
“Imagine um cliente acessando o site de um varejista para comprar um computador. No momento do checkout, além das opções tradicionais de pagamento, ele encontra uma alternativa de BNPL. Ao escolhê-la, seus dados são utilizados para a análise de crédito e, uma vez aprovado, ele pode concluir a compra e pagar o valor posteriormente, conforme as condições estabelecidas”. Ronaldo Oliveira, CEO da GIRO.TECH.
Neste caso, o pagamento das parcelas pode ocorrer por diferentes meios, como Pix, boleto ou débito em conta, dependendo da estrutura que foi utilizada na operação.
Embora a experiência para o consumidor seja simples, existe uma estrutura por trás do checkout para que o crédito seja concedido.
De um lado, está o varejista, responsável pela venda do produto ou serviço.
Do outro, está o agente responsável pela concessão do crédito, que realiza a análise de crédito e financia a compra.
Entre esses participantes, existe uma integração tecnológica que permite que a decisão de crédito aconteça sem interromper a jornada do consumidor.
Segundo Ronaldo Oliveira, CEO da GIRO.TECH, esse modelo se diferencia do cartão de crédito justamente pela estrutura da operação.
“No cartão, existe toda uma cadeia formada por diferentes participantes, como emissor, bandeira, adquirente e, em determinados modelos, subadquirente. Já no BNPL, a relação pode ser mais direta entre o varejista e o financiador, sem depender de toda essa estrutura tradicional de pagamentos”.
Isso também permite que as condições da operação sejam definidas conforme o modelo de negócio, o que inclui:
Desse modo, e por conta dessas características, é comum surgir a dúvida: o Buy Now Pay Later é uma evolução do crediário?
A resposta é SIM. Embora utilize uma tecnologia muito mais avançada, o conceito do BNPL não é exatamente novo.
Essa modalidade de pagamento parcelado passou a ser popular em 2015, graças à empresa australiana Afterpay, que na época, criou uma solução para pagamentos parcelados sem juros, utilizada pelas empresas de e-commerce.
Na sequência, a Afterpay expandiu essa solução para a Europa e aos EUA, o que ajudou a difundir sua presença global, incluindo o Brasil.
Apesar disso, o varejo brasileiro utiliza o crediário há décadas. O que mudou foi a forma de estruturar, analisar e formalizar esse crédito.
“Lembra do fiado que tinha quando você ia na venda e o dono anotava na cadernetinha? Era um BNPL. O cliente ia na loja, comprava e falava: “Ô, eu pago depois, tá bom? Aquele fiado era um BNPL”. Diego Motta, Head Comercial da GIRO.TECH.
O que acontece é que aquele “fiado” saiu do caderninho. E o BNPL leva essa lógica para o ambiente digital, permitindo que o consumidor tenha acesso ao parcelamento diretamente no momento da compra.
Tecnologias de análise de crédito, onboarding, prevenção a fraudes e verificação de identidade tornaram possível digitalizar etapas que antes dependiam de processos presenciais ou manuais.
Essa evolução também ajuda a explicar por que o BNPL ganhou força no varejo nos últimos anos, funcionando como uma “evolução” do crediário tradicional, especialmente em formatos como carnê digital e Pix Parcelado.
Por isso, embora o nome tenha se popularizado recentemente, a lógica por trás do Buy Now Pay Later é conhecida pelo varejo:
Vender agora e receber o pagamento posteriormente, estruturando o crédito para viabilizar essa operação.
Portanto, a principal mudança está na tecnologia e na possibilidade de integrar essa operação diretamente à jornada de compra.
O crescimento do Buy Now Pay Later no varejo não é algo que acontece por acaso.
A modalidade acompanha uma transformação na forma como os consumidores compram e, principalmente, na maneira como o varejo oferece opções de crédito e parcelamento.
Nos últimos anos, o crédito passou a ser cada vez mais integrado à jornada de compra, especialmente no ambiente digital.
Segundo dados do Varejo Finance Report 2026, a presença do BNPL nas lojas online brasileiras passou de 45,8% em 2024 para 62,7% em 2025, um avanço de 16,9 pontos percentuais em apenas um ano.
Além disso, o parcelamento fora do cartão já estava presente em 37,3% das lojas online monitoradas, podendo representar até 20% da receita de vendas em algumas grandes redes.
Esse movimento é impulsionado por diferentes fatores. Entre os principais, estão:
Um dos principais motivos para o crescimento do Buy Now Pay Later é a possibilidade dos varejistas oferecerem parcelamento para consumidores que não possuem cartão de crédito ou que não têm limite disponível para realizar determinada compra.
Nesse modelo, o consumidor não precisa depender exclusivamente do limite de um cartão para parcelar o produto.
Afinal, o crédito pode ser analisado e concedido dentro da própria jornada de compra, criando uma alternativa para diferentes perfis de consumidores.
Essa característica também amplia as possibilidades de oferta de crédito no varejo.
De acordo com Gastão Mattos, Sócio Fundador da GMattos Consultoria, no período de 1990 e 2020, o cartão de crédito foi protagonista na oferta de parcelamento.
Isso ocorria principalmente no chamado parcelado sem juros, que chegou a representar dois terços do volume de faturamento do cartão.
“Embora esta oferta do parcelado no cartão seja ainda relevante, de certa forma encontrou seu limite, por razões conjunturais (alta na taxa de juros e consequente aumento de custo ao lojista para antecipar os recebíveis) e outras estruturais, como pela mudança regulatória. Isso facilitou a securitização de recebíveis, e a evolução tecnológica com a introdução do Pix, permitindo o desenvolvimento de parcelamentos fora do cartão, com custos viáveis”. Gastão Mattos, Sócio Fundador da GMattos.
Neste sentido, a inclusão de consumidores sem cartão é um dos fatores que explicam o avanço do BNPL nas principais lojas online no Brasil.
Para o varejista, isso significa poder apresentar uma alternativa de pagamento para clientes que poderiam não conseguir concluir uma compra utilizando apenas as opções tradicionais.
Outro fator importante é a possibilidade de integrar o Buy Now Pay Later diretamente ao checkout.
Em vez do consumidor precisar sair da jornada de compra para contratar uma solução financeira, a oferta de crédito pode aparecer no próprio momento de fechamento do pedido.
Essa integração torna o processo mais simples e permite que a decisão de crédito aconteça dentro da experiência de compra.
Em sua análise no Varejo Finance Report 2026, estudo realizado pela GIRO.TECH que mostra como grandes varejistas utilizam produtos financeiros para impulsionar suas operações, Edson Santos, Cofundador da Colink, destaca a integração direta ao checkout e a redução de atritos como alguns dos principais fatores por trás do crescimento do BNPL.
“O checkout deixa de existir como um momento isolado. Para o consumidor, isso significa menos fricção e mais autonomia. Para o lojista, significa menos abandono de carrinho e mais conversão. Para quem constrói soluções de pagamento, significa algo mais exigente: parar de tratar o pagamento como um processo separado e começar a desenhá-lo como parte orgânica da experiência de consumo”.
Esse ponto ganha ainda mais relevância no comércio digital. Segundo Gastão Mattos, Cofundador da GMattos Consultoria, a integração do crédito de forma nativa ao site e ao aplicativo aparece como uma oportunidade para ampliar a conversão das vendas.
“O estudo da GMattos indica que a melhoria de 5 pontos percentuais na conversão de pagamento pode representar ganho de 50% na margem EBITDA de uma operação de varejo online. O balanceamento das formas de pagamento no checkout é fundamental para conseguir otimizar a conversão”.
Embora o termo Buy Now Pay Later tenha ganhado força recentemente, o conceito de comprar agora e pagar depois é bastante conhecido pelo varejo brasileiro.
O crediário direto faz parte da história do grande varejo há décadas, com os tradicionais carnês de parcelamento. O que mudou foi a tecnologia utilizada para oferecer esse crédito.
De acordo com Ronaldo Oliveira, CEO da GIRO.TECH, o BNPL leva essa lógica para uma experiência mais digital, permitindo que modelos como carnê digital e Pix Parcelado sejam integrados à jornada de compra.
Essa evolução também foi favorecida por mudanças no mercado. A expansão do Pix e a evolução das estruturas de securitização de recebíveis contribuíram para viabilizar novas formas de parcelamento fora do cartão.
Assim, o BNPL não substitui necessariamente o crediário. Ele representa mais uma forma de estruturar e distribuir o crédito dentro da jornada de compra.
Ademais, o avanço do comércio digital também criou um ambiente especialmente favorável para o crescimento do Buy Now Pay Later.
No e-commerce, a experiência de pagamento faz parte diretamente da jornada de compra.
Por isso, oferecer diferentes alternativas de parcelamento no próprio checkout pode ser importante para atender consumidores que possuem diferentes necessidades de prazo, juros e disponibilidade de crédito.
Essa tendência aparece nos dados do Varejo Finance Report 2026: o BNPL foi apontado como a modalidade de crédito que mais cresceu no varejo nos últimos 24 meses, com forte expansão no varejo digital.
Além disso, o estudo aponta que, no fechamento do pedido, o consumidor demanda diferentes opções para realizar a compra, considerando fatores como prazo, juros e disponibilidade de crédito.
Portanto, o crescimento do Buy Now Pay Later está relacionado não apenas ao surgimento de uma nova modalidade de pagamento, mas sim, à própria evolução do varejo.
“O consumidor quer mais opções, e o varejista precisa conseguir oferecer crédito de maneira integrada à experiência de compra”. Diego Motta, Head Comercial da GIRO.TECH.

Para o varejista, o Buy Now Pay Later não representa apenas uma nova opção de pagamento.
Quando bem estruturado, o modelo pode transformar o crédito em uma ferramenta integrada à estratégia comercial, ampliando as possibilidades de venda e permitindo uma relação mais próxima com o consumidor.
Isso acontece por uma razão muito simples: o BNPL coloca o crédito justamente no momento em que o cliente está decidindo pela compra.
Em vez de depender exclusivamente do parcelamento no cartão, o varejista passa a contar com outra alternativa para viabilizar a venda.
Essa mudança acompanha uma transformação muito mais ampla no varejo.
Segundo Thiago Furbino, Fundador da TL.MF. Consultoria, o crédito deixou de ocupar um papel complementar e passou a influenciar diretamente o tamanho da venda, a decisão de compra e a captura de valor ao longo do tempo.
Neste sentido, entre as principais vantagens do Buy Now Pay Later para o varejo, estão:
De início, uma das grandes vantagens que o Buy Now Pay Later oferece é a possibilidade de reduzir barreiras no momento de fechamento da compra.
Quando o consumidor encontra uma alternativa de parcelamento adequada ao seu perfil e à sua disponibilidade de crédito, a compra pode se tornar mais acessível.
Isso é especialmente relevante para clientes que não possuem limite suficiente, ou até mesmo não têm cartão de crédito para concluir uma aquisição.
O efeito pode ser ainda mais relevante no e-commerce, onde a experiência de checkout tem impacto direto sobre a conversão.
Um estudo recente realizado pela Visa mostrou que 58% dos consumidores que desistiram de uma compra online abandonaram no momento do pagamento, sendo 37% na escolha do meio de pagamento e 21% na inserção ou confirmação dos dados.
Ao integrar o crédito de forma nativa à jornada, o varejista evita que o consumidor precise abandonar a compra para procurar outra alternativa de financiamento.
Esse movimento pode ser observado nas grandes varejistas brasileiras.
A Magalu fechou o ano de 2025 com um marco importante: no 4T, a carteira de CDC alcançou R$ 1,8 bilhão, com um crescimento de 15% em relação a dezembro de 2024.
Apesar disso, no 3T, as vendas financiadas por meios de pagamento próprio, que incluem o CDC, representavam apenas 9% no e-commerce.
Para 2026, o objetivo da Magalu era levar a experiência do CDC Digital para seu aplicativo e site, integrando o crédito à jornada digital com o objetivo de aumentar a conversão.
E os resultados mostram que essa integração está surtindo efeito. No 2T/26, os meios de pagamentos próprios da Magalu ganharam relevância e atingiram 19% das transações no período, com aumento de 2 p.p. em relação ao 2T/25 (17%).
O Buy Now Pay Later também pode contribuir para aumentar o ticket médio ao permitir que o consumidor avalie a compra considerando as condições de pagamento, e não apenas o preço total do produto.
Na prática, uma compra de maior valor pode se tornar viável quando o consumidor consegue distribuí-la em parcelas que estejam de acordo com sua capacidade de pagamento.
Entretanto, isso não significa que o BNPL necessariamente aumentará o ticket médio de todas as operações.
Afinal, o resultado depende de fatores como política de crédito, perfil do consumidor, limite concedido, prazo e condições comerciais.
Porém, para o varejista, oferecer uma alternativa adicional de parcelamento cria mais possibilidades para que o cliente conclua compras que poderiam não acontecer utilizando apenas os meios de pagamento tradicionais.
Além disso, outro diferencial importante que o Buy Now Pay Later oferece, é ampliar o público que pode ter acesso ao parcelamento.
No cartão de crédito, a capacidade de realizar uma nova compra parcelada está condicionada ao limite disponível.
Mas, no BNPL, o crédito é analisado dentro da própria operação, permitindo que o consumidor tenha acesso a uma alternativa de financiamento mesmo quando não possui limite suficiente no cartão.
Essa possibilidade está diretamente relacionada a um dos principais fatores que explicam o crescimento do BNPL: a inclusão de consumidores sem cartão.
De acordo com o Varejo Finance Report 2026, o cartão de crédito permaneceu como principal instrumento de financiamento do consumo no Brasil, especialmente para compras de maior valor e parceladas, respondendo por 39% das vendas e movimentando R$ 3,06 trilhões no ano.
“O cartão de crédito construiu sua posição dominante no consumo exatamente sobre essa base (parcelamento). E nenhum outro instrumento conseguiu, até hoje, replicar isso em escala”. Edson Santos, Fundador da Colink.
Apesar desse panorama, esse meio de pagamento está longe de ser acessível para todos os públicos.
Segundo o 1º Anuário Mosaic Insights, da Serasa Experian, lançado em março de 2026, 24,9% dos brasileiros não possuem cartão de crédito.
Isso reforça a importância de modalidades como o Buy Now Pay Later e o Pix Parcelado.
Por meio delas, o varejista consegue ampliar o universo potencial de clientes e oferecer diferentes caminhos para concluir uma compra.
Ademais, o Buy Now Pay Later também pode proporcionar ao varejista maior controle sobre a experiência de crédito oferecida ao consumidor.
Isso acontece principalmente quando a empresa estrutura uma operação em que consegue definir, junto aos parceiros responsáveis pelo crédito, aspectos como:
A vantagem não está necessariamente em o varejista assumir sozinho todas as etapas da operação. Pelo contrário.
Diferentes participantes podem ser responsáveis pela análise, concessão, formalização, funding, cobrança e tecnologia.
O principal ganho está em conseguir integrar todas essas etapas à jornada do cliente, em vez de tratar o crédito como uma operação separada da venda.
Esse ponto é especialmente relevante porque a evolução do varejo financeiro está justamente levando o crédito para dentro da experiência de compra.
” O futuro do crédito no varejo será cada vez mais digital, embarcado na experiência de compra e orientado à conversão”. Ronaldo Oliveira, CEO da GIRO.TECH.
Quando o varejista participa de uma operação de crédito estruturada, o Buy Now Pay Later também pode abrir novas possibilidades de monetização da jornada de compra.
Isso acontece porque o crédito deixa de ser apenas um recurso utilizado para viabilizar a venda e passa a fazer parte do próprio modelo econômico da operação.
Dependendo da estrutura adotada, podem existir receitas relacionadas à operação de crédito, além da receita obtida com a venda do produto ou serviço.
É uma mudança importante de perspectiva: o varejo passa a olhar para o crédito não apenas como uma ferramenta para vender mais, mas também, como uma atividade capaz de gerar valor financeiro ao longo do relacionamento com o cliente.
“O varejista que domina sua operação de crédito consegue ampliar margem sem depender exclusivamente da venda de produtos, aumentar o valor do cliente ao longo do tempo e criar uma fonte recorrente de receita”. Diego Motta, Head Comercial da GIRO.TECH.
Por fim, o Buy Now Pay Later permite ao varejista diversificar sua oferta de parcelamento e reduzir a dependência de uma única modalidade.
Naturalmente, isso não significa abandonar o cartão de crédito, pois o parcelamento no cartão continua sendo relevante para o consumidor e para o varejo.
A questão é oferecer mais alternativas, permitindo que diferentes perfis escolham a forma de pagamento mais adequada.
Gastão Mattos, Cofundador da GMattos Consultoria, defende que uma das tendências para o futuro do varejo financeiro, é justamente uma maior diversidade na oferta de pagamentos parcelados, combinando o parcelamento no cartão com alternativas como crediário direto e BNPL.
“A monitoração permanente do estudo GMattos de pagamentos identificou esta tendência, com grandes lojas de varejo já ofertando crediário próprio, mas também soluções independentes para parcelamento, além do parcelamento via cartão. No fechamento do pedido, o consumidor demanda por opções diversas para efetivar a compra no formato mais conveniente, considerando prazo, juros e disponibilidade de crédito”.
Essa diversificação pode ser estratégica para o varejista porque amplia as possibilidades de conversão e permite estruturar diferentes experiências de crédito dentro do mesmo ecossistema.
No fim do dia, a principal vantagem do Buy Now Pay Later está justamente nessa combinação: mais opções para o consumidor e mais possibilidades estratégicas para o varejista.
Ver esse post no Instagram
Ao analisar o Buy Now Pay Later, é comum compará-lo com duas formas tradicionais de parcelamento: o cartão de crédito e o crediário.
Embora os três modelos tenham um objetivo em comum (permitir que o consumidor compre e pague posteriormente), eles funcionam de maneiras diferentes e envolvem estruturas distintas para o varejista.
Por isso, não existe necessariamente um modelo que seja melhor para todos os cenários. A escolha depende de fatores como:
O crediário próprio é uma das formas mais tradicionais de parcelamento utilizadas pelo varejo brasileiro.
Nele, o consumidor realiza a compra e assume o compromisso de pagar o valor em parcelas, conforme as condições estabelecidas para a operação.
O Buy Now Pay Later segue uma lógica bastante semelhante, porém, a principal diferença está na forma como essa operação é digitalizada e integrada à jornada de compra.
Em um modelo tradicional, etapas como análise de crédito, contratação, gestão de crédito e cobrança e acompanhamento das parcelas podem depender de processos mais estruturados dentro do próprio varejo.
Já no BNPL, essas etapas podem ser integradas ao checkout e executadas com o apoio de tecnologias para análise de crédito, onboarding, prevenção a fraudes e formalização digital.
“O conceito de comprar agora e pagar depois já era conhecido pelo varejo brasileiro, mas as novas tecnologias permitiram tornar essa experiência mais digital, integrada e escalável, trazendo muito mais segurança para essas operações”. Ronaldo Oliveira, CEO da GIRO.TECH.
Portanto, é mais adequado entender o BNPL como uma evolução na forma de oferecer o parcelamento e o crédito, e não como uma modalidade completamente desconectada do crediário.
A diferença mais relevante para o varejista está na estrutura utilizada para conceder o crédito, administrar os recebíveis e integrar essa operação à jornada do consumidor.
No entanto, a comparação com o cartão de crédito é diferente.
No cartão, o consumidor possui um limite previamente disponibilizado por uma instituição financeira e pode utilizá-lo em diferentes estabelecimentos.
Ou seja, cada compra realizada compromete parte desse limite e é posteriormente lançada na fatura.
Além disso, também existe uma cadeia de participantes responsável por viabilizar a transação, que pode envolver:
Por outro lado, no Buy Now Pay Later, o crédito está diretamente relacionado à compra realizada.
Em vez de utilizar um limite de cartão já existente, o consumidor passa por uma análise para aquela operação de crédito, dentro da própria jornada de compra.
Isso cria uma diferença importante para o varejista: o BNPL permite estruturar o crédito de maneira mais diretamente conectada à venda, enquanto o cartão funciona como um instrumento de pagamento que o consumidor pode utilizar em diferentes estabelecimentos.
Outra diferença está na relação comercial que existe por trás da operação.
No cartão, o estabelecimento está inserido em um arranjo de pagamento com diversos participantes e custos associados ao processamento da transação.
No BNPL, dependendo da estrutura adotada, pode existir uma relação mais direta entre o varejista e o agente responsável pelo financiamento.
Entretanto, isso não significa que o BNPL seja sempre mais simples ou mais barato, pois a estrutura, os parceiros, o modelo de concessão e as condições comerciais da operação é que determinam seus custos e responsabilidades.
Sendo assim, a resposta para qual modelo faz mais sentido para o varejo depende exclusivamente da estratégia do negócio.
O cartão de crédito continua sendo fundamental para o varejo, principalmente por sua ampla aceitação e pela familiaridade do consumidor com esse meio de pagamento.
Por sua vez, o crediário pode fazer sentido para empresas que desejam oferecer parcelamento diretamente aos seus clientes e possuem estrutura adequada para administrar a operação de crédito.
Já o BNPL ganha relevância quando o varejista busca integrar o crédito à jornada de compra, ampliar as alternativas de parcelamento e oferecer uma experiência digital mais fluida.
Na prática, não significa que os varejistas obrigatoriamente precisam escolher apenas um desses modelos.
É perfeitamente possível oferecer cartão, crediário e BNPL simultaneamente.
Assim, o consumidor consegue escolher a alternativa que seja mais adequada ao seu perfil, prazo e disponibilidade de crédito.
Essa diversificação acompanha uma mudança no comportamento do próprio mercado, afinal, os clientes demandam por uma maior oferta e diversidade de opções de parcelamento.
Por isso, mais importante do que escolher entre Buy Now Pay Later, cartão de crédito ou crediário próprio, é entender qual combinação de produtos e estruturas consegue atender melhor aos objetivos do varejista.
Uma das principais dúvidas quando falamos sobre o Buy Now Pay Later é entender quem, de fato, pode conceder crédito ao consumidor.
Embora o BNPL apareça para o cliente como uma opção de pagamento dentro do checkout, existe uma instituição ou empresa responsável por financiar aquela compra e assumir as responsabilidades relacionadas à operação de crédito.
Como explica Ronaldo Oliveira, CEO da GIRO.TECH: são empresas que financiam compras dentro de empresas que estão vendendo algum produto.
Na prática, o consumidor escolhe o BNPL durante a compra, passa pela análise de crédito e, se aprovado, recebe o financiamento para realizar a aquisição.
A partir daí, sua obrigação de pagamento passa a estar relacionada à empresa ou instituição que foi responsável pela concessão de crédito.
No Brasil, a concessão de crédito é uma atividade regulada pelos órgãos financeiros.
Por isso, em uma operação de Buy Now Pay Later que envolva financiamento ao consumidor, o crédito deve ser concedido por uma instituição financeira autorizada pelo Banco Central.
Essa regra vale para diferentes modalidades de crédito parcelado, incluindo o BNPL.
Entre as possibilidades estão instituições financeiras que possuem autorização e estrutura adequada para realizar operações de crédito, como:
Contudo, isso não significa que o varejista precisa necessariamente criar uma instituição financeira própria para oferecer BNPL.
Ele pode participar da operação como um correspondente bancário, atuando como parceiro comercial e contando com uma instituição habilitada para realizar a concessão.
Neste caso, o varejista pode originar e distribuir a oferta de crédito em sua jornada de vendas, por meio da correspondência bancária.
Porém, isso não quer dizer que o varejista possa simplesmente emprestar recursos próprios ao consumidor sem ter uma estrutura regulatória adequada.
Afinal, as operações de crédito são privativas de instituições financeiras, e empresas não financeiras não podem assumir diretamente o papel de financiadoras.
É justamente por isso que existem diferentes modelos de parceria entre varejista, instituição financeira, fintechs de crédito e empresas de tecnologia.
E esse modelo permite que o crédito seja integrado à experiência de compra sem que o varejista precise, necessariamente, se transformar em uma instituição financeira.
“Uma varejista que ainda não financia os seus clientes, pode utilizar essa tecnologia para começar a implantar isso dentro do seu negócio, contando com o apoio de diferentes parceiros”. Ronaldo Oliveira, CEO da GIRO.TECH.

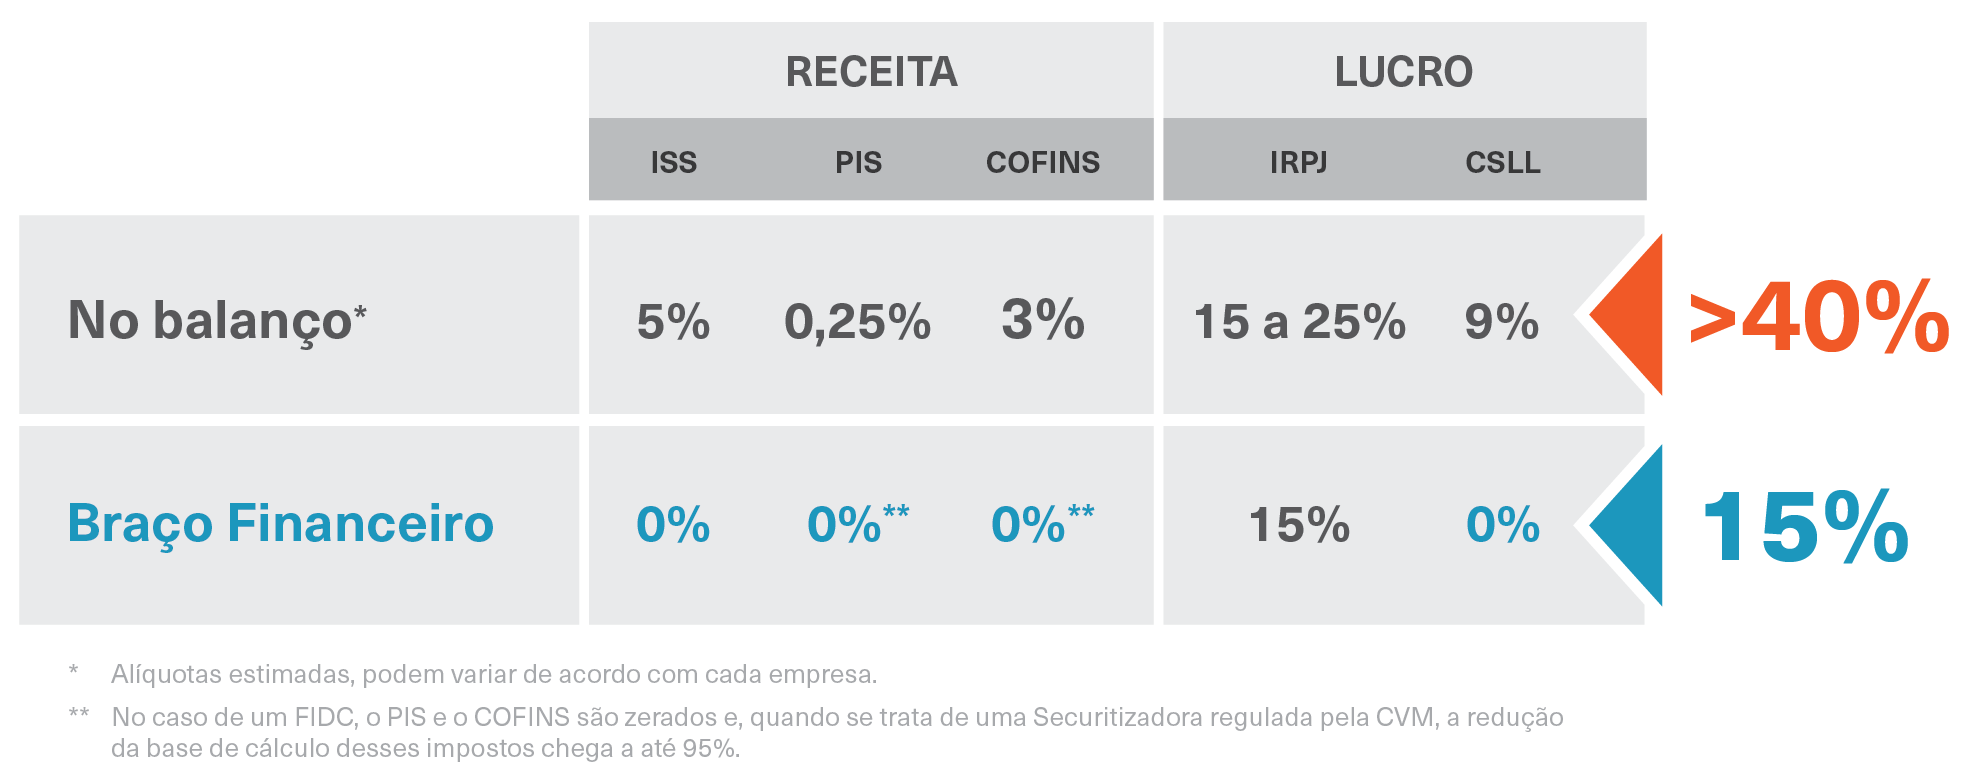
Nesta configuração, a Securitizadora não gera lucro. Consequentemente, como ela não terá impostos incidentes em sua receita, a única tributação existente será a do investidor sobre seu ganho de capital no resgate.
Desse modo, é possível reduzir de forma significativa a base de cálculo de tributos como PIS/COFINS, além de otimizar a incidência de IRPJ e CSLL.
O resultado financeiro é evidente, pois a carga tributária total de uma operação de crediário próprio para lojas pode ser reduzida de mais de 40% para aproximadamente 15%, de acordo com a estrutura da operação e o regime tributário adotado pela empresa:
Assim, o varejista consegue separar a atividade comercial da geração das receitas financeiras, organizando essas receitas em uma estrutura específica para os direitos creditórios.
Essa possibilidade é especialmente relevante para uma operação de BNPL que começa pequena, mas pretende crescer.
Conforme a carteira aumenta, também aumentam a necessidade de governança, o acompanhamento dos recebíveis e a capacidade de financiar novas concessões.
Por isso, a securitização não deve ser vista apenas como uma forma de antecipar recebíveis.
Ela pode fazer parte da arquitetura financeira de uma operação de Buy Now Pay Later, ajudando o varejista a transformar uma carteira de crédito em uma estrutura mais organizada, escalável e preparada para crescer.
Considerando tudo o que falamos sobre a evolução do Buy Now Pay Later no varejo, é natural surgir a pergunta: vale a pena os varejistas oferecerem BNPL?
A resposta tende a ser positiva, principalmente para empresas que querem ampliar as possibilidades de crédito e integrar essa oferta à jornada de compra.
Porém, isso não significa que todo varejista precise criar uma estrutura financeira própria para oferecer BNPL.
A decisão deve considerar o perfil dos clientes, o volume de vendas a prazo, a estratégia de crédito e, principalmente, a capacidade de integrar tecnologia, análise de crédito, formalização, cobrança e gestão da operação.
Os debates do Crédito Digital 2026, segunda edição do evento realizado pela GIRO.TECH, reforçaram essa visão.
No painel sobre BNPL com executivos de Casas Bahia e Lojas Renner, a conclusão foi que o modelo representa uma evolução do crediário tradicional, apoiada em tecnologia e dados em tempo real.
O Buy Now Pay Later pode ser especialmente interessante para varejistas que já possuem uma operação de vendas parceladas ou identificam espaço para ampliar a conversão por meio do crédito.
Entre os principais cenários estão:
Essa última mudança foi bastante destacada no evento Crédito Digital 2026.
As discussões do evento mostraram que a disponibilidade tecnológica para aprovação em tempo real deixou de ser somente uma questão de TI e passou a ser parte central do negócio.
Além disso, um dos pontos mais importantes para o varejista avaliar é como a operação será estruturada.
Em sua participação no evento Crédito Digital 2026, Paula Mazanék, Diretora Executiva da Sofisa Direto, deixou um alerta para que os varejistas não tentem simplesmente reproduzir a estrutura de um banco:
“Cuidado com a tentação que o varejista tem de querer ser banco. Não será, não dá para competir nem em orçamento nem capacidade. Por isso a gente tem que jogar o jogo que a gente sabe que é o jogo dentro do ecossistema.”
Isso é particularmente relevante porque uma operação de BNPL envolve muito mais do que colocar um botão de “pague depois” no checkout.
Também é necessário estruturar uma cadeia que seja capaz de suportar:
Em sua fala no evento Crédito Digital 2026, Felipe Teixeira, Diretor de TI da Casas Bahia, pontuou que os varejistas devem pensar o crédito como uma plataforma composta por módulos, que funcionem de forma integrada e possam ser utilizados na criação e escala de diferentes produtos.
“Um ponto bacana é a gente pensar também no crédito como uma plataforma e não como um produto. Se você criar esses módulos [análise de crédito, antifraude, cobrança] de forma independente, facilita com que você escale suas soluções ou crie novos produtos”. Felipe Teixeira, Diretor de TI da Casas Bahia.
Isso vai de encontro com a provocação feita por Diego Motta, Head Comercial da GIRO.TECH.
Segundo ele, a operação pode envolver diferentes soluções e parceiros, desde a estruturação da securitização até recursos relacionados à esteira de crédito, gestão de carteira e cobrança.
Assim, o varejista consegue concentrar sua atuação naquilo que realmente importa: oferecer uma experiência de crédito integrada à venda e ao relacionamento com o cliente.
Ademais, outro ponto importante é não analisar o Buy Now Pay Later apenas como um produto financeiro isolado.
Os cases apresentados no Crédito Digital 2026 mostram que velocidade, integração e experiência podem alterar significativamente o resultado da operação.
Por exemplo, a Studio Z reduziu uma jornada de concessão que podia chegar a 15 minutos para cerca de 2 minutos.
Na visão de Waldemar de Oliveira, Diretor de TI da Studio Z, a integração entre canais e da estrutura de dados é fundamental para uma operação ganhar escala:
“O cliente ir até a loja, passar por todo o processo e só então ter a resposta é uma das principais fricções da jornada. A Studio Z criou o projeto que chamamos de 2 minutos. Em 2025, nós crescemos mais de 30%, com mais de 30.000 mil cartões PL emitidos.”
No caso do BNPL, a mesma lógica se aplica: quanto mais o crédito estiver integrado à jornada de compra, menor tende a ser a fricção entre a intenção de compra e a concessão.
Por isso, não pergunte apenas se “vale a pena oferecer Buy Now Pay Later?”.
A questão mais estratégica é se o seu varejo possui uma estrutura capaz de transformar o BNPL em parte da sua jornada comercial.
Se a resposta for sim, o modelo pode representar uma oportunidade para:
Contudo, novamente vale o que dissemos anteriormente: isso não significa necessariamente construir tudo internamente.
Com a combinação adequada de tecnologia e parceiros, o varejista pode estruturar uma operação de BNPL sem precisar assumir sozinho toda a complexidade existente por trás do crédito.
Se você chegou até aqui, já entendeu que o Buy Now Pay Later pode ser uma alternativa estratégica para ampliar as possibilidades de crédito e pagamento no varejo.
Mas, afinal, como é possível implantar essa solução sem precisar criar internamente toda a estrutura necessária para operar crédito?
Nos últimos anos, a evolução da tecnologia tornou possível integrar diferentes etapas da operação de crédito à jornada de compra.
Desse modo, os varejistas passaram a poder contar com parceiros especializados para estruturar e viabilizar o BNPL.
Na prática, isso significa que a empresa não precisa desenvolver sozinha todas as capacidades e estruturas necessárias para colocar a operação em funcionamento.
É perfeitamente possível contar com parceiros para etapas como análise de crédito, formalização, gestão de carteira, cobrança e estruturação dos recebíveis.
Assim, o varejista pode manter o foco no seu core business e naquilo que faz de melhor: vender e manter relacionamento com seus clientes.
Antes de mais nada, para implantar o BNPL, é necessário escolher os parceiros certos e devidamente habilitados para participar da operação.
Ao contar com apoio especializado, o varejista consegue estruturar as diferentes etapas do crédito de acordo com as exigências aplicáveis.
Além do mais, também é possível reduzir a complexidade operacional e regulatória envolvida nesse tipo de atividade.
Afinal, o mercado de crédito é composto por diversas regras e responsabilidades definidas pelos órgãos reguladores, como o Banco Central e a Comissão de Valores Mobiliários (CVM), de acordo com a estrutura utilizada.
Nesse sentido, é importante que os parceiros escolhidos forneçam uma solução tecnológica capaz de se conectar via APIs aos sistemas de:
Essa integração é fundamental para que a análise, a aprovação e a formalização do crédito aconteçam de maneira fluida, sem criar etapas desnecessárias para o consumidor.
Além disso, lembre-se do que dissemos anteriormente sobre a experiência do cliente na jornada de compra.
A solução integrada precisa garantir que o consumidor não tenha nenhum atrito no momento do checkout.
Isso é necessário para que o cliente possa selecionar o parcelamento via Buy Now Pay Later de forma simples e ágil.
Ademais, é igualmente importante estabelecer as condições da operação, como número máximo de parcelas, limites de valor e se será ou não aplicado algum tipo de juros.
É fundamental que essas regras possam ser customizadas e alinhadas à estratégia comercial utilizada pelo varejo, pois isso também contribui para oferecer uma experiência de crédito adequada ao perfil dos clientes e aos objetivos do negócio.
Por fim, não deixe de monitorar os dados e o desempenho da operação constantemente.
Acompanhar indicadores como aprovação, conversão, utilização do crédito, comportamento da carteira e experiência do cliente ajuda a identificar pontos de melhoria e permite que o varejista evolua sua operação de Buy Now Pay Later ao longo do tempo.
Se, após conferir este conteúdo, você entendeu que é o momento de implantar uma solução de Buy Now Pay Later dentro do seu ecossistema, a GIRO.TECH pode ser sua parceira nessa jornada de originação e distribuição de crédito!
Nós oferecemos a tecnologia para crédito que simplesmente funciona, habilitando empresas de diferentes segmentos a atuarem como correspondentes bancários digitais.
Assim, empresas não financeiras podem incorporar a oferta de crédito diretamente em seus próprios canais e jornadas, de acordo com a estrutura e os requisitos aplicáveis à operação.
No entanto, para que isso seja possível, contamos com a Giro SCD, nossa SCD autorizada pelo Banco Central.
A Giro SCD atua na formalização das operações de crédito realizadas por meio dos corbans, contando com a estrutura necessária para viabilizar diferentes operações de crédito, como:
Cartão Private Label ou cartão co-branded;

Por meio de APIs, sua empresa pode conectar a jornada de crédito aos próprios sistemas, aplicativos, sites e plataformas, oferecendo uma experiência de contratação mais simples, integrada e fluida para o cliente.
A estrutura também permite realizar a emissão de CCB, instrumento utilizado para formalizar operações de crédito.
A Cédula de Crédito Bancário (CCB) é um título de crédito que registra a obrigação de pagamento assumida pelo cliente e estabelece as condições, direitos e deveres relacionados à operação.
Na prática, isso significa que sua empresa pode incorporar o crédito à própria jornada comercial, sem precisar desenvolver internamente toda a estrutura tecnológica necessária para integrar as diferentes etapas da operação.
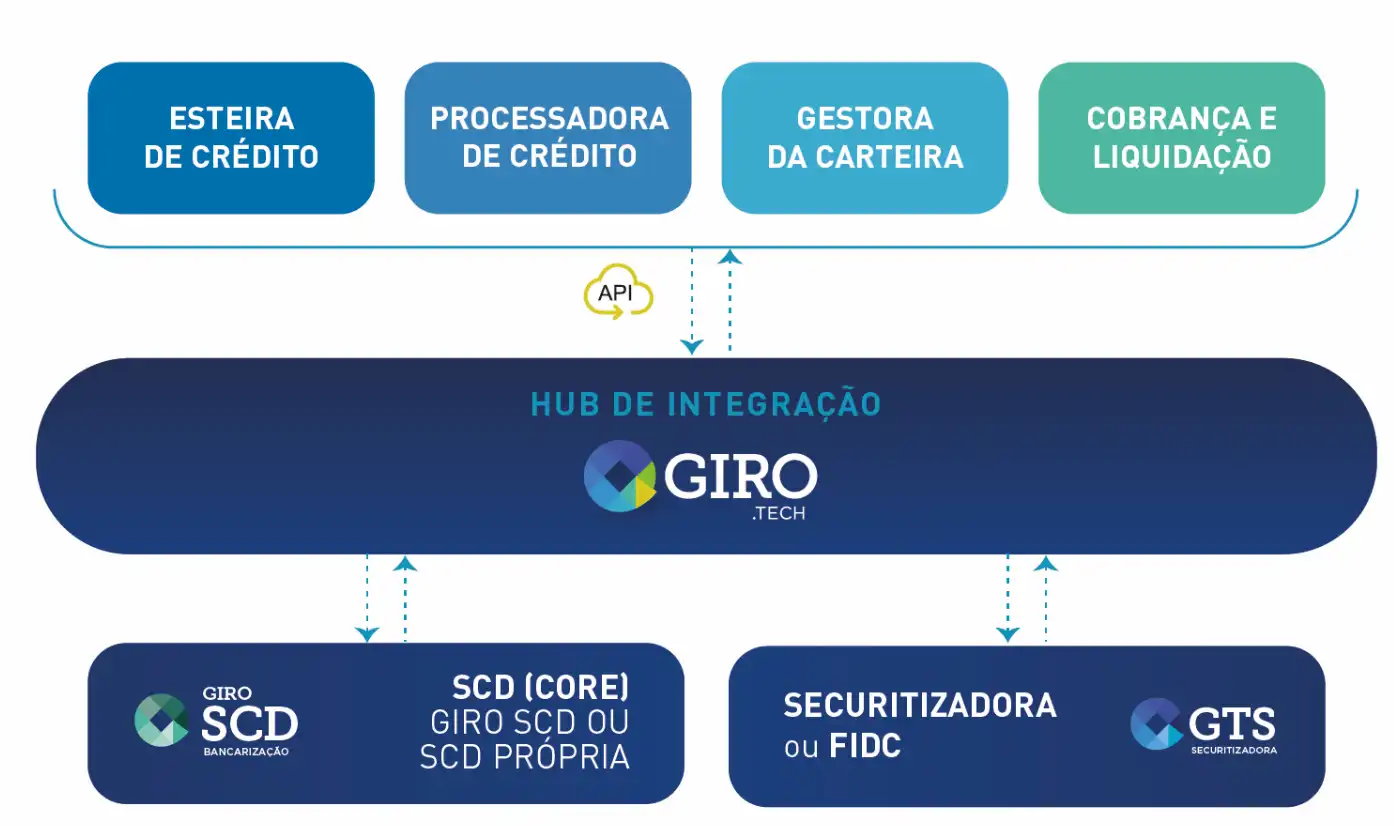
Contudo, toda a infraestrutura tecnológica é disponibilizada pelo GTHub, nosso Hub de Integração que ajuda a eliminar ruídos na estruturação das operações, especialmente na integração entre a originação do crédito, formalização, gestão da carteira e as estruturas responsáveis pelo funding, como FIDCs e Securitizadoras.
Dessa forma, o varejista pode contar com tecnologia e parceiros especializados para estruturar o Buy Now Pay Later sem precisar desenvolver internamente todas as capacidades necessárias para colocar a operação em funcionamento.
Assim, sua empresa consegue manter o foco no seu core business, enquanto conta com uma estrutura tecnológica preparada para integrar as diferentes etapas do crédito.
O resultado é uma operação de BNPL mais integrada, eficiente e preparada para acompanhar o crescimento do seu negócio, sem deixar de lado a experiência do cliente e as exigências aplicáveis ao mercado de crédito.
É essa conexão entre varejo, tecnologia e mercado financeiro que está no centro da proposta da GIRO.TECH.
Afinal, nosso objetivo é permitir que empresas incorporem o crédito à sua operação de forma estruturada, com tecnologia, suporte regulatório e uma arquitetura preparada para crescer junto com o negócio.
Ainda ficou com alguma dúvida sobre o Buy Now Pay Later?
Reunimos abaixo as principais perguntas sobre essa modalidade de crédito, desde sua relação com o crediário e o cartão até quem pode oferecer e conceder o BNPL no Brasil:
Não exatamente. O Buy Now Pay Later é uma evolução do crediário, levando a lógica de comprar agora e pagar depois para uma jornada mais digital e integrada ao checkout.
Não. O Buy Now Pay Later permite parcelar uma compra sem utilizar necessariamente o limite de um cartão de crédito.
A operação possui uma estrutura própria de concessão e pagamento.
O Buy Now Pay Later pode ser disponibilizado por varejistas em seus canais, mas a concessão do crédito deve ser realizada por uma instituição financeira autorizada, conforme a estrutura da operação.
O varejista também pode atuar como correspondente bancário na distribuição do crédito.
Sim. O Buy Now Pay Later é uma modalidade de crédito, pois permite que o consumidor realize a compra e assuma uma obrigação de pagamento posterior.
Por isso, a operação precisa contar com uma estrutura adequada para análise, concessão e formalização do crédito.
Por fim, ao concluir a leitura deste artigo, você entendeu que o Buy Now Pay Later vai muito além de uma nova opção de pagamento.
Em síntese, o BNPL representa uma forma de integrar o crédito à jornada de compra, permitindo que o consumidor parcele suas compras sem depender necessariamente do limite de um cartão.
Para o varejista, essa possibilidade pode contribuir para:
Além disso, esse modelo pode coexistir com soluções tradicionais, como cartão de crédito e crediário loja, oferecendo mais alternativas para diferentes perfis de consumidores.
Contudo, para que o Buy Now Pay Later seja realmente eficiente, é fundamental contar com uma estrutura adequada para originação, análise, concessão, formalização e gestão do crédito.
No entanto, isso não significa que o varejista precise desenvolver toda essa estrutura internamente, pois esse não é o seu core business.
É justamente nesse ponto que a GIRO.TECH pode apoiar sua empresa!
Por meio de tecnologia para crédito que simplesmente funciona, nós ajudamos empresas a incorporar a oferta de crédito às suas próprias jornadas, por meio do modelo de corban digital.
Portanto, se você quer transformar o crédito em resultado e acelerar o crescimento da sua empresa, conte com a GIRO.TECH.
Entre em contato com nossos especialistas, agende uma reunião gratuita e descubra como transformar tecnologia e crédito em uma estratégia integrada ao seu negócio!

Na Mídia