O mercado financeiro é repleto de conceitos e siglas que, por vezes, não são tão conhecidas pelas empresas que desejam ampliar sua atuação no mercado de crédito. É o caso do corban, abreviação de correspondente bancário.
Na prática, esse agente regulado atua em parceria com uma instituição financeira ou outra instituição autorizada pelo Banco Central (BC) para prestar determinados serviços em seu nome.
Esse modelo permite ampliar os canais de atendimento e distribuição de produtos financeiros, inclusive por meio de plataformas digitais.
O corban ganhou ainda mais relevância com a evolução da tecnologia e das próprias relações entre empresas e instituições financeiras.
Hoje, uma operação de crédito pode ser integrada à jornada de um varejista, marketplace, indústria, concessionária ou até mesmo de um sistema de gestão.
Assim, qualquer organização não financeira consegue criar novos canais para originação e distribuição de crédito.
Para as empresas, isso significa que atuar como correspondente bancário pode ser uma forma de participar do mercado de crédito e gerar novas receitas financeiras sem precisar se transformar em uma instituição financeira.
Nesse modelo, a empresa atua como parceira da instituição contratante, seguindo suas diretrizes e contribuindo para aproximar o crédito de sua própria base de clientes.
Mas, afinal, como funciona um corban na prática? Quais serviços podem ser oferecidos? Qual é a diferença entre atuar como correspondente bancário e ser um tomador de serviços de Banking as a Service (BaaS)?
E, principalmente, como esse modelo pode ajudar as empresas a ampliar sua atuação no mercado de crédito?
Essas e outras dúvidas serão respondidas neste artigo completo. Siga a leitura, acompanhe conosco e descubra como esse modelo pode ser utilizado em sua estratégia financeira!
Baixe o nosso White Paper de Bancarização Preencha os campos abaixo e receba no seu e-mail um material gratuito sobre Bancarização!
Primeiramente, antes de entendermos quais são as particularidades que envolvem este conceito, é importante que você se familiarize melhor com o que é corban.
Conforme mencionamos anteriormente, ele é a abreviação de correspondente bancário, que nada mais é do que uma pessoa física ou jurídica contratada por bancos, instituições financeiras ou outras instituições autorizadas pelo Banco Central para atuar como intermediária na relação com os clientes, oferecendo determinados produtos e serviços financeiros.
Esses correspondentes são regulamentados pelo Banco Central e cumprem um papel importante na ampliação do acesso a produtos e serviços financeiros.
A regulamentação atual também permite que essa atuação aconteça por meio de plataformas eletrônicas, o que abriu espaço para o desenvolvimento dos chamados correspondentes bancários digitais.
Quer um exemplo simples? Sabe aquela lotérica em que você costuma pagar contas, ou aquela loja que oferece empréstimos e financiamentos?
Pois bem, elas podem atuar como correspondentes bancários, tornando mais fácil o acesso a serviços financeiros sem que o cliente precise se deslocar até uma agência física.
Quer outro exemplo real? A Monjuá é uma varejista que oferece soluções financeiras, como crediário próprio e empréstimo pessoal, dentro das suas lojas. Esses são apenas alguns exemplos, mas existem muitos outros.
No ambiente digital, essa possibilidade também ganhou espaço. Uma empresa pode atuar como correspondente por meio de uma plataforma eletrônica, encaminhando propostas e distribuindo produtos financeiros dentro da própria jornada dos seus clientes.
Origem do corban no Brasil
A atuação dos correspondentes bancários no Brasil começou a ganhar sua estrutura regulatória no início dos anos 2000.
Em março de 2000, a Resolução CMN nº 2.707 regulamentou a contratação de empresas para desempenhar funções de correspondente no país, permitindo a ampliação do atendimento bancário sem a necessidade de instalar agências físicas.
Nos anos seguintes, as instituições ampliaram e consolidaram o modelo, especialmente por meio da Resolução CMN nº 3.110, de 2003, que estabeleceu novas regras para a contratação de correspondentes por instituições financeiras.
Desde então, o modelo evoluiu de pontos físicos de atendimento, como lotéricas e agências dos Correios, para estruturas digitais.
Essa evolução permitiu que empresas ofereçam serviços financeiros por meio de plataformas eletrônicas, sites e aplicativos.
Como funciona um corban?
Agora que você já entendeu melhor o que é um corban, fica mais fácil de compreender como ele funciona na prática.
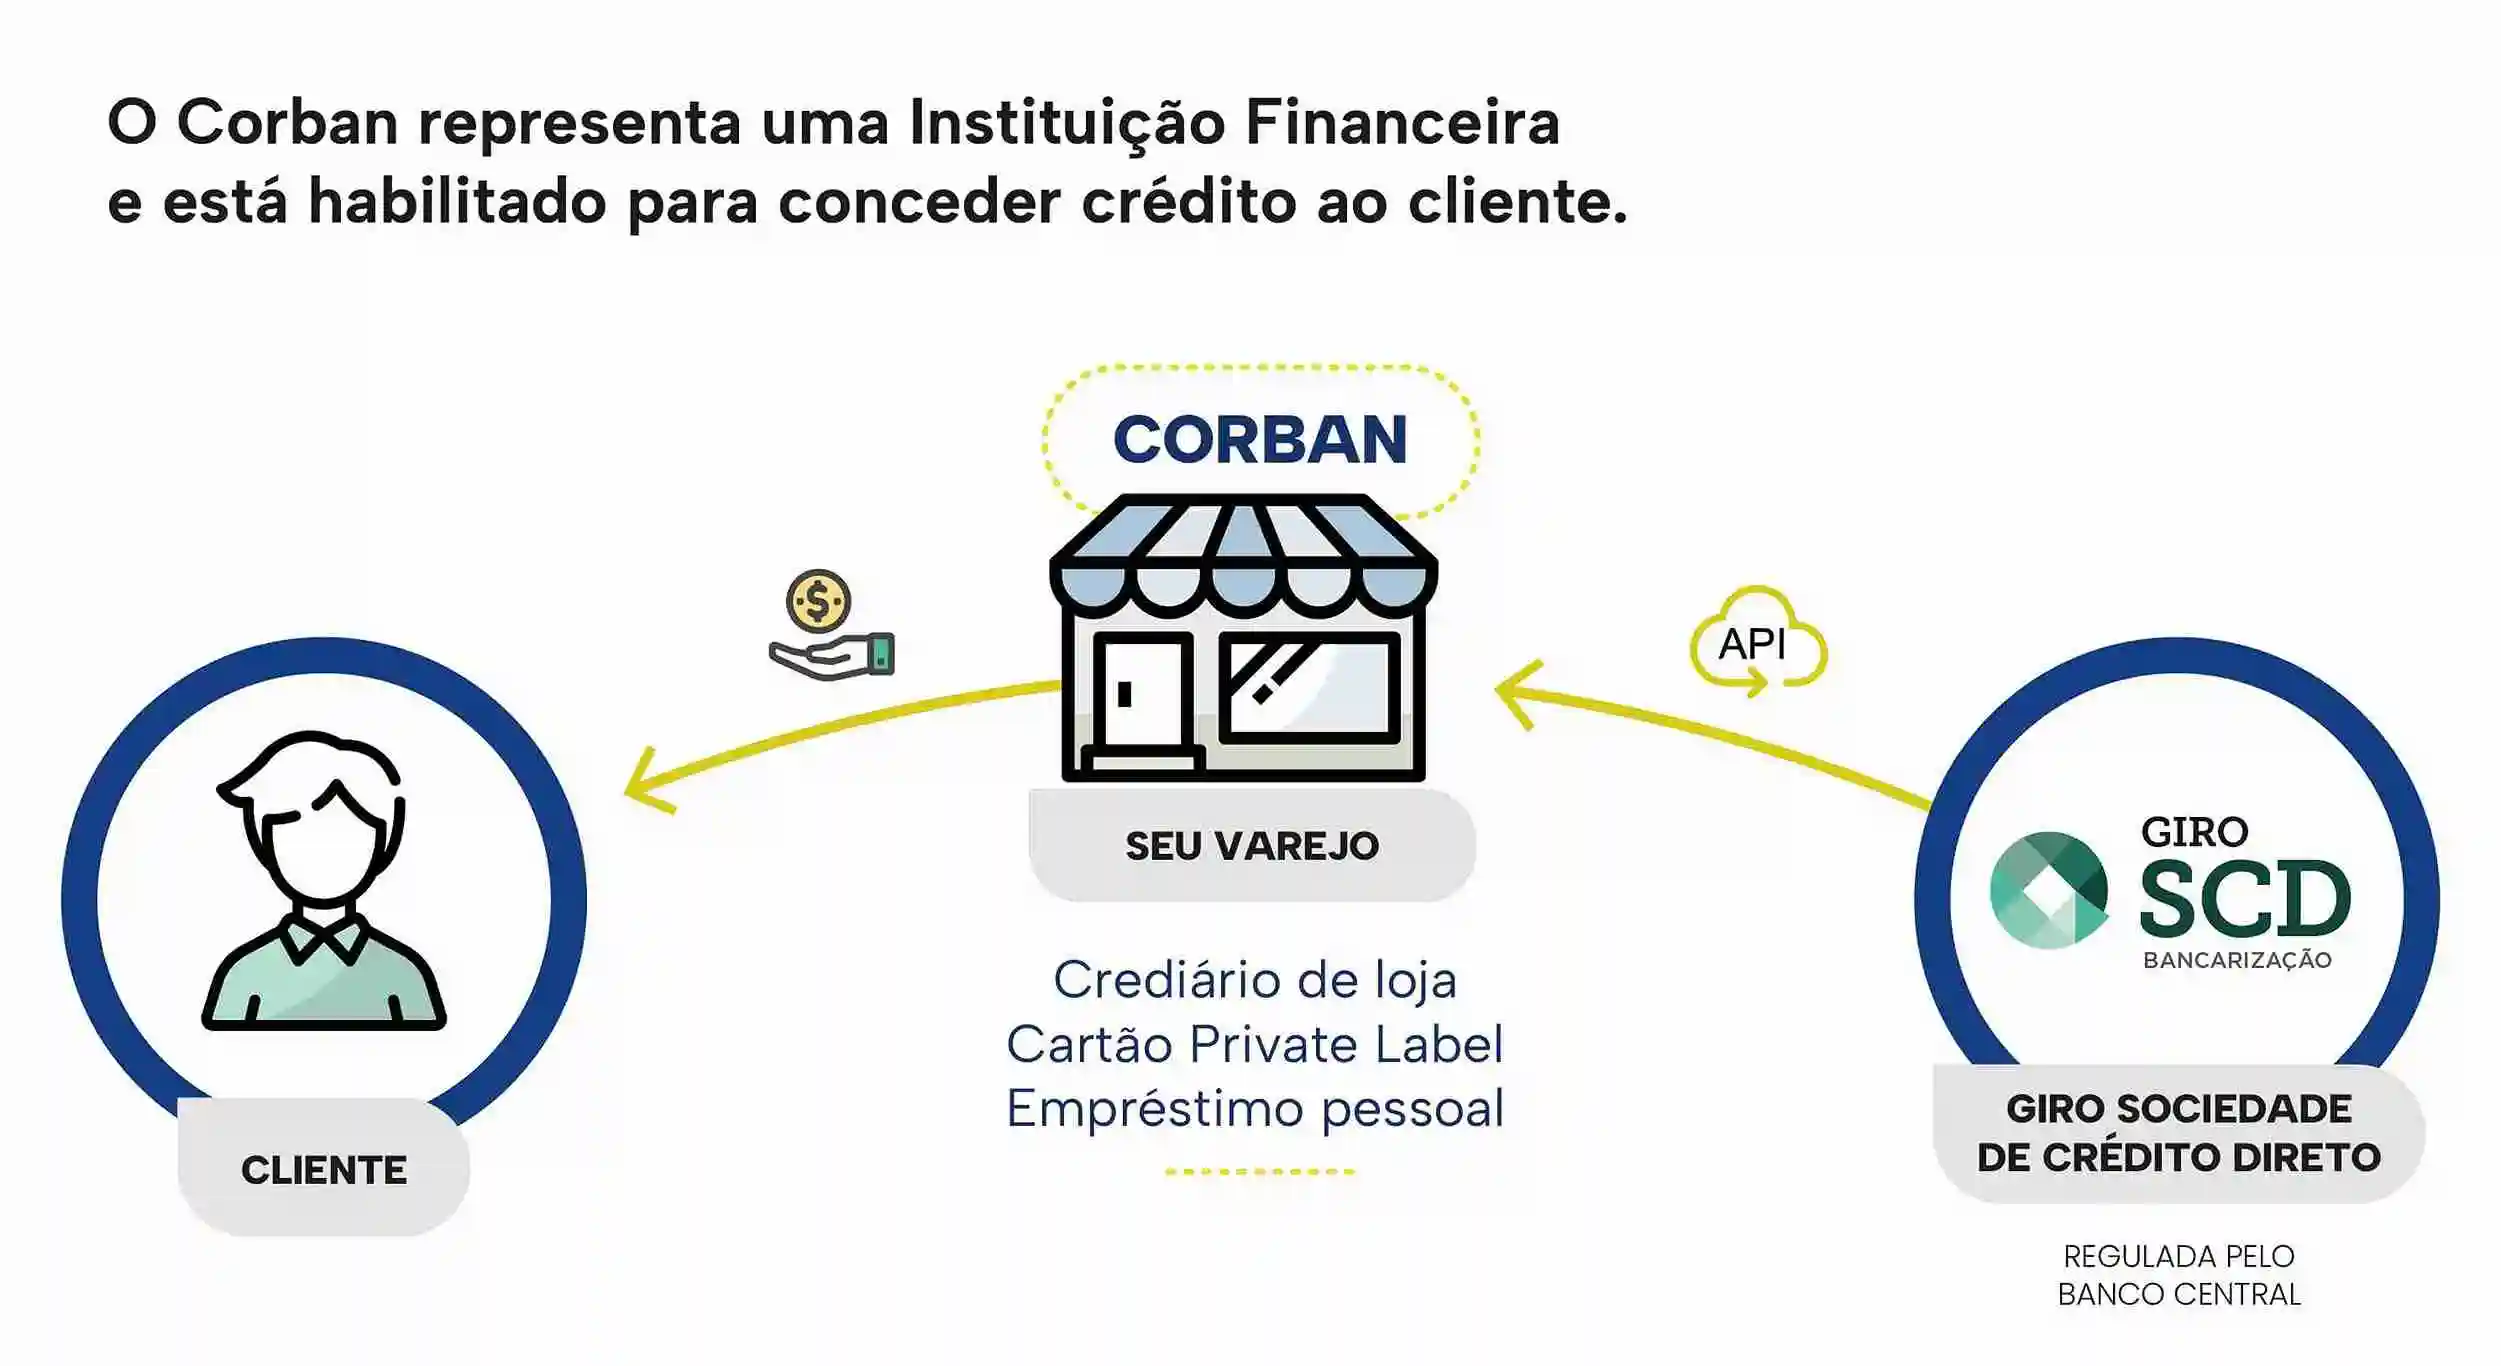
De modo geral, o funcionamento de um correspondente bancário tem como base uma parceria entre uma empresa não financeira e uma instituição financeira autorizada pelo Banco Central.
O corban atua na ponta da operação, aproximando os produtos financeiros do cliente e incorporando essa oferta à sua própria jornada de atendimento.
Imagine, por exemplo, um varejista que deseja oferecer crédito aos seus clientes.
Em vez de o consumidor precisar sair da loja, acessar outro aplicativo ou procurar diretamente uma instituição financeira, a oferta de crédito pode aparecer dentro do próprio ambiente do varejista, seja na loja física, no aplicativo ou no e-commerce.
Como isso ocorre na prática?
O fluxo pode funcionar da seguinte maneira:
1. Oferta do crédito: o cliente acessa a jornada de compra e recebe uma oferta de crédito adequada ao seu perfil e à operação;
2. Análise e aprovação: as informações necessárias são encaminhadas para a instituição financeira parceira, que fica responsável pela análise e pelas etapas regulatórias da operação;
3. Formalização: após a aprovação, a operação é formalizada por meio do instrumento de crédito correspondente. Em determinadas operações, por exemplo, pode ser utilizada uma Cédula de Crédito Bancário (CCB);
4. Concessão do crédito: a instituição financeira parceira realiza a operação de crédito, enquanto o corban permanece como o canal de originação e distribuição junto ao cliente;
5. Experiência integrada: todo esse processo pode acontecer dentro da jornada da própria empresa, proporcionando uma experiência mais simples e fluida para o consumidor.
Como explica Diego Motta, Head Comercial da GIRO.TECH, o cliente pode encontrar a oferta de crédito diretamente na loja, no aplicativo ou no e-commerce, enquanto a instituição financeira parceira cuida da formalização da operação.
“Dessa forma, o cliente consegue ter acesso ao crédito dentro do ambiente do varejista e da experiência que o varejista proporciona para ele, mas de forma totalmente regulada e em conformidade com o Banco Central”. Diego Motta, Head Comercial da GIRO.TECH.
Esse modelo permite que uma empresa ofereça crédito sem precisar se tornar uma instituição financeira ou assumir a estrutura regulatória necessária para operar como uma delas.
Neste caso, a instituição parceira permanece responsável pelas atividades que dependem de sua autorização, enquanto o corban atua na distribuição dos produtos financeiros.
Como o corban gera receita?
Além de ampliar a oferta de produtos para seus clientes, esse modelo também pode criar uma nova fonte de receita para a empresa.
Segundo Ronaldo Oliveira, CEO da GIRO.TECH, o correspondente bancário normalmente recebe uma comissão pelos produtos financeiros que distribui, enquanto a instituição financeira utiliza o corban para ampliar sua capilaridade e alcançar clientes em ambientes nos quais já existe uma relação comercial estabelecida.
Consequentemente, isso cria uma relação na qual todos os participantes podem se beneficiar:
A instituição financeira amplia sua distribuição;
O cliente acessa crédito com menos etapas;
E a empresa adiciona produtos financeiros à sua própria jornada.
É justamente essa possibilidade que torna o modelo especialmente interessante para varejistas, marketplaces, indústrias, concessionárias e outras empresas que já possuem uma base de clientes e desejam transformar esse relacionamento em uma nova oportunidade de negócio.
“Com o modelo de corban, o varejista consegue trazer novas receitas pro seu negócio, pois ele vai ter uma comissão sobre tudo aquilo que for vendido”. Ronaldo Oliveira, CEO da GIRO.TECH.
Como surgiu o correspondente bancário?
O modelo de correspondente bancário surgiu como uma forma de ampliar a distribuição de serviços financeiros para além das agências tradicionais.
A lógica é relativamente simples: em vez de concentrar todo o atendimento em estruturas próprias, as instituições financeiras passaram a contar com empresas parceiras para levar determinados produtos e serviços a locais onde já existia relacionamento e circulação de clientes.
É o caso clássico das lotéricas, concessionárias, lojas e estabelecimentos comerciais que passaram a oferecer serviços financeiros em parceria com bancos e outras instituições autorizadas.
Essa é uma estratégia bastante eficiente, pois permite que as instituições financeiras ganhem capilaridade ao utilizar estabelecimentos que já possuem fluxo de pessoas e podem ter maior proximidade com determinados públicos.
Porém, é importante pontuar que com a evolução da tecnologia, o conceito de corban deixou de estar restrito apenas aos pontos físicos.
A regulamentação passou a permitir a atuação de correspondentes por meio de plataformas eletrônicas.
Isso abriu espaço para a atuação dos chamados correspondentes bancários digitais e para a integração de produtos financeiros diretamente às jornadas digitais das empresas.
“Essa possibilidade ampliou significativamente as possibilidades do corban. Por exemplo, um varejista pode atuar como correspondente dentro da própria loja, aplicativo ou e-commerce, aproximando a oferta de crédito do momento em que o cliente realmente precisa dela”. Diego Motta, Head Comercial da GIRO.TECH.
Essa transformação ajuda a explicar por que o corban continua relevante no mercado atual, pois o modelo deixou de ser apenas um canal físico de atendimento e passou a funcionar também como uma ferramenta de originação e distribuição de produtos financeiros nos ambientes digitais.
O que faz um corban?
O corban desempenha muitas funções importantes, que tornam mais fáceis a interação entre credores e devedores.
Isso ocorre, pois o correspondente bancário desempenha a função de agente intermediário, que possibilita a comunicação entre as partes envolvidas em uma operação de crédito.
Desse modo, este agente possui um papel muito importante para garantir que ambas as partes estejam cientes dos termos e condições acordadas ao tomar um financiamento, por exemplo.
Entretanto, a função do corban não se resume apenas em intermediar a comunicação entre os credores e devedores.
Ele também pode atuar na oferta, distribuição e encaminhamento de produtos financeiros, aproximando as soluções de crédito dos clientes.
Essas atividades podem acontecer tanto em estabelecimentos físicos quanto em plataformas digitais, como aplicativos, sites e e-commerces.
Assim, o correspondente bancário consegue incorporar a oferta financeira à própria jornada de atendimento da empresa.
No caso de uma operação de crédito, ele pode:
Apresentar a oferta ao cliente;
Coletar e encaminhar as informações necessárias;
Acompanhar as etapas da contratação.
Por outro lado, a instituição financeira parceira permanece responsável pelas atividades que dependem de sua autorização e estrutura regulatória.
Isso inclui a análise de crédito e a avaliação sobre a real capacidade de pagamento da dívida por parte do devedor, conforme o modelo e a estrutura da operação.
Essas atribuições são essenciais, pois ajudam a mitigar riscos tanto para o credor, quanto para o devedor.
Afinal, o correspondente bancário pode oferecer recomendações sobre os melhores caminhos a seguir, seja na concessão de crédito ou na estruturação de um plano de pagamento que seja viável para ambas as partes.
Além disso, o modelo permite que a empresa utilize o relacionamento que já possui com seus clientes para distribuir produtos financeiros de maneira mais integrada, criando novas oportunidades de receita.
Quais serviços um corban pode oferecer?
Além dessas funções citadas acima, o corban pode oferecer uma série de outros serviços.
Aqui, vale ressaltar que esses serviços são bastante variados e se adaptam conforme as necessidades dos bancos e demais empresas que financiam ou distribuem produtos financeiros em seus ecossistemas.
Naturalmente, o correspondente e a instituição contratante definem os serviços que poderão ser oferecidos de acordo com o contrato firmado entre as partes e com as atividades permitidas pela regulamentação.
Neste sentido, entre os principais serviços prestados pelos correspondentes bancários, podemos destacar:
Recebimento e encaminhamento de ofertas para abertura de contas e cartões de crédito;
Transferências eletrônicas;
Processamento de recebimentos e pagamentos;
Envio de dinheiro e ordens de pagamento;
Solicitações de empréstimos pessoais ou empresariais;
Atividades relacionadas à contratação de prestação de serviços;
Saques correspondentes ao INSS do próprio banco;
Oferta de produtos de crédito, como Consignado Privado, cartão private label entre outras modalidades de crédito CDC.
Na prática, essa variedade de serviços permite que o corban atue em diferentes momentos da jornada financeira do cliente.
Por exemplo, uma empresa pode distribuir uma operação de crédito no momento da compra, encaminhar uma proposta de empréstimo ou disponibilizar determinados serviços financeiros dentro da sua própria jornada de atendimento.
Segundo Leticia Moschioni, Fundadora da Finscale, o cliente não quer um produto financeiro. Ele quer resolver um problema.
Essa lógica ajuda a entender por que a oferta de serviços financeiros precisa estar conectada às necessidades reais do consumidor.
Ou seja, não basta simplesmente disponibilizar os produtos de forma isolada. Também é preciso que a empresa identifique as necessidades da sua base e ofereça a solução adequada no momento em que ela é solicitada.
Correspondente bancário digital
Com a digitalização do mercado, essa oferta também deixou de depender exclusivamente dos estabelecimentos físicos.
Os correspondentes bancários digitais podem utilizar plataformas eletrônicas para distribuir produtos financeiros.
Assim, é possível integrar serviços financeiros a aplicativos, sites, e-commerces entre outros ambientes digitais.
Além disso, o portfólio pode ir muito além das operações tradicionais de crédito. Entre as soluções que podem fazer parte de um ecossistema financeiro estão CDC Digital, empréstimo pessoal, cartão private label, seguros e assistências, contas digitais e Pix, dependendo da estrutura adotada e dos produtos disponibilizados pela instituição financeira parceira.
Essa possibilidade é especialmente relevante para empresas que já possuem um relacionamento recorrente com seus clientes.
Em vez de oferecer apenas um produto financeiro isolado, o corban pode participar da distribuição de diferentes soluções ao longo da jornada, criando novas oportunidades de receita e fortalecendo o relacionamento com sua base.
Ademais, além de todos esses serviços, o correspondente bancário também pode cumprir um papel de conscientização, principalmente no que diz respeito à educação financeira dos clientes.
Como funciona uma operação de crédito com corban?
Depois de entender o que é um correspondente bancário e quais são suas principais funções, vale observar como esse modelo funciona quando aplicado especificamente a uma operação de crédito.
Aqui, é importante pontuar, que o corban atua como um canal de originação e distribuição de crédito, aproximando a instituição financeira do cliente que precisa do recurso.
Isso significa que a instituição contratante permanece responsável pelas atividades que dependem da sua estrutura e autorização, enquanto o correspondente parceiro participa da jornada de atendimento e encaminhamento da operação.
Para melhor entendimento, imagine um varejista que deseja oferecer crédito aos seus clientes, como por exemplo, um empréstimo pessoal.
Neste caso, o fluxo da operação de crédito pode ser dividido em algumas etapas:
Oferta e originação do crédito
Tudo começa quando o cliente demonstra interesse em contratar uma solução financeira.
Essa oferta pode acontecer dentro da própria loja física, no aplicativo, no e-commerce ou em qualquer outro ambiente em que a empresa mantenha relacionamento com seu público.
Nesse momento, o corban atua como o canal de distribuição, apresentando o produto financeiro e iniciando a jornada de contratação.
Análise da proposta
Depois que o cliente demonstra interesse, são coletadas as informações necessárias para o encaminhamento da proposta.
A instituição financeira parceira realiza as etapas de análise e decisão de crédito conforme as regras e políticas estabelecidas para a operação.
Quando o contrato de correspondente bancário envolve o encaminhamento de propostas de operações de crédito, a regulamentação do Banco Central prevê mecanismos de acompanhamento e controle por parte da instituição contratante.
Aprovação e formalização
Caso a proposta seja aprovada, o cliente recebe as condições da operação e segue para a contratação.
A formalização do crédito acontece de acordo com a estrutura definida pela instituição financeira. Em determinadas operações, por exemplo, pode haver a emissão de uma CCB Bancária ou Nota Comercial.
Aqui, é importante reforçar a diferença de responsabilidades: o corban participa da jornada de originação e distribuição, enquanto a instituição financeira contratante permanece responsável pelas atividades que dependem da sua autorização e estrutura regulatória.
Liberação do crédito
Após a formalização e o cumprimento das condições necessárias, o crédito é enfim disponibilizado ao cliente pela instituição responsável pela operação.
Para o consumidor, todo esse processo pode acontecer de maneira integrada à jornada que ele já iniciou com a empresa.
É justamente essa integração que torna o modelo interessante para empresas que possuem uma base relevante de clientes: o crédito pode ser oferecido no momento em que existe uma necessidade concreta de financiamento, sem exigir que o consumidor procure uma instituição financeira por conta própria.
No mercado, essa prática também é conhecida como Embedded Lending, que nada mais é do que a inclusão de serviços financeiros, ligados especificamente à oferta de crédito, na experiência do cliente.
Acompanhamento da operação
Contudo, a jornada não termina necessariamente com a concessão de crédito.
Dependendo da estrutura contratada, o relacionamento com o cliente pode continuar dentro do próprio canal utilizado para a contratação, enquanto a instituição financeira permanece responsável pelas atividades relacionadas à operação de crédito.
Além disso, vale ressaltar que esse modelo também pode ser estruturado de forma totalmente digital.
Desde 2022, a regulamentação reconhece expressamente a possibilidade de atuação dos correspondentes por meio de plataformas eletrônicas, acompanhando a evolução do Open Finance e do crédito digital.
Exemplo prático de operação de crédito com corban
Para visualizar isso na prática, imagine uma loja de varejo que atua como corban.
O cliente escolhe uma televisão de R$ 2.000 e, no momento da compra, recebe uma oferta de financiamento.
Essa proposta é encaminhada para a instituição financeira parceira, que realiza a análise de crédito.
Caso a solicitação seja aprovada, a instituição financeira formaliza a operação e concede o crédito para o consumidor.
Para o cliente, a experiência acontece “de forma invisível”, dentro da sua própria jornada de compra.
Em contrapartida, o modelo permite que o varejista amplie a oferta de produtos financeiros e gere novas receitas, sem que seja necessário transformar a empresa em uma instituição financeira tradicional.
Esse é um dos principais motivos pelos quais o corban se tornou uma alternativa relevante para varejistas que já possuem relacionamento com seus clientes e desejam participar da originação e distribuição de crédito.
Como o modelo de corban evoluiu nos últimos anos?
O modelo de correspondente bancário passou por uma transformação significativa nos últimos anos.
Se, no passado, a atuação do corban estava muito associada ao atendimento presencial e à intermediação de serviços financeiros, a evolução tecnológica e regulatória permitiu que esse modelo acompanhasse a digitalização do próprio mercado de crédito.
Hoje, um correspondente pode atuar por meio de plataformas digitais, integrar diferentes sistemas e participar de jornadas de crédito muito mais rápidas, personalizadas e orientadas por dados.
Essa evolução foi impulsionada principalmente por quatro fatores essenciais:
Avanço do Open Finance;
Expansão das APIs e das integrações entre sistemas;
Digitalização das operações de crédito;
Evolução da regulamentação dos correspondentes.
Open Finance
O avanço do Open Finance foi um dos principais responsáveis por transformar a maneira como as informações financeiras podem ser utilizadas na concessão de crédito.
Por meio do sistema, mediante autorização do cliente, as instituições podem acessar informações sobre contas, cartões, empréstimos, financiamentos, entre outros produtos financeiros.
Isso permite que o varejista construa uma visão mais completa do perfil financeiro do consumidor e, consequentemente, desenvolva ofertas mais adequadas às suas necessidades.
Para o corban, essa evolução é especialmente relevante porque amplia as possibilidades de utilização dos dados na originação e distribuição de crédito.
Em vez de depender exclusivamente das informações coletadas durante o atendimento, a jornada pode ser complementada por dados financeiros que são compartilhados pelo próprio cliente.
Assim, é possível tornar a análise mais precisa e a oferta potencialmente mais personalizada.
Além disso, o próprio Banco Central vem avançando na integração entre Open Finance e correspondentes digitais.
A regulamentação passou a contemplar o encaminhamento de propostas de operações de crédito por meio do Open Finance, incluindo interfaces dedicadas para comunicação entre instituições financeiras e seus correspondentes.
Essa evolução também abre para modelos em que o correspondente atua como um verdadeiro marketplace de crédito, conectando clientes a diferentes instituições contratantes e permitindo comparar ofertas de maneira mais eficiente.
APIs
Outro elemento fundamental nessa transformação são as Application Programming Interfaces (APIs).
Na prática, as APIs permitem que diferentes sistemas “conversem” entre si, integrando informações e serviços sem exigir que o usuário navegue por diferentes plataformas.
Esse conceito é especialmente importante para o corban digital, porque uma operação de crédito normalmente envolve diferentes sistemas e participantes.
De acordo com o próprio Banco Central, as APIs são justamente a infraestrutura utilizada para conectar os sistemas das instituições participantes do Open Finance, seguindo padrões de segurança, robustez e padronização.
Essa mesma lógica pode ser aplicada às operações de crédito. Por exemplo, um correspondente pode criar uma jornada única ao cliente, ao integrar sua plataforma a um:
De acordo com Deividi Cavarzan, CTO da GIRO.TECH, as informações de crédito podem ser incorporadas à esteira já existente por meio de uma API.
Com isso, o dono da operação de crédito consegue complementar os dados utilizados na análise sem a necessidade de reconstruir toda a estrutura tecnológica da operação.
Assim, as APIs deixaram de ser apenas uma questão técnica e passaram a funcionar como uma das principais bases para a construção de operações de crédito digitais, escaláveis e integradas.
Crédito digital
Além disso, a digitalização também mudou profundamente a experiência do cliente na contratação de crédito.
O consumidor já não espera passar por uma longa sequência de etapas para descobrir se terá ou não acesso a determinado produto financeiro.
A tendência é que a análise, a aprovação e a contratação aconteçam cada vez mais rapidamente e dentro do ambiente em que a necessidade de crédito surgiu.
Os aprendizados apresentados no Crédito Digital 2026, evento realizado pela GIRO.TECH, mostram exatamente essa transformação.
Em um dos cases apresentados, Waldemar de Oliveira, Diretor de TI da Studio Z, mostrou como a varejista mato-grossense reduziu o tempo de concessão de crédito de até 15 minutos para aproximadamente 2 minutos, utilizando ofertas de crédito pré-aprovado diretamente no Ponto de Venda (PDV).
Esse movimento reforça que o crédito digital não significa apenas transformar uma proposta física em uma proposta online.
Ele envolve dados, automação, integração de sistemas e disponibilidade em tempo real, para que o crédito seja incorporado à própria jornada de compra.
Como resumiu Alex Marques, Diretor Comercial daData System, durante o evento Crédito Digital 2026:
“O crediário não acabou. Ele segue sendo uma ferramenta importante para potencializar o consumo. A diferença é que ele evoluiu, e hoje precisa estar integrado à jornada de compra do cliente”.
Checkout invisível
Consequentemente, a digitalização e a integração do crédito na jornada do cliente, também modificam a lógica do checkout.
Por décadas, os meios de pagamento evoluíram reduzindo etapas entre a decisão de comprar e o ato de pagar. Do cartão com senha, passamos para o clique único. Do clique, para o pagamento invisível.
Segundo Edson Santos, Fundador daColink, cada avanço eliminou um passo. O próximo passo leva essa lógica ao limite: nenhum gesto será necessário:
“O que muda nos próximos anos não é o checkout ficando mais rápido ou mais simples. É o checkout deixando de existir como um momento isolado. Para o consumidor, isso significa menos fricção e mais autonomia, enquanto para o lojista, significa menos abandono de carrinho e mais conversão”. Edson Santos, Fundador da Colink.
No entanto, esse avanço também exige mais de quem constrói soluções de pagamento.
Neste caso, Edson Santos reforça que é necessário parar de tratar o pagamento como um processo separado e começar a desenhá-lo como parte orgânica da experiência de consumo, invisível quando tudo funciona e presente quando precisa ser.
Para o corban, essa mudança é particularmente importante.
Afinal, quanto mais digital for a jornada, maior é a possibilidade de o correspondente atuar diretamente nos canais digitais das empresas, sem depender exclusivamente de uma estrutura física.
Evolução regulatória
Por fim, a própria regulamentação acompanhou essa transformação e evolução no modelo de correspondente bancário.
Um dos marcos importantes foi a Resolução CMN nº 4.935/2021, que passou a disciplinar a contratação de correspondentes no Brasil pelas instituições financeiras e demais instituições autorizadas pelo Banco Central.
A norma também consolidou requisitos relacionados à atuação e à gestão desses correspondentes.
Entre os avanços regulatórios, destaca-se um ponto em especial: o reconhecimento da possibilidade de atuação dos corbans por meio de plataformas eletrônicas.
Essa possibilidade foi fundamental para adaptar o modelo à digitalização do sistema financeiro.
Ademais, o próprio Banco Central destaca que essa evolução regulatória foi necessária diante das inovações trazidas pelo Open Finance.
Mais recentemente, o avanço do Open Finance também continua ampliando esse horizonte.
A regulamentação já prevê a evolução dos serviços relacionados ao crédito e, em 2026, o próprio manual do Open Finance incorporou novos escopos, como a portabilidade de crédito, reforçando o movimento de expansão desse ecossistema.
De correspondente físico a canal digital de crédito
Sendo assim, a evolução do corban não representa apenas uma mudança na forma de atendimento.
O modelo passou de uma atuação predominantemente presencial para uma estrutura capaz de combinar em uma mesma jornada:
Dados;
Tecnologia para crédito;
APIs;
Open Finance;
Crédito digital.
Isso significa que o correspondente bancário pode deixar de ser visto apenas como um intermediário entre cliente e instituição financeira e passar a ocupar uma posição estratégica na originação e distribuição de crédito.
Consequentemente, essa transformação ajuda a explicar por que o modelo continua relevante para empresas que desejam oferecer produtos financeiros dentro dos seus próprios ecossistemas, assunto que veremos com mais detalhes nos próximos tópicos.
Corban x Tomador de Serviços de BaaS: qual a diferença?
Com a evolução do mercado financeiro e a digitalização dos serviços de crédito, o correspondente bancário e o Banking as a Service (BaaS) passaram a aparecer cada vez mais próximos nas discussões sobre como o varejo pode oferecer produtos financeiros.
Mas essa proximidade tecnológica não significa que os modelos sejam iguais. Por consequência, esse ponto é algo que merece sua atenção.
Existe uma diferença fundamental: no modelo de correspondente bancário, o varejista atua como canal de distribuição da instituição financeira contratante.
Em contrapartida, no modelo de BaaS, ele é um tomador de serviços financeiros que utiliza a infraestrutura de uma instituição autorizada para oferecer esses produtos à sua própria base de clientes.
Essa distinção ganhou ainda mais importância com a Resolução Conjunta nº 16/2025, que ficou popularmente conhecida como “Nova Regulação de BaaS”.
A normativa regulamentou o BaaS e estabeleceu de forma mais clara os papéis, responsabilidades e limites de prestadores e tomadores.
O próprio Banco Central destaca que a regulamentação busca justamente definir as partes envolvidas e suas respectivas responsabilidades.
O que é um correspondente bancário?
Como dito anteriormente, o correspondente bancário é uma empresa contratada por uma instituição financeira ou outra instituição autorizada pelo Banco Central para realizar determinadas atividades de atendimento e distribuição em nome dessa instituição.
E aqui existe um ponto especialmente importante para entender o corban digital: o correspondente não precisa necessariamente ter uma agência, loja ou estrutura física para exercer sua atividade.
A regulamentação permite que os serviços sejam prestados por meio de plataforma eletrônica. Isso inclui sites, aplicativos, marketplaces, entre outras plataformas de comunicação em rede.
Além disso, o corban atua por conta e sob as diretrizes da instituição contratante, que permanece responsável pelo atendimento realizado por seu correspondente.
Essa possibilidade abre espaço para uma evolução importante do modelo: o correspondente bancário digital.
Nesse formato, a tecnologia passa a ser o principal meio de conexão entre o cliente, o correspondente e a instituição financeira.
A jornada pode ser incorporada ao ambiente digital de um varejista, marketplace ou outra empresa, permitindo que a oferta de crédito ocorra de maneira integrada à experiência do consumidor.
É justamente essa lógica que sustenta o conceito de Corban TECH: utilizar tecnologia para simplificar a originação e a distribuição de crédito, sem transformar o varejista em uma instituição financeira.
Ou seja, dentro do conceito de Corban TECH, o varejista não assume o papel de prestador de serviços financeiros.
Ele se torna parceiro na distribuição de crédito como correspondente bancário, enquanto a estrutura regulada permanece com as instituições responsáveis pela operação.
E o que é um tomador de serviços de BaaS?
Por outro lado, o tomador de BaaS ocupa uma posição diferente.
Nesse modelo, uma empresa não financeira contrata uma instituição autorizada pelo Banco Central para utilizar sua infraestrutura e, a partir dela, disponibilizar serviços financeiros aos próprios clientes.
A diferença está justamente no papel exercido por cada participante.
Enquanto o prestador de BaaS é a instituição autorizada que responde pela infraestrutura regulada, o tomador de BaaS é o parceiro comercial que utiliza sua marca, sua base de clientes e seus canais para distribuir os serviços.
Isso significa que o tomador de BaaS pode ter maior autonomia sobre a experiência do cliente e sobre a construção da jornada financeira.
Em contrapartida, ele também entra em um modelo que envolve mais responsabilidades, governança e requisitos regulatórios. E essa é uma das diferenças que mais importa para o varejo.
Corban x BaaS: não é apenas uma diferença de tecnologia
Do ponto de vista do consumidor, os dois modelos podem parecer semelhantes. E isso até faz sentido.
Imagine um cliente entrando no aplicativo de uma varejista e encontrando uma oferta de crédito. A experiência pode ser totalmente digital nos dois casos.
Porém, por trás dessa mesma interface, a estrutura pode ser bastante diferente.
No corban, o varejista distribui o produto em nome da instituição financeira, seguindo suas regras, políticas e decisões de crédito.
No BaaS, o varejista atua como tomador do serviço e pode operar a jornada com sua própria marca, utilizando a infraestrutura regulada do prestador.
“Enquanto o correspondente bancário atua como canal de distribuição, o tomador de BaaS trabalha com sua própria marca e controla mais diretamente a experiência do cliente”. Giancarllo Melito, Advogado Barcellos Tucunduva.
Por que essa diferença ficou ainda mais importante?
A nova regulamentação do BaaS tornou essa distinção especialmente relevante por uma série de questões.
A Resolução Conjunta nº 16/2025 estabeleceu regras específicas para o modelo de Banking as a Service, incluindo requisitos relacionados a:
Governança corporativa;
Gerenciamento de riscos;
Controles internos;
Segurança;
Conduta;
Contratação e responsabilização.
Além disso, o Banco Central também determinou maior transparência sobre a instituição responsável pelos serviços financeiros oferecidos ao cliente.
Neste sentido, Giancarllo Melito, Advogado do Barcellos Tucuduva destaca que a norma também deixa claro que o tomador de BaaSnão é um intermediário financeiro e não pode simplesmente repassar a infraestrutura financeira recebida para terceiros.
Isso reforça uma ideia importante: ser tomador de BaaS não significa simplesmente “usar um banco por trás”.
Afinal, existe uma estrutura regulatória própria, com responsabilidades e obrigações que precisam ser consideradas no desenho do negócio. E isso muda a conta para o varejista.
O que muda para o varejista?
Sendo assim, a escolha entre atuar como correspondente bancário ou como tomador de BaaS depende, principalmente, de quanto o varejista quer controlar da operação financeira e quanto está disposto a assumir em termos de complexidade.
No modelo de correspondente, a empresa pode incorporar a oferta de crédito à sua jornada comercial sem precisar construir uma estrutura própria de instituição financeira.
Por outro lado, no BaaS existe maior autonomia sobre a experiência e a marca, mas também uma estrutura de governança mais sofisticada.
Na prática, o varejista que deseja estruturar uma operação de crédito possui três caminhos disponíveis:
“A escolha correta não é a mais sofisticada, mas sim, a mais aderente à estratégia, ao momento do seu negócio e à capacidade de execução que sua empresa tem para lidar com uma estrutura de crédito.” Ronaldo Oliveira, CEO da GIRO.TECH.
Onde entra o correspondente bancário digital?
É justamente nesse cenário que surge uma evolução importante do modelo de corban, que deixou de depender necessariamente de uma operação presencial.
A própria regulamentação permite a atuação por meio de plataformas eletrônicas, o que viabiliza modelos digitais de distribuição de produtos financeiros.
Consequentemente, isso permite que uma empresa transforme seu próprio ambiente digital em um canal de distribuição de crédito.
Um marketplace pode ofertar financiamento durante a compra, enquanto um varejista pode apresentar uma proposta de crédito dentro do seu aplicativo.
Já uma plataforma de crédito pode integrar uma jornada de análise e contratação sem obrigar o cliente a sair daquele ambiente.
Em todos esses casos, a tecnologia pode fazer com que a experiência seja digital, enquanto o enquadramento jurídico continua sendo o de correspondência bancária.
É por isso que o conceito de correspondente bancário digital ou Corban TECH é tão importante para o novo mercado de crédito.
Afinal, ele mostra que digitalizar a jornada não significa necessariamente transformar a empresa em um tomador de BaaS.
Desse modo, as empresas conseguem gerar novas fontes de receitas financeiras sem precisar criar uma estrutura de banco ou instituição financeira.
“Não precisamos transformar o varejista em banco para colocar o crédito dentro da jornada. Podemos transformar o varejista em um canal digital de distribuição de crédito.” Ronaldo Oliveira, CEO da GIRO.TECH.
Corban ou BaaS: qual modelo escolher?
Apesar desses pontos que mencionamos, não existe uma resposta única para todos os negócios.
Se o seu objetivo principal é distribuir crédito, integrar a oferta à jornada de compra e gerar novas receitas financeiras com menor complexidade regulatória, o modelo de correspondente bancário pode ser mais aderente.
Contudo, se a sua empresa busca maior autonomia sobre marca, experiência e construção do ecossistema financeiro e está preparada para lidar com uma estrutura mais complexa de governança e responsabilidades, o BaaS pode fazer mais sentido.
O ponto central é que corban e BaaS não são duas formas diferentes de fazer exatamente a mesma coisa. Ambos são modelos distintos de participação no mercado financeiro.
Para quem é varejista, compreender essa diferença é fundamental para evitar que uma decisão tecnológica seja confundida com uma decisão regulatória.
Quais são as diferenças entre corban e instituição financeira?
Embora não seja uma instituição financeira, o corban exerce atividades em nome de instituições autorizadas e desempenha um papel importante na distribuição de produtos e serviços financeiros.
Portanto, é importante salientar que esses dois participantes possuem diferenças significativas entre si, e que devem ser compreendidas por você.
Como dito anteriormente, os correspondentes bancários são pessoas físicas ou jurídicas que prestam serviços em nome de instituições financeiras ou demais instituições autorizadas pelo Banco Central.
Todavia, como eles não são instituições financeiras, não podem realizar, por conta própria, as atividades privativas dessas instituições, como captar recursos ou conceder crédito em nome próprio.
Ou seja, a instituição financeira parceira permanece responsável pelas operações realizadas dentro da estrutura de correspondência bancária.
Na prática, isso significa que o corban funciona como um canal de distribuição de crédito e produtos financeiros.
Ele pode apresentar soluções, receber e encaminhar propostas e participar de determinadas etapas da jornada financeira, enquanto a instituição autorizada permanece responsável pela operação financeira.
Como explica Diego Motta, Head Comercial da GIRO.TECH, essa é justamente uma das características centrais do modelo:
“Uma empresa não financeira pode ofertar operações de crédito aos seus clientes em nome de uma outra empresa financeira regulada pelo Banco Central, como, por exemplo, uma SCD.”
Neste sentido, bancos, cooperativas de crédito e SCDs são exemplos de instituições autorizadas a atuar no mercado financeiro.
Por outro lado, lotéricas, supermercados, comércios varejistas e outras empresas não financeiras podem atuar como correspondentes bancários, desde que observadas as regras aplicáveis ao modelo.
Responsabilidades regulatórias
Ademais, outra diferença importante entre esses dois agentes está em sua regulamentação e as consequentes responsabilidades regulatórias.
As instituições financeiras são autorizadas e fiscalizadas pelo BC, ao passo que o correspondente bancário atua mediante contrato com uma instituição autorizada, seguindo as regras e diretrizes estabelecidas para a atividade.
A contratação de correspondentes bancários é disciplinada pela Resolução CMN nº 4.935/2021.
Como explica Ronaldo Oliveira, CEO da GIRO.TECH, a diferença pode ser entendida de forma bastante simples:
“A instituição financeira precisa estar lá cadastrada, regulada no Banco Central, com todas as exigências que esse modelo traz. E o corban é muito mais simples: é você, varejista, fazendo parceria com uma empresa já regulada pelo Banco Central.”
Por fim, esses dois modelos também possuem diferenças importantes em suas estruturas e níveis de autonomia.
As instituições financeiras possuem autorização para exercer atividades financeiras dentro do seu respectivo enquadramento regulatório, enquanto o corban atua dentro dos limites que são estabelecidos pela instituição com a qual mantém parceria.
Porém, isso não significa que o correspondente tenha um papel meramente operacional.
Na prática, o varejista pode utilizar sua posição como corban para incorporar a oferta de crédito à própria jornada de compra.
Assim, é possível disponibilizar produtos como crédito CDC, empréstimo pessoal entre outras operações de crédito aos seus clientes.
É justamente essa possibilidade que torna o modelo de correspondente bancário digital especialmente relevante para empresas que desejam ampliar sua oferta financeira sem, obrigatoriamente, assumir de forma direta a estrutura regulatória de uma instituição financeira.
Quais empresas podem atuar como corban?
O correspondente bancário tem como uma de suas principais características, a flexibilidade.
E a razão para isso é muito simples: o corban não precisa ser uma empresa criada originalmente para atuar no mercado financeiro.
Pelo contrário: uma das grandes oportunidades que esse modelo oferece está justamente em permitir que empresas de diferentes segmentos incorporem a distribuição de produtos financeiros à sua própria jornada de relacionamento com clientes.
Com isso, varejistas, indústrias, marketplaces, concessionárias e empresas de tecnologia, como ERPs, podem utilizar o modelo para ampliar a oferta de crédito e outros serviços financeiros, contanto que atuem em parceria com uma instituição autorizada e dentro das condições estabelecidas para a correspondência bancária.
Varejo
Sem dúvidas, o varejo é um dos exemplos mais naturais de empresas que podem atuar como corban.
Isso acontece porque o varejista já possui relacionamento direto e recorrente com seus clientes, além de contar com diferentes pontos de contato, como lojas físicas, aplicativos e e-commerces.
Nesse contexto, o crédito pode ser incorporado diretamente à jornada de compra.
Sempre que um cliente entra em uma loja para adquirir um produto, ele pode receber uma oferta de CDC, empréstimo pessoal ou cartão de loja no próprio ambiente em que já está realizando sua compra.
Essa oferta de crédito pode ocorrer dentro da própria loja, aplicativo ou e-commerce, utilizando uma instituição financeira parceira para formalizar a operação.
Desse modo, o corban se transforma em uma ferramenta para monetizar uma base de clientes que a empresa já possui, adicionando produtos financeiros ao seu ecossistema.
“Quem opera estrutura financeira própria não monetiza apenas o produto, mas também o consumo, o relacionamento e a recorrência. No fechamento do pedido, o consumidor demanda por opções diversas para efetivar a compra no formato mais conveniente, considerando prazo, juros e disponibilidade de crédito”. Gastão Mattos, Fundador da Consultoria GMattos.
Indústrias
As indústrias também podem encontrar oportunidades relevantes no modelo de correspondente bancário, especialmente quando mantêm relacionamento próximo com distribuidores, revendedores, fornecedores ou clientes empresariais.
Nesse cenário, o crédito pode ser utilizado para apoiar diferentes etapas da cadeia comercial, como:
Financiamento de compras;
Relacionamento com distribuidores;
Oferta de soluções financeiras para empresas que fazem parte do ecossistema da indústria.
A lógica é semelhante à observada no varejo: a empresa utiliza um relacionamento comercial que já existe para aproximar o cliente de uma solução financeira que seja adequada à sua necessidade.
Além disso, quanto mais integrada estiver a jornada comercial da indústria, maior pode ser o potencial de incorporar a oferta de crédito ao próprio processo de venda.
Marketplaces
Os marketplaces também possuem uma característica importante que torna o modelo de corban especialmente interessante: eles concentram, em um mesmo ambiente, diferentes participantes de uma relação comercial.
De um lado, estão os consumidores. Do outro, os sellers e parceiros que utilizam a plataforma para vender seus produtos.
Essa cadeia cria oportunidades para distribuir produtos financeiros para diferentes públicos.
Por exemplo, um marketplace pode oferecer crédito ao consumidor durante a compra ou disponibilizar soluções financeiras para seus sellers, integrando a oferta ao próprio ambiente digital.
Como a operação pode acontecer por meio de plataformas eletrônicas, o modelo também se adapta naturalmente às jornadas digitais.
O Banco Central reconhece a atuação de correspondentes por meio de plataformas eletrônicas, o que amplia as possibilidades de distribuição de produtos financeiros fora dos canais bancários tradicionais.
ERPs
Ademais, os ERPs representam uma possibilidade ainda mais ligada à evolução digital do corban.
Como essas plataformas já concentram informações financeiras e operacionais das empresas, elas podem se tornar um ponto estratégico para a distribuição de determinados produtos financeiros.
Imagine, por exemplo, uma empresa utilizando seu ERP para administrar vendas, fluxo de caixa, estoque e contas a receber.
A partir desse mesmo ambiente, pode existir uma ótima oportunidade de apresentar uma solução financeira adequada à necessidade identificada.
Nesse caso, o corban deixa de estar necessariamente associado a um estabelecimento físico e passa a funcionar como um canal digital para distribuição de produtos financeiros.
Essa evolução acompanha o próprio movimento de digitalização dos correspondentes, que podem utilizar plataformas eletrônicas para realizar suas atividades.
Concessionárias
Por fim, as concessionárias, especialmente as que atuam no mercado automotivo, também apresentam uma forte aderência ao modelo.
A razão para isso é muito simples: o financiamento costuma estar diretamente relacionado à própria jornada de compra do veículo.
Em vez de o consumidor precisar procurar separadamente uma instituição financeira, a concessionária pode apresentar uma solução de financiamento dentro do próprio processo de aquisição do automóvel.
Esse é um exemplo clássico de correspondência bancária: o cliente contrata o financiamento no estabelecimento, mas a instituição financeira parceira concede efetivamente o crédito.
A vantagem está justamente em reduzir o atrito entre a intenção de compra e a contratação do crédito, tornando a jornada mais integrada.
Apesar das diferenças entre varejistas, indústrias, marketplaces, concessionárias e ERPs, existe um elemento em comum: todas podem possuir um relacionamento relevante com pessoas ou empresas que apresentam necessidades financeiras ao longo de sua jornada.
É justamente aí que está o potencial do corban. Em vez de criar uma nova relação com o cliente exclusivamente para vender um produto financeiro, a empresa pode incorporar a oferta de crédito ao relacionamento que já possui.
Essa lógica simples ajuda a explicar por que o modelo vem deixando de ser associado apenas a lotéricas e estabelecimentos físicos e passando a ocupar também ambientes digitais.
“Você pode criar uma vantagem competitiva com relação aos seus concorrentes, diversificando cada vez mais produtos, trazendo condições diferentes e contratando empresas que te forneçam jornadas tecnológicas e com fluidez. Também terá acesso a uma gama de dados diferente das que você teria por simplesmente vender os teus produtos”. Diego Motta, Head Comercial da GIRO.TECH.
Portanto, para as empresas que já possuem relacionamento, dados e canais próprios, atuar como corban pode representar uma oportunidade de:
Ampliar a jornada do cliente;
Diversificar receitas;
Transformar a distribuição de crédito em uma nova frente estratégica do negócio.
Vale a pena se tornar um corban?
Como você conseguiu observar nos itens anteriores, o corban ocupa um espaço importante no mercado financeiro, impactando positivamente as operações de crédito.
Por consequência, a sua utilização proporciona diversas vantagens estratégicas e operacionais, que contribuem para uma gestão de crédito mais segura e eficiente.
Em suma, o principal benefício está na possibilidade de transformar canais e relacionamentos que a empresa já possui em pontos de distribuição de produtos financeiros.
Para quem é varejista, isso significa poder oferecer crédito dentro da loja, do aplicativo ou do e-commerce, aproveitando todo um relacionamento e jornada que o cliente já conhece.
Além da receita gerada pela distribuição dos produtos, a empresa também passa a obter novos dados sobre o comportamento financeiro e de consumo de sua base, ampliando sua capacidade de criar experiências e ofertas mais aderentes.
Abaixo, listamos algumas das principais razões para você considerar utilizar o correspondente bancário, especialmente se busca ampliar a oferta de produtos financeiros dentro do seu negócio. Confira:
Segurança e confiabilidade
Um dos grandes diferenciais do corban é o fato dele conseguir participar de diferentes etapas da jornada de crédito, contribuindo para uma operação mais segura e integrada.
Essa segurança e confiabilidade é fundamental para aumentar a confiança entre as partes envolvidas nas transações e operações.
Além disso, o fato de a empresa não ser diretamente regulada pelo Banco Central como instituição financeira não significa que ela esteja isenta de cuidados.
É essencial adotar controles que previnam a lavagem de dinheiro (PLD), identifiquem possíveis fraudes e garantam a segurança das operações.
Nesse sentido, a escolha de uma instituição financeira parceira robusta e de uma estrutura tecnológica adequada também é fundamental para garantir uma jornada segura para o cliente e para o próprio negócio.
Conformidade regulatória
O fato de seguir regras estabelecidas pelo BC e pelo Conselho Monetário Nacional (CMN) também é crucial para assegurar que a atuação do corban ocorra em conformidade regulatória com as boas práticas e exigências aplicáveis à atividade.
Isso facilita a prestação de contas e ajuda a mitigar eventuais riscos que podem ocorrer pelo não cumprimento das normas.
Ademais, é importante compreender que o correspondente atua em parceria com uma instituição financeira autorizada, seguindo as regras e diretrizes estabelecidas para a operação.
Ou seja, a instituição contratante também possui responsabilidades relacionadas à atuação do correspondente.
Agilidade nas operações financeiras
Além disso, o processo de obtenção de crédito por meio de um corban também pode ser mais ágil, especialmente quando a jornada é estruturada de forma digital e integrada.
Afinal, a utilização de plataformas eletrônicas, APIs e processos automatizados permite reduzir etapas e integrar diferentes componentes da operação de crédito.
Na prática, isso significa que a análise, a oferta e a contratação podem acontecer dentro do próprio ambiente em que o cliente já está, como uma loja, aplicativo ou e-commerce, reduzindo o atrito durante a jornada.
Ofertas personalizadas
Essa flexibilidade também permite que o corban participe da distribuição de ofertas de crédito mais aderentes ao contexto de cada cliente.
Isso é possível, pois empresa que atua como correspondente pode ter acesso a informações sobre o comportamento de seus clientes a partir da própria relação comercial.
Por consequência, ela consegue ampliar a capacidade de compreender suas necessidades e oferecer soluções mais adequadas.
Para Diego Motta, Head Comercial da GIRO.TECH, a razão para isso é muito simples.
A empresa passa a ter acesso a uma gama de dados diferente daquelas que ela teria apenas por comercializar suas mercadorias e produtos.
Assim, o correspondente bancário ajuda a expandir e democratizar o crédito, possibilitando que um novo público consiga ter acesso a operações bancárias comuns, e que talvez não fossem possíveis via os bancos tradicionais.
Segundo o Varejo Finance Report 2026, o cartão de crédito permanece como principal instrumento de financiamento do consumo, especialmente para compras de maior valor e parceladas, tendo movimentado R$ 3,06 trilhões de volume em transações.
Contudo, embora seja um dos meios de pagamento mais relevantes e populares do Brasil, ele ainda atende apenas a uma parcela limitada da população.
De acordo com o 1º Anuário Mosaic Insights, divulgado pela Serasa Experian, e que teve como base perfis que combinam renda, estabilidade financeira e momento de vida, 24,9% dos brasileiros não possuem cartão de crédito.
Desse modo, o corban pode oferecer soluções financeiras que atendam às demandas específicas de cada cliente, como o crediário, por exemplo.
Com isso, podem-se realizar operações de crédito mais equilibradas, o que é importante para evitar prejuízos às vendas e mitigar os riscos de inadimplência.
Diversificação da oferta de crédito
Por fim, o corban também contribui para a diversificação da oferta de crédito.
Isso é especialmente relevante para empresas que já possuem uma base ativa de clientes e desejam ampliar sua atuação financeira sem precisar assumir diretamente a estrutura regulatória de uma instituição financeira.
Afinal, além de ofertar modalidades como crediário loja, empréstimos e cartão private label, também é possível expandir essa oferta para outros serviços financeiros.
Dessa maneira, o varejista consegue trazer uma nova fonte de receitas para o seu negócio, obtendo uma comissão sobre tudo aquilo que ele vender.
Assim, as empresas que não têm origem no mercado financeiro, também podem oferecer serviços como:
Pagamento de boletos;
Abertura de contas digitais;
Contratação de seguros;
Entre outras diferentes modalidades de crédito, conforme os produtos disponibilizados pela instituição parceira e as atividades permitidas pela regulamentação.
Essa diversificação é crucial para que os clientes se sintam confortáveis em contratar produtos financeiros dentro daqueles ambientes que já conhecem e nos quais possuem relacionamento.
Isso faz toda a diferença para que a estratégia de Embedded Finance tenha sucesso e as operações de crédito consigam escalar de maneira saudável.
Em síntese, para as empresas que já possuem uma base de clientes e desejam ampliar sua oferta financeira, o corban pode representar uma excelente alternativa para distribuir crédito, gerar novas receitas e integrar produtos financeiros à jornada do cliente, sem ter que assumir diretamente a estrutura de uma instituição financeira.
Seja um corban com a GIRO.TECH!
A oferta de crédito vem se tornando cada vez mais estratégica para empresas que desejam ampliar suas fontes de receita e incorporar produtos financeiros à jornada dos seus clientes.
Embora esse movimento fique mais evidente no varejo, empresas dos mais diversos segmentos também podem aproveitar essa oportunidade.
Entretanto, para que essa estratégia tenha sucesso, é fundamental contar com uma infraestrutura que seja capaz de conectar tecnologia, crédito e regulação, permitindo que a empresa ofereça soluções financeiras sem precisar construir, sozinha, toda a estrutura necessária para isso.
É justamente nesse cenário que a GIRO.TECH pode ser sua parceira nessa jornada de originação e distribuição de crédito!
A nossa plataforma oferece a tecnologia para crédito que simplesmente funciona, habilitando que empresas de diferentes segmentos atuem como correspondentes bancários digitais, ao incorporar a oferta de crédito diretamente em seus próprios canais e jornadas.
Para isso, contamos com a Giro SCD, nossa Sociedade de Crédito Direto autorizada pelo Banco Central.
A nossa SCD atua na formalização das operações de crédito realizadas por meio dos corbans, tendo a estrutura necessária para viabilizar diferentes operações de crédito, como:
Por meio das APIs, sua empresa pode integrar a jornada de crédito aos seus próprios sistemas, aplicativos, sites ou plataformas, tornando a contratação mais simples e fluida para o cliente.
Nesse processo, é possível realizar a emissão de CCB, instrumento utilizado para formalizar as operações de crédito.
A CCB é um título de crédito que formaliza a obrigação de pagamento decorrente de uma operação de crédito, estabelecendo os direitos e deveres relacionados à dívida.
Desse modo, sua empresa pode incorporar a oferta de crédito à própria jornada comercial, enquanto a GIRO.TECH fornece a infraestrutura tecnológica e a instituição financeira responsável pela formalização da operação.
Assim, você não precisa transformar sua empresa em uma instituição financeira para oferecer crédito aos seus clientes.
Baste se tornar um correspondente bancário digital e transformar seus próprios canais em pontos de distribuição de crédito.
Essa é a proposta da GIRO.TECH: conectar empresas às oportunidades do mercado de crédito por meio de tecnologia para crédito, infraestrutura regulatória e uma operação preparada para crescer e escalar.
Perguntas frequentes sobre corban
Para facilitar sua consulta, reunimos abaixo as principais dúvidas sobre correspondente bancário, seu funcionamento, regulamentação, produtos financeiros e as oportunidades para empresas que desejam atuar como corban.
Confira as respostas às perguntas mais frequentes:
O que é corban?
Corban é a abreviação de correspondente bancário, uma pessoa física ou jurídica contratada por uma instituição financeira ou outra instituição autorizada pelo Banco Central para prestar determinados serviços em seu nome.
Em síntese, o correspondente bancário funciona como um canal de distribuição de produtos e serviços financeiros, podendo atuar de forma presencial ou digital.
Um corban pode conceder crédito por conta própria?
Não. O corban não é uma instituição financeira e não pode conceder crédito em nome próprio.
A originação e formalização do crédito é realizada em parceria com uma instituição autorizada, que permanece responsável pela operação financeira. O correspondente bancário atua dentro dos limites que são estabelecidos pelo contrato e pelas regras aplicáveis ao modelo.
Quem pode ser corban?
Empresas de diferentes segmentos podem atuar como correspondentes bancários, desde que atendam às condições aplicáveis e sejam contratadas por uma instituição financeira autorizada.
Entre os exemplos mais comuns estão varejistas, indústrias, marketplaces, concessionárias e empresas de tecnologia, como ERPs.
Além disso, com a evolução tecnológica, o correspondente também pode atuar por meio de plataformas digitais, dando origem ao chamado corban digital.
Corban precisa de autorização do Banco Central?
O correspondente bancário não precisa obter uma autorização própria do Banco Central para exercer a atividade.
Ele atua mediante contrato com uma instituição financeira ou outra instituição autorizada, seguindo as regras estabelecidas para a correspondência bancária.
Por sua vez, a instituição contratante deve observar as exigências regulatórias relacionadas à atuação do correspondente bancário.
Qual é a diferença entre Corban e BaaS?
Corban e BaaS são modelos diferentes de participação no mercado financeiro.
No corban, a empresa atua como canal de distribuição de produtos financeiros de uma instituição parceira. Já no BaaS, a empresa atua como tomadora de serviços financeiros e utiliza a infraestrutura de uma instituição autorizada para disponibilizar produtos dentro da sua própria jornada e marca.
Por isso, ser correspondente bancário não é o mesmo que ser tomador de serviços de BaaS.
Quais produtos um corban pode oferecer?
Um corban pode distribuir diferentes produtos e serviços financeiros, de acordo com as atividades previstas no contrato com a instituição parceira e com a regulamentação aplicável.
Entre eles estão empréstimos pessoais, Consignado Privado, crédito CDC, cartões de crédito, abertura de contas, pagamentos, transferências e outros serviços financeiros.
Para empresas, essa oportunidade permite incorporar essas soluções aos seus próprios canais, como lojas, aplicativos, sites e plataformas digitais.
Vale a pena ser corban?
Ser corban pode ser uma alternativa estratégica para empresas que desejam ampliar sua oferta financeira, gerar novas receitas e integrar crédito à jornada do cliente.
Afinal, uma das principais vantagens é poder distribuir produtos financeiros sem precisar constituir toda uma instituição financeira própria.
Com uma infraestrutura tecnológica adequada e uma instituição financeira parceira, a empresa pode transformar seus próprios canais em pontos digitais de distribuição de crédito, aproveitando o relacionamento que já possui com seus clientes.
Conclusão
Por fim, ao concluir a leitura deste artigo, você conheceu melhor o que é o corban, como esse modelo funciona e qual a sua importância dentro do mercado de crédito.
Ao permitir que empresas de diferentes segmentos incorporem a distribuição de produtos financeiros às suas próprias jornadas, o correspondente bancário se torna uma alternativa estratégica para quem deseja ampliar a oferta de crédito, gerar novas receitas e fortalecer o relacionamento com seus clientes.
Além disso, a evolução tecnológica transformou o modelo, permitindo que o correspondente atue de forma cada vez mais digital, por meio de plataformas, APIs e jornadas integradas.
Assim, o corban digital amplia as possibilidades de empresas como varejistas, marketplaces, indústrias e ERPs distribuírem crédito dentro dos ambientes que seus clientes já utilizam e são familiarizados.
Portanto, se você busca uma maneira de integrar o crédito ao seu negócio sem precisar se tornar uma instituição financeira, atuar como correspondente bancário pode ser uma alternativa estratégica.
A GIRO.TECH pode ser sua parceira nessa jornada, oferecendo a tecnologia para crédito que simplesmente funciona e a infraestrutura regulatória necessária para transformar sua empresa em um canal digital de distribuição de crédito.
Entre em contato com nossos especialistas, agende uma reunião gratuita e saiba como seu varejo pode gerar novas receitas com crédito sem complexidade regulatória!