Embedded Finance: Otimizando a oferta de crédito no varejo!
O que é Embedded Finance? Descubra como empresas incorporam crédito e outros serviços financeiros para criar novas fontes de receitas!

24/02/2025

Nossas Soluções
O que é Embedded Finance? Descubra como empresas incorporam crédito e outros serviços financeiros para criar novas fontes de receitas!
24/02/2025
O que é Embedded Finance? Nos últimos anos, essa expressão passou a ocupar um espaço cada vez maior nas discussões sobre inovação financeira e transformação digital.
Porém, mais do que uma tendência, esse modelo vem mudando a forma como as empresas oferecem produtos financeiros aos seus clientes.
Por meio dele, empresas de diferentes segmentos, como indústrias, varejistas e marketplaces, podem incorporar serviços financeiros diretamente às suas jornadas de compra.
Assim, é possível estruturar operações de crédito, oferecer financiamentos, cartão private label e outros produtos financeiros dentro do próprio ecossistema, eliminando a necessidade de direcionar o consumidor para instituições financeiras tradicionais.
Não por acaso, o mercado global de Embedded Finance continua em forte expansão.
Um estudo realizado pela Bain & Company e Bain Capital projeta que esse segmento deve movimentar US$ 7 trilhões em volume transacionado em 2026, impulsionado pelo avanço das APIs, da digitalização dos serviços financeiros e da crescente demanda por experiências cada vez mais integradas.
No Brasil, projeções da Deloitte indicam que o Embedded Finance poderá gerar cerca de R$ 24 bilhões em receitas adicionais para os setores de varejo e bens de consumo até 2026.
Diante desse cenário, esse modelo deixou de ser apenas uma inovação e passou a representar uma oportunidade estratégica para empresas que desejam:
Neste artigo, você entenderá o que é o Embedded Finance, como esse modelo funciona na prática, quais produtos podem ser incorporados à jornada do cliente e por que essa tendência tem impulsionado a criação de operações de crédito cada vez mais eficientes. Siga a leitura e acompanhe conosco até o fim!
Primeiramente, antes de compreendermos todas as particularidades que envolvem esse modelo de negócio, é importante entender o que realmente é o Embedded Finance.
Traduzindo para o português, esse conceito pode ser definido como “finanças incorporadas” ou “finanças embutidas”.
Em outras palavras, ele consiste na incorporação de produtos e serviços financeiros à jornada de empresas que, originalmente, não pertencem ao setor financeiro.
Isso significa que varejistas, indústrias, marketplaces, empresas de tecnologia e diversos outros segmentos podem disponibilizar soluções financeiras dentro do próprio ambiente em que seus clientes já realizam compras ou contratam serviços.
Durante muitos anos, esses serviços eram oferecidos quase exclusivamente por bancos e outras instituições financeiras.
Porém, com o avanço das tecnologias de integração, especialmente por meio de APIs, tornou-se possível incorporar esses serviços diretamente ao ecossistema das empresas, sem que o cliente precisasse recorrer a uma instituição financeira tradicional durante a jornada.
Como resultado, a experiência do cliente passou a ser muito mais simples, fluida e integrada.
Outro aspecto importante é que o Embedded Finance não se limita a um único produto financeiro.
Cada empresa pode incorporar apenas as soluções que façam sentido para sua estratégia e para as necessidades do seu público.
Entre as principais aplicações deste modelo, podemos destacar:
Embora todas essas modalidades façam parte do universo do Embedded Finance, uma delas tem ganhado importante destaque nos últimos anos: a incorporação de operações de crédito diretamente à jornada do cliente, naquilo que é conhecido como Embedded Lending.
Além de simplificar o acesso ao crédito, esse modelo permite que as empresas criem novas fontes de receita e fortaleçam o relacionamento com seus consumidores.
É justamente por esse motivo que empresas como Magalu, Mercado Livre e iFood passaram a incorporar soluções financeiras aos seus ecossistemas.
Enquanto a Magalu oferece crédito diretamente na jornada de compra, o Mercado Livre financia seus sellers por meio do Mercado Pago e o iFood utiliza informações do próprio ecossistema para conceder crédito a restaurantes parceiros
Assim, todas essas empresas conseguem oferecer crédito de forma integrada às jornadas de compra de clientes, vendedores e parceiros comerciais.
Nos próximos tópicos, você entenderá como o Embedded Finance funciona na prática e por que esse modelo vem transformando a forma como empresas dos mais diversos segmentos oferecem produtos financeiros aos seus clientes.
Agora que você já compreendeu o que é o Embedded Finance, fica mais fácil entender como esse modelo funciona na prática.
Em essência, ele permite que empresas incorporem produtos e serviços financeiros diretamente às suas jornadas digitais, sem que o cliente precise interromper sua experiência para contratar uma instituição financeira externa.
Na prática, isso significa que o consumidor continua realizando sua compra normalmente enquanto os serviços financeiros são disponibilizados de forma integrada ao próprio ecossistema da empresa.
Essa integração é possível graças ao avanço das APIs e de outras tecnologias que conectam instituições reguladas, provedores de infraestrutura financeira e empresas dos mais diversos segmentos.
Como resultado, as soluções que antes eram exclusivas dos bancos podem ser disponibilizadas de forma transparente e personalizada ao longo da jornada do cliente.
Além disso, outro aspecto importante é que o Embedded Finance funciona de maneira modular.
Em outras palavras, isso quer dizer que a empresa não precisa incorporar todos os produtos financeiros disponíveis.
Pelo contrário, ela pode selecionar apenas aqueles que realmente agregam valor ao seu modelo de negócio e à experiência do seu público.
Por exemplo, um marketplace pode disponibilizar linhas de crédito para seus sellers, enquanto uma rede varejista pode oferecer um cartão private label ou um CDC Digital diretamente durante a compra.
Já empresas de mobilidade podem incorporar contas digitais, meios de pagamento e programas de cashback aos seus aplicativos.
Em todos esses casos, o princípio permanece o mesmo: os serviços financeiros deixam de ser um destino separado e passam a fazer parte da experiência principal do usuário.
Esse modelo beneficia todos os participantes da operação. O consumidor encontra uma jornada mais simples e conveniente, enquanto a empresa fortalece o relacionamento com seus clientes, aumenta a recorrência e cria novas fontes de receita por meio da oferta de produtos financeiros.
Embora o Embedded Finance seja um dos temas mais discutidos atualmente no mercado financeiro, esse modelo de negócio não surgiu da noite para o dia.
Na realidade, ele é resultado da evolução tecnológica do próprio Sistema Financeiro Nacional (SFN), que passou a permitir uma integração cada vez maior entre empresas não financeiras e instituições reguladas.
Durante muitos anos, produtos de crédito e demais soluções como contas digitais, cartões, empréstimos e meios de pagamento eram oferecidos quase exclusivamente por bancos tradicionais.
Isso fazia com que qualquer empresa interessada em disponibilizar esses serviços aos seus clientes precisasse criar uma instituição financeira própria ou estabelecer processos complexos de integração com bancos parceiros.
Contudo, com o avanço da digitalização dos serviços financeiros, esse cenário começou a mudar positivamente.
A evolução das APIs, o fortalecimento das empresas de tecnologia financeira e iniciativas regulatórias, como o Open Banking (posteriormente ampliado para Open Finance), criaram um ambiente muito mais favorável para que empresas incorporassem produtos financeiros às suas próprias jornadas de negócio.
Essa revolução possibilitou que diferentes participantes passassem a atuar de forma integrada, cada um desempenhando uma função específica dentro da operação financeira.
Segundo Ronaldo Oliveira, CEO da GIRO.TECH, o mercado deixou de depender de estruturas totalmente centralizadas e passou a funcionar como um grande ecossistema conectado:
“Antigamente, praticamente toda a operação acontecia dentro de um único banco. Hoje, cada etapa pode ser executada por uma empresa especializada. Você pode ter uma esteira de crédito, uma SCD para formalizar as operações, um veículo de securitização para financiar a carteira e diferentes plataformas conectando tudo isso por meio de tecnologia.” Ronaldo Oliveira, CEO da GIRO.TECH.
Essa transformação reduziu as barreiras de entrada e possibilitou que empresas dos mais diversos segmentos passassem a oferecer produtos financeiros sem ter que construir toda a infraestrutura do zero.
Um dos principais marcos dessa transformação foi a implementação do Open Banking no Brasil.
Também chamado de “dados bancários abertos”, esse modelo de serviços financeiros possibilita o compartilhamento padronizado e seguro das informações financeiras entre diferentes instituições autorizadas pelo Banco Central (BC).
Na prática, o Open Banking permite que prestadores de serviços terceirizados acessem dados dos consumidores de sistemas bancários tradicionais.
Inicialmente, esse era o objetivo principal do projeto: permitir o compartilhamento padronizado de informações entre instituições financeiras autorizadas pelo BC, sempre mediante autorização do cliente.
Posteriormente, esse ecossistema evoluiu para o Open Finance, ampliando o compartilhamento para outros produtos e serviços financeiros, como investimentos, seguros, operações de câmbio e previdência privada.
Com isso, as empresas não financeiras passaram a poder desenvolver experiências muito mais personalizadas e integradas diretamente em seus próprios canais digitais.
Naturalmente, toda essa evolução só foi possível graças ao avanço das APIs e das plataformas de infraestrutura e tecnologia financeira.
As APIs funcionam como “pontes” que conectam diferentes sistemas, permitindo que as informações circulem de forma segura entre empresas, instituições financeiras e provedores de tecnologia.
Já a chamada Banking Infrastructure reúne toda a infraestrutura necessária para que essas integrações aconteçam na prática.
Em vez de desenvolver uma estrutura bancária completa, as empresas podem utilizar componentes especializados para incorporar apenas os serviços financeiros que fazem sentido para o seu modelo de negócio.
Foi justamente essa combinação entre regulação, tecnologia e infraestrutura que tornou o Embedded Finance uma realidade.
Assim, qualquer empresa, seja ela do varejo, indústria, marketplace ou concessionária passou a poder oferecer produtos financeiros de forma integrada, escalável e praticamente invisível para o usuário final.
Entre todas as aplicações do Embedded Finance, existe uma modalidade que vem ganhando cada vez mais relevância entre empresas que desejam monetizar seus ecossistemas: o Embedded Lending.
Mas, afinal, qual é a diferença entre esses dois modelos de negócio?
Embora ambos os termos sejam frequentemente utilizados como sinônimos, eles possuem significados diferentes.
Na prática, o Embedded Finance é um conceito mais amplo. Ele representa a incorporação de diferentes produtos e serviços financeiros à jornada de empresas que, originalmente, não pertencem ao setor financeiro.
Já o Embedded Lending, também conhecido como Embedded Credit, é uma das principais modalidades que fazem parte desse universo.
Esse conceito refere-se à integração de soluções de empréstimos e crédito em plataformas não financeiras.
Em outras palavras, todo Embedded Lending faz parte do Embedded Finance. Porém, nem toda operação de Embedded Finance envolve necessariamente crédito.
“O Embedded Finance pode envolver pagamentos, contas digitais e outros serviços financeiros. Mas, na prática, é o crédito que normalmente sustenta toda essa estratégia, porque é ele que gera a principal fonte de receita da operação.” Ronaldo Oliveira, CEO da GIRO.TECH.
Muitas empresas iniciam sua estratégia de Embedded Finance justamente pelo Embedded Lending, porque as operações de crédito costumam representar a principal fonte de monetização desse modelo, permitindo criar novas fontes de receita e aumentar a rentabilidade do ecossistema financeiro incorporado.
Para facilitar a compreensão, imagine uma empresa que incorpora uma conta digital ou um meio de pagamento ao seu aplicativo.
Nesse caso, ela está oferecendo uma solução de Embedded Finance, mas não necessariamente uma operação de crédito.
Por outro lado, quando essa mesma empresa passa a disponibilizar um financiamento, um empréstimo pessoal, um cartão private label ou um crédito CDC dentro da própria jornada de compra, ela está aplicando o conceito de Embedded Lending.
Embora o Embedded Finance englobe diferentes categorias de serviços financeiros, o crédito costuma ser a modalidade que gera maior impacto estratégico para as empresas. Os números ajudam a explicar esse movimento.
Segundo o Varejo Finance Report 2026, estudo desenvolvido pela GIRO.TECH que analisa como grandes varejistas utilizam produtos financeiros para impulsionar suas operações, em 2025 o cartão de crédito respondeu por cerca de 35% a 45% do consumo, enquanto aproximadamente 40% a 50% das vendas totais passaram pelo parcelamento.
Além disso, o crediário e os cartões private label também mantiveram relevância, principalmente fora dos grandes centros e entre consumidores de renda média e baixa.
Quando considerados de forma conjunta, esses diferentes mecanismos de financiamento ao consumidor representam uma parcela majoritária das vendas do varejo, podendo alcançar entre 65% e 80% em determinados segmentos.
Diversos fatores explicam por que o crédito se tornou um dos principais motores de crescimento do varejo. Além de melhorar a experiência do cliente, as operações de crédito:
Outro fator decisivo é que as empresas conhecem seus próprios clientes muito melhor do que uma instituição financeira tradicional.
Por exemplo, um varejista possui informações sobre o histórico de compras, frequência de consumo, ticket médio e comportamento de pagamento do consumidor.
Esse conhecimento permite oferecer soluções de crédito mais aderentes ao contexto daquela relação comercial, tornando a experiência mais conveniente e menos burocrática.
Não por acaso, é justamente o Embedded Lending que tem impulsionado grande parte dos projetos de Embedded Finance desenvolvidos atualmente por varejistas, marketplaces e fintechs de crédito.
Em síntese, o Embedded Finance reúne diferentes soluções financeiras dentro de um mesmo ecossistema.
Por outro lado, o Embedded Lending concentra-se especificamente nas operações de crédito, que costumam representar a principal fonte de monetização desse modelo.
Embora sejam frequentemente utilizados como sinônimos, Banking as a Service (BaaS) e Embedded Finance representam conceitos diferentes dentro do mercado financeiro.
Como dito anteriormente, “as finanças embutidas” correspondem ao modelo de negócio responsável por incorporar produtos e serviços financeiros à jornada de empresas que, originalmente, não pertencem ao setor financeiro.
Por outro lado, o BaaS corresponde à infraestrutura tecnológica e regulatória que torna essa integração possível.
Em outras palavras, enquanto o Embedded Finance representa aquilo que o cliente final enxerga, como um cartão private label, uma conta digital, um Pix ou uma operação de crédito integrada ao checkout, o BaaS atua “nos bastidores”, conectando a empresa a uma instituição financeira autorizada pelo Banco Central.
É justamente essa infraestrutura que permite que varejistas, marketplaces, indústrias e plataformas digitais ofereçam produtos financeiros sem precisar construir um banco do zero.
Podemos resumir essa relação da seguinte forma:
Em outras palavras, o BaaS funciona como a “base” sobre a qual muitas operações de Embedded Finance são construídas.

Essa relação, frequentemente levanta uma outra questão: afinal, todo Embedded Finance utiliza BaaS?
A resposta é: nem sempre.
Apesar de boa parte das operações atuais utilizarem modelos de Banking as a Service para acelerar sua implementação, essa não é a única possibilidade.
Empresas que possuem autorização do Banco Central para atuar como Instituições de Pagamento (IP), Sociedades de Crédito Direto (SCD) ou Sociedades de Crédito, Financiamento e Investimento (SCFI) podem estruturar seus próprios produtos financeiros sem depender de um provedor de BaaS.
Por outro lado, organizações que não possuem licença regulatória normalmente podem utilizar o BaaS como forma de acessar a infraestrutura financeira necessária para oferecer contas digitais, meios de pagamento, cartões ou operações de crédito aos seus clientes.
A publicação da Resolução Conjunta nº 16/2025 trouxe mais clareza sobre os papéis desempenhados dentro desse ecossistema.
A norma passou a definir quem pode atuar como prestador de BaaS, isto é, a instituição financeira autorizada pelo Banco Central responsável pela infraestrutura e pelas obrigações regulatórias; e quem atua como tomador de BaaS, responsável por distribuir os produtos financeiros utilizando sua própria marca e relacionamento com o cliente.
Além disso, a regulamentação reforçou que o tomador de BaaS não exerce o papel de instituição financeira.
Ou seja, a sua função é oferecer a experiência ao cliente, enquanto a custódia dos recursos, a execução das transações, o compliance e a responsabilidade regulatória permanecem com a instituição autorizada pelo BC.
“O mercado de BaaS amadureceu e não aceita mais conexões frágeis. A rastreabilidade agora é o elo que mantém as operações de pé e em conformidade com a lei.” Giancarllo Melito, Advogado Barcellos Tucunduva.
Contudo, essa não costuma ser uma decisão entre BaaS ou Embedded Finance.
Afinal, o Embedded Finance representa o objetivo estratégico da empresa: incorporar produtos financeiros para gerar novas receitas, aumentar a fidelização dos clientes e criar vantagens competitivas.
Já o BaaS é apenas um dos caminhos tecnológicos e regulatórios capazes de viabilizar essa estratégia.
Além dele, existem outros modelos de estruturação, como o Correspondente Bancário (Corban), que também permitem oferecer operações de crédito utilizando a infraestrutura de instituições financeiras autorizadas, mas com características operacionais e regulatórias bastante distintas.
Em muitos casos, essa estrutura pode representar uma alternativa mais simples para empresas que desejam atuar com originação e distribuição de crédito sem precisar assumir a complexidade existente em determinadas operações de Banking as a Service.
Por isso, empresas que desejam ingressar no mercado financeiro normalmente começam definindo quais produtos pretendem oferecer e, somente depois, escolhem a estrutura mais adequada para viabilizar sua operação, seja por meio de um parceiro de BaaS, de um modelo de Correspondente Bancário ou até mesmo, da criação de uma instituição financeira própria.
Embora o Embedded Finance tenha ganhado enorme visibilidade nos últimos anos, esse modelo de negócio não surgiu por acaso.
Sua expansão é resultado da combinação entre:
A seguir, conheça os principais fatores que impulsionaram essa transformação:
Durante muitos anos, oferecer produtos financeiros era uma atividade praticamente restrita a bancos e instituições financeiras tradicionais.
Porém, graças a fenômenos como a bancarização, esse cenário passou por uma profunda e relevante transformação.
A criação de novos modelos regulatórios pelo Banco Central, como as Instituições de Pagamento (IPs) e as Sociedades de Crédito Direto (SCDs), ampliou as possibilidades para que empresas estruturem operações financeiras de forma segura e alinhada às exigências regulatórias.
Além disso, iniciativas como o Open Banking, posteriormente evoluído para Open Finance, permitiram maior interoperabilidade entre instituições financeiras.
Todas essas oportunidades ampliaram o compartilhamento padronizado de dados mediante autorização do cliente.
Essa abertura criou as bases necessárias para que novas soluções financeiras fossem incorporadas à jornada de empresas dos mais diversos segmentos.
Mais recentemente, a publicação da Resolução Conjunta nº 16/2025, também conhecida como Nova Resolução de BaaS, trouxe maior clareza sobre os papéis desempenhados pelos participantes do ecossistema de Banking as a Service.
Essa nova regulamentação foi importante para estabelecer responsabilidades específicas para instituições financeiras e empresas que utilizam essa infraestrutura.
Com isso, o ambiente regulatório tornou-se mais transparente e previsível, favorecendo o amadurecimento do mercado de Embedded Finance.
Ao mesmo tempo em que a regulamentação evoluiu, a tecnologia também transformou completamente a forma como produtos financeiros são desenvolvidos.
Se anteriormente integrar um serviço financeiro exigia longos projetos, elevados investimentos e integrações altamente complexas, hoje grande parte dessas conexões acontece por meio de APIs.
Essas interfaces permitem que diferentes plataformas troquem informações em tempo real. Com isso, é possível incorporar contas digitais, meios de pagamento, operações de crédito e diversos outros produtos financeiros diretamente às jornadas digitais das empresas.
Essa conveniência faz toda a diferença, especialmente em cenários como o E-commerce, que possui 70% de taxa de conversão online média no Brasil, segundo estudos realizados pela Consultoria GMattos.
Sempre que uma venda não é concretizada por falha na conversão de pagamentos, além da perda da receita, todo o custo associado (geração de tráfego, navegação, reserva de pedido) é mantido
“A melhoria de 5 pontos percentuais na conversão de pagamento pode representar ganho de 50% na margem EBITDA de uma operação de varejo online. O balanceamento das formas de pagamento no checkout é fundamental para conseguir otimizar a conversão”. Gastão Mattos, Fundador da GMattos Consultoria.
Essa possibilidade de ofertar serviços integrados à jornada do cliente é crucial para varejistas, marketplaces e plataformas de tecnologia, que conseguem lançar novos produtos financeiros de forma muito mais rápida do que há alguns anos.
Além de contribuir para o aumento na conversão das vendas e na redução dos custos de implementação, essa evolução também acelera integrações e melhora significativamente a experiência oferecida aos clientes.
Ademais, outro fator que impulsionou o Embedded Finance foi o surgimento de plataformas especializadas na originação e distribuição de operações de crédito.
Essas soluções fornecem a tecnologia necessária para conectar todos os participantes envolvidos em uma operação, como esteiras de crédito, instituições financeiras, registradoras, veículos de securitização e investidores, permitindo que todo o fluxo ocorra de forma integrada.
“As operações de crédito deixaram de funcionar como um bloco único e passaram a ser construídas como peças de Lego. Cada participante executa uma etapa específica da operação, enquanto a tecnologia conecta todas essas peças em uma única jornada.” Ronaldo Oliveira, CEO da GIRO.TECH.
Esse modelo substituiu as “estruturas tradicionais”, que antes eram concentradas em uma única instituição financeira, por um ecossistema modular, no qual cada participante exerce uma função específica dentro da operação de crédito.
É essa evolução que permite que empresas dos mais diferentes segmentos ofereçam produtos financeiros sem precisar desenvolver toda a infraestrutura necessária internamente.
Além disso, as plataformas de tecnologia passaram a integrar estruturas como SCDs, FIDCs, Companhias Securitizadoras, motores de crédito e sistemas de cobrança em um único fluxo operacional.
O intuito é muito claro: reduzir a complexidade das integrações e acelerar a implementação de novas operações financeiras.
Consequentemente, o Embedded Finance deixou de ser uma estratégia restrita às grandes instituições financeiras e passou a ser uma realidade acessível para empresas que desejam incorporar produtos financeiros ao seu ecossistema de forma escalável e eficiente.
Como veremos adiante, em outro tópico, a combinação entre evolução regulatória, inovação tecnológica e novas plataformas de crédito abriu espaço para que empresas dos mais diversos segmentos transformassem produtos financeiros em uma importante fonte de crescimento e geração de receita.
O Embedded Finance tem como característica mais marcante, o fato de integrar diferentes serviços financeiros em produtos ou plataformas distintas.
Desse modo, este modelo de negócio consegue embutir um leque variado de soluções financeiras no escopo de atividades das empresas.
Abaixo, listamos alguns desses produtos:
Soluções de pagamento:
Soluções de crédito:
Serviços financeiros:
Além dessa gama de serviços e do Embedded Lending, também existem outras soluções que compõem o ecossistema do Embedded Finance, como o Embedded Fintech e o Embedded Insurance.
A oferta de Embedded Finance nos negócios pode ocorrer de diferentes maneiras, pois esse modelo de negócio permite que as empresas ofertem soluções que são mais aderentes às suas necessidades.
Neste sentido, destacamos alguns dos principais exemplos das finanças embutidas nos negócios. São eles:
Além das operações de crédito, contas digitais, carteiras digitais e meios de pagamento também representam aplicações que são bastante consolidadas no Embedded Finance.
Na prática, empresas podem disponibilizar contas digitais, Pix Crédito, pagamentos de boletos, transferências, entre outros serviços financeiros diretamente dentro dos seus aplicativos ou plataformas.
Segundo Ronaldo Oliveira, CEO da GIRO.TECH, esse é um dos exemplos mais clássicos de Embedded Finance, pois o cliente passa a utilizar serviços bancários sem precisar sair do ambiente da empresa com a qual já possui relacionamento.
O empréstimo pessoal é uma das formas mais simples e conhecidas de finanças embutidas oferecidas pelas empresas que buscam bancarizar os seus negócios.
Nesta categoria de financiamento, a empresa pode emprestar dinheiro aos clientes após um processo conhecido como análise de crédito.
Desse modo, se for aprovado, o cliente que tomou o crédito se compromete a pagar esse montante no futuro, acrescido de juros mensais.
Graças ao Embedded Finance, essas empresas podem oferecer esse serviço de empréstimo aos seus clientes, mesmo que o seu core business não seja originário no mercado financeiro.
É o que fazem as grandes redes varejistas. Empresas como Magalu, Lojas Renner, Koerich, Berlanda, Pernambucanas e C&A oferecem essa solução financeira para seus clientes.
Como explica Ronaldo Oliveira, CEO da GIRO.TECH: uma das grandes vantagens do Embedded Lending é que o crédito deixa de ser oferecido por uma instituição que pouco conhece o cliente e passa a ser disponibilizado por empresas que já possuem relacionamento, histórico de consumo e informações suficientes para construir ofertas mais aderentes à realidade daquele consumidor.

Outro produto financeiro que vem ganhando espaço dentro das estratégias de Embedded Finance é o Consignado Privado.
Nessa modalidade, empresas podem oferecer linhas de crédito aos seus colaboradores, com pagamento das parcelas realizadas por meio de desconto na folha de pagamento.
Na prática, isso permite que o processo de contratação ocorra de forma totalmente integrada aos sistemas da própria empresa, tornando a jornada mais simples, segura e conveniente para o trabalhador.
Além de ampliar o acesso ao crédito com taxas normalmente mais competitivas, o Consignado Privado fortalece a proposta de valor oferecida pelas empresas aos seus colaboradores, contribuindo para programas de bem-estar financeiro e retenção de talentos.
Com a evolução do chamado Crédito do Trabalhador, esse modelo deixou de depender exclusivamente de convênios entre empresas e instituições financeiras.
Hoje, o trabalhador autoriza o compartilhamento de seus dados, recebe propostas de diferentes instituições e pode comparar taxas, prazos e condições antes de contratar a operação.
Isso torna o processo mais competitivo, transparente e acessível, especialmente para colaboradores de Pequenas e Médias Empresas (PMEs), que antes tinham acesso mais restrito a esse tipo de crédito.
Consequentemente, o Consignado Privado passou a representar mais do que uma modalidade de empréstimo: tornou-se uma solução financeira incorporada à jornada do colaborador, integrando crédito, tecnologia e infraestrutura em uma única experiência.
“O novo Consignado Privado não representa apenas uma atualização de produto. Trata-se de uma nova lógica operacional, que coloca o trabalhador no centro da decisão e transforma a infraestrutura em um dos principais fatores para o sucesso da operação.” Ronaldo Oliveira, CEO da GIRO.TECH”.
Outro bom exemplo de produto financeiro que pode ser utilizado no Embedded Finance é o crediário loja, que representa uma via de acesso facilitada entre o consumo e a obtenção de crédito.
No núcleo desta ferramenta, está a integração do financiamento no Ponto de Venda (PDV), algo que permite aos consumidores, no exato momento da compra, optar por uma solução de crédito embutida diretamente na transação.
Essa mesma lógica vale para o CDC Digital, que nada mais é do que o modelo digitalizado dessa operação de financiamento.
Este mecanismo funciona por meio de plataformas digitais que conectam os varejistas a instituições financeiras ou fintechs, que disponibilizam o crédito.
Dessa forma, o processo de aprovação é simplificado, e a experiência do usuário é otimizada, removendo as barreiras que normalmente prolongam as compras a crédito.
O CDC Digital vem sendo muito utilizado por grandes varejistas brasileiros, como é o caso da Magalu.
No 3º trimestre, as vendas financiadas por meios de pagamento próprios (que incluem os cartões Magalu e o CDC) representavam cerca de 40% das vendas nas lojas físicas, mas apenas 9% no e-commerce.
Por isso, um dos objetivos da empresa é levar a experiência do CDC Digital para dentro do aplicativo e site, integrando o crédito de forma nativa na jornada de compra digital do consumidor para converter mais vendas.
Esse case da Magalu reforça um dos principais pilares do crediário, que dentro da estratégia de Embedded Finance, deixa de ser apenas uma modalidade de parcelamento e passa a fazer parte da estratégia financeira da empresa.
No caso dos varejistas, ele permite que o crédito seja ofertado de forma integrada à jornada de compra.
O cartão private label também é um excelente exemplo de produto financeiro que pode ser integrado ao Embedded Finance.
Também conhecido como cartão de loja, ele é emitido diretamente por uma loja ou rede varejista, para ser utilizado exclusivamente para compras nessas lojas ou redes.
O fato de ser um cartão próprio, e pertencer a um arranjo de pagamento fechado, sem vínculo com as bandeiras tradicionais de cartão de crédito, possibilita que os estabelecimentos ofereçam condições especiais de pagamentos, como descontos, promoções e parcelamentos.
Além disso, o cartão private label tem um processo de aprovação muito mais simples do que outras operações de crédito.
Assim, por ampliar a confiabilidade e credibilidade junto à base de clientes, o cartão de loja é um ótimo case de Embedded Finance nos negócios.
Embora seja um dos exemplos mais conhecidos de Embedded Finance no varejo, o cartão private label normalmente representa apenas o primeiro passo da estratégia financeira.
Uma vez que o cliente passa a utilizar esse cartão, a empresa cria um relacionamento contínuo, podendo incorporar outros produtos financeiros, como empréstimos, antecipação de recebíveis e até contas digitais.
De acordo com o Varejo Finance Report 2026, estudo realizado pela GIRO.TECH, e que analisa como grandes varejistas utilizam produtos financeiros para impulsionar suas operações, os cartões próprios da Lojas Renner registraram um ticket médio de R$ 298 em 2025, cerca de 40% acima do ticket médio total da companhia.
“O cartão private label é uma alavanca estrutural de rentabilidade no varejo. Por meio dele, o varejista consegue ter visibilidade do comportamento de consumo e maior capacidade de ativar relacionamento com dados, que são o maior ativo desse cartão, que deixa de ser apenas meio de pagamento e passa a ser uma plataforma de relacionamento, fidelização e monetização, elevando a inteligência e a rentabilidade do negócio”. Thiago Furbino, Fundador da TL.MF. Consultoria.
O Embedded Finance também pode ser aplicado à antecipação de recebíveis, possibilitando que as empresas integrem soluções financeiras de forma direta em seus sistemas, sem ter que recorrer a bancos ou instituições financeiras tradicionais.
É o caso de um Ecommerce, que pode oferecer aos seus vendedores a opção de antecipar o valor das suas vendas à prazo de forma direta na plataforma, sem precisar buscar uma instituição financeira.
Desse modo, o processo fica mais ágil, acessível e eficiente para todos os envolvidos, sejam eles fornecedores, lojistas ou prestadores de serviços.
Já um marketplace pode permitir que seus sellers antecipem as vendas realizadas dentro da própria plataforma, sem precisar recorrer a um banco ou instituição financeira externa.
Além de ser um processo totalmente digitalizado, ele também proporciona mais liquidez financeira e reduz os custos do solicitante.
Ademais, graças a essa experiência integrada, o cliente não precisa ter que sair da plataforma para fazer a contratação do serviço.
Além da antecipação de recebíveis, o Embedded Finance também pode ser aplicado na antecipação a fornecedores.
Assim, as empresas podem integrar soluções de financiamento diretamente nas suas plataformas, permitindo que os fornecedores recebam seus pagamentos antes do prazo original de vencimento, sem precisar contratar os serviços dos bancos tradicionais.
Isso pode ser feito por meio de plataformas de Supply Chain ou ERP de gestão de crédito.
Além de melhorar o relacionamento com fornecedores, e poder utilizar o capital de terceiros, esse processo ajuda a melhorar o fluxo de caixa, reduzindo os riscos de ocorrerem inadimplências.

Não restam dúvidas de que uma das maiores vantagens do Embedded Finance é justamente a sua flexibilidade.
Ao contrário do que muitas pessoas imaginam, esse modelo não está restrito a bancos, startups e fintechs ou grandes instituições financeiras.
Na prática, qualquer empresa que possua relacionamento recorrente com clientes, fornecedores, vendedores, parceiros comerciais ou colaboradores pode incorporar produtos financeiros à sua jornada.
“O Embedded Finance não nasceu para transformar empresas em bancos. Ele nasceu para permitir que empresas monetizem relacionamentos que já existem por meio da oferta de serviços financeiros integrados.” Ronaldo Oliveira, CEO da GIRO.TECH.
É justamente por isso que o Embedded Finance vem sendo adotado por empresas dos mais diversos segmentos da economia.
A seguir, veja alguns dos principais exemplos:
O varejo talvez seja o setor que melhor representa o potencial do Embedded Finance para às empresas que pertencem ao lucro real.
Todos os dias, milhares de consumidores passam pelos canais físicos e digitais dos varejistas, gerando um enorme volume de informações sobre comportamento de compra, recorrência, ticket médio e histórico de pagamento.
“O varejista que usa dados para oferecer crédito vende mais e melhor. O varejo deve criar conveniência para o consumidor, conectar digitalmente crédito e produtos e ter uma jornada de concessão de crédito até o pós-venda”. Alex Marques, Diretor Comercial da Data System.
Quando o varejista utiliza esses dados a seu favor, ele consegue estruturar operações de crédito muito mais aderentes ao perfil de cada consumidor.
Não por acaso, grandes redes como Magalu, Lojas Renner, Casas Bahia, C&A, Carrefour e Mercado Livre transformaram produtos financeiros em uma importante fonte de crescimento dos seus negócios.
Nesse cenário, o Embedded Finance permite incorporar soluções como:
“O varejista conhece seu cliente muito melhor do que um banco tradicional. Ele sabe quanto compra, com que frequência compra e como paga. Isso permite construir ofertas de crédito muito mais inteligentes”, explica Ronaldo Oliveira, CEO da GIRO.TECH.
Os marketplaces também estão entre os principais beneficiados pelo Embedded Finance.
Além dos consumidores finais, essas plataformas concentram milhares de sellers que possuem necessidades financeiras constantes.
Isso abre espaço para incorporar soluções como:
O Ministério da Fazenda estima que a incorporação de serviços financeiros por varejistas e plataformas digitais pode gerar R$ 23 bilhões em receitas adicionais nos próximos cinco anos.
Esse panorama reforça uma tendência natural: o marketplace deixou de ser apenas um intermediador de vendas para atuar como um ecossistema financeiro para seus parceiros.
É justamente essa estratégia que explica boa parte da evolução financeira observada em empresas como Mercado Livre, Amazon e Shopee.
Embora seja menos lembrada quando o assunto é Embedded Finance, a indústria também tem grande potencial para incorporar serviços financeiros.
Empresas industriais podem oferecer crédito diretamente aos seus distribuidores, representantes comerciais e clientes corporativos.
Desse modo, as indústrias conseguem facilitar o financiamento das compras e, por consequência, aumentar a capacidade de venda de toda a cadeia.
Além disso, por meio das finanças embutidas, também é possível disponibilizar soluções como:
Nesse contexto, o crédito deixa de ser apenas uma operação financeira e passa a atuar como ferramenta de expansão comercial.
Além dos exemplos citados, as empresas de ERP talvez sejam um dos mercados com maior potencial de crescimento para o Embedded Finance.
E o motivo para isso é muito simples: esses sistemas já concentram praticamente todas as informações financeiras dos seus clientes.
Fluxo de caixa, contas a pagar, contas a receber, faturamento, folha de pagamento e histórico financeiro passam diariamente por essas plataformas.
Como consequência, o ERP pode incorporar diferentes serviços financeiros sem que o usuário precise sair do sistema que já utiliza no dia a dia.
Entre as soluções financeiras mais comuns destacam-se:
Na prática, o software de ERP deixa de ser apenas uma ferramenta de gestão e passa a funcionar como um verdadeiro hub financeiro.
Por fim, o agronegócio também é um setor que vem acelerando a adoção do Embedded Finance.
Cooperativas, revendas agrícolas, tradings e empresas do setor possuem relacionamento contínuo com produtores rurais, fornecedores e distribuidores.
Essa “grade de relacionamento” permite a estruturação de soluções financeiras específicas para toda a cadeia produtiva, como:
Além de facilitar o acesso ao crédito, essas soluções fortalecem o relacionamento comercial entre todos os participantes do ecossistema.
Uma coisa é certa. Independentemente do segmento, existe um ponto em comum entre todas essas empresas: elas já possuem um ecossistema consolidado de relacionamento.
É justamente esse relacionamento que torna o Embedded Finance tão poderoso.
Afinal, as empresas não precisam criar uma operação financeira do zero. Elas podem incorporar produtos financeiros dentro de jornadas que seus clientes já utilizam diariamente, a fim de aumentar a conveniência, fortalecer a fidelização e criar novas fontes de receita.
Ver essa foto no Instagram
À medida que os produtos financeiros passam a fazer parte da jornada dos clientes, o Embedded Finance também evolui de forma significativa.
Esse modelo de negócio deixa de representar apenas uma inovação tecnológica e passa a atuar como uma estratégia de crescimento para as empresas.
Seja qual for o segmento ou área de atuação da empresa, os benefícios são claros: aumenta-se o poder de compra do consumidor instantaneamente, o que pode levar a um incremento direto nas vendas e ao fortalecimento da fidelidade do cliente, que encontra mais facilidade, conveniência e confiança durante toda a jornada de compra.
Entretanto, as vantagens de incorporar os serviços financeiros na experiência de consumo não param por aí.
Além de impulsionar as vendas, o Embedded Finance também amplia o acesso ao crédito, cria novas fontes de receita e fortalece todo o ecossistema de negócios da empresa.
A seguir, conheça alguns dos principais benefícios que esse modelo oferece:
Sem dúvidas, um dos principais motivos que levam empresas a investir em Embedded Finance é a possibilidade de criar novas fontes de receita sem alterar seu core business.
Ao incorporar produtos financeiros como operações de crédito, antecipação de recebíveis, cartão de loja ou contas digitais, a empresa passa a monetizar relacionamentos que antes geravam receita apenas por meio da venda de produtos ou serviços.
“Implantar uma conta digital ou uma solução de pagamentos melhora a experiência do cliente. Mas, na prática, quem sustenta economicamente grande parte dessas operações é o crédito, porque é ele que cria uma nova fonte de receita para o negócio.” Ronaldo Oliveira, CEO da GIRO.TECH.
É justamente por esse motivo que empresas como Magalu, Mercado Livre e iFood transformaram seus braços financeiros em importantes motores de crescimento, monetizando operações que antes dependiam exclusivamente de instituições financeiras tradicionais.
No caso do Mercado Livre, por exemplo, isso fica ainda mais evidente se analisarmos os resultados financeiros de 2025.
O Mercado Pago totalizou 43,10% das vendas do varejista, que no período entre 2024 e 2025, apresentou um crescimento de receita de 39%.
Outro benefício importante do Embedded Finance está no fortalecimento do relacionamento com os clientes.
Ao disponibilizar produtos financeiros dentro da própria jornada de compra, a empresa consegue reduzir etapas, eliminar burocracias e oferecer uma experiência muito mais integrada.
Na prática, isso significa que o consumidor não precisa interromper sua jornada para buscar crédito, abrir uma conta ou contratar outro serviço financeiro em uma instituição externa.
Como consequência, é possível aumentar a recorrência de compras, melhorar a experiência do usuário e fortalecer a fidelização da base de clientes.
“Quando o serviço financeiro faz parte da própria plataforma, o cliente continua dentro da jornada. Se ele precisa sair para contratar esse serviço em outro ambiente, deixa de existir a lógica do Embedded Finance.” Ronaldo Oliveira, CEO GIRO.TECH.
Essa mesma visão é compartilhada por outros executivos do mercado, como Waldemar Oliveira, Diretor de TI da Studio Z.
Durante sua participação no evento Crédito Digital 2026, ele compartilhou o case de sucesso do aplicativo digital da companhia.
Segundo Waldemar, ao eliminar constrangimentos e fricções, o aplicativo de crédito se transformou na ferramenta de relacionamento mais poderosa da Studio Z, sendo capaz de dobrar a frequência de visitas dos clientes fidelizados à loja.
“Reduzir o tempo de aprovação muda completamente a conversão. O principal ponto é ter a conversa com o app. O cliente da financeira vem 2x mais a loja. É um cliente fidelizado, que o varejista tem contato. O aplicativo vira o canal mais relevante de relacionamento com o cliente.”
O Embedded Finance também funciona como um importante acelerador de crescimento.
Ao facilitar o acesso ao crédito, as empresas conseguem ampliar seu mercado consumidor, aumentar o ticket médio das vendas e estimular novas oportunidades de negócio.
Esse impacto é especialmente relevante em países emergentes, como o Brasil, onde milhões de pessoas ainda encontram dificuldades para acessar produtos financeiros oferecidos pelo sistema bancário tradicional.
Ao utilizar informações como histórico de compras, frequência de consumo e comportamento de pagamento, as empresas conseguem complementar os modelos tradicionais de análise de crédito e oferecer soluções mais aderentes à realidade de cada cliente.
Com isso, os consumidores que antes estavam excluídos do mercado formal passam a ter acesso a financiamentos que viabilizam suas compras, contribuindo para a expansão do consumo e para uma maior inclusão financeira.
Além disso, outro diferencial do Embedded Finance é eliminar a separação entre a operação comercial e os serviços financeiros.
Em vez de encaminhar o cliente para um banco ou instituição financeira externa, todos os processos passam a acontecer dentro da própria plataforma utilizada pela empresa.
“O Embedded Finance conecta tecnologia e infraestrutura para que o serviço financeiro aconteça sem interromper a experiência do cliente.” Ronaldo Oliveira, CEO da GIRO.TECH.
Essa integração contribui para reduzir atritos, acelerar aprovações e simplificar toda a jornada de contratação.
Porém, essas vantagens estratégicas não ficam restritas apenas à experiência do consumidor. Por meio da integração, as empresas conseguem melhorar sua eficiência operacional, passando a concentrar informações comerciais e financeiras dentro de um mesmo ecossistema.
Por fim, mas igualmente importante: o Embedded Finance permite que as empresas deixem de oferecer apenas produtos ou serviços e passem a construir verdadeiros ecossistemas financeiros.
É exatamente esse movimento que vem sendo observado em grandes marketplaces, varejistas, indústrias e plataformas digitais.
Depois de incorporar contas digitais, meios de pagamento ou operações de crédito, todas essas empresas podem expandir a oferta para:
Sempre que um novo produto financeiro é criado, a empresa tem a chance de fortalecer o relacionamento com clientes, fornecedores e parceiros comerciais, além de aumentar a recorrência de uso da plataforma e criar novas oportunidades de monetização.
Consequentemente, o Embedded Finance deixa de representar apenas uma solução financeira e passa a funcionar como um importante diferencial competitivo para empresas que desejam crescer de forma sustentável.
Em geral, o Embedded Finance é um modelo de negócio que não costuma trazer grandes riscos para as empresas que o utilizam.
O principal ponto de atenção está relacionado ao risco de crédito, principalmente para empresas que oferecem soluções como empréstimos, crediário loja, antecipação de recebíveis ou antecipação a fornecedores dentro das suas plataformas.
Nesses casos, existe a possibilidade de inadimplência caso clientes, fornecedores ou parceiros comerciais não consigam cumprir suas obrigações financeiras.
Entretanto, a recuperação de crédito não é o único ponto que merece atenção.
À medida que as operações financeiras passam a fazer parte da estratégia da empresa, também cresce a importância de uma infraestrutura tecnológica que seja capaz de integrar todos os participantes envolvidos na operação, para garantir segurança, rastreabilidade e conformidade regulatória durante todo o processo.
“Conceder crédito é apenas uma parte da operação. Para que ela funcione de forma eficiente, é preciso conectar tecnologia, análise de risco, formalização dos contratos e gestão operacional em uma única jornada.” Ronaldo Oliveira CEO da GIRO.TECH.
Neste contexto, uma das formas mais eficientes de mitigar esses riscos é utilizar inteligência artificial e análise de dados para apoiar a avaliação de crédito antes da concessão.
Para isso, muitas empresas utilizam um motor de crédito, sistema responsável por analisar a capacidade de pagamento do cliente a partir de diferentes informações, como:
Como esse processo ocorre de forma automatizada e em poucos segundos, torna-se possível tomar decisões mais rápidas, consistentes e alinhadas à política de crédito da empresa.
Além disso, quando integrado a uma infraestrutura especializada de Embedded Finance, o motor de crédito também permite que toda a operação seja executada de forma mais segura.
Assim, as empresas conseguem reduzir os riscos operacionais e aumentar a eficiência da concessão de crédito.
Em suma, os riscos existentes não estão relacionados ao Embedded Finance em si, mas à forma como cada operação é estruturada.
Por isso, contar com tecnologia adequada, processos bem definidos e parceiros especializados é fundamental para garantir uma operação segura, escalável e sustentável.

O Brasil reúne algumas das condições mais favoráveis do mundo para a expansão do modelo de Embedded Finance.
Nos últimos anos, iniciativas como o Pix, o Open Finance, a digitalização dos serviços financeiros, via crédito digital, e o avanço das APIs criaram um ambiente propício para que empresas dos mais diversos segmentos incorporassem produtos financeiros às suas jornadas digitais.
Além da evolução regulatória promovida pelos órgãos reguladores, o comportamento do consumidor também impulsiona esse movimento.
Segundo a Pesquisa Febraban de Tecnologia Bancária 2026, os canais digitais seguem concentrando a maior parte das transações financeiras do país, enquanto os investimentos dos bancos em tecnologia devem alcançar R$ 50,4 bilhões em 2026.
Esse panorama reforça a modernização da infraestrutura financeira e do Sistema de Pagamentos Brasileiro (SPB) como um todo.
O cenário brasileiro de finanças embutidas também acompanha uma tendência global. Um estudo da Bain & Company e Bain Capital estima que o Embedded Finance deverá movimentar aproximadamente US$ 7 trilhões em volume transacionado até 2026, impulsionado principalmente pelas operações de pagamentos e crédito incorporadas às plataformas digitais.
No Brasil, esse crescimento tende a ser ainda mais acelerado, pois à medida que varejistas, marketplaces, indústrias, ERPs e empresas do agronegócio ampliam seus ecossistemas financeiros, o Embedded Finance deixa de representar apenas uma inovação tecnológica e passa a se consolidar como uma estratégia de crescimento, monetização e fidelização de clientes para empresas de diferentes portes e segmentos.
Embora o Embedded Finance tenha reduzido significativamente as barreiras de entrada para que empresas ofereçam produtos financeiros, a sua implementação ainda exige planejamento e uma infraestrutura que seja capaz de suportar operações cada vez mais complexas.
E existe uma razão para isso: para que uma operação financeira aconteça, é necessário que diversos participantes atuem de forma integrada:
Hoje, as operações de crédito não funcionam somente como um “bloco único”.
Elas são construídas como “peças de lego”, cada qual executando uma etapa específica da operação, enquanto a tecnologia conecta todas essas peças dentro de uma única jornada.
É justamente essa necessidade de integração que faz com que três desafios mereçam atenção especial.
O primeiro desafio está relacionado ao cumprimento das exigências regulatórias.
Dependendo do modelo adotado, a operação pode envolver normas do Banco Central, da Comissão de Valores Mobiliários (CVM), da Lei Geral de Proteção de Dados (LGPD) e demais regras relacionadas à Prevenção à Lavagem de Dinheiro (PLD), segurança da informação e identificação de clientes.
Além disso, as empresas que utilizam parceiros para estruturar suas operações também precisam compreender claramente quais responsabilidades pertencem à instituição financeira e quais permanecem sob sua gestão.
Uma estrutura de compliance bem definida reduz riscos operacionais, aumenta a segurança jurídica e contribui para a sustentabilidade da operação no longo prazo.
Com a evolução da regulação do Banco Central, esse planejamento passou a envolver também a escolha do modelo operacional mais adequado.
Dependendo da estratégia da empresa, pode fazer mais sentido atuar como tomadora de BaaS, correspondente bancário ou até mesmo estruturar uma instituição financeira própria.
Essa decisão vai influenciar diretamente a carga regulatória, as responsabilidades da operação e o nível de autonomia que a empresa terá sobre a oferta de produtos financeiros.
Outro desafio importante diz respeito à infraestrutura tecnológica.
Embora as APIs tenham simplificado grande parte das integrações financeiras, uma operação de Embedded Finance continua exigindo:
Em outras palavras, isso significa integrar motores de crédito, sistemas de cobrança, plataformas de pagamento, contas digitais, registradoras, soluções antifraude e diversos outros componentes que precisam funcionar de maneira sincronizada.
Lembre-se: quanto maior for a operação, maior tende a ser a necessidade de monitoramento e governança sobre esses processos.
Além da integração tecnológica, também é importante definir como essa infraestrutura será organizada.
Aqui, vale ressaltar, que em muitos casos, a empresa não precisa desenvolver internamente toda a arquitetura financeira.
Hoje já existem plataformas especializadas que centralizam a originação e a distribuição de crédito, simplificando a integração entre instituições financeiras, motores de crédito, veículos de securitização e demais participantes da operação.
Todavia, talvez o maior desafio do Embedded Finance esteja justamente na integração entre todos os agentes envolvidos na operação.
“Hoje uma operação de crédito pode envolver uma esteira de crédito, uma instituição financeira, uma registradora, um veículo de securitização, uma plataforma de cobrança e um fundo de investimento. Todos esses participantes precisam conversar entre si o tempo todo.” Ronaldo Oliveira, CEO da GIRO.TECH.
Esse modelo modular trouxe muito mais flexibilidade ao mercado, permitindo que empresas escolham parceiros especializados para cada etapa da jornada.
Por outro lado, também aumentou a necessidade da existência de plataformas de originação e distribuição de crédito que sejam capazes de centralizar informações, sincronizar eventos e garantir que todos os participantes operem com os mesmos dados em tempo real.
Em muitos projetos, essa necessidade tem levado empresas a reavaliarem o próprio modelo de atuação.
Em vez de assumir toda a complexidade de uma estrutura de BaaS, algumas organizações optam por atuar como corbans.
Assim, é possível concentrar seus esforços na distribuição de crédito, enquanto a infraestrutura regulatória permanece sob responsabilidade das instituições autorizadas.
Ademais, dependendo do modelo de negócio, essa alternativa pode reduzir significativamente a complexidade operacional sem comprometer a experiência do cliente.
Em outras palavras, o desafio já não está em apenas disponibilizar produtos financeiros ao mercado.
Com o amadurecimento do Embedded Finance e da regulação brasileira, o diferencial competitivo passou a estar na escolha da arquitetura operacional e regulatória mais adequada para cada modelo de negócio.
Se você chegou até aqui na leitura, e compreendeu como funciona o Embedded Finance, quais produtos financeiros podem ser incorporados ao negócio e quais são os desafios da implementação, é natural que tenha uma outra dúvida comum:
Como é possível estruturar uma operação de Embedded Finance na prática?
Embora muitas pessoas associem esse processo apenas à contratação de uma plataforma tecnológica, a realidade é bem diferente.
Na prática, tirar uma operação financeira do papel envolve tecnologia, crédito, compliance, integração entre diferentes participantes e um modelo regulatório que seja compatível com os objetivos da empresa.
E, para isso, não existe um único caminho, pois a estrutura ideal dependerá do tipo de produto financeiro que será oferecido, do nível de autonomia desejado pela empresa e da estratégia de crescimento do negócio.
Por esse motivo, a implantação costuma acontecer em etapas.
O primeiro passo consiste em entender quais soluções realmente agregam valor ao ecossistema da empresa.
Afinal, nem todo projeto precisa começar oferecendo diversos produtos financeiros ao mesmo tempo.
Muitas operações se iniciam disponibilizando apenas uma modalidade de crédito, como um cartão private label ou um CDC Digital.
Por outro lado, é extremamente comum outras empresas optarem por incorporar contas digitais, meios de pagamento ou antecipação de recebíveis antes de expandir o portfólio.
“O erro de muitas empresas é querer construir um banco completo logo no início. As operações mais bem-sucedidas normalmente começam resolvendo um problema específico do cliente e evoluem conforme a demanda cresce.” Ronaldo Oliveira, CEO da GIRO.TECH.
Depois de definir quais produtos serão ofertados, é necessário tomar uma das decisões mais estratégicas do projeto: a escolha da arquitetura operacional e regulatória.
Será que faz sentido estruturar uma instituição financeira própria? É mais viável operar utilizando uma infraestrutura de BaaS, ou atuar como correspondente bancário?
Ou, então, a melhor alternativa não seria utilizar uma plataforma especializada para originação e distribuição de crédito?
Essa escolha é crucial, pois vai impactar diretamente aspectos como:
Por isso, antes da tecnologia, é fundamental definir qual arquitetura será utilizada.
Naturalmente, a tecnologia é um componente indispensável para colocar de pé qualquer operação financeira.
Contudo, o Embedded Finance não depende apenas de uma API. Ela normalmente conecta diversos participantes ao mesmo tempo.
Entre eles, podemos destacar:
O grande desafio consiste em fazer com que todos esses componentes funcionem como uma única experiência para o cliente.
É justamente por isso que plataformas de originação e distribuição de crédito têm ganhado espaço no mercado, pois elas centralizam integrações, automatizam processos e reduzem significativamente a complexidade operacional.
Por fim, depois que a operação for efetivamente implantada, o trabalho está apenas começando. Afinal, as empresas que obtêm melhores resultados costumam acompanhar continuamente indicadores como:
Essas informações permitem que a empresa evolua políticas de crédito, incorpore novos produtos financeiros e amplie gradualmente seu ecossistema financeiro.
Como consequência, o Embedded Finance deixa de ser apenas um serviço adicional e passa a se tornar uma unidade de negócios responsável por gerar novas receitas para a empresa.
Em síntese, estruturar uma operação de Embedded Finance não significa apenas contratar tecnologia para oferecer produtos financeiros.
Significa desenhar uma arquitetura completa de crédito, pagamentos, funding, compliance, integrações e governança que seja capaz de crescer de forma sustentável.
As empresas que contam com parceiros especializados conseguem acelerar esse processo, reduzir riscos regulatórios e concentrar seus esforços naquilo que realmente importa: criar uma melhor experiência para seus clientes e transformar produtos financeiros em uma nova fonte de receita.
A boa notícia é que sua empresa não precisa desenvolver toda a infraestrutura regulatória, tecnológica e operacional para começar a oferecer produtos financeiros aos seus clientes.
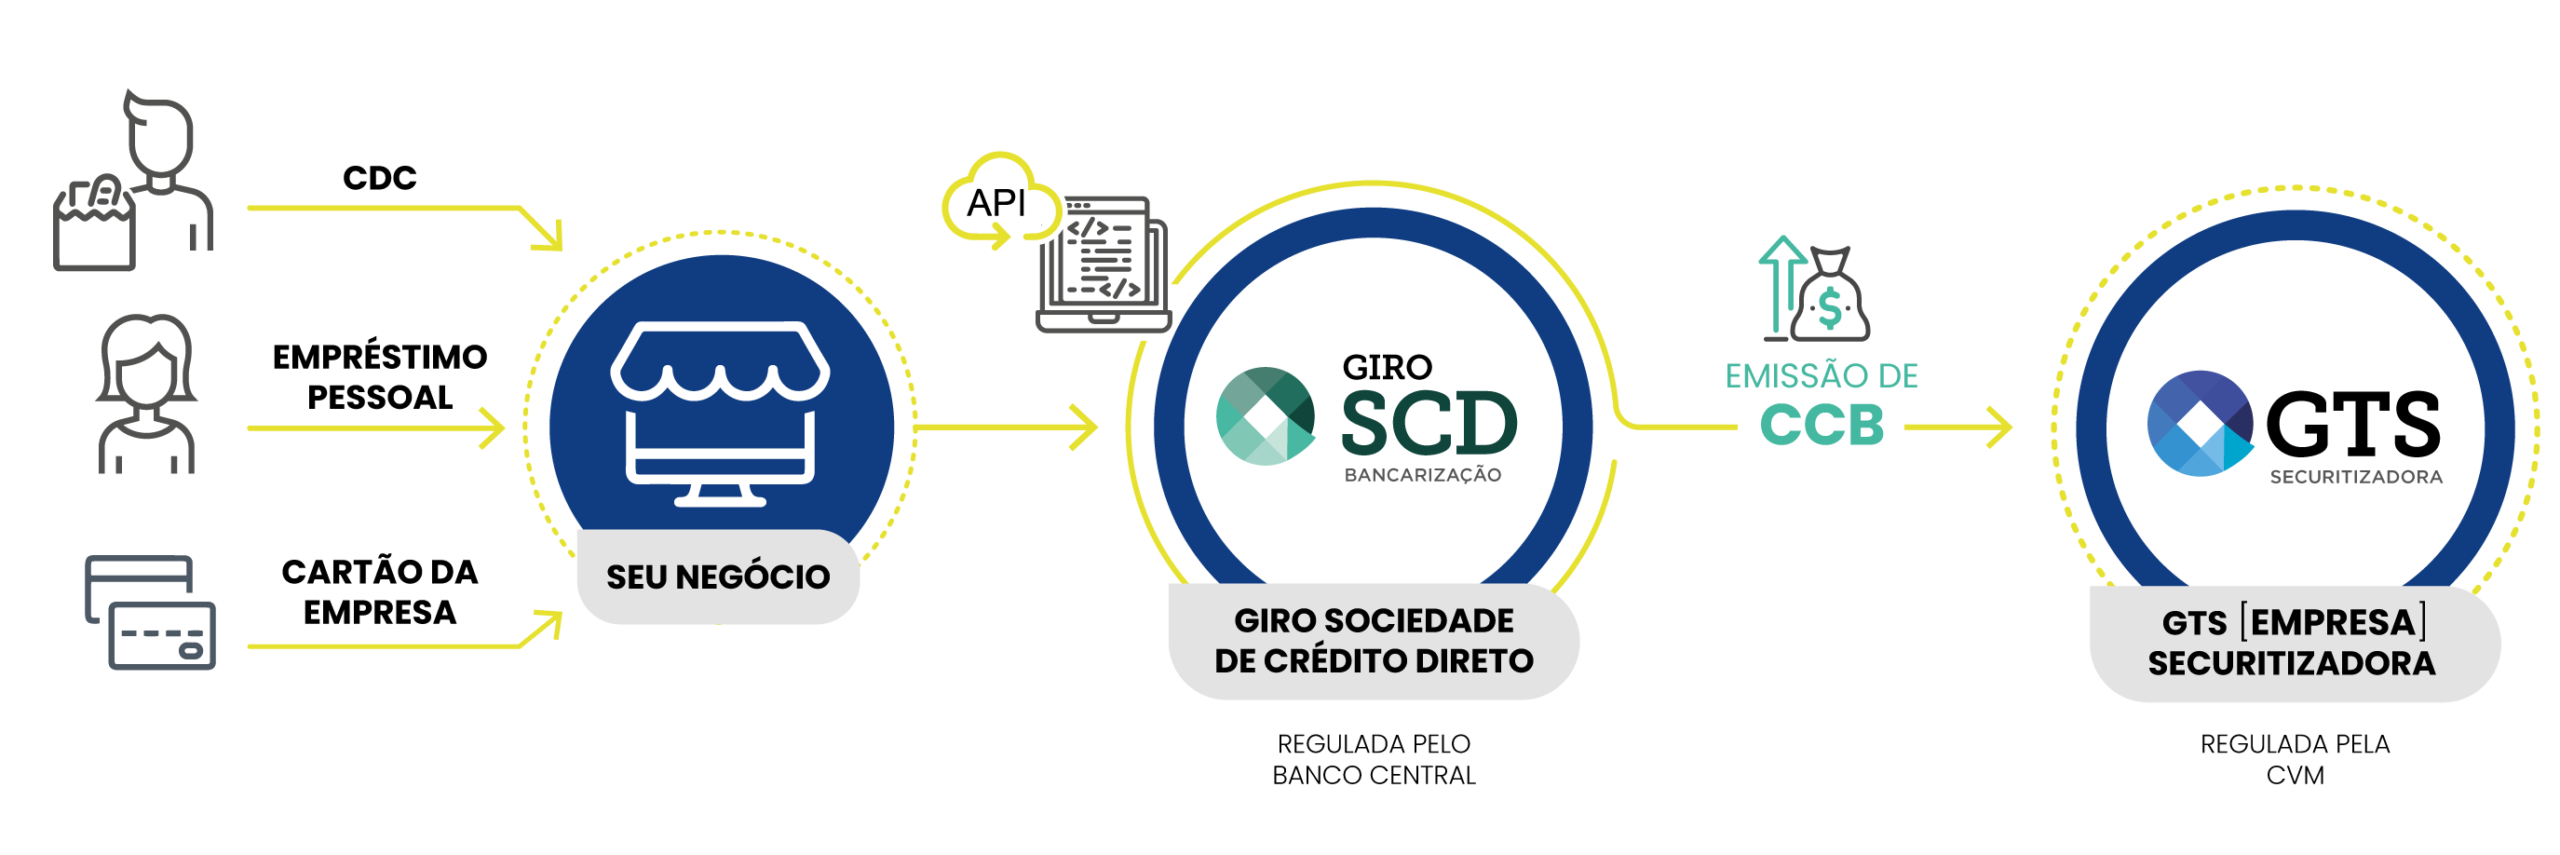
A GIRO.TECH atua como parceira na estruturação de operações de crédito, disponibilizando uma plataforma especializada para originação e distribuição de crédito que simplifica toda a jornada, desde a formalização da operação até sua integração com o mercado de capitais.
Nesse processo, temos o apoio da Giro SCD, nossa Sociedade de Crédito Direto regulamentada pelo BC.
Por meio dela, os varejistas podem incorporar soluções como crédito, CDC Digital, cartão private label, empréstimos pessoais, antecipação de recebíveis e outras modalidades financeiras diretamente às suas jornadas, sem assumir a complexidade regulatória de estruturar uma instituição financeira própria.
Toda essa experiência acontece de forma integrada ao ambiente da empresa, pois a nossa tecnologia para crédito que simplesmente funciona foi desenvolvida para operar por meio de APIs.
Assim, os produtos financeiros podem ser incorporados de forma transparente à experiência do cliente, preservando a identidade da marca e eliminando etapas desnecessárias durante a contratação.
Porém, mais do que fornecer a tecnologia para crédito, também ajudamos nossos parceiros a definir a arquitetura mais adequada para cada operação, avaliando aspectos como modelo de crédito, integração, compliance, funding e estratégia de crescimento.
Assim, sua empresa pode concentrar seus esforços naquilo que realmente importa: fortalecer o relacionamento com seus clientes e criar novas fontes de receita por meio do crédito.
Portanto, se o seu objetivo é transformar o Embedded Finance em uma vantagem competitiva para o seu negócio, a GIRO.TECH está preparada para apoiar essa jornada com tecnologia, experiência e uma plataforma desenvolvida para simplificar a originação e a distribuição de operações de crédito.
Mesmo após conhecer os conceitos, benefícios e aplicações do Embedded Finance, é comum surgirem outras dúvidas sobre esse modelo de negócio.
A seguir, respondemos de forma objetiva às principais perguntas sobre o tema.
Não. O Embedded Finance é um conceito amplo que engloba diferentes serviços financeiros incorporados à jornada do cliente, como contas digitais, meios de pagamento, seguros e investimentos. Já o Embedded Lending é uma das modalidades desse ecossistema e refere-se especificamente à oferta de operações de crédito integradas à experiência do usuário.
Sim. Empresas de diversos segmentos, como varejo, marketplaces, indústrias, ERPs e agronegócio, podem incorporar produtos financeiros aos seus ecossistemas. O modelo mais adequado dependerá da estratégia do negócio, da estrutura operacional e das soluções financeiras que se pretende oferecer.
Não necessariamente. Atualmente, existem diferentes modelos regulatórios que permitem estruturar operações de crédito utilizando parceiros especializados, reduzindo a complexidade operacional e acelerando a implementação.
Os mais comuns são contas digitais, meios de pagamento, Pix, empréstimos pessoais, CDC Digital, crediário, cartões private label, antecipação de recebíveis, antecipação de fornecedores, seguros e investimentos. A escolha depende diretamente dos objetivos da empresa e das necessidades do seu público.
Grandes varejistas, marketplaces, fintechs de crédito, indústrias, empresas de software (ERP) e organizações do agronegócio estão entre os principais usuários desse modelo, pois possuem relacionamento recorrente com clientes, fornecedores ou parceiros comerciais.
Além de criar novas fontes de receita, o Embedded Finance melhora a experiência do cliente, aumenta a fidelização, fortalece o ecossistema de serviços, amplia as oportunidades de crescimento e permite que as empresas integrem soluções financeiras diretamente à jornada do consumidor.
Por fim, ao concluir a leitura você conseguiu entender que o Embedded Finance deixou de ser apenas uma tendência de inovação para se consolidar como uma estratégia capaz de transformar a forma como as empresas oferecem produtos financeiros aos seus clientes.
Mais do que incorporar pagamentos, contas digitais ou operações de crédito, esse modelo permite criar experiências mais integradas, fortalecer o relacionamento com consumidores e parceiros comerciais, além de destravar novas fontes de receita de forma sustentável.
Da indústria ao varejo, empresas dos mais diversos portes e áreas de atuação, podem aproveitar o Embedded Finance, essas companhias que conhecem profundamente seu ecossistema estão em uma posição privilegiada para oferecer soluções financeiras mais aderentes às necessidades do mercado.
Afinal, quem já possui relacionamento, dados e recorrência tem melhores condições para construir jornadas de crédito mais eficientes do que os modelos tradicionais.
Contudo, transformar essa estratégia em realidade exige uma combinação entre tecnologia, integração, compliance e uma arquitetura operacional que seja compatível com os objetivos do negócio.
É justamente nesse contexto que a GIRO.TECH atua. Nossa plataforma foi desenvolvida para simplificar a originação e a distribuição de operações de crédito, permitindo que empresas incorporem soluções financeiras aos seus ecossistemas com segurança, eficiência e menor complexidade operacional.
Portanto, se a sua empresa deseja transformar o crédito em uma nova oportunidade de crescimento, a GIRO.TECH está pronta para te ajudar nessa jornada.
Entre em contato com nossos especialistas e descubra como seu negócio pode gerar novas receitas com crédito!
Na Mídia